

Блокада Ормузского пролива до 2026 года: что это значит для европейских транспортных и логистических компаний?
Объявленное 15 июля 2026 года бессрочное закрытие Ормузского пролива иранским Корпусом стражей исламской революции представляет собой беспрецедентное потрясение для глобальной энергетической системы и цепочек поставок. Европейский транспортно-логистический сектор одновременно сталкивается с резким ростом цен на топливо, астрономическими расходами на страхование и реальным риском нехватки сырья. С точки зрения бизнес-рисков особой угрозе подвержены малые и средние транспортные компании с высоким уровнем задолженности, а также компании, зависящие от импорта сырья из региона Персидского залива.
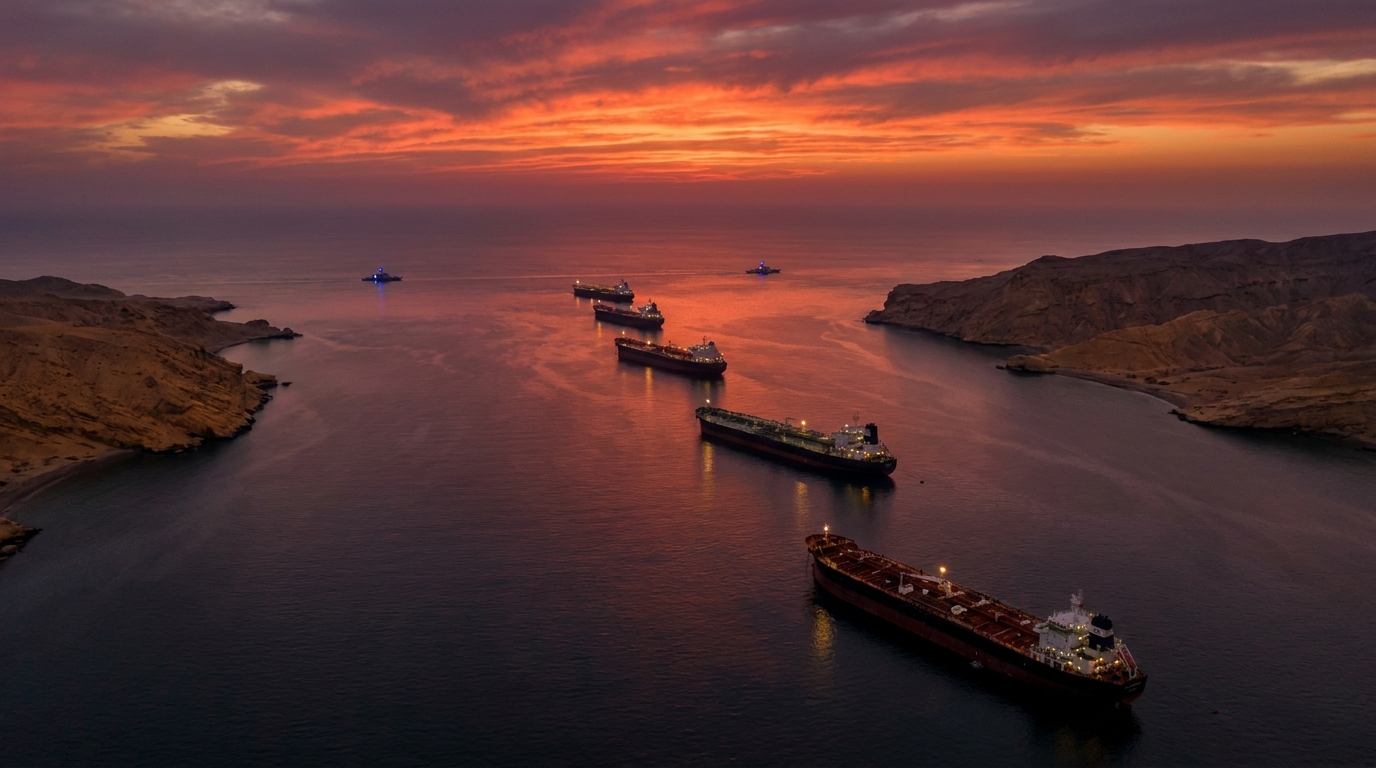
15 июля 2026 года Корпус стражей исламской революции объявил о бессрочном закрытии Ормузского пролива — морского транзитного пункта, через который ежедневно проходит от одной пятой до почти одной трети мировых поставок нефти и значительная часть мирового экспорта сжиженного природного газа. Решение было принято в ответ на возобновление военных операций США на территории Ирана и восстановление полной блокады иранских портов. Для европейского сектора транспорта и логистики это событие не является отдаленным геополитическим инцидентом — это шок, который уже приводит к росту цен на топливо, астрономическим страховым тарифам и растущей неопределенности во всей цепочке поставок.
Геополитический контекст кризиса: конфликт вступает в новую фазу.
Напряженность между Вашингтоном и Тегераном резко возросла в первой половине 2026 года, но объявление о блокаде Ормузского пролива представляет собой качественный прорыв, масштабы которого беспрецедентны в современной истории морской торговли энергоносителями. Президент Соединенных Штатов официально уведомил Конгресс о состоянии вооруженного конфликта с Ираном, сигнализируя о готовности к дальнейшей эскалации, включая возможный военный захват самого пролива.
Иран, с другой стороны, принял доктрину «всё или ничего»: если иранским танкерам будет запрещено свободно выходить из портов, ни одно судно не пройдет через контролируемые Тегераном воды. Иранские силы уже атаковали по меньшей мере семь гражданских судов, в результате чего погибли или получили серьезные ранения более десятка моряков. Это уже не предупреждения — это оперативная реальность, с которой судовладельцы и грузоотправители сталкиваются каждый день.
Перспектива затяжной и интенсивной военной операции в Персидском заливе означает, что даже если дипломатия в конечном итоге найдет выход из тупика, морская торговля в регионе останется парализованной на недели, возможно, на месяцы. Финансовые рынки отреагировали незамедлительно: цены на нефть достигли уровней, невиданных за последние годы, а фондовые рынки Европы и Азии пережили резкое падение.
Почему Ормузский пролив имеет такое важное значение для глобальной логистики?
Чтобы в полной мере понять серьезность нынешнего кризиса, стоит вспомнить роль Ормузского пролива в глобальной логистической системе. Этот пролив, шириной всего несколько десятков километров между Аравийским полуостровом и иранским побережьем, является абсолютно важнейшим транзитным пунктом для всей мировой энергетической системы.
- Нефть: Через пролив проходит от 20 до 30 процентов мирового объема торговли нефтью, включая поставки из Саудовской Аравии, Объединенных Арабских Эмиратов, Кувейта, Ирака и самого Ирана.
- Сжиженный природный газ (СПГ): Катар, один из крупнейших в мире экспортеров сжиженного природного газа, может экспортировать свое сырье на азиатский и европейский рынки только через Ормузский пролив.
- Альтернатив нет: Существующие трубопроводы, обходящие пролив, имеют ограниченную пропускную способность и в краткосрочной перспективе не могут заменить морские транспортные маршруты.
- Цепочки поставок за пределами энергетики: Через пролив также проходят промышленные товары, сырье и готовая продукция, обеспечивая функционирование экономики всего ближневосточного региона.
Закрытие этого коридора — проблема не только для танкеров, но и удар по всей глобальной сети добычи и распределения энергоносителей, которая зависит от относительно дешевых и доступных ресурсов.
Непосредственные последствия для европейского автомобильного и морского транспорта.
Европейские транспортно-логистические компании испытывают огромное давление одновременно с нескольких сторон. Мы выделяем четыре основные области риска, которые определят операционное и финансовое положение участников отрасли в ближайшие недели.
1. Резкое повышение цен на бункерное и дизельное топливо.
Рост спотовых цен на сырую нефть напрямую влияет на цены бункерного топлива, используемого судовладельцами, и цены дизельного топлива, используемого автоперевозчиками. Для компании, эксплуатирующей десятки или даже сотни транспортных средств, повышение цен на дизельное топливо даже на несколько десятков евроцентов за литр приводит к резкому ухудшению ее ежемесячной операционной прибыли. Многие транспортные контракты включают пункты о топливе, но механизмы их обновления часто задерживаются — компания несет полные расходы в течение нескольких недель, не имея возможности переложить их на клиента.
2. Страховые премии за риски астрономических войн в морском страховании
Страховые рынки отреагировали быстро. Страховые взносы на случай военных рисков для судов, работающих вблизи Персидского залива и Аравийского моря, значительно выросли. Судовладельцы, которые до недавнего времени платили за такие полисы лишь долю процента от стоимости судна, теперь сталкиваются с расходами, которые могут сделать отдельные рейсы просто нерентабельными. Некоторые страховщики полностью приостановили выдачу полисов для этого региона, что создает дополнительный операционный барьер независимо от цены.
3. Необходимость расширения маршрутов и увеличения эксплуатационных расходов.
Суда, ранее курсировавшие через Персидский залив, теперь вынуждены искать альтернативные маршруты. На практике это означает обход всего Аравийского полуострова и, в некоторых случаях, прохождение через мыс Доброй Надежды вместо Суэцкого канала. Каждый дополнительный день в пути влечет за собой расходы — топливо, зарплаты экипажа, амортизацию судов, задержки поставок и штрафные санкции по контракту. Для европейских импортеров нефтехимической и энергетической продукции увеличение сроков поставки на несколько или даже несколько десятков дней представляет собой серьезную логистическую и финансовую проблему.
4. Физическая нехватка сырья и нефтепродуктов.
Некоторые аналитики предупреждают о физическом дефиците энергоресурсов и нефтепродуктов на европейских рынках в ближайшие недели. Стратегические хранилища и резервы отдельных стран были построены с учетом таких ситуаций, но их вместимость не безгранична. Если карантин продлится дольше ожидаемого срока, напряженность на розничном рынке — на автозаправочных станциях и в промышленности — ощутит каждая транспортная компания, независимо от ее размера.
Риск стагфляции и изменение денежно-кредитной политики ЕЦБ.
Энергетический кризис затрагивает не только прямые операционные расходы транспортных компаний. Его макроэкономические последствия ощутит весь европейский бизнес-сектор, включая владельцев бизнеса и риск-менеджеров, контролирующих работу своих подрядчиков и торговых партнеров.
Европа вошла в 2026 год с постепенным замедлением инфляции и ожидаемым снижением процентных ставок Европейским центральным банком. Нынешний энергетический шок может полностью сорвать эти планы. Резкий рост цен на энергоносители впрыскивает в систему инфляцию со стороны предложения таким образом, что монетарная политика имеет ограниченное влияние на это, но не может оставаться пассивной в отношении этого явления. Риск стагфляции — одновременного замедления экономического роста и роста инфляции — сегодня более реален, чем когда-либо со времен энергетического кризиса 2022 года.
Для компаний транспортной отрасли это означает двойной удар: рост операционных издержек при одновременном снижении спроса со стороны клиентов, которые сами испытывают трудности из-за роста производственных затрат и снижения покупательной способности. Для компаний, имеющих инвестиционные или лизинговые кредиты, сохранение или повышение процентных ставок ЕЦБ напрямую приведет к увеличению платежей по обслуживанию долга.
Перспектива кредитного риска: кто подвержен наибольшему риску?
С точки зрения анализа бизнес- и кредитных рисков, что лежит в основе миссии платформы EURODEBT.eu, текущая ситуация демонстрирует четкую закономерность уязвимости к убыткам. Мы выделяем несколько групп организаций, особенно уязвимых к финансовой нестабильности в ближайшие месяцы.
Малые и средние транспортные компании с высоким уровнем заемного финансирования
Компании, которые в последние годы активно инвестировали в расширение автопарка, финансируя покупки за счет кредитов или лизинга, вступают в кризис с ограниченным финансовым резервом. Резкое увеличение операционных расходов в сочетании с жесткими долговыми обязательствами — классический рецепт проблем с ликвидностью.rodoВ условиях высоких процентных ставок рефинансирование или реструктуризация долга будут сложными и дорогостоящими.
Экспедиторы и брокеры, не имеющие собственных резервов
Компании, выступающие в качестве посредников — покупающие транспортные мощности и перепродающие их клиентам — могут оказаться в ситуации, когда контракты, заключенные до кризиса, приведут к убыткам, которые невозможно будет возместить в ходе переговоров с поставщиками услуг. В этом случае давление на маржу может быть особенно острым.
Операторы паромов и судовладельцы, обслуживающие европейские маршруты
Хотя паромные линии работают преимущественно в Средиземном, Балтийском и Северном морях, рост цен на бункерное топливо бьет по ним так же сильно, как и по океанским судоходным компаниям. Маржа паромных линий находится на исторически низком уровне, а возможность быстро переложить издержки на пассажиров и грузы ограничена.
Компании, зависящие от импорта сырья из региона Персидского залива.
Европейские производственные и химические компании, импортирующие нефтехимическое сырье или нефтепродукты из Персидского залива, столкнутся как с повышением цен, так и с реальными трудностями в соблюдении сроков поставок. Это повлияет на их платежеспособность как подрядчиков, что должно быть незамедлительно отражено в оценке кредитного риска их поставщиков и кредиторов.
Что должны предпринять транспортные компании сейчас?
В условиях столь быстро меняющейся ситуации пассивное ожидание стабилизации — стратегия, которую не должен рекомендовать ни один риск-менеджер. Вот список действий, которые стоит рассмотреть или внедрить немедленно.
- Обзор договоров и положений, касающихся топлива: Проверка всех действующих контрактов на предмет соблюдения механизмов индексации цен на топливо и возможности применения положений о пересмотре условий или форс-мажорных обстоятельствах.
- Мониторинг страховой ситуации: Обратитесь к страховому брокеру, чтобы оценить действующее страховое покрытие и любые исключения, связанные с военной службой.
- Диверсификация поставщиков энергии и топлива: Рассмотрите возможность приобретения фьючерсных контрактов или опционов на топливо в качестве защиты от дальнейшего повышения цен.
- Оценка финансового состояния ключевых подрядчиков: Проверка финансового положения клиентов и поставщиков, особенно тех, кто связан с энергоемкими отраслями промышленности или импортом из региона Персидского залива.
- Разработка или обновление планов обеспечения непрерывности бизнеса (BCP): Подготовка сценариев на случай дальнейшей эскалации кризиса – альтернативные маршруты, альтернативные поставщики, оперативные приоритеты.
- Тщательный мониторинг ликвидности: В средуrodoВ условиях роста операционных издержек особое внимание следует уделять прогнозированию денежных потоков на 30, 60 и 90 дней.
Сценарии развития ситуации и временной горизонт
Ни один надежный анализ рисков не может игнорировать неопределенность, связанную с будущим развитием событий. На основе имеющейся информации можно выделить три основных сценария.
Оптимистичный сценарий (маловероятный в краткосрочной перспективе): Быстрое дипломатическое вмешательство — например, с участием Китая, России или Европейского союза — приводит к прекращению огня и частичной разблокировке пролива в течение двух-четырех недель. Цены на энергоносители остаются высокими, но рынки постепенно стабилизируются.
Базовый сценарий (наиболее вероятный): Конфликт продолжается уже несколько месяцев, и судоходство через Ормузский пролив остается невозможным или крайне опасным. Цены на нефть и газ остаются высокими, инфляция в Европе ускоряется, а ЕЦБ приостанавливает цикл снижения процентных ставок. Транспортная отрасль переживает глубокий кризис рентабельности, и рынок консолидируется за счет более слабых игроков.
Пессимистический сценарий (реалистичный, но менее вероятный): Эскалация конфликта вовлекает в него дополнительных региональных и глобальных игроков, включая нападения на энергетическую инфраструктуру в Саудовской Аравии и ОАЭ. Поставки нефти в Европу резко сокращаются, стратегические резервы отдельных стран истощаются, а некоторые отрасли промышленности сталкиваются с нормированием энергоснабжения. Кризис достигает масштабов, сопоставимых с кризисом 1973 года.
Выводы с точки зрения управления бизнес-рисками
Блокада Ормузского пролива 15 июля 2026 года — это событие, которое уже сейчас требует от каждого риск-менеджера в европейской транспортно-логистической отрасли немедленной реакции, а не ожидания дальнейшего развития событий. Сочетание роста цен на топливо, астрономических страховых расходов, сбоев в цепочках поставок и потенциального ужесточения денежно-кредитной политики создает сложную ситуацию.rodoПерспектива, где погрешность сведена к минимуму.
Особую осторожность следует проявлять при оценке кредитоспособности и платежеспособности деловых партнеров. Компании, которые еще месяц назад были стабильными партнерами, теперь могут испытывать серьезное финансовое давление, и, наоборот, более сильные организации могут использовать кризис для захвата доли рынка. В этом контексте мониторинг финансового положения деловых партнеров в режиме реального времени становится не роскошью, а оперативной необходимостью.
Редакция EURODEBT.eu будет следить за развитием событий и регулярно обновлять оценки рисков для секторов и организаций, наиболее подверженных последствиям кризиса в Персидском заливе. Мы рекомендуем всем пользователям платформы в ближайшие дни проверить профили своих ключевых подрядчиков и поставщиков.




