

Убытки в размере 197 миллионов евро: OLAF раскрыла таможенное мошенничество и сеть мошенничества с НДС в международных перевозках.rodoВим
ОЛАФ и Европейская прокуратура в апреле 2026 года разгромили организованную сеть таможенных и карусельных мошенничеств с НДС, которая на протяжении многих лет наносила ущерб бюджету ЕС. Общие потери оценили в 197 миллионов евро — преступники импортировали из Китая текстиль, обувь и электровелосипеды, используя поддельные документы CMR и сеть фирм-однодневок. Дело выявляет серьёзный риск для транспортных и логистических компаний, которые могут быть привлечены к солидарной ответственности по таможенным и налоговым долгам, даже если они неосознанно стали частью преступной цепочки поставок.
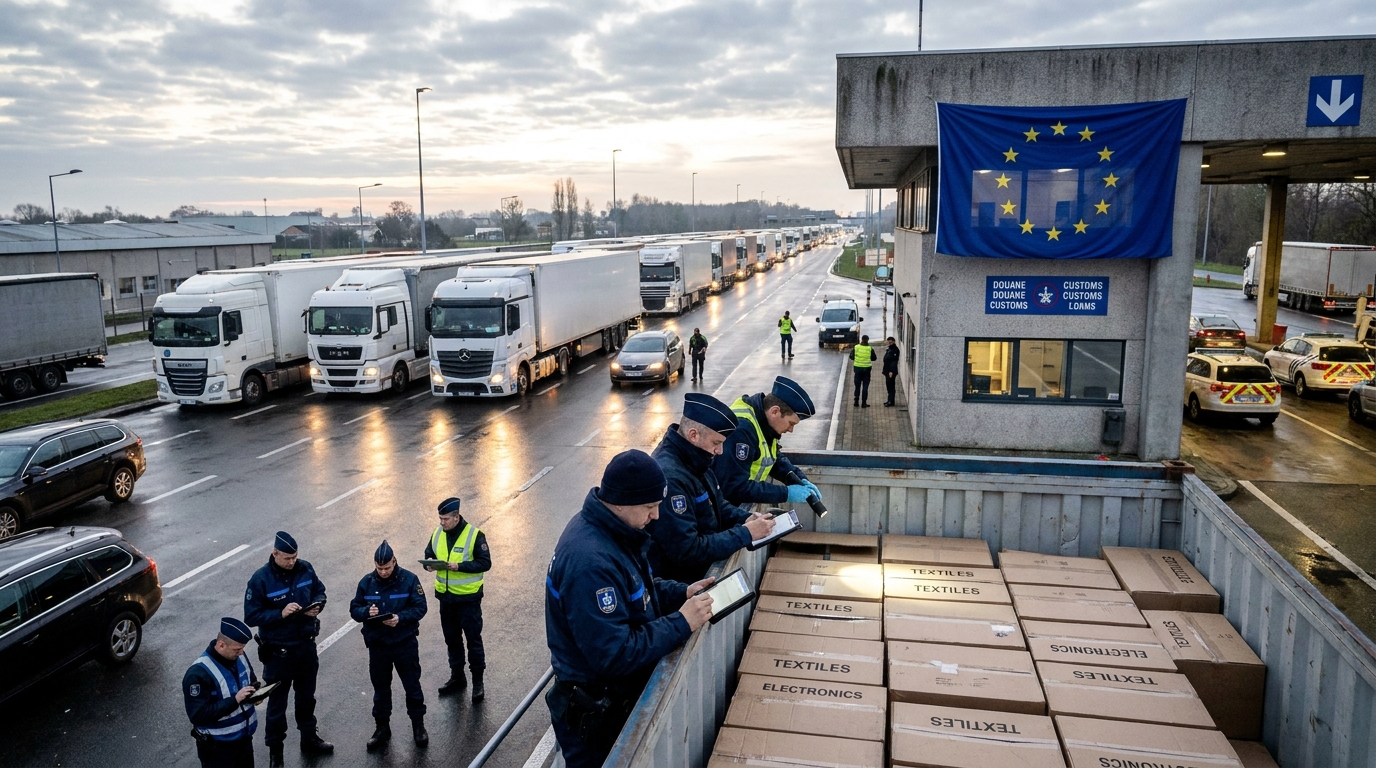
Европейское управление по борьбе с мошенничеством (OLAF) в сотрудничестве с Европейской прокуратурой (EPPO) ликвидировало одну из крупнейших организованных преступных сетей, занимавшихся таможенным и налоговым мошенничеством в истории расследований ЕС. Операция, проведенная в апреле 2026 года на основе информации, предоставленной польской таможенной службой, выявила систематическое мошенничество в международной сфере.rodoцепочка поставок. Общие потери для бюджета Европейского союза оцениваются в 197 миллионов евро, из которых 118 миллионов евро составляют неуплаченные таможенные пошлины и 79 миллионов евро — убытки по НДС. В ходе расследования в Польше были арестованы девять подозреваемых.
Как действовала преступная сеть? Пошаговый план действий.
Группа организованных преступников создала сложную систему, основанную на преднамеренном злоупотреблении законными таможенными процедурами Европейского союза. Преступники действовали не наобум — напротив, они создали хорошо функционирующий механизм, который долгое время оставался вне досягаемости правоохранительных органов. Ключ к пониманию масштабов операции кроется в двух таможенных механизмах, которые они ловко превратили в инструменты мошенничества.
Злоупотребление процедурой транзита Т1
Транзитная процедура T1 — это юридический инструмент ЕС, позволяющий перевозить товары из-за пределов ЕС через территорию ЕС без немедленной уплаты таможенных пошлин и НДС — при условии, что эти пошлины уплачиваются в стране назначения. Эта процедура является основой бесперебойно функционирующей трансъевропейской цепочки поставок и используется тысячами добросовестных торговцев каждый день.
В данном случае преступники систематически фальсифицировали таможенные декларации, указывая в качестве пункта назначения другие государства-члены ЕС, в то время как товары, импортированные из Китая через таможенный пункт на польско-белорусской границе, фактически никогда не покидали территорию Польши. В результате обязанность по уплате таможенных и налоговых пошлин была навсегда «приостановлена» и так и не была выполнена.
таможенное мошенничество 42
Вторым инструментом, широко используемым сетью, стала так называемая Таможенная процедура 42. Ее цель — позволить импортерам приостанавливать взимание НДС в пункте ввоза товаров на таможенную территорию ЕС, если импортируемый груз в конечном итоге предназначен для покупателя в другом государстве-члене. Это решение устраняет двойное налогообложение и упрощает внутриевропейскую торговлю для добросовестных предпринимателей.
Преступники массово декларировали фиктивные поставки получателям в других странах ЕС, пользуясь освобождением от НДС на границе. Затем товары отправлялись на черный рынок или продавались без какой-либо налоговой документации. НДС не уплачивался ни в стране въезда, ни в предполагаемой стране назначения — потому что последней просто не существовало.
Поддельные CMR и сеть фиктивных компаний
Ключевым элементом всей системы было создание документации для подтверждения подлинности фиктивных товарных потоков. Для этой цели использовалась сеть, созданная на основе вымышленных международных договоров.rodoНакладные (документы CMR), которые якобы подтверждают доставку груза указанным конечным получателям. CMR — это основополагающий документ в автомобильных грузоперевозках; его фальсификация является не только налоговым правонарушением, но и прямым посягательством на целостность всей системы транспортной документации в Европе.
В то же время разветвленная сеть подставных компаний, известных как «подставные компании», скрывала личности реальных покупателей и придавала правдоподобие, казалось бы, законным сделкам. Эти компании существовали исключительно на бумаге, были зарегистрированы в различных государствах-членах и служили дополнительными слоями маскировки для преступного потока средств и товаров. Кроме того, злоумышленники занижали таможенную стоимость импортируемых грузов и манипулировали их тарифной классификацией, еще больше уменьшая основания для потенциальных таможенных пошлин.
Что было вывезено контрабандой и куда это попало?
В основном, незаконный импорт был направлен на категории товаров, считающихся высокорискованными с точки зрения торгового мошенничества. Следователи выделили три основные группы товаров, импортируемых из Китая:
- Текстиль и одежда — товары, подверженные занижению таможенной стоимости, часто классифицируемые таким образом, что это позволяет применять более низкие тарифные ставки.
- Обувь — категория товаров, особенно уязвимая для демпинга цен и манипулирования тарифами в трансграничной торговле.
- Электровелосипеды (e-bikes) — дорогостоящий продукт, на который ЕС вводит дополнительные антидемпинговые пошлины в отношении импорта из Китая, что делает уклонение от этих сборов особенно выгодной практикой.
Товары ввозились в ЕС через польско-белорусский пограничный переход, что вписывается в более широкий контекст увеличения притока импорта с Дальнего Востока через восточную часть ЕС. Будучи одним из крупнейших логистических центров ЕС и страной, имеющей прямую линию транзита из Азии, Польша, таким образом, оказалась в центре общеевропейской преступной операции.
Географический охват и международная координацияrodowa
Масштаб и сложность операции потребовали скоординированных действий таможенных и правоохранительных органов нескольких стран одновременно. Помимо Польши, в операции участвовали службы Бельгии, Германии, Словении и Венгрии. OLAF проводила физические досмотры в Бельгии и Польше, а следователи анализировали архивные изображения рентгеновских снимков, полученных в ходе досмотров на пунктах пропуска на границе ЕС.
Ключевым элементом расследования было получение доказательств от законных логистических операторов и компаний электронной коммерции. Это особенно важный тревожный сигнал — некоторые легальные транспортные и экспедиторские компании могли невольно стать звеньями в цепочке поставок, контролируемой преступной сетью. Их документы, инфраструктура и репутация потенциально использовались без их ведома или согласия.
Генеральный директор OLAF Петр Клемент подчеркнул, что организованные налоговые преступления такого рода затрагивают не только государственные финансы. Недобросовестные импортеры, не несущие расходов на таможенные пошлины и НДС, могут предлагать товары по ценам, недоступным для законопослушных предприятий, что приводит к систематическому вытеснению честных торговцев с рынка и постоянному искажению конкуренции по всей цепочке создания стоимости.
Перспектива оценки рисков: Что означает этот случай для TSL и логистической отрасли?
Для риск-менеджеров, владельцев транспортных и экспедиторских компаний, а также финансовых учреждений, обслуживающих сектор транспортных и экспедиторских услуг, выявленный OLAF и EPPO случай имеет весьма специфические и серьезные оперативные последствия.
Риск солидарной ответственности
В соответствии с таможенным законодательством ЕС, участники цепочки поставок, включая таможенные органы, операторов временного хранения, экспедиторов и автотранспортные компании, могут быть привлечены к ответственности за солидарная ответственность за неуплаченные таможенные и налоговые пошлиныЕсли власти докажут, что они не проявили должной осмотрительности при проверке подрядчиков и грузов, на практике это означает, что транспортная компания, перевозившая поддельные товары, может столкнуться с начислениями таможенных и налоговых органов на миллионы евро — даже если формально она была лишь субподрядчиком.
Эффект домино и платежные тупики
Внезапное бремя важных налоговых и таможенных решений для логистических компаний резко увеличивает риск их банкротства. Компании, не создавшие достаточных резервов и не имеющие отлаженных процедур управления таможенными рисками, могут оказаться в кризисе ликвидности в течение нескольких недель после получения административного решения. Учитывая плотность кооперативных отношений в отрасли логистики и таможенного оформления — где один оператор часто является клиентом, субподрядчиком и кредитором десятков других организаций — такая ситуация может спровоцировать эффект домино, приводящий к многомиллионным задержкам платежей. по всему региону Центральной Европы.
Последствия для процедур "Знай своего клиента" и "Отмывания денег".
Дело OLAF должно послужить поводом для пересмотра процедур проверки подрядчиков (KYC — «Знай своего клиента») и оценки рисков отмывания денег (AML) в каждой компании, даже косвенно связанной с импортом товаров из Азии. Особое внимание следует уделить следующим аспектам:
- Клиенты, регистрирующиеся непосредственно перед совершением сделки. — Короткая история компании с большими объемами заказов — один из классических тревожных сигналов.
- Несоответствия в отгрузочной документации. — Расхождения между CMR и другими сопроводительными документами должны немедленно передаваться в отдел по соблюдению нормативных требований.
- Чрезмерная текучесть кадров в структуре собственности подрядчика. — Быстрая смена акционеров или руководства может указывать на использование компании в корыстных целях в рамках схемы «карусельного» распределения.
- Цены заказов ниже рыночных. — Если вознаграждение за транспортные или экспедиторские услуги неоправданно низкое, стоит задаться вопросом, откуда берется прибыль организатора цепочки поставок.
- Частые изменения пункта назначения груза во время транзита. — один из характерных признаков злоупотребления процедурой Т1
Роль соблюдения нормативных требований в логистических компаниях
Опыт, полученный в ходе расследования этого случая, показывает, что честные операторы логистики могут невольно стать инструментом в руках организованных преступных группировок. Создание внутренних процедур проверки грузов, клиентов и таможенной документации больше не является просто возможностью — оно становится необходимое условие для выживания на рынкеКомпании, инвестирующие в обучение таможенному праву, внедряющие системы выявления подозрительных транзакций и устанавливающие партнерские отношения с авторитетными таможенными органами, не только снизят собственные юридические риски, но и станут более надежными партнерами для финансовых учреждений и крупных клиентов.
Резюме: Сигнал для всего сектора.
Операция OLAF и EPPO в апреле 2026 года — это не только впечатляющий успех для этих служб, но и яркое напоминание о том, что европейская таможенная система, несмотря на свою сложность, не является непроницаемой для организованной преступности. Ущерб в размере 197 миллионов евро, девять арестов и многое другое.rodoЭта операция с участием пяти государств-членов рисует картину угрозы, выходящей далеко за рамки одного уголовного дела.
Для сектора автомобильных перевозок и логистики в Центральной Европе это следует рассматривать как тревожный сигнал первостепенной важности. Растущее ценовое давление, фрагментированные цепочки поставок и массовый приток дешевого импорта из Азии создаютrodoВ этой среде недобросовестные практики могут процветать под прикрытием, казалось бы, законных действий. Только компании, которые активно управляют таможенными и налоговыми рисками, инвестируют в проверку добросовестности подрядчиков и создают культуру соблюдения нормативных требований, смогут эффективно защитить себя от последствий — как финансовых, так и репутационных — участия в чужих действиях.




