

Útok USA na Irán spôsobil prudký nárast cien ropy. Európska doprava a logistika sú pod vážnym tlakom.
Vojenské útoky USA na Irán vyvolali 31. augusta 2026 prudký rast cien ropy — Brent prekročil 90 dolárov za barel, pričom počas jednej obchodnej seansy zdražel o viac ako 3%. Európsky dopravno-logistický sektor čelí drastickému rastu prevádzkových nákladov, vlne zvyšovania prepravných sadzieb a reálnemu riziku bankrotu mnohých menších dopravcov. Situácia hrozí spustením druhotných inflačných účinkov, čo komplikuje menovú politiku ECB a hospodárske vyhliadky celej eurozóny.
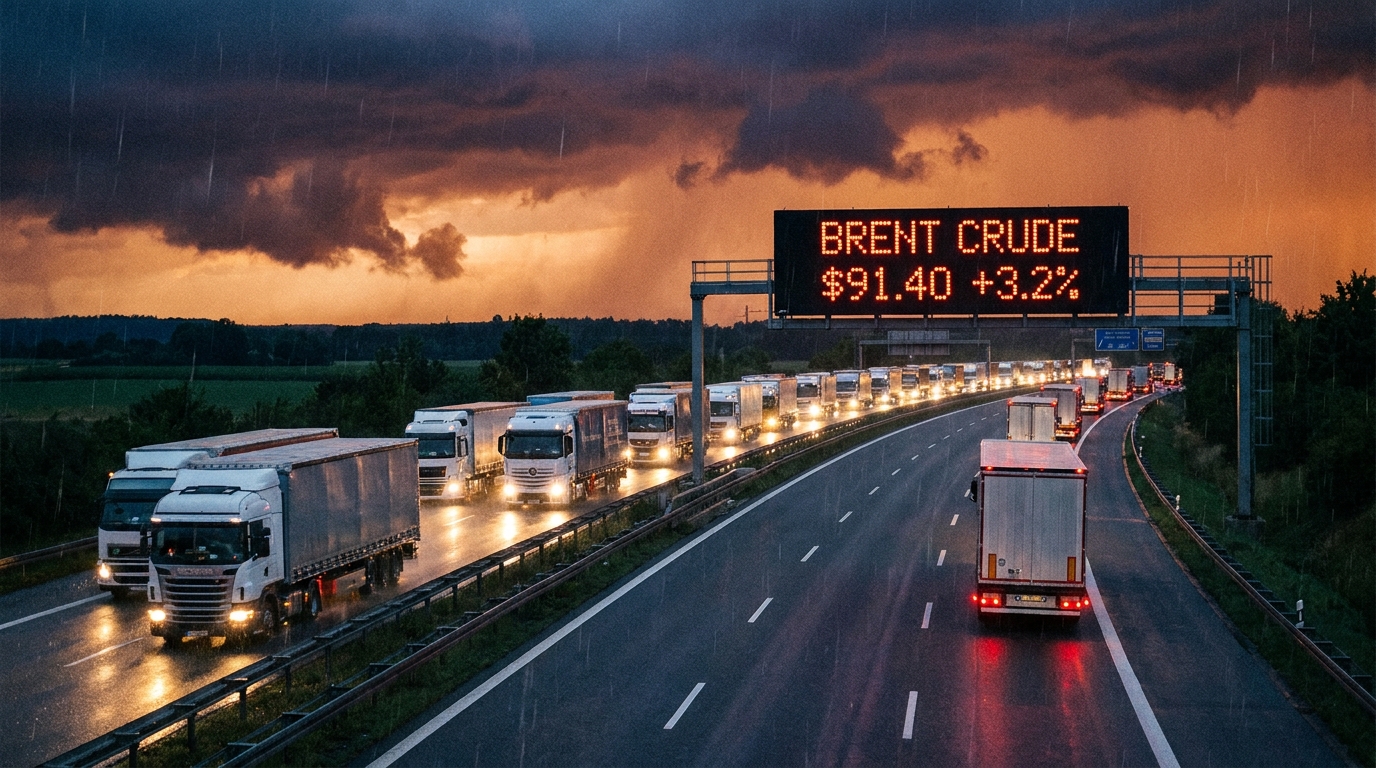
V pondelok 31. augusta 2026 čelili európske a globálne komoditné trhy jednému z najväčších cenových šokov za posledné roky. Bezprostredným spúšťačom boli správy o vojenských úderoch Spojených štátov na strategické zariadenia nachádzajúce sa na iránskom území. Reakcia trhu bola rýchla a brutálna – ropa Brent, hlavný benchmark pre Európu, prelomila psychologickú bariéru 90 dolárov za barel a zaznamenala zisk viac ako 3 % za jednu obchodnú seansu. Pre dopravný a logistický priemysel na starom kontinente tento signál znamená jednu vec: je čas na podrobné preskúmanie expozície voči riziku a okamžité ochranné opatrenia.
Hormuzský prieliv – globálne úzke hrdlo opäť v centre pozornosti
Aby sme pochopili rozsah reakcie trhu, musíme sa ponoriť do geografie a štatistiky. Hormuzský prieliv, úzka šija spájajúca Perzský záliv s Indickým oceánom, je jednou z najstrategickejších vôd na svete. Odhaduje sa, že ním prechádza 20 až 30 percent všetkých svetových dodávok ropy – vrátane vývozu zo Saudskej Arábie, Spojených arabských emirátov, Kuvajtu, Iraku a samotného Iránu. V prípade akéhokoľvek ozbrojeného konfliktu, ku ktorému dôjde v bezprostrednej blízkosti tejto vodnej plochy, finančné trhy automaticky spustia mechanizmus, ktorý dramaticky zvyšuje tzv. rizikovú prémiu.
Správy o tom, že útoky boli zamerané na infraštruktúru nachádzajúcu sa v oblastiach obzvlášť blízko tejto strategickej trasy, vyvolali okamžitú reakciu investorov a obchodníkov – panický predaj iných aktív a masívne nákupy ropy ako ochranu pred rizikom prerušenia dodávok. Absencia jasných signálov o deeskalácii od žiadneho zo zúčastnených subjektov znamená, že analytici nevylučujú scenár, v ktorom by ceny ropy Brent mohli vystúpiť na 100 dolárov za barel, ak by sa do konfliktu začali zapájať ďalší regionálni hráči.
Cestná doprava: okamžite a najbolestivejšie
Zo všetkých sektorov európskeho hospodárstva práve sektor TSL – doprava, špedícia a logistika – pocíti geopolitický šok najrýchlejšie a najpriamejšie. Je to spôsobené jednoduchou, ale neúprosnou aritmetikou nákladov. Palivo, konkrétne motorová nafta B7 alebo HVO používaná v ťahačoch s návesmi a dodávkových vozidlách, zvyčajne predstavuje 25 až 40 percent celkových prevádzkových nákladov dopravcu. Žiadne iné odvetvie – okrem letectva a námornej dopravy – nie je tak priamo a štrukturálne závislé od ceny ropy.
Dopad rastúcich cien ropy na veľkoobchodné a maloobchodné ceny nafty nie je okamžitý, ale vzhľadom na súčasné trhové podmienky čerpacie stanice a veľkoobchodníci často aktualizujú svoje cenníky vopred a očakávajú ďalšie zvýšenie. To znamená, že vodiči a prevádzkovatelia vozových parkov pocítia dopad priamo na čerpacej stanici už v priebehu niekoľkých pracovných dní od pondelkového šoku.
Marže odvetvia: už aj tak napäté
Kľúčovým kontextom pre posúdenie závažnosti situácie je skutočnosť, že európsky dopravný priemysel vstupuje do tejto krízy výrazne finančne oslabený. V posledných rokoch sa nahromadilo množstvo nepriaznivých javov:
- Rastúce náklady na pracovnú silu — zvýšenie minimálnych miezd v západoeurópskych krajinách a implementácia balíka mobility prinútili dopravcov zo strednej a východnej Európy radikálne prehodnotiť svoje obchodné modely a štruktúry odmeňovania vodičov.
- Vysoké úrokové sadzby — počas značnej časti posledného obdobia európsky dopravný sektor financoval investície do vozového parku (lízing, pôžičky) vrodozoči-voči rekordne vysokým nákladom na peniaze, ktoré výrazne zaťažili súvahy mnohých spoločností.
- Rastúce cestné mýto — čoraz viac európskych krajín zavádza alebo sprísňuje svoje mýtne systémy (vrátane Nemecka v oblasti vyúčtovania emisií CO₂), čím sa zvyšujú prevádzkové náklady na každý kilometer trasy.
- Tlak zo strany veľkých klientov — Obchodné reťazce a výrobcovia sa neustále snažia udržiavať alebo znižovať sadzby za prepravu, čím sa prevádzkové marže dopravcov sťahujú na historicky nízke úrovne.
V tejto súvislosti je akýkoľvek prudký nárast cien pohonných hmôt pre mnohé dopravné spoločnosti – najmä tie menšie a stredné – doslova ranou, ktorá by sa mohla ukázať ako posledná kvapka. Spoločnosti, ktoré sa nezabezpečili vhodnými palivovými doložkami vo svojich zmluvách (tzv. Fuel Adjustment Factor alebo Bunker Adjustment Factor) alebo nezaviedli zaisťovacie nástroje na futures trhu, sa ocitnú v mimoriadne ťažkej situácii.
Vlna bankrotov v strednej a východnej Európe – reálna hrozba
Dopravný sektor v strednej a východnej Európe, a najmä v Poľsku, ktoré je jedným z najväčších prevádzkovateľov cestnej dopravy v celej Európskej únii, je v tejto súvislosti obzvlášť zraniteľný. Poľskí dopravcovia spoločne prevádzkujú jeden z najväčších vozových parkov nákladných vozidiel v Európe a väčšina ich obchodných modelov sa spolieha na fungovanie s veľmi nízkymi maržami a zároveň na zachovanie zmlúv uzavretých v podmienkach pred palivovou krízou.
Na základe analýzy finančnej štruktúry subjektov monitorovaných systémom EURODEBT.eu možno predpokladať, že najviac vystavené riziku náhleho zhoršenia finančnej likvidity budú:
- Malé dopravné spoločnosti zamestnávanie až 10 – 15 vodičov, bez kapitálových rezerv a so schopnosťou rýchlo prerokovať zmluvné podmienky s dodávateľmi.
- Dopravcovia prevádzkujúci trasy s nízkym jednotkovým ziskom — najmä v segmente prepravy sypkého tovaru a kontajnerov, kde je cenová konkurencia najsilnejšia.
- Spoločnosti s vysokým krátkodobým dlhom, ktorej model financovania je založený na intenzívnom využívaní faktoringu alebo úverov na prevádzkový kapitál s variabilnou úrokovou sadzbou.
- Podniky bez účinných doložiek o palivách v dlhodobých zmluvách s príjemcami služieb.
Historické precedensy – vrátane vlny bankrotov po prudkom náraste cien pohonných hmôt v rokoch 2022 a 2008 – jasne naznačujú, že takéto cenové šoky vedú k zvýšenému počtu žiadostí o reštrukturalizáciu a vyhlásení bankrotu do 3 až 6 mesiacov od ich vzniku.
Masívne zvýšenie prepravných sadzieb – istota, nie scenár
Logika trhu je v tomto prípade neúprosná: dopravné spoločnosti, ktoré prežijú cenový šok, budú mať iba jeden obranný nástroj: zvýšenie prepravných sadzieb. Preto by sa zvýšenie cien prepravy v Európe nemalo považovať za možný scenár, ale za určitý dôsledok súčasných udalostí. Jedinou otázkou je rozsah a tempo tohto zvyšovania.
Priame účinky pocítia v prvom rade tí, ktorí si prepravné služby objednávajú: výrobcovia rôzneho tovaru, maloobchodné reťazce a logistickí operátori. Títo, ktorí pôsobia ako sprostredkovatelia, budú následne nútení preniesť vyššie náklady na svojich koncových zákazníkov. Nepriamo, ale nevyhnutne, zvýšenie prepravných sadzieb ovplyvní ceny produktov dostupných koncovým spotrebiteľom – a to ako na poľskom trhu, tak aj v celej Európskej únii.
Efekt druhého kola: Inflácia späť v hre
Ekonómovia používajú termín „sekundárny efekt“ na opis mechanizmu, ktorým počiatočný inflačný impulz – v tomto prípade rastúce ceny ropy – postupne preniká celou ekonomikou a prejavuje sa v cenách nasledujúcich kategórií produktov a služieb. Logistika a doprava sú jedným z hlavných kanálov, ktorými sa tento efekt prenáša, pretože ovplyvňujú prakticky každý článok dodávateľského reťazca.
Návrat k zvýšenej inflácii v eurozóne a širšie v celej Európe je v súčasnej situácii veľmi pravdepodobný. Takýto vývoj udalostí by spôsobil vážne komplikácie pre Európsku centrálnu banku a centrálne banky jednotlivých krajín v regióne. Tieto inštitúcie donedávna signalizovali svoju pripravenosť pokračovať v cykle znižovania úrokových sadzieb na podporu hospodárskeho oživenia. Návrat k inflačnému tlaku by mohol tieto plány účinne zablokovať alebo dokonca vynútiť návrat k reštriktívnej menovej politike.
Vzhľadom na súčasný vplyv vysokých cien energií, drahých úverov a stagnujúceho dopytu sa riziko recesie alebo prinajmenšom stagflácie v eurozóne jednoznačne zvyšuje. Pre spoločnosti v sektore TSL by to znamenalo najhorší možný scenár: súčasný tlak na náklady a klesajúci objem objednávok.
Čo by mali manažéri rizík robiť teraz?
Vzhľadom na udalosti z 31. augusta 2026 je pasívne čakanie na vývoj situácie luxusom, ktorý si žiadna zodpovedná spoločnosť nemôže dovoliť. Nižšie uvádzame konkrétne odporúčania pre rôzne kategórie subjektov pôsobiacich v sektore TSL a súvisiacich odvetviach.
Pre prepravné a špedičné spoločnosti:
- Naliehavé opätovné prerokovanie dlhodobých zmlúv — okamžite osloviť zákazníkov s cieľom zaviesť alebo aktualizovať doložky o palive, ktoré automaticky upravia prepravné sadzby podľa aktuálnych cien nafty.
- Kontrola a aktualizácia spotových cenníkov — sadzby za služby poskytované bez dlhodobých zmlúv by mali okamžite odrážať novú úroveň nákladov na palivo.
- Analýza portfólia zmlúv z hľadiska expozície riziku — identifikácia zmlúv, v rámci ktorých spoločnosť nesie plné riziko zvýšenia nákladov, a vypracovanie stratégie ich postupného ukončenia alebo opätovného prerokovania.
- Zváženie zabezpečovacích nástrojov — v prípade väčších subjektov implementácia alebo preskúmanie uplatňovaných forwardových cenných papierov na trhu s ropou alebo naftou.
- Monitorovanie finančnej likvidity — zvýšená frekvencia interného reportovania o peňažných tokoch, najmä v oblasti nákladov na palivo a včasného inkasa pohľadávok.
Pre spoločnosti objednávajúce prepravné služby (výroba, obchod, elektronický obchod):
- Príprava na nevyhnutné zvyšovanie sadzieb — rozpočty na logistiku na nasledujúce štvrťroky by mali zohľadňovať scenár výrazného nárastu nákladov na dopravu.
- Overenie stavu kľúčových poskytovateľov dopravných služieb — rastúce riziko bankrotu dopravcov odôvodňuje intenzívnejšie finančné monitorovanie logistických partnerov vrátane overovania na platformách, ako je EURODESK.eu.
- Diverzifikácia základne poskytovateľov dopravných služieb — závislosť od jedného alebo viacerých dopravcov v krízovej situácii môže viesť k prerušeniu dodávateľského reťazca.
Pre finančné inštitúcie a poisťovne:
- Sprísnenie úverovej politiky voči subjektom zo sektora TSL, najmä tým so slabšími súvahami a bez zmluvnej zabezpečenosti paliva.
- Dôsledné monitorovanie pohľadávok — zvýšená pravdepodobnosť oneskorenia splácania záväzkov zo strany dopravcov odôvodňuje intenzívnejšiu kontrolu úverovej expozície.
- Revízia úverových a faktoringových limitov pre subjekty s vysokou mierou zadlženosti pôsobiace v cestnej doprave.
Strednodobý výhľad: trh sa rýchlo nevráti do rovnováhy
Aj keď sa vojenská situácia v Perzskom zálive stabilizuje rýchlejšie, ako pesimisti predpokladajú, komoditné trhy sa okamžite nevrátia na úrovne spred 31. augusta. Skúsenosti z predchádzajúcich geopolitických kríz (vrátane konfliktu medzi Ruskom a Ukrajinou v roku 2022 a útokov na ropnú infraštruktúru Saudskej Arábie v roku 2019) ukazujú, že po prudkom náraste sa ceny ropy stabilizujú na výrazne vyššej úrovni ako pred udalosťou, a to aj vtedy, keď bezprostredné riziko prerušenia dodávok pominulo.
To znamená, že odvetvie TSL sa musí pripraviť nie na jednorazový, dočasný šok, ale na fungovanie v podmienkach štrukturálne vyšších cien palív počas minimálne niekoľkých mesiacov. V takomto časovom horizonte spoločnosti bez dostatočnej zmluvnej flexibility a kapitálovej rezervy postupne stratia schopnosť plniť si súčasné záväzky.
Hodnotenie rizika EURODEBT.eu: Dopravný sektor pod drobnohľadom
V reakcii na udalosti z 31. augusta 2026 redakčný a analytický tím EURODEBT.eu zintenzívňujú monitorovanie subjektov v sektore dopravy a logistiky v strednej a východnej Európe. Manažéri rizík a majitelia firiem by mali venovať osobitnú pozornosť nasledujúcim varovným signálom u svojich partnerov:
- Oneskorené platby dodávateľom a subdodávateľom – prvý a najčastejší príznak problémov s likviditou.
- Znepokojujúce zmeny v štruktúre objednávok – náhle zrušenie zmlúv alebo drastické zníženie objemov môžu naznačovať prevádzkové ťažkosti.
- Zmeny v pravidlách nákupu pohonných hmôt – prechod z bezhotovostných na hotovostné platby môže naznačovať problémy s úverovými limitmi na čerpacích staniciach.
- Informácie o hromadnom prepúšťaní alebo znižovaní počtu zamestnancov – signály reštrukturalizácie pred formálnym konaním.
Európske skúsenosti z predchádzajúcich komoditných kríz jasne ukazujú, že bankrot veľkého alebo stredného dopravcu môže spustiť kaskádu problémov pre jeho partnerov, subdodávateľov a veriteľov – často bez predchádzajúceho varovania. Overovanie finančnej situácie obchodných partnerov v dopravnom sektore sa v súčasnosti nestáva voliteľným nástrojom due diligence, ale základnou požiadavkou riadenia prevádzkových rizík.
Sčítanie
Udalosti z 31. augusta 2026 otriasli európskym sektorom prepravy tovaru cez ropu (TSL) v čase, keď bolo odvetvie už oslabené mesiacmi tlaku na ceny. Prekročenie 90 dolárov za barel ropy Brent nie je len abstraktným číslom na burzách – je to priama hrozba pre finančnú likviditu tisícov prepravných spoločností, signál blížiaceho sa zvýšenia prepravných sadzieb a potenciálny spúšťač ďalšej vlny inflácie na kontinente. Čas pasívneho pozorovania sa skončil – a to ako pre dopravcov, ktorí sa snažia o zmluvnú ochranu, tak aj pre spoločnosti, ktorých dodávateľské reťazce závisia od stability dopravného sektora.




