

Dlh poľských dopravcov prekročil 1,32 mld PLN. Správa odhaľuje rozsah krízy v dopravnom odvetví
Zadlženie poľského sektora cestnej nákladnej dopravy dosiahlo rekordnú úroveň 1,32 miliardy zlotých a počet firiem so záväzkami po splatnosti prekročil 23 700 subjektov. Za krízu sú zodpovedné rastúce náklady na pohonné látky, neprispôsobené prepravné sadzby v dlhodobých zmluvách a chronické platobné problémy — 92 percent dopravcov nedostáva platby včas. Situácia predstavuje vážne varovanie pre všetky firmy využívajúce služby poľských dopravných operátorov.
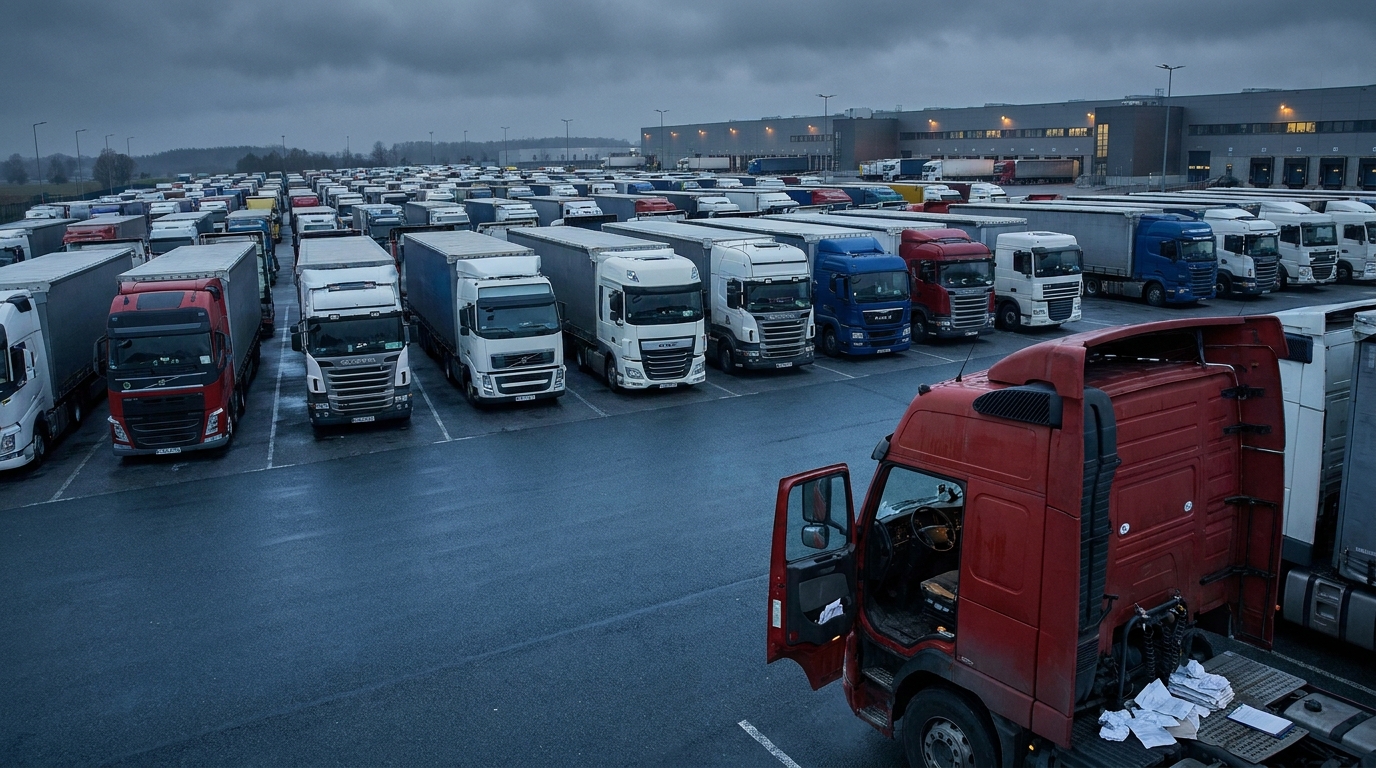
Celkové zadlženie poľského sektora cestnej nákladnej dopravy dosiahlo v novembri 2026 alarmujúcu úroveň 1,32 miliardy zlotých. Údaje Národného registra dlhov ukazujú, že viac ako 23,7 tisíca firiem zápasí s finančnými záväzkami po splatnosti. Je to jasný signál, že stav jedného z pilierov európskej logistiky sa systematicky zhoršuje — a riziko pre firmy spolupracujúce s poľskými dopravcami rastie z mesiaca na mesiac.
Rozsah zadlženia: čísla, ktoré by mali znepokojovať každého manažéra rizík
Podľa najnovšej správy Národného registra dlhov vzrástol počet dopravných subjektov so záväzkami po splatnosti medziročne o viac ako 700 firiem, čo predstavuje nárast približne o 3,1 %. Samotný nárast počtu dlžníkov by bol znepokojujúcim signálom — v spojení s celkovou sumou dlhov presahujúcou 1,32 mld. PLN sa však obraz stáva jednoznačne alarmujúcim.
Dôležité je, že priemerný dlh na jeden podnik mierne klesol a v súčasnosti predstavuje 55 700 PLN. Na prvý pohľad by to mohol byť signál zlepšenia — v skutočnosti však tieto údaje iba ukazujú, že kríza zasahuje čoraz širší okruh subjektov, nie že sa jednotlivým firmám darí lepšie. Celková suma zostáva rekordná a počet ohrozených firiem — najvyšší za posledné roky.
Predseda KRD Adam Łącki zdôrazňuje, že ide o systémový problém, nie o vlnu jednotlivých ťažkostí. Dopravcovia nestrácajú schopnosť splácať záväzky ani tak pre vlastné manažérske chyby, ako skôr padajú do pasce vytvorenej štruktúrou trhu: rastúcich prevádzkových nákladov, sadzieb za prepravu, ktoré nedržia krok s rastom nákladov, a chronického meškania platieb zo strany objednávateľov.
Palivo a zmluvy: pasca, do ktorej padajú tisíce firiem
Hlavnou hnacou silou krízy je nepriaznivá kombinácia rastu cien paliva a nedostatku vhodných zmluvných mechanizmov, ktoré by dopravcov pred týmto rizikom chránili.
Údaje Medzinárodnej únie cestnej dopravy (IRU) za druhý štvrťrok 2026 ukazujú, že ceny nafty v Európskej únii vzrástli v priemere o 12 %. Je to obrovská záťaž pre firmy, v ktorých palivo predstavuje od viac ako desať až po viac ako tridsať percent všetkých prevádzkových nákladov, v závislosti od druhu a rozsahu vykonávanej prepravy.
Firmám pôsobiacim na spotovom trhu sa vo väčšine prípadov podarilo premietnuť tento nárast do cien objednávok — jednorazové sadzby vzrástli približne o 11 %. Problém však spočíva v dlhodobých zmluvách, kde sadzby za prepravu vzrástli len o 6 % — teda o polovicu menej než samotné náklady na palivo. Výsledkom je systematické zmenšovanie prevádzkových marží dopravcov, ktorí svoj podnikateľský model založili na viacmesačných zmluvách s veľkými odosielateľmi.
Obzvlášť ničivý vplyv má absencia palivových doložiek v značnej časti dlhodobých prepravných zmlúv. Takéto doložky umožňujú automaticky upravovať sadzbu za prepravu podľa zmien cien paliva, čo je na vyspelých logistických trhoch štandardný nástroj riadenia nákladového rizika. Tam, kde doložky chýbajú, musia dopravcovia rozdiel v nákladoch znášať sami — na úkor vlastnej finančnej likvidity.
Opätovné rokovania o zmluvách sa pre väčšinu firiem ukazujú ako slepá ulička. Veľkí odosielatelia — obchodné reťazce, výrobcovia či prevádzkovatelia skladov — majú výrazne silnejšiu vyjednávaciu pozíciu než malí a strední dopravcovia. V praxi stoja dopravné firmy pred voľbou: prijať nevýhodné podmienky a dúfať v prežitie alebo sa vzdať zmluvy a riskovať stratu stabilného toku objednávok.
Platobná neschopnosť v reťazci: 92 % firiem nedostáva peniaze načas
Rovnako vážnym problémom — a pre mnohé firmy dokonca závažnejším než náklady na palivo — sú platobné prieťahy. Prieskum, ktorý uskutočnila spoločnosť Keralla Research na objednávku Bibby Financial Services, prináša šokujúce údaje: 92 % poľských dopravných firiem pravidelne dostáva platby po termíne stanovenom v zmluve.
Medián hodnoty pohľadávok po splatnosti vzrástol zo 75 500 PLN na 90 000 PLN. To znamená, že priemerný poľský dopravca v danom okamihu čaká na úhradu faktúr v celkovej hodnote viac ako 90 tisíc zlotých — pričom musí priebežne uhrádzať vlastné záväzky.
Práve tu je jadro problému finančnej likidity v doprave. Podnikateľský model odvetvia sa totiž vyznačuje zásadnou asymetriou peňažných tokov: náklady — tankovanie, mzdy vodičov, lízingové splátky za vozidlá, poistné a servisné výdavky — treba uhrádzať vopred. Príjmy však prichádzajú s výrazným oneskorením, často po 30, 60 a niekedy až po 90 dňoch od vykonania služby.
Keď k tejto asymetrii pridáme predlžujúce sa meškanie platieb zo strany objednávateľov, vzniká hotový recept na dlhovú špirálu. Dopravcovia v snahe zachovať prevádzkovú kontinuitu siahajú po prevádzkových úveroch alebo faktoringu — čím vytvárajú dodatočné finančné náklady, ktoré ešte viac zaťažujú ich už aj tak oslabené marže. Tí, ktorí nemajú prístup k externému financovaniu alebo nechcú znášať jeho náklady, začínajú sami meškať s platbami svojim dodávateľom — čím vytvárajú druhotné platobné prieťahy v celom dodávateľskom reťazci.
Kto je najviac ohrozený? Profil dlžníka a mapa geografického rizika
Údaje KRD umožňujú presne určiť, ktoré segmenty trhu znášajú najväčšiu záťaž krízy.
Štruktúra subjektov: mikropodnikatelia pod najväčším tlakom
Takmer dve tretiny všetkých zadlžených dopravných firiem tvoria fyzické osoby podnikajúce samostatne. Ich celkový počet presahuje 15 tisíc subjektov a suma nedoplatkov dosahuje 750 mil. PLN. Títo dopravcovia — často vlastníci jedného alebo niekoľkých nákladných áut — pôsobia bez finančnej rezervy v podobe kapitálových rezerv, prístupu na kapitálové trhy či podpory podnikovej skupiny. Každé týždňové meškanie platby od objednávateľa pre nich môže znamenať neschopnosť včas zaplatiť lízingovú splátku alebo poistné.
Medzi najzadlženejšími subjektmi vynikajú dva prípady: dopravca z okresu Otwock s dlhom blízkym 7 mil. PLN a dopravná spoločnosť z Nowého Tomyśla s nedoplatkami dosahujúcimi 7,6 mil. PLN. Oba prípady ukazujú, že extrémne problémy s likviditou postihujú malých prevádzkovateľov aj firmy s o niečo väčším rozsahom činnosti.
Geografická mapa zadlženia: tri vojvodstvá pod drobnohľadom
Z územného hľadiska sa najväčšia koncentrácia dlhov dopravcov nachádza v troch regiónoch, ktoré sú zároveň najväčšími logistickými a dopravnými centrami v Poľsku:
- Mazovsko — celkové zadlženie 260,6 mil. PLN zahŕňajúce 4 608 firiem. Tento región sústreďuje najväčší počet dopravných subjektov, čo sa premieta do absolútnej dominancie v rebríčku zadlženia.
- Sliezsko — zadlženie na úrovni 190,1 mil. PLN. Dôležité je, že práve tu sa zaznamenáva najvyšší priemerný dlh na firmu, presahujúci 67 000 PLN — výrazne nad celoštátnym priemerom. Silná koncentrácia priemyslu a logistiky vytvára vysoký počet dlhodobých zmlúv, ktoré sa — ako bolo uvedené vyššie — pri rastúcich prevádzkových nákladoch ukazujú ako pasca.
- Veľkopoľsko — nedoplatky vo výške 180,5 mil. PLN, región, ktorý je už roky jedným z motorov poľskej logistiky, najmä pri obsluhe západných smerov.
Firmy, ktoré zvažujú nadviazanie alebo pokračovanie spolupráce s dopravcami z týchto vojvodstiev, by mali postupovať mimoriadne obozretne a zaviesť dôkladné postupy overovania platobnej schopnosti partnerov.
Veritelia a dlžníci: kto stráca najviac?
Kríza v doprave nie je len problémom samotných dopravcov — má rozsiahly vplyv na iné odvetvia a finančné inštitúcie.
Najväčšími veriteľmi poľských dopravných firiem sú finančné a poisťovacie inštitúcie — banky, lízingové spoločnosti a inkasné spoločnosti. Celková suma ich pohľadávok voči dopravnému sektoru predstavuje 884,6 mil. PLN. Táto suma odráža rozsah závislosti dopravného odvetvia od externého financovania vozidiel a prevádzkovej činnosti. Keď dopravcovia strácajú likviditu, ako prví to pociťujú práve lízingové spoločnosti a banky.
Na druhom mieste sa nachádza palivový sektor s pohľadávkami približne 241,2 mil. PLN. Čerpacie stanice a distribútori nafty poskytujú dopravcom obchodné úvery — a čoraz častejšie sa nevedia dočkať splatenia. Preto toľké čerpacie stanice a distribútori sprísňujú úverové podmienky alebo požadujú platby v hotovosti od firiem so spochybňovanou finančnou situáciou.
Samotní dopravcovia sú zároveň obeťami reťazca neuhradených záväzkov. Dopravné odvetvie čaká na 170 mil. PLN od vlastných dlžníkov — predovšetkým obchodných firiem, priemyselných subjektov a stavebných podnikov. Je to jasný dôkaz, že platobné prieťahy majú systémový a kaskádový charakter: oneskorenia v jednej fáze dodávateľského reťazca sa rýchlo prenášajú na ďalšie články.
Zmenšovanie trhu: varovné signály pre európsku logistiku
Opísaná kríza likvidity začína priamo ovplyvňovať štruktúru a potenciál poľského dopravného trhu. Údaje Hlavného inšpektorátu cestnej dopravy (GITD) ukazujú, že za iba pol roka sa počet firiem s licenciou na medzinárodnú dopravu znížil o 644 subjektov. Toto tempo výrazne prevyšuje prirodzenú obmenu trhu vyplývajúcu z ukončenia činnosti, fúzií či prevzatí.
Prieskumy trhu zároveň ukazujú, že takmer polovica dopravných firiem úplne pozastavila všetky investičné a rozvojové plány. Namiesto modernizácie vozového parku, investícií do nových technológií či rozširovania rozsahu činnosti sústreďujú tieto firmy všetky zdroje výlučne na prežitie aktuálneho obdobia. V horizonte viac ako desiatich mesiacov to znamená starnutie vozového parku, rastúce servisné náklady a klesajúcu konkurencieschopnosť poľských dopravcov na európskom trhu.
Poľský vozový park je jednou z najväčších a najdôležitejších súčastí európskeho logistického systému. Poľské nákladné autá vykonávajú obrovskú časť prepravy v rámci EÚ a poľskí vodiči patria k najpočetnejším skupinám profesionálnych vodičov na európskych cestách. Zmenšovanie tohto potenciálu — v dôsledku bankrotov, odobratia licencií alebo zmrazenia investícií — sa priamo premieta do dostupnosti prepravných kapacít v celej Európe, čo následne ovplyvňuje ceny prepravy a spoľahlivosť dodávateľských reťazcov.
Perspektíva podnikateľského rizika: čo by mali urobiť firmy spolupracujúce s poľskými dopravcami?
Pre manažérov rizík a vlastníkov logistických firiem v Európe prináša správa KRD niekoľko kľúčových praktických záverov.
Sprísniť procesy overovania obchodných partnerov
Pri viac ako 23 700 firmách so záväzkami po splatnosti môže byť štandardná kontrola v jednom registri alebo jediná úverová správa nedostatočná. Oplatí sa využívať overovanie z viacerých zdrojov — kombinovať údaje z KRD, registra GITD, lízingových databáz a platobnej histórie v odvetvových informačných systémoch. Osobitnú opatrnosť treba zachovať pri mikropodnikateľoch (samostatná podnikateľská činnosť) a firmách registrovaných v Mazovsku, Sliezsku a Veľkopoľsku, kde je koncentrácia dlhov najvyššia.
Monitorovať obchodných partnerov priebežne, nie jednorazovo
Finančná situácia dopravných firiem sa môže dynamicky meniť — najmä pri kolísajúcich cenách paliva a sezónnych výkyvoch dopytu po preprave. Jednorazové preverenie platobnej spoľahlivosti pri podpise zmluvy nechráni pred rizikom, ktoré sa prejaví o niekoľko mesiacov neskôr. Odporúča sa zaviesť mechanizmy priebežného monitorovania — upozornenia na nové záznamy o dlhoch alebo zmeny stavu licencie dopravcu.
Zohľadniť palivové riziko v štruktúre zmlúv
Firmy, ktoré uzatvárajú dlhodobé zmluvy s dopravcami a chcú si udržať stabilných, solventných logistických partnerov, by mali zvážiť zavedenie palivových doložiek ako štandardného prvku. Mechanizmus automatického prispôsobenia sadzby zmenám cien paliva chráni obe strany — odosielateľa pred náhlymi opätovnými rokovaniami a stratou dopravcu a samotného dopravcu pred poklesom marže vedúcim k bankrotu. Z dlhodobého hľadiska sú zmluvy bez palivových doložiek časovanou bombou, ktorá vytvára riziko pre poskytovateľa aj príjemcu služby.
Diverzifikovať základňu poskytovateľov dopravy
V situácii, keď má takmer každá ôsma dopravná firma záväzky po splatnosti, sa závislosť od jedného alebo dvoch dopravcov stáva vážnym prevádzkovým rizikom. Narušenie dodávok spôsobené náhlym bankrotom alebo pozastavením licencie kľúčového partnera môže mať katastrofálne dôsledky pre kontinuitu dodávateľského reťazca. Budovanie diverzifikovaného portfólia poskytovateľov dopravy — s primeranou rezervou kapacít a alternatívnymi trasami — je nevyhnutnou súčasťou riadenia logistického rizika v súčasných trhových podmienkach.
Zhrnutie: odvetvie na križovatke
Situácia poľského sektora cestnej dopravy v novembri 2026 je výsledkom viacerých prekrývajúcich sa nepriaznivých faktorov: rekordných prevádzkových nákladov, neprimeraných sadzieb za prepravu v dlhodobých zmluvách, chronického meškania platieb od objednávateľov a štrukturálnej slabosti tisícov mikropodnikateľov bez finančných bezpečnostných rezerv.
Zadlženie vo výške 1,32 mld. PLN, ktoré sa týka takmer 23 800 firiem, nie je štatistickou zaujímavosťou — je to reálne riziko pre každú firmu, ktorá si objednáva prepravu od poľských prevádzkovateľov alebo je súčasťou dodávateľského reťazca obsluhovaného poľskými nákladnými autami. Klesajúci počet licencovaných dopravcov, zmrazenie investičných plánov a rastúce dlhové špirály vytvárajú obraz odvetvia, ktoré sa bez hlbších štrukturálnych zmien — v oblasti zmluvného práva, platobnej politiky a dostupnosti financovania — môže v ďalších štvrťrokoch ocitnúť v ešte hlbšej kríze.
Pre manažérov rizík a logistické firmy z celej Európy predstavujú uvedené údaje jasný signál: je čas posilniť postupy overovania dopravných partnerov, diverzifikovať základňu dodávateľov a vedome riadiť zmluvné riziko v dodávateľskom reťazci.




