

Kríza v poľskej cestnej doprave: o 15% viac bankrotov v roku 2026 a miliardové zadlženie odvetvia TSL
Údaje za III štvrťrok 2026 odhaľujú najvážnejšiu krízu v poľskom sektore dopravy, špedície a logistiky za viac ako desaťročie: počet konkurzných konaní medziročne vzrástol o 15 percent, celkové zadlženie odvetvia prekročilo 1,32 miliardy zlotých a viac ako 1200 firiem potichu opustilo trh v priebehu jedného štvrťroka. Hlavnými príčinami sú vysoké náklady na obsluhu dlhu, štrukturálne hospodárske problémy Nemecka a rastúci regulačný tlak. Pre obchodných partnerov spolupracujúcich s poľskými dopravcami to znamená potrebu okamžitého sprísnenia politiky úverového rizika.
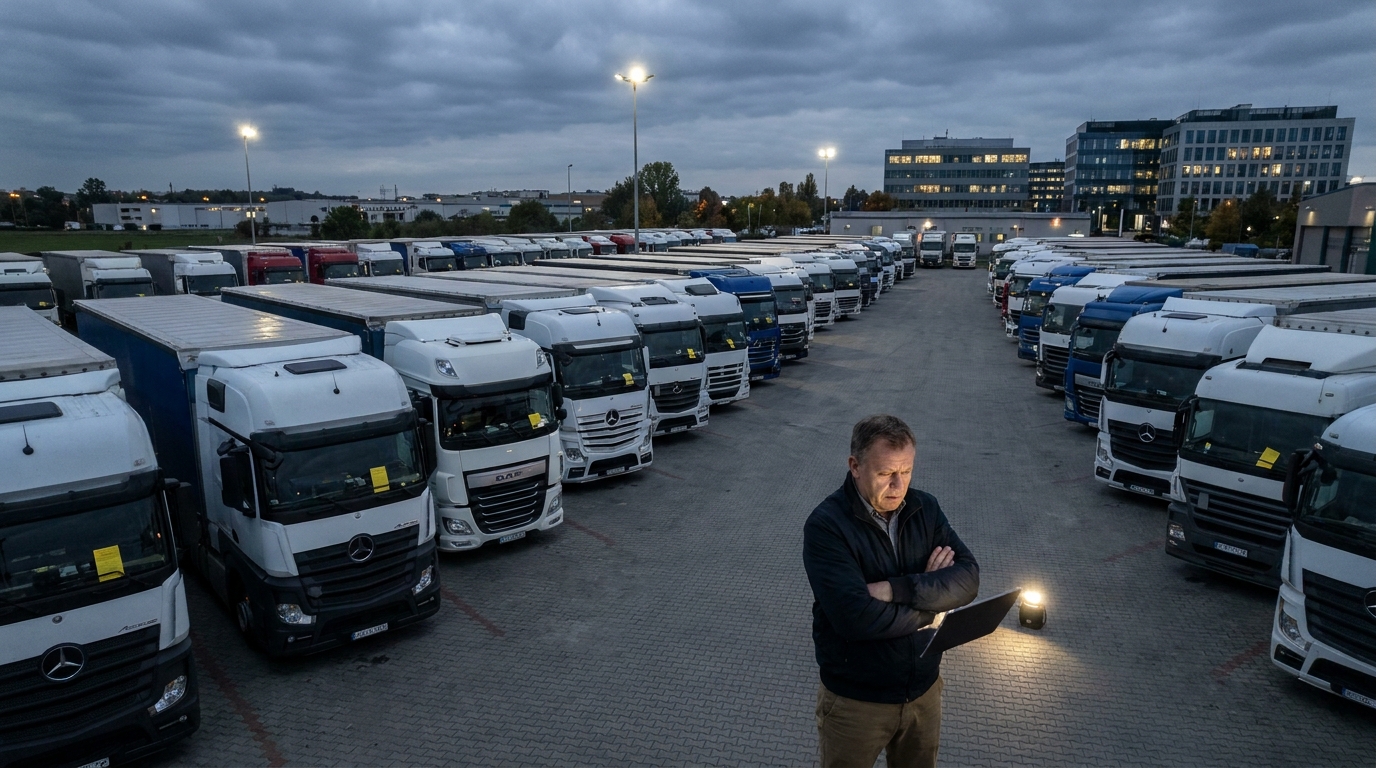
Poľské dopravné firmy sa ocitli v najťažšej finančnej situácii za viac ako desať rokov. Údaje za tretí štvrťrok 2026, ktoré zhromaždili popredné odvetvové portály a overili analytici EURODEBT.eu, nenechávajú nikoho na pochybách: sektor Doprava, Špedícia, Logistika (TSL) prechádza hlbokou štrukturálnou krízou, ktorej dôsledky pocítia nielen samotní dopravcovia, ale predovšetkým ich obchodní partneri — odosielatelia tovaru, špeditéri a poskytovatelia služieb na celom kontinente. Počet formálnych konkurzných a reštrukturalizačných konaní medziročne vzrástol o 15 percent, celkové zadlženie odvetvia prekročilo 1,32 miliardy zlotých a trh za jediný štvrťrok opustilo viac ako 1200 subjektov. Pre manažérov rizika a majiteľov firiem spolupracujúcich s poľskými dopravcami je čas konať práve teraz.
Rozsah problému: čísla, ktoré hovoria samy za seba
Odvetvie TSL sa už roky považuje za jeden z motorov poľského hospodárstva a kľúčový prvok európskych dodávateľských reťazcov. Poľská flotila nákladných vozidiel patrí k najväčším na kontinente a domáci dopravcovia zabezpečujú významnú časť objemu prepravy medzi východnou a západnou Európou. Toto zdanlivo silné postavenie na trhu však sektor neochránilo pred vlnou finančných ťažkostí, ktorá v uplynulých dvoch štvrťrokoch nabrala dramatické tempo.
Štatistické údaje za tretí štvrťrok 2026 poukazujú na 15-percentný nárast počtu konkurzných a reštrukturalizačných konaní v porovnaní s rovnakým obdobím predchádzajúceho roka. Ide o nárast, ktorý prekonáva najčiernejšie scenáre analytikov zo začiatku roka. Problémy s udržaním bežnej finančnej likvidity sa navyše podľa odhadov týkajú približne 24 tisíc dopravných podnikov registrovaných v Poľsku — teda nielen tých, ktoré formálne podali návrh na konkurz alebo začali sanačné konanie, ale aj desaťtisícov firiem balansujúcich na hranici platobnej schopnosti.
Obzvlášť znepokojujúcim javom je prudký nárast tzv. tichých odchodov z trhu (angl. silent exits). Len v treťom štvrťroku 2026 pozastavilo alebo úplne ukončilo činnosť viac ako 1200 dopravných firiem — bez veľkých oznámení, bez mediálnych správ, často bez upozornenia obchodných partnerov. Pre veriteľov je takéto zmiznutie obzvlášť nebezpečné: pohľadávky z nezaplatených faktúr prepadnú alebo sa dostanú do konkurznej podstaty, odkiaľ je ich vymoženie minimálne.
Príčiny krízy: súbeh nepriaznivých faktorov
Súčasné ťažkosti v poľskej doprave nie sú výsledkom jednej udalosti. Sú dôsledkom nahromadenia viacerých prekrývajúcich sa makroekonomických, trhových a regulačných problémov, ktoré spolu vytvárajú mimoriadne deštruktívne prevádzkové prostredie.
Vysoké náklady na obsluhu dlhu a erózia marží
Väčšina poľských dopravných firiem financuje svoju činnosť — najmä nákup a modernizáciu vozového parku — z bankových úverov a lízingu. V prostredí zvýšených úrokových sadzieb, ktoré pretrváva už niekoľko rokov, náklady na obsluhu týchto záväzkov drasticky vzrástli. Cenový tlak na prepravnom trhu zároveň systematicky znižoval prevádzkové marže. Dôsledok je ľahké predvídať: firmy, ktoré ešte pred niekoľkými rokmi dokázali bez problémov obsluhovať dlh z prevádzkových príjmov, sú dnes nútené siahať na hotovostné rezervy — rezervy, ktoré sa míňajú alarmujúcim tempom.
V kombinácii s narastajúcimi platobnými prieťahmi v dodávateľských reťazcoch — situáciou, keď špeditér čaká na úhradu od odosielateľa tovaru a sám medzitým dlhuje dopravcovi — vzniká dominový efekt, obzvlášť nebezpečný pre malé a stredné subjekty bez finančného vankúša.
Štrukturálna kríza na západnom trhu, najmä v Nemecku
Poľské dopravné odvetvie si vybudovalo konkurenčnú výhodu na obsluhe trás medzi západnou a východnou Európou a Nemecko historicky vytváralo najväčší objem objednávok pre poľské nákladné vozidlá. Hospodárstvo za Odrou však, žiaľ, zápasí so štrukturálnymi problémami, ktoré ďaleko presahujú hospodársky cyklus. Kríza automobilového sektora a strojárskeho priemyslu v Nemecku sa priamo premieta do menšieho množstva vyrobeného tovaru a následne — do drasticky obmedzenej ponuky nákladov na prepravu.
Výsledkom je zásadná nerovnováha medzi dostupným nákladným priestorom a skutočným dopytom. Na spotovom trhu vypukla ničivá cenová vojna, v ktorej prepravné sadzby za kilometer klesli pod hranicu rentability. Dopravné firmy prijímajú objednávky za ceny, ktoré de facto vytvárajú prevádzkové straty, aby zabezpečili nepretržitú prácu vodičov a splácali lízingové splátky — dúfajúc, že sa situácia zlepší. Vo väčšine prípadov sa táto nádej ukáže ako márna.
Nestabilita nákladov na palivo
Hoci ceny nafty na európskych veľkoobchodných trhoch vykazovali určité výkyvy, z pohľadu poľských dopravcov nepriniesli úľavu v miere dostatočnej na zlepšenie rentability. Palivo zostáva jednou z najdôležitejších zložiek variabilných nákladov v cestnej doprave a jeho nepredvídateľnosť sťažuje efektívne finančné plánovanie a vyjednávanie dlhodobých zmlúv s ochranou marže.
Bezprecedentný regulačný tlak
Právne požiadavky, ktoré sa pridávajú k prevádzkovým ťažkostiam, vytvárajú ďalšiu výzvu. Balík mobility, ktorého jednotlivé ustanovenia vstupovali do platnosti v uplynulých rokoch, obmedzil možnosti optimalizácie nákladov využívané časťou dopravcov. Pravidlá kabotáže, požiadavka návratu vozidla do krajiny registrácie a predpisy týkajúce sa vysielania vodičov sa premietli do reálneho rastu prevádzkových nákladov.
Na obzore sa črtá ďalšia zásadná regulačná zmena: zahrnutie cestnej dopravy do systému obchodovania s emisiami CO₂ (ETS2). Hoci je úplné zavedenie systému rozložené v čase, firmy už dnes musia plánovať investície do modernejšieho a ekologickejšieho vozového parku — v čase, keď sú ich účtovné bilancie v červených číslach. Pre mnohých dopravcov je to bremeno, ktoré bez externého financovania nedokážu uniesť, pričom prístup k nemu je — vzhľadom na zhoršené hodnotenie úverovej bonity — čoraz ťažší.
Geopolitika a prístup ku kapitálu
Pretrvávajúca geopolitická nestabilita v regióne strednej a východnej Európy negatívne ovplyvnila ochotu finančných inštitúcií vkladať kapitál do dopravného odvetvia. Banky a lízingové spoločnosti zvyšovaním požiadaviek na zabezpečenie a sprísňovaním úverových kritérií účinne odrezávajú malých a stredných dopravcov od prevádzkového kapitálu potrebného na každodenné fungovanie. Firmy, ktoré kedysi bez problémov refinancovali svoje dlhy, dnes narážajú na múr — a v dôsledku toho sa dostávajú do registrov dlžníkov alebo pred reštrukturalizačné súdy.
Riziko pre obchodných partnerov: čo by mali vedieť odosielatelia tovaru a špeditéri
Kríza v poľskej doprave nie je len problémom samotných dopravcov. Každý subjekt, ktorý spolupracuje s poľskou firmou TSL — bez ohľadu na to, či ide o odosielateľa tovaru, logistického operátora, colnú agentúru alebo autoservis — nesie merateľné finančné riziko. Nižšie uvádzame najdôležitejšie oblasti, ktorým treba venovať osobitnú pozornosť.
- Riziko straty záloh a preddavkov: Firmy vo finančných ťažkostiach môžu prijímať objednávky a zálohy bez toho, aby ich dokázali zrealizovať. V prípade vyhlásenia konkurzu je vrátenie takýchto prostriedkov mimoriadne náročné.
- Narušenie dodávateľského reťazca: Náhle zmiznutie dopravcu z trhu — vrátane vyššie uvedeného tichého odchodu — môže spôsobiť vážne problémy s plnením objednávok, najmä pri časovo citlivých nákladoch.
- Rastúce prepravné riziko: V čase krízy môžu niektorí dopravcovia zanedbávať poistenie nákladu alebo neplatiť poistné, čo znamená, že v prípade škody nemusí odosielateľ tovaru dostať odškodnenie.
- Nízka miera vymoženia pohľadávok: V poľských konkurzných a sanačných konaniach nezabezpečení veritelia obvykle získajú späť len zlomok svojich pohľadávok. Pri hromadných konkurzoch v jednom odvetví je situácia ešte ťažšia, pretože majetok na rozdelenie je obmedzený a rad veriteľov — dlhý.
Pohľad EURODEBT.eu: ako riadiť riziko v súčasných podmienkach
Vzhľadom na tak dynamicky sa zhoršujúcu situáciu v poľskom sektore TSL má zásadný význam okamžité preverenie a aktualizácia politiky riadenia rizík voči obchodným partnerom z tohto odvetvia. Nižšie uvádzame praktické odporúčania pre manažérov rizika a majiteľov firiem spolupracujúcich s poľskými dopravcami.
1. Sprísnenie kritérií úverového limitu
Doterajšie úverové limity pridelené dopravným firmám by sa mali bezodkladne prehodnotiť na základe aktuálnych finančných údajov obchodného partnera. Odporúčame získať aktuálne účtovné závierky, sledovať zápisy v Národnom súdnom registri a overiť stav spoločnosti v databázach dlžníkov. Subjekty, pri ktorých nie je možné získať aktuálne údaje, treba až do overenia považovať za zvýšené riziko.
2. Skrátenie lehôt splatnosti a posilnenie zabezpečenia
Štandardné 30- alebo 60-dňové lehoty splatnosti, ktoré boli v odvetví roky normou, treba dnes považovať za príliš dlhé obdobie expozície. Tam, kde je to možné, vyjednajte kratšie lehoty splatnosti alebo platbu pri dodaní. Pri väčších objemoch spolupráce zvážte požiadavku na dodatočné zabezpečenie: bankové záruky, akreditívy alebo registrované záložné práva na vozový park.
3. Intenzívnejšie sledovanie pohľadávok a rýchla eskalácia
Každé omeškanie s platbou v rozsahu 7 až 14 dní by sa malo považovať za varovný signál a bezodkladne eskalovať v procese vymáhania pohľadávok. V podmienkach krízy likvidity sú tieto omeškania zriedka dôsledkom náhodného prehliadnutia — najčastejšie sú prvým príznakom vážnejších problémov. Rýchla reakcia zvyšuje šance na vymoženie pohľadávok skôr, než firma vstúpi do formálneho konania.
4. Pravidelná kontrola kondície obchodného partnera
Jednorazové preverenie obchodného partnera pri nadviazaní spolupráce je dnes rozhodne málo. Odporúčame pravidelné — minimálne štvrťročné — sledovanie kľúčových varovných signálov: výskytu zápisov v registri dlžníkov, zmien vo vlastníckej štruktúre, fluktuácie zamestnancov či podávania návrhov na zápis do KRS týkajúcich sa reštrukturalizačných konaní.
5. Diverzifikácia základne dopravcov
Zo strategického hľadiska sa dnes oplatí prehodnotiť mieru koncentrácie spolupráce s jedným alebo niekoľkými dopravcami. Závislosť od subjektu, ktorý môže náhle opustiť trh, vytvára prevádzkové riziko, ktoré sa z dlhodobého hľadiska môže ukázať ako nákladnejšie než dočasná absencia cenovej optimalizácie.
Vyhliadky na ďalšie štvrťroky
Skončí sa kríza v poľskom odvetví TSL v najbližšom čase? Analytici sú pri optimistických prognózach opatrní. Štrukturálne problémy nemeckého priemyslu nezmiznú zo dňa na deň a korekcia nadmerne rozšírenej ponuky vozového parku na európskych trhoch môže trvať ešte niekoľko štvrťrokov. Blížiace sa zavedenie ETS2 si zároveň vynúti ďalšie investície, ktoré väčšina finančne slabších hráčov nebude schopná uniesť.
Pozitívnym scenárom by bolo postupné oživenie dopytu po preprave, ktoré sa — ak nastane — s najväčšou pravdepodobnosťou začne v zmluvnom segmente a až potom zlepší podmienky na spotovom trhu. Aj v optimistickom scenári však cyklus prispôsobenia trhu potrvá viac ako rok. Počas tohto obdobia treba počítať s ďalšími konkurzmi, ďalšou konsolidáciou trhu a ďalším rastom úverového rizika voči dopravcom.
Sektor vstúpil do fázy hlbokého prirodzeného výberu. Prežijú firmy so zdravými bilanciami, diverzifikovanými portfóliami objednávok a efektívnym riadením nákladov. Ostatné — a môže ich byť viac, než dnes uvádzajú oficiálne štatistiky — rozšíria rastúci zoznam subjektov v súdnych konaniach.
Zhrnutie: ochrana vlastnej likvidity ako priorita
Údaje za tretí štvrťrok 2026 by mali byť varovným signálom pre každý subjekt podnikajúci s poľským dopravným odvetvím. Vlna konkurzov, hromadné tiché odchody z trhu, miliardové zadlženie a deštruktívny cenový tlak vytvárajú prostredie, v ktorom sa štandardné postupy riadenia rizík môžu ukázať ako nedostatočné.
Ochrana vlastnej likvidity — prostredníctvom dôkladného preverovania obchodných partnerov, skracovania úverovej expozície a rýchlej reakcie na varovné signály — sa musí stať absolútnou prioritou. V krízových podmienkach je jedinou účinnou formou obrany proaktívna politika riadenia rizík, nie reaktívne vymáhanie pohľadávok.
Platforma EURODEBT.eu monitoruje finančnú kondíciu európskych dopravných a logistických firiem v reálnom čase. Odporúčame vám preveriť svojich obchodných partnerov zo sektora TSL pred začatím alebo pokračovaním spolupráce — najmä v takom citlivom trhovom období, akému čelíme v druhej polovici roka 2026.




