

Straty 197 miliónov eur: OLAF odhaľuje colné podvody a sieť karuselových podvodov s DPH v medzinárodnej dopraverodomatná
OLAF a Európska prokuratúra rozbili v apríli 2026 organizovanú sieť colných a karuselových podvodov s DPH, ktorá roky poškodzovala rozpočet EÚ. Celkové straty sa odhadli na 197 miliónov eur — páchatelia dovážali z Číny textil, obuv a elektrické bicykle, pričom používali falošné doklady CMR a sieť schránkových firiem. Prípad odhaľuje vážne riziko pre dopravné a logistické spoločnosti, ktoré môžu niesť solidárnu zodpovednosť za colné a daňové dlhy, aj keď sa nevedomky stali súčasťou zločineckého dodávateľského reťazca.
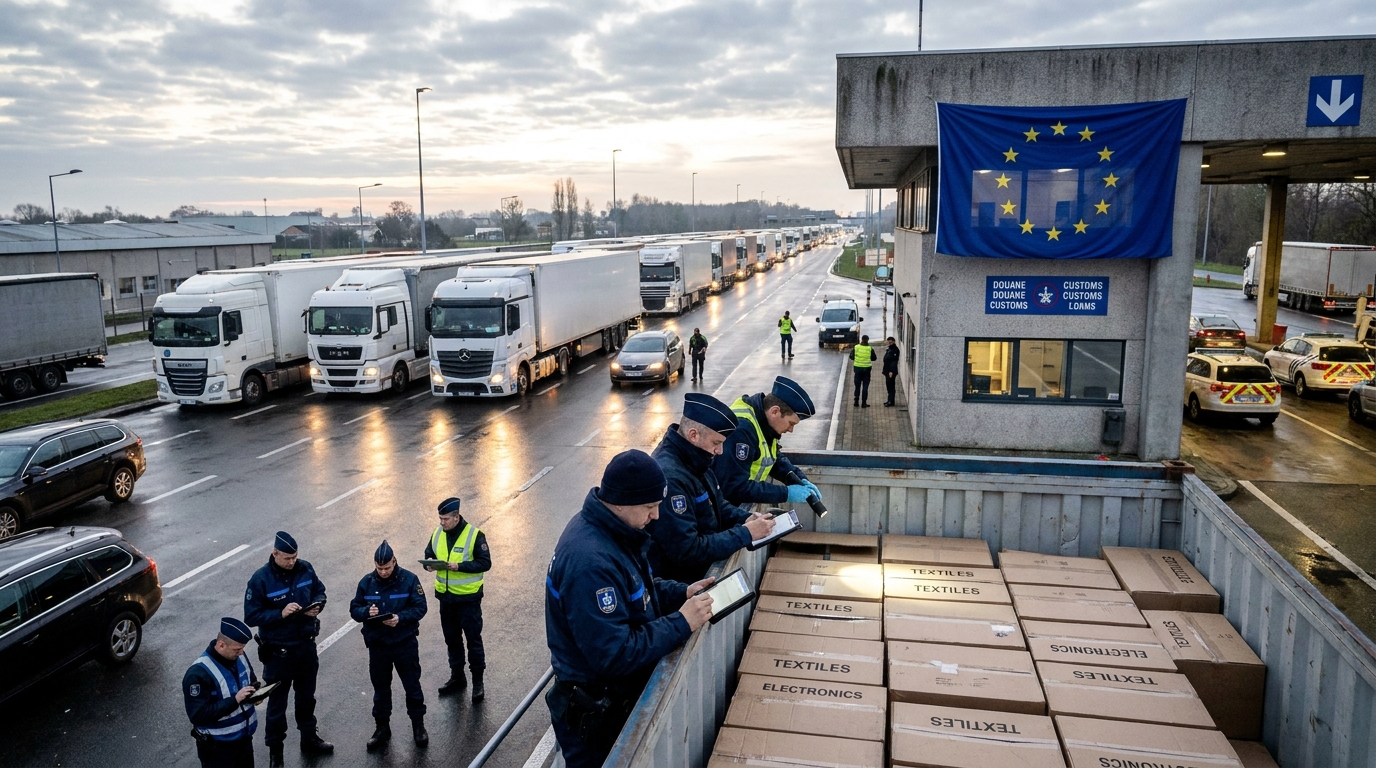
Európsky úrad pre boj proti podvodom (OLAF) v spolupráci s Európskou prokuratúrou (EPPO) rozbil jednu z najväčších organizovaných zločineckých sietí zapojených do colných a daňových podvodov v histórii vyšetrovaní EÚ. Operácia, ktorá sa uskutočnila v apríli 2026 a začala sa na základe informácií poskytnutých poľskou colnou správou, odhalila systémové podvody v medzinárodnej...rodododávateľského reťazca. Celkové straty pre rozpočet Európskej únie sa odhadovali na 197 miliónov eur – z toho 118 miliónov eur predstavovali nezaplatené clá a 79 miliónov eur straty na DPH. Počas vyšetrovania bolo v Poľsku zatknutých deväť podozrivých.
Ako fungovala zločinecká sieť? Postup krok za krokom.
Organizovaná zločinecká skupina vybudovala sofistikovaný systém založený na úmyselnom zneužívaní legitímnych colných postupov Európskej únie. Zločinci nekonali náhodne – práve naopak, vytvorili dobre fungujúci stroj, ktorý zostal dlho mimo dosahu orgánov činných v trestnom konaní. Kľúč k pochopeniu rozsahu operácie spočíva v dvoch colných mechanizmoch, ktoré šikovne premenili na nástroje podvodu.
Zneužívanie tranzitného režimu T1
Tranzitný režim T1 je právny nástroj EÚ, ktorý umožňuje prepravu tovaru z krajín mimo EÚ v rámci EÚ bez okamžitej platby ciel a DPH – za predpokladu, že tieto clá sú uhradené v krajine určenia. Tento postup je základom hladko fungujúceho transeurópskeho dodávateľského reťazca a denne ho využívajú tisíce poctivých obchodníkov.
V tomto prípade zločinci systematicky falšovali colné vyhlásenia a ako miesto určenia uvádzali iné členské štáty, zatiaľ čo tovar – dovezený z Číny cez colný kontrolný bod na poľsko-bieloruskej hranici – v skutočnosti nikdy neopustil poľské územie. V dôsledku toho bola povinnosť platiť clo a dane natrvalo „pozastavená“ a nikdy sa nenaplnila.
Colné podvody 42
Druhým nástrojom, ktorý sieť široko používala, bol tzv. colný režim 42. Jeho účelom je umožniť dovozcom pozastaviť výber DPH v mieste vstupu tovaru na colné územie EÚ, ak je dovážaný náklad nakoniec určený pre kupujúceho v inom členskom štáte. Toto riešenie eliminuje dvojité zdanenie a zjednodušuje obchod v rámci EÚ pre legitímnych podnikateľov.
Zločinci hromadne deklarovali fiktívne dodávky príjemcom v iných krajinách EÚ, pričom využívali oslobodenie od DPH na hraniciach. Tovar bol potom odoslaný na čierny trh alebo predávaný bez akejkoľvek daňovej dokumentácie. DPH nebola zaplatená ani v krajine vstupu, ani v údajnej krajine určenia – pretože tá druhá jednoducho neexistovala.
Falošné CMR a sieť schránkových spoločností
Kľúčovým prvkom celého systému bolo vytvorenie dokumentácie na overenie fiktívnych tokov tovaru. Na tento účel sieť využívala vykonštruované medzinárodnérodonákladné listy (dokumenty CMR), ktoré údajne potvrdzovali dodanie nákladu určeným konečným príjemcom. CMR je základný dokument v cestnej nákladnej doprave – jeho falšovanie nie je len daňovým priestupkom, ale aj priamym útokom na integritu celého systému prepravnej dokumentácie v Európe.
Zároveň rozsiahla sieť schránkových spoločností, známych ako „fiktívne spoločnosti“, maskovala identitu skutočných kupujúcich a dodávala dôveryhodnosť zdanlivo legitímnym transakciám. Išlo o spoločnosti existujúce iba na papieri, registrované v rôznych členských štátoch, ktoré slúžili ako ďalšie vrstvy kamufláže pre kriminálny tok finančných prostriedkov a tovaru. Páchatelia navyše podceňovali colnú hodnotu dovážaného nákladu a manipulovali s jeho colným zaradením, čím ďalej znižovali základ pre potenciálne clá.
Čo sa pašovalo a kam to išlo?
Nezákonný dovoz sa primárne zameriaval na kategórie tovaru považované za vysoko rizikové z hľadiska obchodných podvodov. Vyšetrovatelia identifikovali tri hlavné skupiny produktov dovážaných z Číny:
- Textil a odevy — tovar náchylný na podhodnotenie colnou hodnotou, často klasifikovaný spôsobom, ktorý umožňuje uplatňovanie nižších colných sadzieb
- Obuv — kategória obzvlášť zraniteľná voči cenovému dumpingu a manipulácii s clami v cezhraničnom obchode
- Elektrické bicykle (elektrobicykle) — vysokohodnotný produkt, na ktorý sa vzťahujú dodatočné antidumpingové clá uvalené EÚ na dovoz z Číny, vďaka čomu je vyhýbanie sa týmto poplatkom obzvlášť výnosná prax
Tovar vstupoval do EÚ cez poľsko-bieloruský hraničný priechod, čo zapadá do širšieho kontextu zvýšeného prílevu dovozu z Ďalekého východu cez východné krídlo EÚ. Poľsko sa tak ako jedno z najväčších logistických uzlov EÚ a krajina prvej línie pre tranzit z Ázie ocitlo v centre celoeurópskej zločineckej operácie.
Geografické pokrytie a medzinárodná koordináciarodowa
Rozsah a zložitosť operácie si vyžadovali koordinovaný postup colných orgánov a orgánov činných v trestnom konaní z viacerých krajín súčasne. Okrem Poľska sa na operácii zúčastnili aj zložky z Belgicka, Nemecka, Slovinska a Maďarska. OLAF vykonal fyzické kontroly v Belgicku a Poľsku a vyšetrovatelia analyzovali archívne snímky z röntgenových kontrol vykonaných na hraničných priechodoch EÚ.
Kľúčovým prvkom vyšetrovania bolo získanie dôkazov od legitímnych logistických operátorov a subjektov elektronického obchodu. Toto je obzvlášť významný varovný signál – niektoré legitímne prepravné a špedičné spoločnosti sa mohli nevedomky stať článkami v dodávateľskom reťazci kontrolovanom zločineckou sieťou. Ich dokumenty, infraštruktúra a reputácia boli potenciálne zneužívané bez ich vedomia alebo súhlasu.
Generálny riaditeľ OLAF-u Petr Klement zdôraznil, že organizované daňové trestné činy tohto druhu neovplyvňujú len verejné financie. Nečestní dovozcovia, ktorí neznášajú náklady na clá a DPH, sú schopní ponúkať tovar za ceny, ktoré sú pre zákonom dodržiavajúce podniky nemožné dosiahnuť – čo vedie k systematickému vytláčaniu čestných obchodníkov z trhu a k pretrvávajúcemu narúšaniu hospodárskej súťaže v celom hodnotovom reťazci.
Perspektíva rizika: Čo tento prípad znamená pre odvetvie TSL a logistiky?
Pre manažérov rizík, majiteľov dopravných a zasielateľských spoločností a finančných inštitúcií pôsobiacich v sektore TSL má prípad odhalený úradom OLAF a Európskou prokuratúrou veľmi špecifické a závažné operačné dôsledky.
Riziko spoločnej a nerozdielnej zodpovednosti
Podľa colného práva EÚ môžu byť subjekty zapojené do dodávateľského reťazca – vrátane colných orgánov, prevádzkovateľov dočasného uskladnenia, špeditérov a cestných dopravcov – zodpovedné za spoločná a nerozdielna zodpovednosť za nezaplatené clo a dane, ak orgány preukážu, že pri overovaní dodávateľov a nákladu nepreukázali náležitú starostlivosť. V praxi to znamená, že prepravná spoločnosť, ktorá prepravila podvodný tovar, môže čeliť pokutám od colného a daňového úradu vo výške miliónov eur – aj keď formálne bola len subdodávateľom.
Dominový efekt a platobné blokády
Náhle zaťaženie logistických spoločností významnými daňovými a colnými rozhodnutiami dramaticky zvyšuje ich riziko platobnej neschopnosti. Spoločnosti, ktoré si nevytvorili dostatočné rezervy a nemajú zavedené postupy riadenia colných rizík, sa môžu ocitnúť v kríze likvidity v priebehu niekoľkých týždňov od prijatia administratívneho rozhodnutia. Vzhľadom na hustotu kooperatívnych vzťahov v odvetví TSL – kde jeden prevádzkovateľ je často klientom, subdodávateľom a veriteľom desiatok ďalších subjektov – môže takáto situácia spustiť dominový efekt generujúci nahromadenie platieb v miliónovom meradle v celom stredoeurópskom regióne.
Dôsledky pre postupy KYC a AML
Prípad OLAFu by mal viesť k prehodnoteniu postupov overovania dodávateľov (KYC – Know Your Customer – Poznaj svojho zákazníka) a hodnotenia rizika prania špinavých peňazí (AML) v každej spoločnosti, aj keď je nepriamo zapojená do dovozu tovaru z Ázie. Osobitná pozornosť by sa mala venovať:
- Klienti sa registrujú tesne pred transakciou — krátka história spoločnosti s veľkými objemami objednávok je jedným z klasických varovných signálov
- Nezrovnalosti v prepravnej dokumentácii — nezrovnalosti medzi CMR a ostatnými sprievodnými dokumentmi by mali viesť k okamžitému nahláseniu na oddelenie dodržiavania predpisov
- Nadmerná fluktuácia vo vlastníckej štruktúre dodávateľa — rýchlo sa meniaci akcionári alebo vedenie môžu naznačovať inštrumentálne využívanie spoločnosti v kolotočovom systéme
- Ceny objednávok nižšie ako trhové ceny — ak je odmena za prepravné alebo zasielateľské služby iracionálne nízka, oplatí sa opýtať, odkiaľ pochádza marža organizátora dodávateľského reťazca
- Časté zmeny miesta určenia nákladu počas prepravy — jeden z charakteristických znakov zneužívania postupu T1
Úloha dodržiavania predpisov v logistických spoločnostiach
Skúsenosti z tohto prípadu naznačujú, že poctiví logistickí operátori sa môžu nevedomky stať nástrojmi v rukách organizovaných zločineckých skupín. Budovanie interných postupov na overovanie nákladu, klientov a colnej dokumentácie už nie je možnosťou – stáva sa podmienkou prežitia na trhuSpoločnosti, ktoré investujú do školení v oblasti colného práva, zavádzajú systémy na označovanie podozrivých transakcií a nadväzujú partnerstvá s renomovanými colnými orgánmi, nielenže znížia svoje vlastné právne riziko, ale stanú sa aj spoľahlivejšími partnermi pre finančné inštitúcie a veľkých klientov.
Zhrnutie: Signál pre celý sektor
Operácia OLAF a EPPO z apríla 2026 nie je len veľkolepým úspechom týchto služieb, ale aj jasnou pripomienkou toho, že európsky colný systém napriek svojej zložitosti nie je pre organizovaný zločin nepreniknuteľný. Straty vo výške 197 miliónov eur, deväť zatknutí a mnoho ďalšíchrodoTáto operácia, do ktorej je zapojených päť členských štátov, vykresľuje obraz hrozby, ktorá ďaleko presahuje rámec jedného trestného prípadu.
Pre sektor cestnej dopravy a logistiky v strednej Európe by sa to malo považovať za varovný signál najvyššieho stupňa. Rastúci cenový tlak, fragmentované dodávateľské reťazce a masívny prílev lacného dovozu z Ázie vytvárajú...rodoprostredie, kde sa nekalé praktiky môžu dariť v tieni zdanlivo legálnych operácií. Iba spoločnosti, ktoré aktívne riadia colné a daňové riziká, investujú do due diligence so zmluvnými partnermi a budujú kultúru dodržiavania predpisov, sa budú môcť účinne chrániť pred dôsledkami – finančnými aj reputačnými – účasti na praktikách niekoho iného.




