

DSV kupuje DB Schenker za 14,3 miliardy eur. Čo znamená zmena lídra v logistike pre poľských dopravcov?
Dánsky gigant DSV oficiálne prevzal DB Schenker za 14,3 miliardy eur, čím vytvoril najväčšieho logistického operátora na svete. Na poľskom trhu zaznamenala spoločnosť DSV Road takmer dvojnásobný nárast predaja a nová zberná sieť mení rozloženie síl v celom odvetví dopravy, špedície a logistiky. Pre malých a stredných dopravcov to znamená rastúci tlak na marže, riziko marginalizácie v ziskových segmentoch trhu a potrebu urýchlene prispôsobiť obchodnú stratégiu.
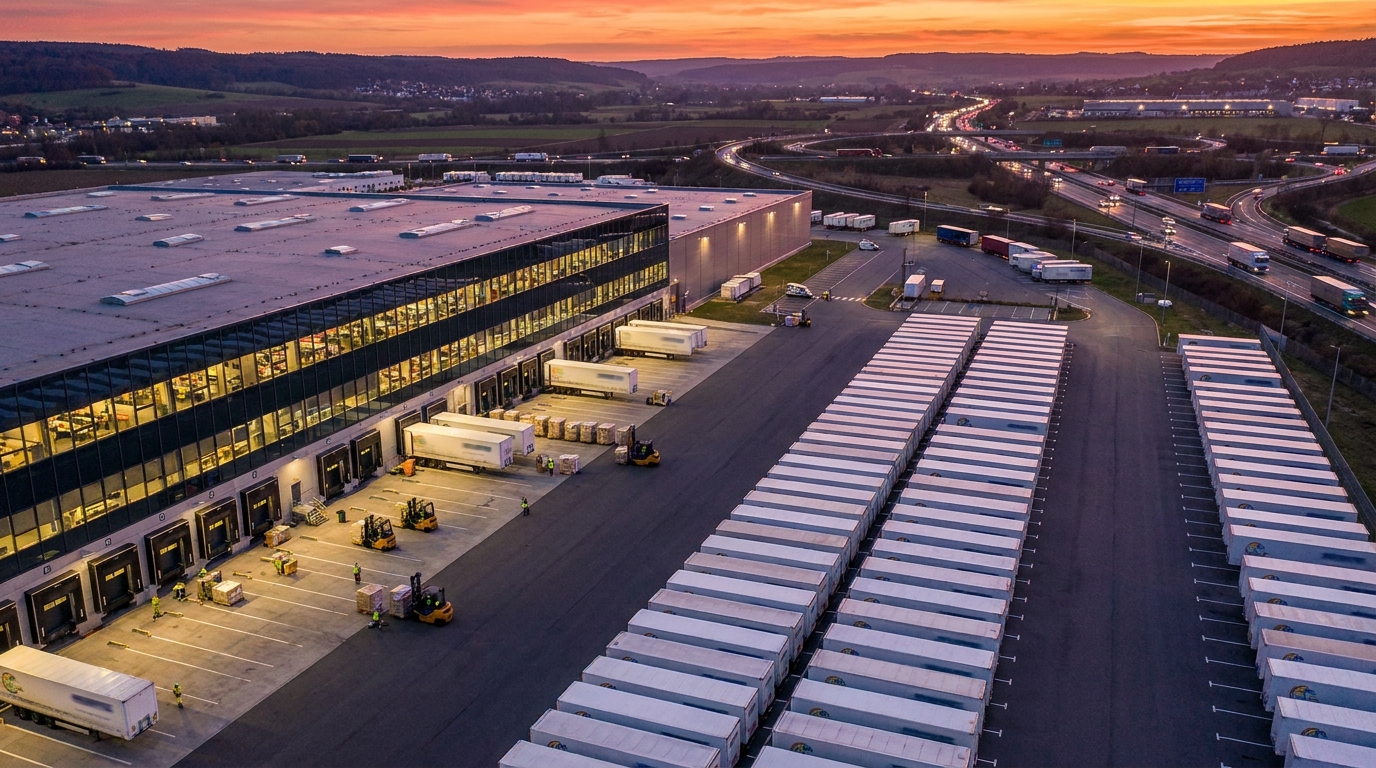
Dokončenie jednej z najväčších transakcií v histórii európskeho dopravného a logistického priemyslu sa stalo faktom. Dánsky logistický gigant DSV oficiálne získal spoločnosť DB Schenker za približne 14,3 miliardy eur, čím vytvoril subjekt, ktorý nemá z hľadiska rozsahu prevádzky po celom svete obdobu. Schválenie Európskej komisie, udelené začiatkom roka 2025, vydláždilo cestu pre integráciu týchto dvoch veľmocí a spustil kaskádu zmien, ktoré ovplyvnia celý európsky dopravný a logistický sektor. Pre poľských dopravcov, špeditérov a malé a stredné podniky pôsobiace v dopravnom a logistickom priemysle predstavuje nová rovnováha síl výzvu, ktorú nemožno podceňovať.
Historická transakcia a jej regulačné pozadie
Európska komisia schválila akvizíciu spoločnosti DB Schenker spoločnosťou DSV v rámci štandardných postupov kontroly fúzií. Brusel zistil, že napriek vzniku globálneho giganta zostáva trh so zasielateľskými službami – cestnou, leteckou, námornou a zmluvnou logistikou – dostatočne fragmentovaný, aby si zákazníci mohli zachovať skutočný výber dodávateľov. Tento argument sa ukázal ako kľúčový: EK nezistila dominantné postavenie, ktoré by predstavovalo hrozbu pre hospodársku súťaž.
Zlúčený subjekt zamestnáva odhadom 147 000 zamestnancov vo viac ako 90 krajináchUž to nie je len veľká spoločnosť – je to organizácia schopná formovať priemyselné štandardy v globálnom meradle. Generálny riaditeľ skupiny DSV Jens H. Lund oznámil, že integrácia výrazne posilní konkurencieschopnosť vo všetkých troch kľúčových divíziách: Letecká a námorná doprava, Cestná doprava a Riešenia.
Nemecko ako pilier novej organizácie
Nemecko, tradičné operačné centrum spoločnosti DB Schenker, si v novej štruktúre zachová osobitný význam. Spoločnosť DSV sa zaviazala zachovať mnoho centrálnych funkcií v súčasnom sídle spoločnosti Schenker v Essene. Okrem toho oznámila investície vo výške 1 miliardy eur na nemeckom trhu počas nasledujúcich troch až piatich rokov. To je signál, že nový vlastník nepovažuje Nemecko za oblasť reštrukturalizácie, ale za strategický základ celej skupiny.
Z pohľadu poľských spoločností spolupracujúcich s oboma organizáciami je prevádzková stabilita centra v Essene dobrou správou – aspoň v krátkodobom horizonte. Kľúčovou otázkou však je, ako rýchlo a efektívne bude prebiehať integrácia IT systémov, prevádzkových postupov a riadiacich štruktúr na oboch stranách hranice.
Revolúcia na poľskom trhu TSL – všeobecný náklad ako bojisko
Poľsko je jedným z najväčších trhov cestnej dopravy v Európe. Krajina so silnou tradíciou podnikania v doprave, založenou prevažne na sektore malých a stredných podnikov, teraz čelí novej realite. Spoločnosť DSV Road, divízia zodpovedná za cestnú dopravu, poznamenala, takmer zdvojnásobil predaj po integrácii so štruktúrami spoločnosti Schenker sa zaradila medzi absolútnych lídrov na poľskom trhu.
Stratégia skupiny DSV v oblasti cestnej dopravy sa jasne zameriava na rozvoj siete zbernej služby (zberná preprava). Zberná preprava – t. j. manipulácia so zásielkami, ktoré netvoria celý kamión (LTL, Less than Truckload) – je jedným z najziskovejších a najdynamickejšie rastúcich segmentov trhu. Konsolidovaná sieť spoločnosti DSV-Schenker umožňuje:
- Optimalizácia prevádzkových nákladov lepším vyplnením nákladového priestoru vozidiel (vyšší tzv. faktor vyťaženosti),
- Skrátenie prepravných časov vďaka hustejšej sieti terminálov a linkových spojení,
- Technologická štandardizácia — integrácia systémov sledovania zásielok, elektronickej dokumentácie a platforiem na výmenu údajov o zákazníkoch,
- Silnejšia vyjednávacia pozícia voči klientom aj subdodávateľom.
Pre poľské dopravné spoločnosti, ktoré doteraz úspešne konkurovali v oblasti zberných služieb, je príchod takéhoto silného hráča varovným signálom. Nový subjekt disponuje zdrojmi, rozsahom a technológiami, ktoré nedokážu replikovať rodinné podniky ani regionálni prevádzkovatelia zamestnávajúci desiatky ľudí.
Riziká pre sektor malých a stredných podnikov – analýza hrozieb
Z pohľadu hodnotenia obchodných rizík a overovania platobnej dôveryhodnosti spoločností – kľúčových kompetencií platformy EURODEBT.eu – konsolidácia trhu okolo DSV generuje množstvo významných hrozieb pre menšie subjekty.
1. Tlak na prepravné sadzby
Dominantný hráč má obrovskú vyjednávaciu silu. Vo vzťahoch so subdodávateľmi – malými a strednými dopravcami, ktorí plnia objednávky ako subdodávatelia na trhu – môže DSV diktovať cenové podmienky. V praxi to znamená riziko. zníženie prevádzkových marží menšie spoločnosti, ktoré nemajú inú alternatívu ako objednávky od veľkého špeditéra. Pre spoločnosti s nízkym vlastným kapitálom a obmedzenými rezervami likvidity by akékoľvek výrazné zníženie sadzieb mohlo ohroziť ich finančnú stabilitu.
2. Marginalizácia v segmente bežného nákladu
Jeden z najziskovejších segmentov trhu – preprava všeobecných nákladov – sa môže stať výhradnou doménou veľkých reťazcov. Menšie spoločnosti, ktoré nemajú vlastnú terminálovú infraštruktúru a rozsiahle sieťové prepojenia, môžu byť odsunuté na úlohu... iba subdodávatelia trakčných služiebtí, ktorí vykonávajú fyzickú prepravu, ale bez priameho kontaktu s koncovým zákazníkom a bez prístupu k marži z komplexných služieb. Ide o štrukturálnu zmenu obchodného modelu, ktorá z dlhodobého hľadiska oslabuje pozíciu menších hráčov.
3. Závislosť od jedného alebo viacerých klientov
Dopravné spoločnosti, ktorých portfólio príjmov sa vo veľkej miere spolieha na objednávky od jedného veľkého prepravcu – v tomto prípade potenciálne integrovaného DSV-Schenker – sú obzvlášť zraniteľné voči riziku koncentrácie. Opätovné vyjednávanie podmienok spolupráce, zmena platobných postupov alebo jednoduché rozhodnutie o internalizácii určitých trás by mohlo ohroziť ich finančnú likviditu. Diverzifikácia portfólia zákazníkov sa v tejto súvislosti stáva kľúčovým bezpečnostným faktorom.
4. Technologické bariéry ako nová forma vylúčenia
Spoločnosť DSV neustále investuje do digitalizácie svojich logistických procesov. Integrácia s IT systémami skupiny – platformami na výmenu údajov, systémami sledovania zásielok a elektronickou prepravnou dokumentáciou – sa stáva de facto nevyhnutnou požiadavkou pre prístup k objednávkam. Spoločnosti, ktorým chýba vhodná IT infraštruktúra alebo ktoré nie sú schopné pokryť náklady na technickú integráciu, môžu byť vylúčené z dodávateľského ekosystému. Paradoxne, Technológia sa stáva novou bariérou vstupu — rovnako účinné ako kapitál alebo koľajové vozidlá.
Šanca v prechodnom období – pre koho a na ako dlho?
Každá významná fúzia so sebou prináša nielen hrozby, ale aj dočasné príležitosti. Operačná integrácia spoločností DSV a Schenker je proces, ktorý – na základe historických precedensov v odvetví – môže trvať mnoho mesiacov, ba až rokov. Počas tohto obdobia môžu vzniknúť nové výzvy. dočasné prevádzkové turbulencieoneskorenia pri manipulácii so zásielkami, dezorganizácia siete terminálov, odliv kľúčových zamestnancov, zmätok v IT systémoch.
Toto je paradoxné okno príležitostí pre stredne veľkých logistických operátorov, ktorí môžu zákazníkom ponúknuť niečo, čo veľké korporátne štruktúry nemôžu poskytnúť počas fázy integrácie: flexibilita, rýchlosť rozhodovania a personalizácia služiebZákazníci, ktorí majú problémy vo vzťahoch s novou organizáciou, budú aktívne hľadať alternatívy – aspoň kým nebude integrácia dokončená.
Toto okno je však vo svojej podstate dočasné. Z dlhodobého hľadiska masívne investície do digitalizácie, infraštruktúry a konektivity, ktoré oznámila spoločnosť DSV, vytvoria trvalé konkurenčné bariéry, ťažko prekonateľné pre subjekty s obmedzeným investičným kapitálom.
Perspektíva overovania rizika – odporúčania pre odvetvie
Vzhľadom na tieto zmeny by finančné inštitúcie, manažéri rizík a majitelia logistických spoločností mali zvážiť revíziu svojich modelov na posudzovanie finančného zdravia svojich obchodných partnerov v oblasti TSL. Tu je niekoľko kľúčových odporúčaní:
- Zvýšené monitorovanie finančnej likvidity malých a stredných podnikov v doprave — najmä spoločnosti, ktorých príjmy sú silne sústredené na jedného alebo niekoľkých veľkých klientov zo zasielateľského sektora.
- Analýza diverzifikácie portfólia zákazníkov ako kritérium na posúdenie odolnosti spoločnosti voči zmenám na trhu – spoločnosti závislé od DSV na viac ako 50 % tržieb si vyžadujú osobitnú pozornosť.
- Overenie technologických schopností partneri – spoločnosti, ktoré nemajú systémy umožňujúce integráciu s platformami veľkých prevádzkovateľov, by sa mali považovať za subjekty vystavené riziku straty prístupu ku kľúčovým objednávkam.
- Sledovanie dynamiky prepravných sadzieb v segmente všeobecného nákladu ako hlavný ukazovateľ stavu dopravného sektora malých a stredných podnikov.
- Posúdenie adaptačnej stratégie spoločnosti – subjekty, ktoré aktívne investujú do špecializácie, technológií alebo konsolidácie s inými malými dopravcami, vykazujú vyššiu úroveň odolnosti voči tlaku trhu.
Zhrnutie - Pravidlá hry sa zmenili
Akvizícia spoločnosti DB Schenker spoločnosťou DSV nie je len firemnou udalosťou finančného charakteru. zásadná zmena v architektúre európskeho logistického trhu, čo bude mať reálny vplyv na prevádzkovú, cenovú a technologickú úroveň v nasledujúcich rokoch. Nový líder v odvetví má zdroje, rozsah a ambície nevyhnutne predefinovať štandardy služieb, požiadavky na subdodávateľov a dynamiku cien v celom sektore.
Pre poľský trh TSL – silne založený na podnikaní malých a stredných spoločností – sa blíži obdobie ťažkých rozhodnutí. Špecializácia, konsolidácia, investície do technológií alebo hľadanie nových trhových medzer: to sú stratégie, ktoré môžu ochrániť menšie subjekty pred marginalizáciou. Spoločnosti, ktoré sa nedokážu prispôsobiť, riskujú postupnú stratu trhovej pozície – nie v dôsledku jediného dramatického rozhodnutia, ale v dôsledku pomalej erózie marží a prístupu k objednávkam.
Ako platforma na overovanie spoločností a hodnotenie rizík bude EURODEBT.eu priebežne monitorovať vplyv tejto integrácie na finančné zdravie subjektov sektora TSL v Poľsku a v celej Európe. Zmeny na vrchole priemyselnej pyramídy majú vždy dôsledky na jej základni – a práve tam ležia najväčšie riziká.




