

Nemecko, epicentrum bankrotov v Európe: každý tretí veľký bankrot v regióne pochádza spoza rieky Odry
Správa Allianz Trade za prvý polrok 2026 varuje: počet veľkých bankrotov v Nemecku vzrástol o 10% a každý tretí veľký bankrot v západnej Európe pochádza práve z tejto krajiny. Automobilový sektor vedie v štatistikách platobnej neschopnosti, čo vytvára vážne riziko dominového efektu pre dopravné a logistické firmy prepojené s nemeckými dodávateľskými reťazcami. Experti vyzývajú na okamžité sprísnenie úverovej politiky a širšie využívanie nástrojov na zabezpečenie pohľadávok.
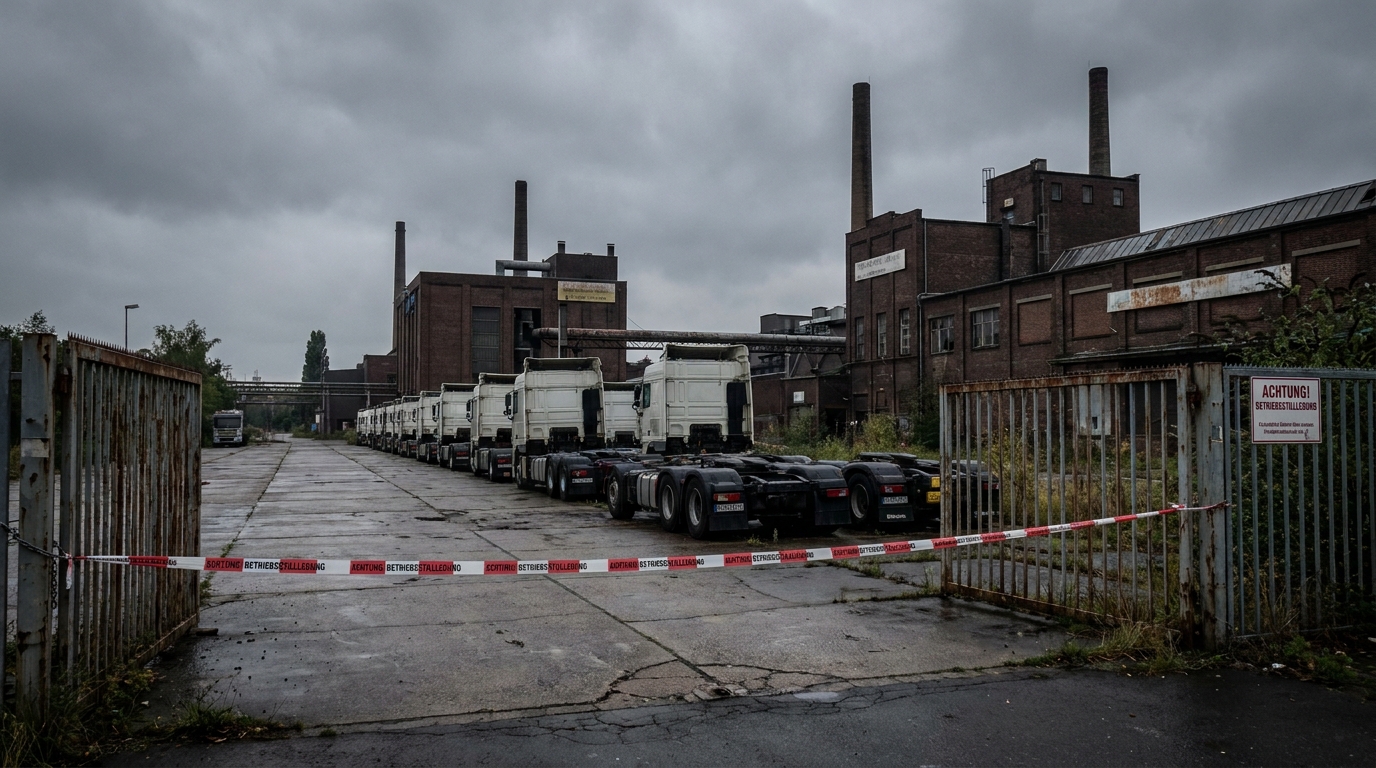
Najnovšia správa zverejnená spoločnosťou Allianz Trade – jednou z popredných svetových poisťovní obchodných úverov – vykresľuje alarmujúci obraz stavu najväčších spoločností v Nemecku a v celej západnej Európe. Údaje za prvú polovicu roka 2026 nenechávajú nikoho na pochybách: vlna veľkých bankrotov sa nielenže nespomalila, ale zrýchľuje a dosahuje rekordné úrovne v zaznamenanej histórii. Pre dopravný a logistický priemysel, ktorý je hlboko prepojený so zdravím výrobného priemyslu, predstavujú tieto výsledky varovný signál.
Rekordné úrovne bankrotov v Nemecku – tvrdé čísla
V prvých šiestich mesiacoch roku 2026 Nemecko zaregistrovalo 33 tzv. Großinsolvenzen, t. j. bankrot veľkých subjektov s ročnými príjmami presahujúcimi 50 miliónov EUR. O 10% viac ako v rovnakom období predchádzajúceho roka - a to na pozadí už aj tak mimoriadne ťažkého roku 2025, ktorý sa skončil celkovým počtom 94 takýchto prípadov (8 % nárast v porovnaní s rokom 2024).
Kumulatívna hodnota obratu spoločností, ktoré vyhlásili platobnú neschopnosť v analyzovanom polroku, predstavovala približne 4,5 miliardy eur – o 3 % viac ako v predchádzajúcom roku. Dôležité je, že priemerný obrat na jednu skrachovanú spoločnosť klesol takmer o 7 % na 137 miliónov EUR. Ide o nenápadnú, ale významnú zmenu: problémy čoraz viac postihujú nielen absolútnych gigantov, ale aj spoločnosti v strednej vrstve najväčších hráčov – subjekty, ktoré často zohrávajú kľúčovú úlohu v dodávateľských reťazcoch a ktorých kolaps môže spustiť lavínu ďalších bankrotov medzi spolupracovníkmi.
Pri pohľade na dlhší časový horizont – posledné štyri štvrťroky – Nemecko zaznamenalo 97 veľkých bankrotov, čo ho pevne radí na prvé miesto v západnej Európe. Pre porovnanie: Francúzsko zaznamenalo 69 prípadov, Taliansko 62 a Spojené kráľovstvo 45. Celkovo sa v západnej Európe vyskytlo 325 takýchto udalostí z 504 zaznamenaných na celom svete, čo znamená, že starý kontinent má viac ako 60 % všetkých prípadov na celom svete bankrot veľkých podnikov.
Najzraniteľnejšie odvetvia: automobilový priemysel na čele
Analýza sektora prináša ďalšie znepokojujúce závery. V prvej polovici roka 2026 bol nesporným lídrom v počte veľkolepých bankrotov automobilový sektor — so siedmimi veľkými bankrotmi. Automobilový priemysel, ktorý bol po desaťročia výkladnou skriňou a pilierom nemeckej exportnej sily, v súčasnosti zápasí s mimoriadne ťažkým súborom okolností: transformáciou elektromobility, tlakom ázijských výrobcov, poklesom dopytu na niektorých kľúčových trhoch a rastúcimi prevádzkovými nákladmi.
Nasledujúce pozície obsadili:
- Maloobchod — 5 veľkých bankrotov,
- Konštrukcia strojov — 4 prípady,
- služby — 4 prípadov.
Toto porovnanie odhaľuje bolestivý paradox: práve tieto odvetvia po desaťročia definovali hospodársku silu Nemecka a určovali jeho medzinárodnú konkurencieschopnosť.rodosú v súčasnosti epicentrom krízy. Strojársky a automobilový priemysel vytvárajú enormne zložité štruktúry dodávateľských reťazcov, do ktorých zapájajú stovky a často tisíce partnerov z celej Európy – vrátane mnohých dopravných a logistických spoločností, ktoré podporujú ich každodennú prevádzku.
Domino efekt – najväčšia hrozba pre dopravný priemysel
Milo Bogaerts, generálny riaditeľ spoločnosti Allianz Trade pre región DACH (Nemecko, Rakúsko, Švajčiarsko), nenecháva žiadne pochybnosti o rozsahu hrozby pre spoločnosti spojené so skrachovanými subjektmi. „Veľké priemyselné a automobilové spoločnosti slúžia ako ťažiská pre rozsiahle siete partnerov. Keď jeden takýto hráč skončí, tlak okamžite pocítia desiatky, ba až stovky prepojených subjektov.“ — varuje odborník.
Pre dopravné a logistické spoločnosti je riziko dominového efektu obzvlášť akútne z niekoľkých kľúčových dôvodov:
- Nízke prevádzkové marže — Odvetvie prepravy tovaru cez sieť lodných liniek (TSL) funguje s oveľa nižšími maržami ako mnohé iné sektory, čo znamená, že aj jediné nezaplatenie viacerých faktúr môže vážne ohroziť likviditu dopravnej spoločnosti.
- Koncentrácia klientov — Mnohí dopravcovia a špeditéri fungujú na modeli, v ktorom niekoľko kľúčových zákazníkov tvorí prevažnú väčšinu príjmov. Zlyhanie jedného z nich by mohlo znamenať finančnú katastrofu.
- Predĺžené platobné podmienky — Vo vzťahoch s veľkými priemyselnými subjektmi sú štandardné lehoty 60, 90 alebo dokonca 120 dní. V prípade bankrotu klienta sa pohľadávky za mesiace dodávok môžu ukázať ako nevymožiteľné.
- Záväzky z nájmu a pôžičiek — Dopravné spoločnosti sú zaťažené fixnými nákladmi na financovanie vozového parku, ktoré nezmiznú so stratou zákazníka. Nedostatok príjmov v kombinácii s fixnými nákladmi rýchlo vedie k strate likvidity.
Platobná blokáda spôsobená bankrotom jediného veľkého výrobcu automobilov by mohla v priebehu niekoľkých týždňov viesť k finančným ťažkostiam pre desiatky dopravných spoločností, ktoré obsluhovali jeho logistický reťazec – od prepravy komponentov do tovární, cez distribúciu hotových vozidiel až po prevádzku skladov náhradných dielov.
Štrukturálne príčiny nemeckej bankrotovej krízy
Dominancia Nemecka v európskych štatistikách bankrotov nie je náhodná – je výsledkom kombinácie hlbokých štrukturálnych problémov, ktoré sa hromadili niekoľko rokov a ktoré pandémia, energetická kríza a geopolitické turbulencie len zrýchlili a zvýraznili.
Vysoké náklady na energiu
Nemecko patrí medzi krajiny s najvyššími cenami priemyselnej elektriny v Európe. Pre energeticky náročné spoločnosti – výrobcov komponentov, hutnícke závody a chemických výrobcov – to znamená dramatický pokles konkurencieschopnosti oproti konkurentom z Ázie alebo dokonca z iných európskych krajín. Náklady, ktoré nemožno plne preniesť na koncových používateľov, znižujú marže a následne ich prevádzkový kapitál a schopnosť splácať záväzky.
Transformácia automobilového priemyslu
Automobilový sektor prechádza najväčšou technologickou revolúciou od vynálezu spaľovacieho motora. Prechod na elektromobilitu si vyžaduje obrovské investície a zároveň narúša existujúce obchodné modely tisícov spoločností vyrábajúcich komponenty pre spaľovacie motory, prevodovky a výfukové systémy. Spoločnosti, ktoré sa desaťročia špecializovali na presné komponenty pre klasické motory, čelia potrebe rozsiahlej reštrukturalizácie alebo likvidácie.
Regulačná a byrokratická záťaž
Rastúca regulačná zložitosť – na národnej aj európskej úrovni – vytvára skutočné náklady pre spoločnosti, najmä tie s tradičnejšími obchodnými modelmi. Požiadavky na podávanie správ o ESG, zmeny v predpisoch o ochrane životného prostrediarodoZložité administratívne postupy pohlcujú čas a zdroje, ktoré by sa mohli nasmerovať na inovácie a prispôsobenie sa trhu.
Konkurenčný tlak z rozvíjajúcich sa trhov
Čínske automobilové a elektronické spoločnosti agresívne dobývajú európsky trh a ponúkajú produkty za ceny, s ktorými európske spoločnosti nemôžu konkurovať vzhľadom na ich súčasné nákladové štruktúry. Tento jav je obzvlášť bolestivý pre Nemecko, krajinu, ktorej export už roky poháňajú práve tie odvetvia, v ktorých sa v súčasnosti najviac prejavuje ázijská dominancia.
Globálny obraz: Západná Európa ako svetové centrum platobnej neschopnosti
Maxime Lemerle, hlavný analytik pre platobnú neschopnosť v spoločnosti Allianz Trade, zdôrazňuje globálny kontext pozorovaných trendov. V prvej polovici roka 2026 247 veľkých bankrotov — o 13 % viac ako v predchádzajúcom roku. Celosvetovo tieto problémy najakútnejšie postihujú:
- Maloobchod — 59 prípadov,
- Sektor služieb — 38 prípadov,
- architektúra — 33 prípadov.
Západná Európa sa podieľa na viac ako 60 % všetkých bankrotov veľkých spoločností na svete. Ide o bezprecedentné a alarmujúce údaje, pretože to znamená, že riziko prenosu nákazy na dodávateľov prostredníctvom efektu nákazy je v európskych hodnotových reťazcoch štrukturálne vyššie ako kdekoľvek inde na svete. Pre dopravné spoločnosti pôsobiace v európskom priestore – domácich aj cezhraničných prevádzkovateľov – to signalizuje naliehavú potrebu prehodnotiť svoje politiky riadenia rizika protistrany.
Praktické závery pre dopravný a logistický priemysel
Údaje, ktoré prezentovala spoločnosť Allianz Trade, by mali podnietiť majiteľov a manažérov dopravných spoločností k prijatiu konkrétnych adaptačných opatrení. Tu sú kľúčové odporúčania z pohľadu riadenia obchodných rizík:
1. Neustále monitorovanie finančnej situácie kľúčových klientov
Pravidelná kontrola úverovej bonity obchodných partnerov – najmä tých v automobilovom, strojárskom a obchodnom sektore – by sa mala stať súčasťou štandardných operačných postupov, a nie reaktívnym opatrením prijímaným iba v prípade vzniku problémov. Overovacie platformy, ako napríklad EURODEBT.eu, umožňujú priebežné monitorovanie varovných signálov: omeškania platieb, zmeny vo vlastníckej štruktúre alebo informácie o reštrukturalizačných konaniach.
2. Diverzifikácia portfólia zákazníkov
Závislosť od jedného alebo niekoľkých veľkých klientov vo vysoko rizikových odvetviach je v prostredí rastúceho počtu bankrotov receptom na katastrofu. Stratégia diverzifikácie – odvetvová aj geografická – znižuje riziko koncentrácie a zabezpečuje stabilný peňažný tok aj v prípade straty jediného partnera.
3. Zavedenie alebo rozšírenie poistenia pohľadávok
Produkty poistenia obchodných úverov ponúkané spoločnosťami ako Allianz Trade, Euler Hermes a Atradius sú účinným nástrojom na ochranu pohľadávok pred dôsledkami bankrotu zákazníka. Vzhľadom na rastúcu vlnu bankrotov môžu byť náklady na takúto poistku mnohonásobne nižšie ako potenciálna strata z nezabezpečených pohľadávok.
4. Sprísnenie úverovej politiky voči novým dodávateľom
Pred nadviazaním nového obchodného vzťahu alebo výrazným zvýšením angažovanosti s existujúcim klientom – najmä v automobilovom alebo strojárskom priemysle – sa oplatí vykonať hĺbkovú analýzu jeho finančnej situácie. Skrátenie štandardných platobných podmienok, požadovanie zálohových platieb alebo požadovanie bankových záruk ako zabezpečenia sa môže zdať pre obchodný vzťah zaťažujúce, ale z dlhodobého hľadiska chránia finančnú likviditu dopravnej spoločnosti.
5. Pozorne sledujte varovné signály v dodávateľskom reťazci
Bankroty sú zriedkavo náhle – zvyčajne im predchádza množstvo včasných varovných signálov. Patria sem: predĺžené termíny platieb faktúr, žiadosti o odklad platieb, fluktuácia manažmentu, oznámenia o reštrukturalizácii a tlačové správy o ťažkostiach daného subjektu. Systematické monitorovanie týchto ukazovateľov ponúka možnosť obmedziť expozíciu skôr, ako sa riziko prejaví.
Výhľad: Zvráti sa trend?
Predpovede analytikov na druhú polovicu roka 2026 nie sú optimistické. Štrukturálne problémy nemeckej ekonomiky – transformácia energetiky a automobilového priemyslu, konkurenčný tlak a vysoké prevádzkové náklady – nezmiznú v priebehu niekoľkých štvrťrokov. Zároveň globálne geopolitické napätie a obchodná neistota súvisiaca s novými colnými bariérami môžu ďalej oslabiť exportne orientované odvetvia.
Štatistiky navyše úplne nezohľadňujú oneskorené účinky – spoločnosti, ktoré v súčasnosti majú finančné problémy, ale ešte nevyhlásili bankrot, môžu vyčerpávať zdroje svojich partnerov celé mesiace, kým sa nakoniec nedostanú do platobnej neschopnosti. V tejto súvislosti môže byť skutočný rozsah vystavenia dopravného odvetvia riziku dominového efektu oveľa väčší, ako naznačujú samotné čísla bankrotov.
Pre európske dopravné a logistické spoločnosti budú nasledujúce mesiace skúškou ich zrelosti v oblasti riadenia rizík. Tie, ktoré signály zo správy Allianz Trade prijmú ako impulz na posilnenie overovacích postupov a zabezpečenie pohľadávok, budú oveľa lepšie pripravené na potenciálne turbulencie. Pasívny prístup a spoliehanie sa na existujúce vzťahy dôvery bez priebežného overovania postavenie partnerov by sa však mohlo ukázať ako nákladná chyba – doslova.
Zhrnutie – Posúdenie rizika z pohľadu EURODEBT.eu
Správa spoločnosti Allianz Trade za prvú polovicu roka 2026 potvrdzuje, že európsky trh vstupuje do fázy zvýšeného systémového rizika. V epicentre je Nemecko – najväčšia ekonomika eurozóny a kľúčový hnací motor dopytu po dopravných službách v regióne. Každý tretí veľký bankrot v západnej Európe dnes pochádza z Nemeckaa automobilový sektor je v tejto dramatickej štatistike na čele.
Pre manažérov rizík a majiteľov dopravných spoločností to znamená jedno: čas pasívneho sledovania trendov sa skončil. Aktívne overovanie dodávateľov, diverzifikácia portfólia objednávok, poistenie pohľadávok a neustále monitorovanie varovných signálov nie sú možnosťami, ale nevyhnutnosťou – vo svete, kderodokde dominový efekt môže udrieť s prekvapujúcou rýchlosťou a silou a vyradiť z trhu aj tie dopravné spoločnosti, ktoré si predtým užívali stabilné postavenie.




