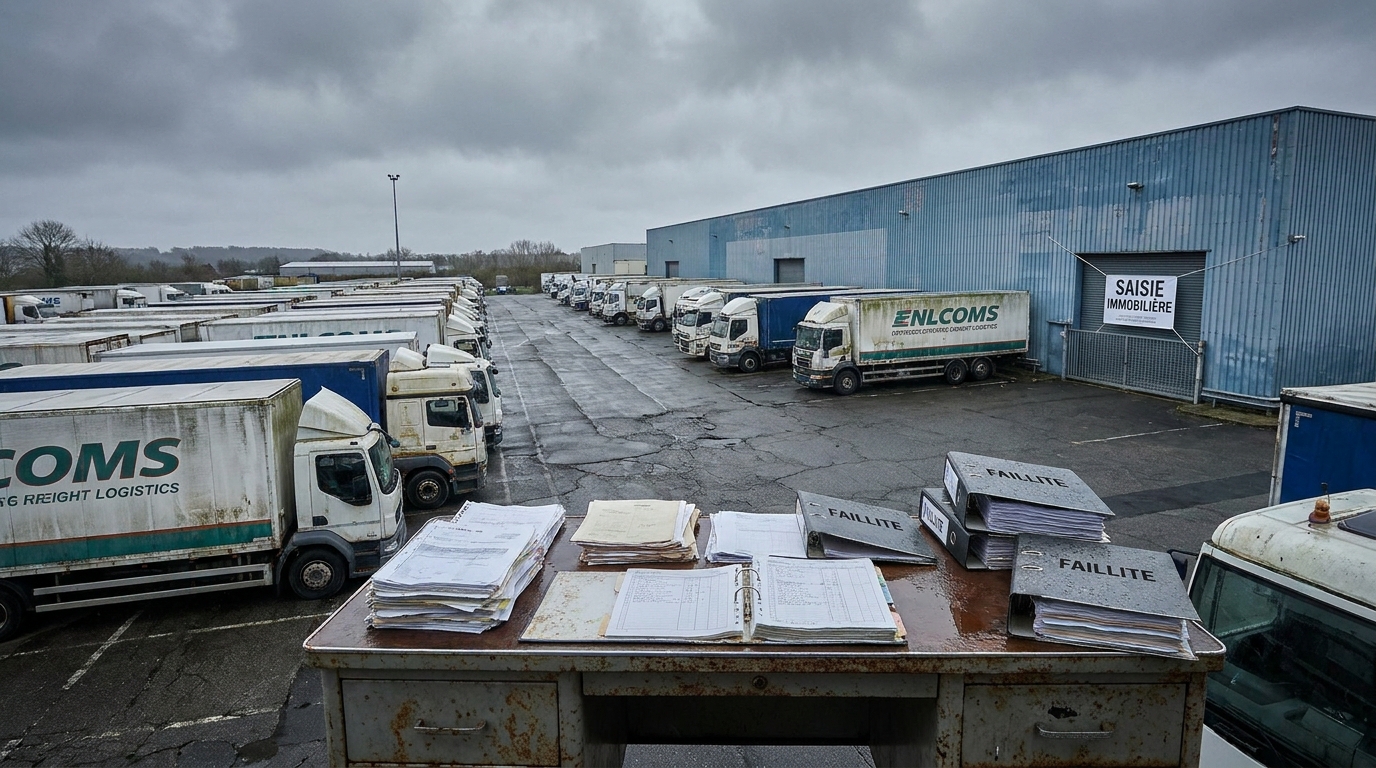
Nemecko: Platobná neschopnosť firiem stúpla o 4,9 % – sektor dopravy a logistiky je v najrizikovejšej zóne
Podľa najnovších údajov zverejnených Spolkovým štatistickým úradom Nemecka (Destatis) v polovici apríla 2026 priniesol prvý mesiac tohto roka ďalšie prehĺbenie nepriaznivého trendu v nemeckej ekonomike. Počet podaní o bankrote spoločností sa v januári 2026 medziročne zvýšil o 4,9 %. V absolútnych číslach miestne okresné súdy – Amtsgerichte – zaregistrovali ohromujúcich 1 919 formálnych prípadov platobnej neschopnosti. Pre európske spoločnosti spolupracujúce s nemeckými partnermi, a najmä pre poľských podnikateľov v sektore TSL a stavebníctva, by tieto údaje mali slúžiť ako jasný alarm a impulz na okamžité prehodnotenie úverových politík.
Rastúci počet bankrotov napriek boomu na akciovom trhu
Na prvý pohľad sa vyhliadky nemeckej ekonomiky v prvých mesiacoch roku 2026 zdajú byť nejednoznačné. Index DAX úspešne prekonal historickú hranicu 24 000 bodov a oficiálne ekonomické správy nie sú bez optimizmu. Medzitým v reálnom svete – v každodennom fungovaní malých a stredných podnikov – je situácia oveľa menej ružová. Rastúci počet bankrotov potvrdzuje, že prosperita akciového trhu sa automaticky nepremieta do finančného zdravia všetkých segmentov trhu. Tento rozpor by mal manažérov rizík viesť k mimoriadnej opatrnosti: samotná skutočnosť, že veľké korporácie si vedú relatívne dobre, neposkytuje žiadnu záruku stability menších dodávateľov a prepravcov, ktorí tvoria každodennú štruktúru dodávateľských reťazcov.
Profil bankrotu sa mení – riziko sa rozptyľuje
Obzvlášť pozoruhodný je posun v štruktúre bankrotov, ako dokumentujú údaje Destatis. Hoci počet bankrotov sa zvýšil, celková hodnota pohľadávok prihlásených veriteľmi dramaticky klesla – z približne 5,3 miliardy eur v januári 2025 na iba okolo 3,1 miliardy eur o rok neskôr. Tento zdanlivý paradox má v skutočnosti významné dôsledky pre riadenie rizík.
Vysvetlenie je nasledovné: súčasná vlna bankrotov postihuje predovšetkým sektor malých a stredných podnikov. Bankrot vyhlasuje menej veľkých, prominentných korporácií, zatiaľ čo ich nahrádza čoraz viac menších subjektov. Pre zahraničných dodávateľov to predstavuje značnú prevádzkovú výzvu. Zatiaľ čo bankrot významného hráča na trhu je zvyčajne široko informovaný v priemyselných médiách a relatívne ľahko sa odhaľuje, náhle zmiznutie malého dopravcu alebo regionálneho zasielateľa môže obchodných partnerov zastihnúť úplne nepripravených.
Úverové riziko sa tak rozptýli, stáva sa ťažšie riaditeľným a vyžaduje si pokročilejšie nástroje na monitorovanie portfólia pohľadávok. Klasické metódy založené na sledovaní tlačových správ alebo správ z akciového trhu sa v takýchto okolnostiach jednoznačne ukazujú ako nedostatočné.
Doprava a logistika – druhá najvyššia miera bankrotov v celej ekonomike
Z pohľadu európskeho dopravného trhu sú údaje o tomto odvetví uvedené v správe Destatis obzvlášť významné. Priemerná miera bankrotov v nemeckej ekonomike počas sledovaného obdobia bola 5,4 prípadov na 10 000 aktívnych spoločností. Medzitým v sektore dopravy a skladovania (nem.: Doprava a sklady) tento ukazovateľ bol na úrovni 8,6 bankrotov na 10 000 spoločností – viac ako 59 % nad priemerom za celú ekonomiku.
To znamená, že spomedzi všetkých hlavných odvetví sa doprava a logistika umiestnili na druhom mieste z hľadiska rizika bankrotu, dokonca pred stavebným sektorom. Iba hotelový a stravovací priemysel (Pohostinstvo) zaznamenala vyššiu mieru 9,1 na 10 000 subjektov. Úplná hierarchia rizík v odvetví je nasledovná:
- Hoteliarstvo a stravovanie: 9,1 bankrotov na 10 000 spoločností
- Doprava a skladovanie: 8,6 bankrotov na 10 000 spoločností
- Konštrukcia: 7,8 bankrotov na 10 000 spoločností
- Priemer za celú ekonomiku: 5,4 bankrotov na 10 000 spoločností
Pre poľské logistické, špedičné a dopravné spoločnosti, ktoré pôsobia s partnermi na druhej strane rieky Odry, predstavujú tieto čísla priame prevádzkové varovanie. Nemecko je najväčším obchodným partnerom Poľska a sektor TSL zabezpečuje významnú časť tejto výmeny. Strata likvidity zo strany nemeckého klienta alebo dopravcu sa môže rýchlo premietnuť do skutočných finančných strát pre poľského subdodávateľa.
Prečo januárové bankroty odzrkadľujú krízy jesene?
Pri interpretácii vyššie uvedených údajov je dôležité mať na pamäti dôležitý metodologický aspekt, ktorý zdôraznil samotný Destatis. Oficiálne štatistiky bankrotov zaznamenávajú moment, keď súd vydá prvé formálne procesné rozhodnutie, nie moment, keď dlžník podá návrh. V praxi to znamená, že medzi momentom, keď sa spoločnosť skutočne rozhodne podať návrh na vyhlásenie konkurzu, a momentom, keď je to zaznamenané v štatistikách, zvyčajne uplynú približne tri mesiace.
Údaje z januára 2026 preto do značnej miery odrážajú ťažkosti, ktorým nemeckí podnikatelia čelili na jeseň 2025 – najmä v štvrtom štvrťroku, ktorý sa vyznačoval rastúcimi prevádzkovými nákladmi, tlakom na zvyšovanie miezd v dôsledku následných kôl kolektívneho vyjednávania a obmedzeným prístupom k externému financovaniu uprostred reštriktívnej politiky bankových úverov. Pre spoločnosti spravujúce pohľadávky to predstavuje jasný záver: problémy viditeľné dnes v súdnych štatistikách nie sú vrcholom súčasnej krízy – sú ozvenou krízy, ktorá trvá už niekoľko mesiacov.
Spotrebiteľská situácia ako poľahčujúca okolnosť
Uprostred znepokojujúcich údajov o podnikoch ponúka situácia v sektore spotrebiteľských bankrotov určitú rovnováhu. V januári 2026 bolo v Nemecku zaznamenaných 6 142 individuálnych platobných neschopností, čo predstavuje mierny medziročný pokles o 1,3 %. Tieto údaje naznačujú, že nemecké domácnosti zostávajú relatívne finančne stabilné, čo by mohlo dlhodobo udržať maloobchodný dopyt a čiastočne zmierniť dopad ťažkostí v podnikovom sektore.
Tento signál by sa však nemal preceňovať. Odolnosť spotrebiteľov môže byť krehká a kedykoľvek by ju mohla narušiť rastúca nezamestnanosť spôsobená ďalšou vlnou reštrukturalizácie v sektore malých a stredných podnikov, ktorá by následne zavŕšila začarovaný kruh prehlbujúceho sa spomalenia.
Praktické odporúčania pre manažérov rizík v odvetví TSL
Údaje zverejnené agentúrou Destatis nenechávajú nikoho na pochybách: riadenie rizika protistrany vo vzťahoch s nemeckými dopravnými a logistickými spoločnosťami si dnes vyžaduje proaktívny prístup a špecifické organizačné opatrenia. Nižšie uvádzame súbor odporúčaní, ktoré by mal mať na programe každý manažér rizík zodpovedný za expozíciu voči nemeckému trhu:
- Overenie platobnej schopnosti pred každou objednávkou: Miera bankrotov 8,6 na 10 000 spoločností v dopravnom sektore znamená, že rozsah problému je dostatočne veľký na to, aby odôvodňoval pravidelnú kontrolu finančného zdravia aj dlhodobých obchodných partnerov.
- Zvýšená ostražitosť voči malým a stredným dopravcom: Meniaci sa profil bankrotov – čoraz viac bankrotov medzi malými a strednými podnikmi, čoraz menej medzi veľkými korporáciami – znižuje účinnosť varovaní médií a priemyslu ako systémov včasného varovania. Je nevyhnutné využívať špecializované databázy a služby monitorovania úverov.
- Skrátenie platobných lehôt alebo zavedenie bezpečnostných opatrení: V odvetviach s vyšším rizikom by sa malo zvážiť opätovné prerokovanie obchodných podmienok – skrátenie platobných lehôt, zavedenie zálohových platieb alebo poistenie pohľadávok.
- Pravidelná kontrola portfólia pohľadávok: Trojmesačné oneskorenie medzi skutočným okamihom krízy a jej štatistickým odrazom znamená, že spoločnosť môže byť vo vážnych problémoch ešte predtým, ako sa informácie o nej dostanú k jej dodávateľom formálnymi kanálmi.
- Monitorovanie subdodávateľského reťazca: V logistike a špedícii je dominový efekt obzvlášť nebezpečný. Zlyhanie jedného článku v dodávateľskom reťazci môže spôsobiť kolaps celej siete prepojených subjektov.
Širší kontext: Nemecko ako barometer európskej logistiky
Náročná situácia v nemeckom dopravnom sektore nie je ojedinelý jav. Nemecko je centrom európskych logistických koridorov a cez jeho územie prechádzajú niektoré z najrušnejších cestných a železničných trás na starom kontinente. Finančné zdravie jeho dopravných operátorov priamo ovplyvňuje dostupnosť a ceny dopravných služieb v celej strednej a východnej Európe.
Rastúci počet bankrotov nemeckých dopravcov môže v nasledujúcich mesiacoch viesť ku konsolidácii trhu, obmedzeniu ponuky prepravných služieb a následne k tlaku na zvyšovanie cien prepravy. Poľské logistické spoločnosti, ktoré v súčasnosti trpia nedobytnými dlhmi voči bankrotovaným dodávateľom, môžu do istej miery profitovať zo zníženej konkurencie na trhu. Ide však o dlhodobú perspektívu, ktorá je spojená so značnou neistotou.
V krátkodobom a strednodobom horizonte zostáva dominantným rizikom finančná likvidita. Každá poľská dopravná alebo špedičná spoločnosť s expozíciou na nemeckom trhu by mala dnes vykonať audit svojich pohľadávok a posúdiť realistickú pravdepodobnosť ich vymáhania, ak sa pozorované trendy prehĺbia.
Zhrnutie: Je čas konať skôr, ako sa štatistiky dostanú na súd
Údaje Destatis za január 2026 hovoria jasne: bankroty spoločností v Nemecku narastajú, pričom sektor dopravy a logistiky patrí medzi najviac postihnuté. S mierou 8,6 bankrotov na 10 000 spoločností a dominantnou úlohou malých a stredných podnikov v tejto vlne ťažkostí majú európski obchodní partneri obmedzené možnosti spoliehať sa výlučne na klasické metódy monitorovania rizík. Zavedenie systematického prístupu k riadeniu pohľadávok, hĺbkové overovanie zákazníkov a flexibilná reakcia na včasné varovné signály sa teraz nestáva možnosťou, ale prevádzkovou nevyhnutnosťou pre každú spoločnosť, ktorá podniká cezhranične s Nemeckom.