

Preťaženie kontajnerových prístavov dosiahlo historické maximum, viac ako 4,3 milióna TEU je mimo obehu.
Globálne zápchy v kontajnerových prístavoch dosiahli v auguste 2026 historický rekord — na vstup do prístavov čakajú lode s celkovou kapacitou viac ako 4,3 milióna TEU, čo prevyšuje vrchol pandémie COVID-19. Efektívna strata kapacity na trhu zodpovedá celej flotile Evergreen a spoľahlivosť harmonogramov klesla na alarmujúcu úroveň 60–65%. Situácia predstavuje vážne prevádzkové a nákladové riziko pre európske dodávateľské reťazce pred kľúčovou jesennou a zimnou sezónou.
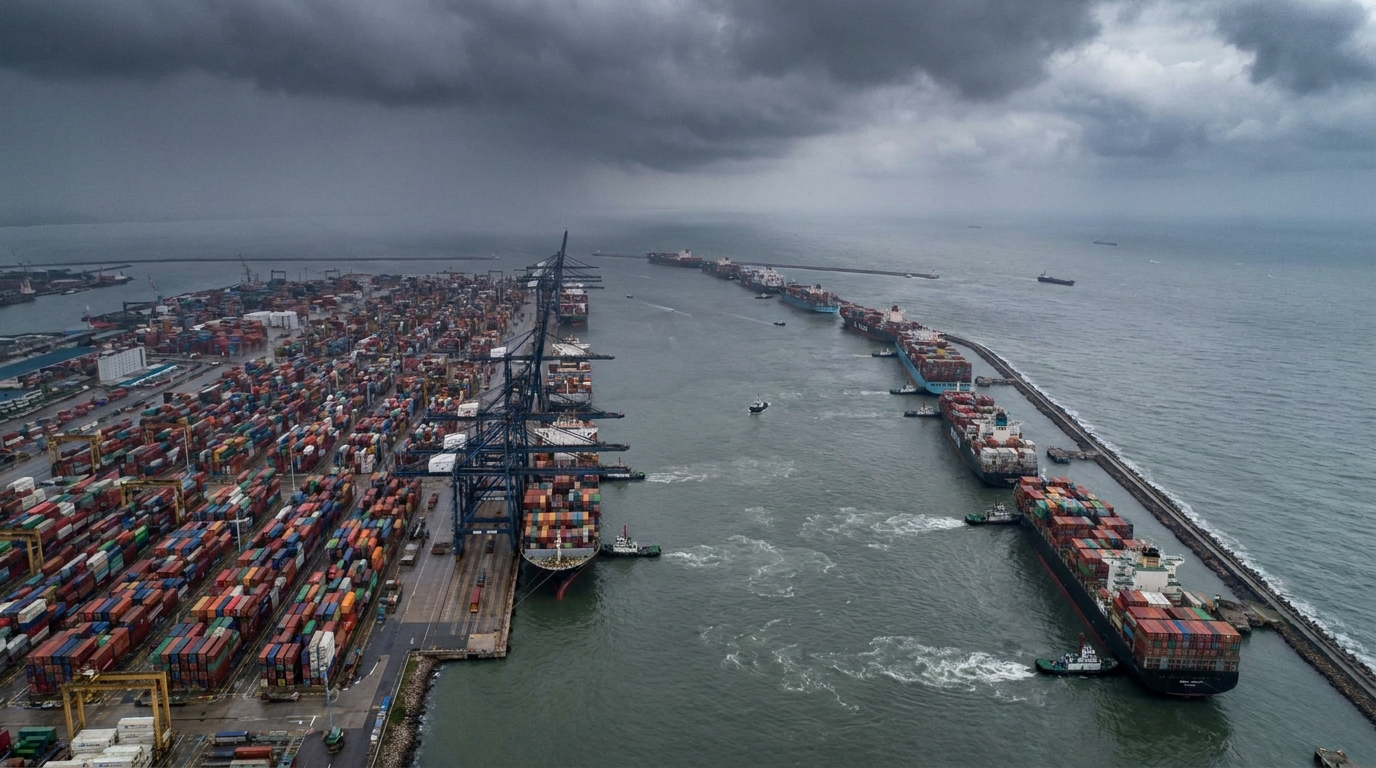
V auguste 2026 dosiahlo globálne preťaženie kontajnerových prístavov úroveň, akú lodný priemysel doteraz nezažil – nielen v absolútnom vyjadrení, ale aj z hľadiska prevádzkového vplyvu na celý globálny dodávateľský reťazec. Údaje od analytickej spoločnosti Linerlytica naznačujú, že lode s celkovou kapacitou presahujúcou 4,3 milióna TEUPre európskych manažérov rizík a majiteľov logistických služieb by toto číslo malo byť varovným signálom – a to práve teraz, keď sa blíži kľúčové jesenno-zimné obdobie.
Rekord prekonaný - nové údaje prekonali vrchol pandémie
Pre mnohých v dopravnom priemysle zostáva pandémia COVID-19 synonymom logistického chaosu. Preťaženie prístavov v rokoch 2021 – 2022, keď v prístavoch čakali plavidlá s kombinovanou kapacitou takmer 4 milióny TEU, sa zdalo byť bezprecedentné. Súčasná situácia tieto vrcholy prekonáva – a to ako v absolútnych číslach, tak aj z hľadiska reálnych dôsledkov pre trh.
Je však vhodné zachovať vhodný analytický kontext. V roku 2022 predstavovali zablokované 4 milióny TEU až 15,7% globálna kontajnerová flotila v tom čase mala 25,3 milióna TEU. Dnes je to 4,3 milióna TEU. 12,6% oveľa väčšiu flotilu, odhadovanú na 34,4 milióna TEU. Napriek menšiemu percentuálnemu podielu sú trhové účinky rovnako závažné – a v niektorých ohľadoch závažnejšie – ako počas pandémie.
Analytická firma Sea-Intelligence používa mierne odlišnú metodiku, ktorá sa nezameriava na tonáž čakajúcu v radoch, ale na to, čo nazýva efektívnou stratou kapacity. Podľa jej odhadov súčasné meškania a prestoje efektívne odstraňujú ekvivalent 1,7 milióna TEU Aby ste si urobili predstavu o rozsahu tohto javu, je to viac ako celá flotila taiwanskej lodnej spoločnosti Evergreen – jednej z najväčších lodných spoločností na svete, ktorá sa z hľadiska kapacity umiestnila na ôsmom mieste.
Pre porovnanie – pred pandémiou, v rokoch 2011 – 2019, dopravné zápchy spotrebovali v priemere len 2,2 % globálnej šírky pásma a boli považované za neškodné prevádzkové pozadie. V júni 2026 sa táto miera už zvýšila na 5 % a trend stále rastie.
Spoľahlivosť harmonogramu na historickom minime
Priamym dôsledkom rekordného preťaženia je prudký pokles spoľahlivosti letových poriadkov. Globálna presnosť dodávok sa zastavila na úrovni len 60-65% – čo znamená, že štatisticky každá tretia alebo štvrtá zásielka nedorazí načas. Okrem toho, lode s oneskorením prichádzajú do cieľového prístavu v priemere 5 až 5,5 dňa po plánovanom dátume. Pre porovnanie, v stabilných podmienkach pred pandémiou boli meškania v priemere 3 – 4 dni.
Tento zdanlivo malý rozdiel – jeden alebo dva dni navyše – sa premieta do významného narušenia plánovania výroby a predaja. Pre spoločnosti fungujúce v režime just-in-time môže nedostatok komponentov trvajúci aj desiatky hodín viesť k odstaveniu výrobnej linky, zmluvným pokutám a strate zákazníkov.
Východná Ázia v centre krízy – tajfúny a rady stoviek lodí
Bezprostredným katalyzátorom tohtoročného vrcholného preťaženia je prevádzková nestabilita v najväčších prístavoch východnej Ázie. Séria prudkých tajfúnov a tropických búrok, ktoré zasiahli región v júli a auguste 2026, prakticky paralyzovala prevádzku prístavov v Číne, globálnom centre výroby a exportu kontajnerov.
Dáta z platformy Portcast ukazujú absolútny rozsah tohto javu: v momente vrcholu vstupu do Šanghajský prístav čakal, kým 139 lodía pred susedným Ningbo Ďalšie 77 jednotiekČakacie doby na termináloch Yangshan v Šanghaji – jednom z najväčších a najmodernejších prístavných komplexov na svete – sa predĺžili na 5–6 dní pre služby patriace aliancii Gemini a pre iných dopravcov dokonca dosiahla 7–8 dní.
Odborníci spoločnosti Alphaliner varujú, že problém nie je dočasný. Klimatická zmena znamená nielen zintenzívnenie tajfúnov v Ázii, ale aj dlhotrvajúce suchá v ďalších kľúčových tranzitných uzloch. Dôkazom toho je situácia na... Panamský prieplav, kde sa od septembra 2026 drasticky znížia denné tranzitné sloty pre veľké plavidlá triedy Neopanamax z dôvodu potreby zachovať sladkovodné zdroje. Od 3. septembra sa očakáva, že počet dostupných denných slotov klesne len na deväť, pričom od 15. septembra sa plánujú ďalšie, ešte prísnejšie obmedzenia.
Megalode verzus infraštruktúra európskych prístavov
Okrem klimatických a geopolitických faktorov analytici v tomto odvetví čoraz viac poukazujú na štrukturálny problém architektúry vozového parku ako jeden z kľúčových faktorov rastúcej dopravnej zápchy. Ide o masívne rozširovanie tzv. megalodí – kontajnerových lodí s kapacitou presahujúcou 20 000 alebo dokonca 24 000 TEU – a ich vplyv na európske prekladacie prístavy.
Údaje AIS (Automatický identifikačný systém) pre prístav Hamburg od júla 2026 sú výrečné:
- Evergreen — lode kotviace 137 až 187 hodín (5,7 až 7,8 dňa)
- HMM — čas na móle bol 89 – 103 hodín
- ONE — jednotky strávili v prístave 98 – 111 hodín
- Hapag Lloyd — relatívne kratší čas: 37 – 55 hodín
- Maersk — 52 – 63 hodín na nábreží
Takéto veľké rozdiely medzi majiteľmi lodí nie sú náhodou spôsobenou rozdielmi v prevádzkovej efektívnosti. Sú jednoduchým dôsledkom navrhovanie prepojovacích sietí (tzv. sieťový dizajn). Služby megalodí, ktoré zastavujú v klesajúcom počte európskych prístavov, generujú lavínové, jednorazové prekládkové operácie v prehnanom rozsahu. Zatiaľ čo plavba loďou Swan spoločnosti MSC predpokladá priemernú prekládku okolo 2 500 TEU v každom európskom prístave, služba CEM spoločnosti Evergreen Line – prevádzkovaná loďami s kapacitou viac ako 23 000 TEU a zastavujúcou len v troch západoeurópskych prístavoch – dokáže vygenerovať jednorazovú prekládku takmer 7830 TEU v jednom prístave.
Takáto gigantická koncentrácia objemov na jednom mieste a čase vytvára tzv. špičkové zaťaženie — náhly dopad na terminálovú infraštruktúru, ktorej spracovateľská kapacita je fyzicky obmedzená. Dôsledky pociťujú nielen samotní prevádzkovatelia prístavov, ale predovšetkým cestní a železniční dopravcovia: zriaďovacie stanice sú blokované, rady nákladných vozidiel rastú a železničná doprava do Európy zaznamenáva niekoľkodňové meškania.
Geopolitika robí svoje – Červené more zostáva uzavreté
Preťaženie prístavov by nebolo také vážne, nebyť ďalšej dlhotrvajúcej krízy v lodnej doprave: väčšiny svetových lodných spoločností sa v reakcii na napätú geopolitickú situáciu v regióne (vrátane ozbrojených konfliktov v Iráne) vyhýbali Červenému moru a Suezskému prieplavu. Presmerovanie dopravy cez Mys Dobrej nádeje predlžuje typickú cestu z Ázie do Európy o 10 – 14 dní, čo:
- absorbuje obrovskú časť efektívnej kapacity flotily (lode sú „na ceste“ namiesto toho, aby vykonávali následné plavby),
- zhoršuje nedostatok dostupnej tonáže na spotovom trhu,
- To predstavuje dodatočnú záťaž pre už aj tak preťažené európske prístavy, kam lode prichádzajú nerovnomerne a s meškaniami.
Kombinácia rekordného preťaženia prístavov a prebiehajúceho presmerovania vytvára synergický efekt, ktorý zvyšuje náklady na prepravu na úrovne porovnateľné s najhoršími mesiacmi pandémie.
Prepravné sadzby pod tlakom – SCFI na alarmujúcej úrovni
Kumulatívne účinky všetkých týchto faktorov – preťaženie prístavov, odklony trás, obmedzenia v Panamskom prieplave a nedostatok efektívnej kapacity – budú mať významný vplyv na ceny kontajnerovej prepravy. A už teraz sa tak deje.
Podľa odhadov spoločnosti Linerlytica Index kontajnerovej nákladnej dopravy v Šanghaji (SCFI) dosiahol úroveň 3355 bodov, čo predstavuje nárast 156% v porovnaní s obdobím pred vypuknutím posledného ozbrojeného konfliktu v Iráne. Zároveň index S&P Global Platts Container Index 21. augusta vzrástol na úroveň 7 565 USD za 40-stopový kontajner (FEU) — maximálne v roku 2026. Agentúra Freightos, jedna z najspoľahlivejších platforiem na sledovanie prepravných sadzieb v reálnom čase, jasne naznačuje preťaženie prístavov ako hlavný rastúci faktor, ktorý poháňa súčasný rast cien.
Pre európskych dovozcov to znamená drastický nárast nákladov na nákup prepravnej kapacity – a to ako na spotovom trhu, tak aj pri pokusoch o opätovné prerokovanie dlhodobých zmlúv. Spoločnosti, ktoré uzavreli rámcové dohody pred súčasnou krízou, sa môžu spoľahnúť na čiastočnú ochranu – hoci majitelia lodí aj tu čoraz častejšie využívajú príplatky a doložky o vyššej moci.
Perspektíva obchodného rizika pre európske spoločnosti
Súčasná situácia na globálnych trhoch s prepravnou dopravou vytvára niekoľko kategórií rizík, ktoré by manažéri dodávateľského reťazca v európskych spoločnostiach mali okamžite zvážiť vo svojich plánoch kontinuity podnikania.
Prevádzkové riziko – oneskorenie dodávok
Vzhľadom na globálnu spoľahlivosť harmonogramu na úrovni 60 – 65 % a priemerné meškania až 5,5 dňa čelia spoločnosti dovážajúce priemyselné komponenty alebo spotrebný tovar z Ázie pravidelným narušeniam plánovania výroby a predaja. Obzvlášť zraniteľné sú spoločnosti fungujúce v režimoch just-in-time alebo just-in-sequence s minimálnymi zásobami.
Nákladové riziko - inflácia dovozu
Prepravné sadzby, ktoré sú o viac ako 150 % vyššie ako pred rokom, priamo ovplyvňujú náklady na tovar predaný dovozcom a distribútorom. Pre odvetvia s nízkymi maržami (FMCG, elektronika, textil) to môže znamenať prenesenie vyšších nákladov na koncových používateľov, čo vyvíja dodatočný inflačný tlak na európske trhy.
Riziko jesennej/zimnej sezóny
August a september sú tradične obdobím intenzívneho predsezónneho objednávania, kedy spoločnosti prinášajú tovar na vrchol výpredajov (Čierny piatok, Vianoce a zimné sviatky). Vzhľadom na súčasnú úroveň preťaženia a neistotu týkajúcu sa dodacích lehôt predstavuje riziko nedostatku zásob alebo doručenia produktov po skončení výpredajovej sezóny skutočnú hrozbu pre mnohé maloobchodné sektory v Európe.
Riziko protistrany – problémy s dodávateľmi a dopravcami
Je potrebné pripomenúť, že vysoké prepravné sadzby a prevádzkový chaos nie sú neutrálne pre všetkých účastníkov trhu. Menší špeditéri, zasielatelia a logistickí subdodávatelia, ktorí si nezabezpečili dlhodobé zmluvy alebo majú obmedzené peňažné zdroje, sa môžu ocitnúť pod silným finančným tlakom. Zvyšuje sa riziko oneskorenia plnenia objednávok, jednostranných zmien zmluvných podmienok alebo – v extrémnych prípadoch – problémov s likviditou dodávateľa.
Čo by mali spoločnosti robiť? Odporúčania pre manažérov rizík
Vzhľadom na opísanú krízu špecialisti na riadenie rizík v logistickom odvetví odporúčajú niekoľko opatrení, ktoré môžu obmedziť vystavenie spoločnosti opísaným hrozbám:
- Overovanie logistických dodávateľov — Kontrola finančnej a prevádzkovej situácie kľúčových špeditérov, zasielateľov a dopravcov. Na posúdenie dôveryhodnosti obchodných partnerov v odvetví dopravy a logistiky sa oplatí použiť nástroje ako EURODEBT.eu.
- Diverzifikácia vstupných prístavov — zváženie alternatívnych prístavov pre náklad smerujúci do Európy (napr. Gdaňsk, Koper, Bremerhaven) namiesto sústredenia sa na jeden uzol, ktorý môže byť obzvlášť náchylný na preťaženie.
- Budovanie úložných priestorov — zvýšenie úrovne zabezpečenia zásob kritických komponentov a tovaru počas obdobia jesennej a zimnej špičky.
- Opätovné prerokovanie zmluvných doložiek — preskúmanie a aktualizácia doložiek o vyššej moci, omeškaní a sankciách v zmluvách s dodávateľmi a zákazníkmi s cieľom odrážať súčasnú trhovú realitu.
- Monitorovanie sadzieb a dostupnosti tonáže — Pravidelné monitorovanie SCFI, indexu Freightos Baltic a prevádzkových správ kľúčových vlastníkov lodí s cieľom včas odhaliť ďalšie zmeny na trhu.
- Analýza scenárov — príprava pohotovostných plánov pre prípad ďalšieho prehĺbenia krízy (napr. ďalšie obmedzenia Panamského prieplavu, eskalácia napätia v Červenom mori).
Zhrnutie – systémová kríza, nie dočasné narušenie
Kríza v lodnej doprave v lete 2026 nie je náhodným súbehom nešťastných okolností. Je príznakom hlbšieho, štrukturálneho napätia v globálnom logistickom systéme: meniacej sa klímy, napätej geopolitiky, architektúry megaflotily, ktorá nie je dostatočná pre kapacity prístavov, a pretrvávajúco nedostatočnej terminálovej infraštruktúry v kľúčových európskych uzloch.
Zablokovanie viac ako 12 % globálnej kontajnerovej kapacity a súčasné uzavretie významnej časti efektívnej kapacity v dôsledku odklonu trás vytvára situáciu, v ktorej bude trh dlhší čas fungovať pod svojou nominálnou kapacitou. Pre európske spoločnosti dovážajúce tovar z Ázie – a sú ich tisíce – to znamená, že riadenie rizík v dodávateľskom reťazci nebudú vnímať ako akademické cvičenie, ale ako priebežnú operačnú prioritu.
EURODEBT.eu bude sledovať ďalší vývoj a priebežne vás informovať o zmenách trhových podmienok, stave kľúčových hráčov v odvetví a varovných signáloch týkajúcich sa stability európskych dopravných a logistických spoločností.




