

V prvom štvrťroku 2026 zmizlo z poľského trhu viac ako 800 dopravných spoločností – tichá kríza, ktorá sa v záznamoch neobjavuje.
V prvom štvrťroku 2026 z poľského trhu v čistom úbytku zmizlo viac ako 800 dopravných firiem s licenciou Spoločenstva — tempo likvidácie je štyrikrát vyššie ako v predchádzajúcich rokoch. Fenomén „tichého odchodu z trhu” spôsobuje, že tradičné registre dlžníkov a databázy KRS neodrážajú skutočný rozsah krízy. Pre manažérov rizika sa stáva kľúčovým sledovanie platnosti dopravnej licencie, a nie iba formálneho statusu podnikateľa. Bez systémových regulačných zmien — vrátenia spotrebnej dane, skrátenia lehôt splatnosti a reformy DPH — môže trend pokračovať aj v nasledujúcich štvrťrokoch.
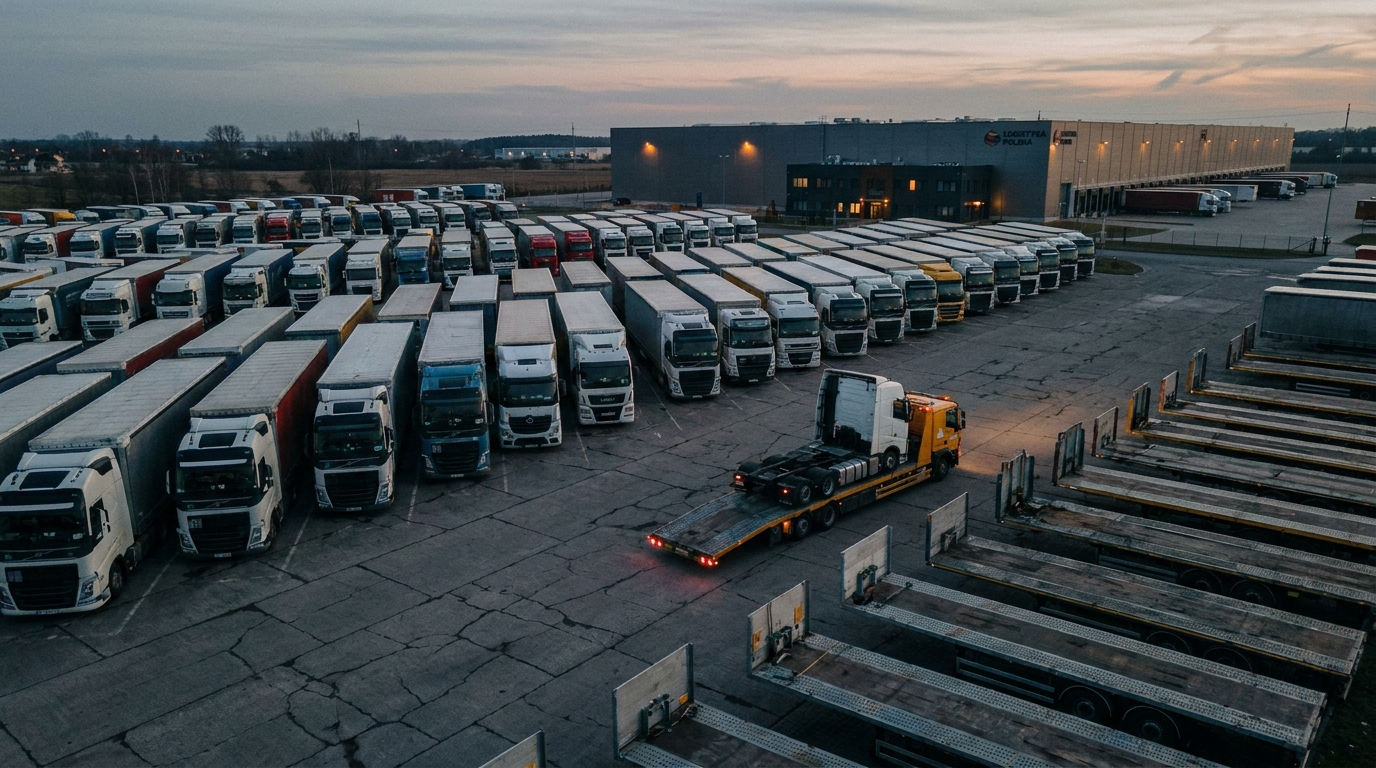
Len za tri mesiace – od januára do marca 2026 – poľský sektor cestnej dopravy stratil viac ako 800 spoločností s licenciou Spoločenstva. Nejde o bežnú korekciu trhu. Údaje zhromaždili analytici TruckFocus.pl a Medzinárodná asociácia...rodoÚdaje o cestných dopravcoch (ZMPD) naznačujú štrukturálny rozpad, ktorého rozsah je porovnateľný s dôsledkami viacročných kríz. Navyše k tomuto rozpadu vo veľkej miere prispievajú tradičné nástroje na overovanie dodávateľov – registre KRS, databázy dlžníkov, správy o bankrote. neregistrujú saPre manažérov rizík a majiteľov logistických spoločností to znamená jednu vec: existujúce postupy due diligence si vyžadujú urgentnú aktualizáciu.
Čísla, ktoré hovoria samy za seba
V prvom štvrťroku 2026 bolo vydaných celkovo viac ako 1 700 licencií Spoločenstva oprávňujúcich na vykonávanie medzinárodnýchrodocestná doprava. Počas rovnakého obdobia vstúpilo na trh približne 900 nových subjektov. Čistá bilancia predstavovala stratu viac ako 800 spoločností – a to len v jednom štvrťroku.
Ešte alarmujúcejšia je miera úplného zatvárania podnikov. Počas sledovaného obdobia ukončilo prevádzku celkovo 1 234 dopravných spoločností. Pre porovnanie, za celý doterajší rok bol zaznamenaný údaj blízky tomuto číslu. To znamená, že tempo zatvárania spoločností sa zrýchlilo štyrikrát rýchlejšie ako v historických normách.
Poľská cestná doprava si už desaťročia buduje vedúce postavenie v Európe. Poľské spoločnosti obsluhujú približne štvrtina všetkej kabotáže a cezhraničnej cestnej dopravy v EÚTento potenciál sa dnes systematicky ničí – nie jedinou náhlou katastrofou, ale akumuláciou viacerých faktorov vyvolávajúcich krízu súčasne.
„Tichý odchod“ – jav, ktorý mätie analytikov rizík
Kľúčovým pozorovaním z najnovších údajov je meniaci sa model, podľa ktorého poľské dopravné spoločnosti ukončujú svoju činnosť. Klasický bankrot – so súdnym podaním, zápisom do Centrálneho ekonomického informačného centra (COIG) a viditeľným záznamom v registroch – sa stáva zriedkavým. Namiesto toho sa objavuje jav známy ako „tichý odchod z trhu“.
Mechanizmus je nasledovný: dopravca, ktorý stráca finančnú likviditu, nečaká na formálne vyhlásenie bankrotu. Namiesto toho prijme sériu preventívnych opatrení: vráti vozidlá (ťahače, návesy) prenajímateľovi, ukončí existujúce prepravné licencie, vyrovná – alebo nevyrovná – súčasné záväzky a zjednodušeným spôsobom zatvorí spoločnosť. Celý proces prebieha mimo radaru tradičných registrov dlžníkov.
Praktické dôsledky pre obchodných partnerov sú vážne:
- Spoločnosť môže byť zapísaná v Národnom súdnom registria zároveň jej licencia Spoločenstva už môže uplynúť alebo byť pozastavená – čo znamená účinné ukončenie prevádzkových činností.
- Žiadny záznam v registri dlžníkov nie je synonymom solventnosti – podnikateľ sa mohol jednoducho vzdať podnikania skôr, ako mal čas nahromadiť formálne záväzky.
- Overenie v BIK, KRD alebo ERIF nemusí odhaliť žiadne nezrovnalosti u subjektu, ktorý de facto už nefunguje ako aktívny dopravca.
Záver je jasný: sledovanie stavu prepravnej licencie sa stáva dôležitejším ukazovateľom zdravia spoločnosti ako jej stav v registri podnikateľovPre subjekty, ktoré v tomto odvetví objednávajú dopravu, financujú vozové parky alebo poskytujú obchodné úvery, by mal byť nedostatok aktívnej licencie najvyšším alarmom.
Prečo malé dopravné spoločnosti krachujú rýchlejšie ako tie veľké?
Súčasná kríza neúmerne zasahuje mikropodniky a malé dopravné podniky – spoločnosti s jednou, dvoma alebo maximálne niekoľkými kombináciami vozidiel. Tie tvoria chrbticu poľského odvetvia prepravy dopravných prostriedkov (TSL), ale sú tiež najzraniteľnejšie voči akýmkoľvek ekonomickým turbulenciám.
Rozdiel medzi malým a veľkým dopravcom je predovšetkým úspory z rozsahu a vyjednávacia silaVeľké spoločnosti s vozovým parkom sa môžu spoľahnúť na:
- Zvýhodnené sadzby na flotilových kartách pri nákupe paliva,
- Veľkoobchodné ceny pneumatík a náhradných dielov,
- Vyhradené, dohodnuté poistné tarify (OC, OCP, AC),
- Prístup k dlhodobým zmluvám s garantovanými prepravnými sadzbami,
- Schopnosť absorbovať dočasné straty vďaka diverzifikovanému portfóliu klientov.
Malé podniky nemajú žiadnu z týchto výhod. Ich nákladová štruktúra je však takmer identická s nákladovou štruktúrou gigantov – trvalé finančné zaťaženie je do značnej miery nezávislé od ekonomickej situácieSplátky lízingu vozidiel, poistné na poistenie zodpovednosti za škodu spôsobenú dopravcom, platy vodičov s kompletným sociálnym balíčkom, poplatky za licencie a certifikáty odbornej spôsobilosti – všetky tieto náklady vznikajú neustále, bez ohľadu na to, či je traktor zaparkovaný alebo cestuje naložený po Európe.
V tejto súvislosti sa marcový palivový šok ukázal ako obzvlášť ničivý. Blokáda Hormuzského prielivu v marci 2026 spustila masívny nárast cien ropy a rýchlo ovplyvnila ceny nafty na európskych čerpacích staniciach. Na vrchole nárast cien pohonných hmôt v porovnaní s rovnakým obdobím predchádzajúceho roka prekročil 40 percentPre malého dopravcu palivo zvyčajne tvorí 30 až 40 percent celkových prevádzkových nákladov. 40-percentný nárast tohto čísla znamenal, že prevádzková marža – ktorá sa v Poľsku zvyčajne meria v rozmedzí 2 až 5 percent – takmer úplne zmizla alebo sa stala zápornou.
Kanibalizácia likvidity: Ako nákladné burzy ničia dopravcov
Kríza nákladov by sa dala ľahšie prekonať, nebyť sprievodnej dysfunkcie príjmov. Mechanizmus stanovovania prepravných sadzieb v Poľsku – v ktorom dominujú burzy nákladov a sprostredkovatelia zasielateľskej dopravy – v súčasnosti systematicky škodí malým dopravcom.
Logika je zvrátená: čím hlbšia je kríza a čím viac spoločností je na pokraji bankrotu, tým silnejší je tlak na zníženie sadzieb. Dopravca, ktorý vie, že musí o týždeň zaplatiť splátku lízingu, je ochotný prijať zákazku pod svoju cenu – len aby vygeneroval nejaký príjem. V odbornom žargóne sa tento jav nazýva „kanibalizácia likvidity“Spoločnosti doslova požierajú vlastné finančné zdroje, fungujú so stratou len preto, aby oddialili nevyhnutnú likvidáciu.
Okrem toho je tu problém s platobnými lehotami, ktorý je už roky Achillovou pätou poľskej dopravy. Podľa údajov predložených ZMPD dopravcovia na domácom trhu a pri vyrovnaniach s domácimi špeditérmi čakajú na platbu za poskytnuté služby. až 120 dníŠtyri mesiace od dokončenia služby po pripísanie finančných prostriedkov na účet sú časové obdobie, ktoré žiadna spoločnosť s obmedzeným prevádzkovým kapitálom nedokáže udržať.
Samostatnou otázkou je konflikt medzi týmito lehotami a daňovými povinnosťami. Poľské predpisy o DPH vyžadujú, aby vystaviteľ faktúry zaplatil splatnú daň do dátumu vydania dokladu – nie do dátumu skutočnej platby. To znamená, že dopravca musí financovať DPH z vlastného vrecka dlho predtým, ako dostanú platbu za službu. S maržami niekoľkých percent a mesačným obratom stoviek tisíc zlotých ide o mechanizmus so skutočnou, deštruktívnou silou.
Po čom volá toto odvetvie a aké zmeny by mohli tento trend zvrátiť?
ŚrodoOdvetvie nezostáva pasívne. ZMPD, Poľské združenie zamestnávateľov v doprave a logistike (TLP) a ďalšie organizácie dopravcov pripravili konkrétne balíky požiadaviek, ktorých realizácia by mohla zastaviť lavínu likvidácií.
Medzi najdôležitejšie návrhy patria:
- Čiastočné vrátenie spotrebnej dane z motorovej nafty pre cestných dopravcov - mechanizmus, ktorý úspešne funguje v Nemecku, Francúzsku a Belgicku a doteraz nebol v poľskom daňovom systéme prítomný.
- Zákonné obmedzenie platobných lehôt v doprave maximálne 30 dní – riešenie, ktoré by si vyžadovalo zmenu zákona o platobných podmienkach v obchodných transakciách, berúc do úvahy špecifickosť sektora TSL.
- Úprava predpisov o DPH smerom k tomu, aby daňová povinnosť závisela od dátumu skutočnej platby, a nie od dátumu vystavenia faktúry – analogicky k tzv. hotovostnej metóde.
- Spoločná a nerozdielna zodpovednosť zasielateľov za neuhradené dlhy voči subdodávateľom-dopravcom, čo by prinútilo sprostredkovateľov dôkladnejšie overovať si vlastných dodávateľov.
- Dočasné zníženie príspevkov na sociálne zabezpečenie pre vodičov vykonávajúcich medzinárodnú dopravurodomy, čo by znížilo jednu z najväčších zložiek fixných nákladov pre malé podniky.
Účinnosť týchto požiadaviek však závisí od tempa legislatívnych procesov – a tie len zriedka držia krok s dynamikou trhových kríz.
Makroekonomický rozmer krízy: kto zaplní medzeru, ktorú zanechali poľskí dopravcovia?
Rozsah problému ďaleko presahuje súvahy jednotlivých spoločností. Cestná doprava v Poľsku generuje odhadom 6 – 7 percent hrubého domáceho produktu a je priamym zamestnávateľom niekoľkých stotisíc profesionálnych vodičov. Jeho destabilizácia má multiplikačné účinky na celú ekonomiku – od priemyslu až po maloobchod.
Z pohľadu európskeho dopravného trhu má situácia aj iný rozmer. Medzera, ktorá vznikne po miznúcich poľských spoločnostiach, nezostane prázdna – okamžite ju zaplnia dopravcovia z krajín s priaznivejšími regulačnými podmienkami a nižšou nákladovou základňou. Spoločnosti, ktoré sú tu v popredí, sú Litovčina, rumunčina a španielčina, ktoré už roky úspešne konkurujú poľskej doprave na západoeurópskych trhoch. Kríza v poľskom sektore TSL preto môže paradoxne urýchliť eróziu dominantného postavenia poľských dopravcov v Európe – postavenia budovaného tri desaťročia.
Pre veľkých poľských logistických operátorov prináša likvidácia malých subjektov krátkodobé výhody: menšia konkurencia znamená väčšiu vyjednávaciu silu a potenciálne vyššie sadzby. Z dlhodobého hľadiska však strata tisícov špecializovaných mikrodopravcov znamená menšiu flexibilitu pre celý systém a vyššie prevádzkové riziká pre dodávateľské reťazce založené na subdodávateľských zmluvách.
Perspektíva obchodného rizika: Čo by mal dnes robiť každý manažér rizík?
Pre subjekty pôsobiace v odvetví TSL – dopravných klientov, spoločnosti prenajímajúce vozové parky, poisťovne, banky a dodávateľov pohonných hmôt – si opísaná situácia vyžaduje špecifickú a urgentnú procedurálnu reakciu. Existujúce štandardy overovania dodávateľov čelia kríze „tichého odchodu z trhu“. štrukturálne nedostatočné.
Praktické odporúčania pre oddelenia riadenia rizík a dodržiavania predpisov zahŕňajú:
- Overenie činnosti komunitnej licencie ako povinný prvok každého nástupného procesu pre dodávateľa z odvetvia TSL - nad národnými súdnymi registrami a databázami dlžníkov.
- Pravidelné monitorovanie stavu licencie už etablovaným obchodným partnerom – minimálne raz za štvrťrok, v súčasnom trhovom prostredí aj mesačne.
- Implementácia ukazovateľov včasného varovania na základe včasného vyrovnania bežných obchodných záväzkov – omeškania platieb faktúr o 15 – 30 dní by mali automaticky spustiť overovací postup.
- Analýza štruktúry nákladov a expozície voči palivám pri posudzovaní úverovej bonity dopravných spoločností – najmä v kontexte volatility cien ropy na svetových trhoch.
- Overenie portfólia vozidiel v kontexte lízingových zmlúv je odovzdanie vozidiel prenajímateľovi jedným z prvých signálov blížiaceho sa ukončenia podnikania.
Tradičné ukazovatele bankrotu – počet reštrukturalizačných konaní, zápisy do COIG, súdne rozhodnutia – sú v súčasnej situácii poľskej dopravy výrazne menej spoľahlivé ako kedykoľvek predtýmSkutočná strata aktívnych účastníkov trhu je mnohonásobne vyššia, než naznačujú oficiálne štatistiky bankrotov. Manažéri rizík, ktorí sa spoliehajú výlučne na tieto zdroje, robia rozhodnutia na základe údajov, ktoré neodrážajú realitu.
Sčítanie
Prvý štvrťrok roku 2026 stanovil pre poľský dopravný trh nový, alarmujúci štandard. Z trhu zmizlo viac ako 800 spoločností bezprecedentným tempom a mechanizmus, akým miznú – tichý, nepostrehnuteľný pre záznamy a pred formálnym konkurzným konaním – znamená, že rozsah problému je v skutočnosti väčší, než naznačujú akékoľvek oficiálne štatistiky.
Odvetvie čelí dramatickej kombinácii nepriaznivých faktorov: štrukturálnej nerovnováhe v sadzbách za prepravu tovaru, abnormálnym platobným lehotám, daňovému zaťaženiu, ktoré nie je vhodné pre obchodný model sektora, a externým nákladovým šokom, ako je napríklad marcový nárast cien pohonných hmôt. Bez systémových zásahov – vrátenia spotrebnej dane, skrátenia platobných lehôt a reformy pravidiel pre vyúčtovanie DPH – môže tempo likvidácie v nasledujúcich štvrťrokoch pokračovať alebo sa dokonca zrýchliť.
Pre celý podnikateľský ekosystém spolupracujúci s odvetvím TSL je to signál na zásadné prehodnotenie postupov overovania a monitorovania rizík.rodomiesto, kde spoločnosť môže prestať fungovať dávno predtým, ako sa akákoľvek stopa objaví vo verejných záznamoch, prevencia a nepretržité monitorovanie nahrádzajú reaktívne overovanie ako základný nástroj riadenia rizika protistrany.




