

Kríza európskych zásob nafty: zimný cenový tlak sa črtá a môže narušiť sektor dopravy
Európske zásoby nafty sa pred začiatkom zimnej sezóny znížili o takmer 30 percent a ukončenie vládnych programov podpory pohonných hmôt v kľúčových krajinách EÚ prehlbuje krízu. Veľkoobchodné ceny nafty po prvý raz za viac ako rok prekročili ceny leteckého paliva a malé dopravné firmy s nízkymi maržami čelia reálnemu riziku straty likvidity. Manažéri rizík by mali urýchlene preveriť palivové doložky v zmluvách a monitorovať finančnú situáciu subdodávateľov.
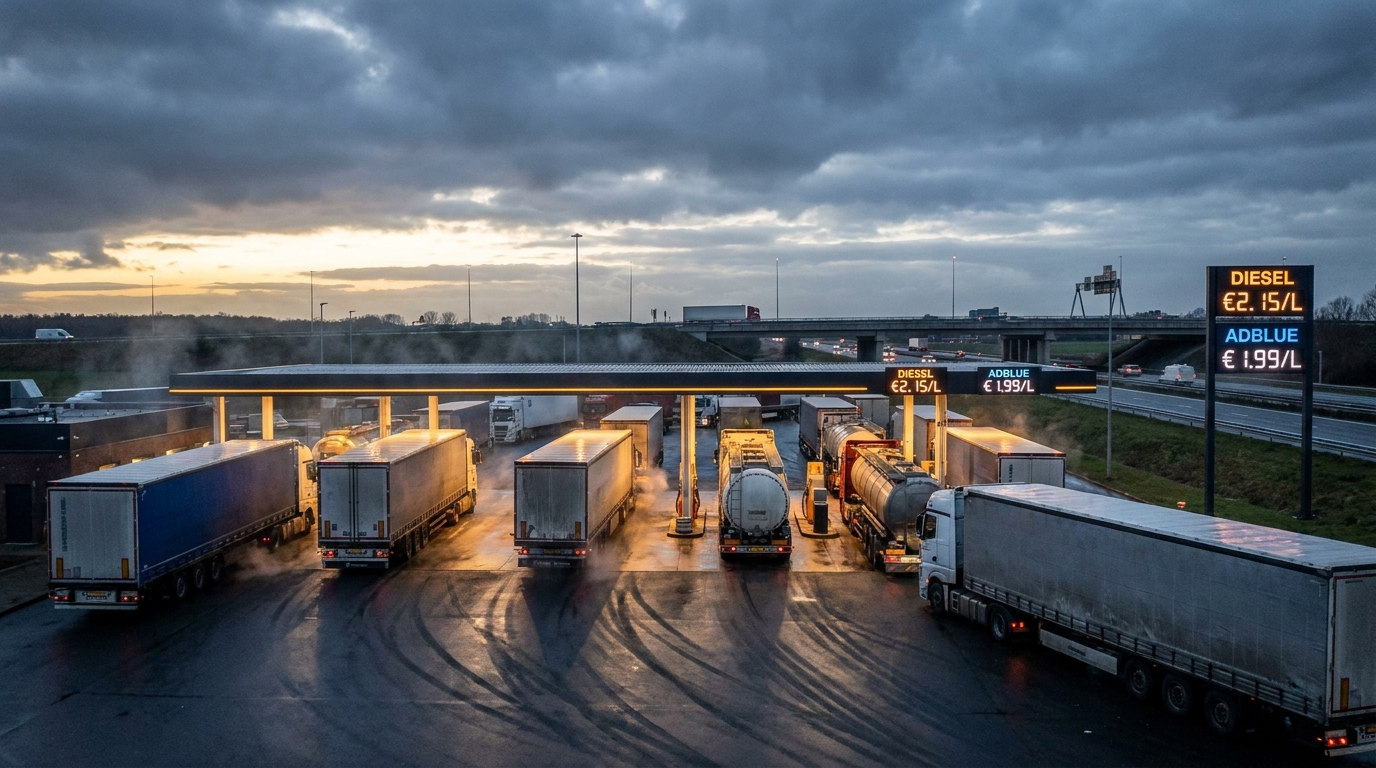
Európsky trh s palivami vstupuje do nebezpečnej fázy. Dodávky motorovej nafty na celom kontinente klesli takmer o 30 percent a zimné obdobie – tradične poznačené zvýšeným dopytom po nafte – je ešte len pred nami. Pre dopravný a logistický priemysel, kde palivo tvorí 30 až 40 percent prevádzkových nákladov, by sa táto situácia mohla ukázať ako jedna z najzávažnejších výziev v posledných rokoch. Manažéri rizík a majitelia vozových parkov by mali teraz analyzovať svoje riziká a pripraviť pohotovostné plány.
Zásoby nafty sa zmenšujú – rozsah problému
Analytické údaje zhromaždené platformou iTransports a renomovanými analytickými firmami vrátane Goldman Sachs a S&P Global Energy nenechávajú nikoho na pochybách: strategické zásoby nafty v Európe dosiahli alarmujúcu úroveň. Odhadovaný pokles o takmer 30 percent nie je jednorazovou anomáliou – je výsledkom hromadiacich sa štrukturálnych a geopolitických výziev, ktoré spoločne s nebývalou silou ovplyvňujú európsky trh s palivami.
Dôležité je, že z prevádzkového hľadiska v súčasnosti nečelíme reálnej hrozbe suchých výdajných stojanov na čerpacích staniciach. Hrozba v strednodobom horizonte súvisí predovšetkým s cenou a ponukou. Napriek tomu v odvetví, kde sa marže merajú v halieroch za kilometer a zmluvy sa uzatvárajú mesiace alebo štvrťroky vopred, môže aj mierny nárast cien pri zníženej ponuke spôsobiť vážne finančné turbulencie.
Geopolitika ničí dodávateľské reťazce surovín
Krízu zásob spôsobuje niekoľko prekrývajúcich sa faktorov, z ktorých väčšina je externá a mimo kontroly európskych účastníkov trhu.
Rusko a dôsledky ukrajinského konfliktu
Presné ukrajinské útoky na ruské rafinérske kapacity a zákaz Moskvy na vývoz vybraných ropných produktov výrazne znížili jeden z historicky dôležitých zdrojov dodávok rafinovaných produktov pre európske trhy. Hoci Európa po rozsiahlej ruskej invázii na Ukrajinu podnikla kroky na diverzifikáciu dodávok, nahradenie objemov ruskej nafty sa ukázalo ako ťažšie a drahšie, ako sa pôvodne predpokladalo.
Blízky východ a Hormuzský prieliv
Zároveň stupňujúce sa napätie na Blízkom východe – vrátane vojenských akcií s Iránom – vážne narušilo lodnú dopravu cez Hormuzský prieliv, jednu z kľúčových trás prepravy energie na svete. Vyššie náklady na poistenie nákladu, dlhšie trasy a oneskorenia dodávok majú priamy vplyv na konečné ceny na európskych veľkoobchodných trhoch.
Rozsah poklesu ilustrujú aj údaje analytickej spoločnosti Kpler: dovoz nafty do Európy klesol z 1,97 milióna barelov denne v januári tohto roka na iba 1,56 milióna barelov denne v júli – čo predstavuje pokles o viac ako 20 percent len za niekoľko mesiacov. Zároveň sa zvýšil dovoz leteckého paliva, čo viedlo k bezprecedentnej anomálii: po prvýkrát za viac ako rok európske veľkoobchodné ceny nafty prekročili ceny leteckého paliva. Je to signál, ktorý analytici energetického trhu považujú za veľmi znepokojujúci – a ktorému by mali manažéri logistických rizík venovať rovnakú pozornosť.
Cena nafty sa stáva nezávislou od ropy – nové riziko pre priemysel
Jedným z najznepokojivejších trendov, ktoré priamo ovplyvňujú obchodný model mnohých dopravných spoločností, je rastúci rozdiel medzi cenami ropy a nafty na čerpacích staniciach.
Cena ropy Brent v posledných mesiacoch prudko klesla a pohybuje sa okolo 83 dolárov za barel, čiastočne v reakcii na diplomatické signály o možnosti mierových rozhovorov v konfliktných zónach. Medzitým vodiči a prevádzkovatelia vozových parkov v Európe pri čerpacích staniciach pociťujú len malú úľavu. Je to preto, že cena motorovej nafty teraz závisí menej od cien ropy a oveľa viac od kapacity rafinérií, dostupnosti zásob a globálnych obchodných tokov, ktoré sú stále vážne narušené.
Spojené štáty poskytujú vynikajúci porovnávací bod, kde cena galónu motorovej nafty od začiatku leta vzrástla približne o 40 percent, zatiaľ čo samotná ropa za rovnaké obdobie vzrástla len o 5 percent. Tento rozdiel ilustruje mechanizmus, ktorý čoraz viac pozorujeme aj v Európe: motorová nafta má svoju vlastnú cenovú dynamiku, nezávislú od ropy.
Pre dopravné spoločnosti to predstavuje vážny štrukturálny problém. Mnohé dlhodobé zmluvy medzi dopravcami a ich zákazníkmi obsahujú klauzuly o palive indexované podľa cien ropy – nie podľa skutočnej ceny nafty na čerpacích staniciach. V praxi cena ropy Brent klesá, zákazník požaduje zníženú prepravnú sadzbu a dopravca naďalej platí rekordne vysoké ceny pri tankovaní. Táto informačná a zmluvná asymetria sa v nasledujúcich mesiacoch stáva jednou z najzávažnejších hrozieb pre finančnú likviditu logistických spoločností.
Koniec vládnych palivových štítov – dvojitá rana pre dopravcov
Situáciu ďalej komplikuje skutočnosť, že sa zhodovala s ukončením alebo výrazným znížením programov podpory palív v mnohých krajinách Európskej únie. Vlády, ktoré vzhľadom na predchádzajúce cenové šoky zaviedli daňové úľavy a zníženie DPH pre sektor palív, sa rozhodli tieto nástroje stiahnuť práve v čase, keď sa vracali tlaky na trhové ceny.
- Nemecko — zníženie energetickej dane z palív skončilo koncom júna tohto roku
- Hiszpania — bol dokončený program zníženej DPH na motorovú naftu a špecializovaná podpora pre profesionálne vozové parky
- Taliansko, Česká republika, Francúzsko — ochranné programy pre sektor dopravy sa skončili alebo boli výrazne obmedzené
V dôsledku toho vo veľkej časti Európy zostávajú ceny nafty na čerpacích staniciach výrazne nad hranicou 2 eur za liter. Podľa údajov z európskych trhov s palivami sú najvyššie ceny v súčasnosti zaznamenané v Holandsku (2,42 eura/l), Dánsku (2,34 eura/l) a Nemecku (2,256 eura/l). V prípade dopravcov obsluhujúcich medzinárodné trasy,rodoPre dopravcov, najmä tých, ktorí pôsobia v západoeurópskom koridore, to znamená potrebu mimoriadne presného plánovania tankovania a aktívneho hľadania lacnejších cenových okien v tranzitných krajinách – stratégia, ktorá si vyžaduje čas a riadiace zdroje a jej účinky sú obmedzené.
Fenomén nepružných maloobchodných cien – pasca pre logistiku
Ekonómovia energetického trhu už dlho poukazujú na asymetriu v dynamike maloobchodných cien palív: ceny rýchlo rastú, keď rastú ceny surovín, ale klesajú oveľa pomalšie a neochotnejšie, a to aj po poklese cien ropy. Tento jav, známy ako „lepivé“ ceny, je v súčasnej trhovej situácii obzvlášť akútny.
Ako zdôrazňuje MiędzynarodoPodľa Medzinárodnej únie cestnej dopravy (IRU) ceny benzínov na čerpacích staniciach stále odrážajú vysoké náklady na prepravu a rafináciu z predchádzajúcich mesiacov. Akákoľvek korekcia cien, ak k nej dôjde, sa rozloží v priebehu času – a dopravný priemysel musí platiť svoje účty tu a teraz. Pre spoločnosti fungujúce s hotovostnými rezervami dostatočnými na niekoľko týždňov prevádzky predstavuje každý mesiac zvýšených nákladov na palivo bez možnosti ich preniesť na zákazníkov skutočné riziko straty likvidity.
Perspektíva obchodného rizika: Kto je najviac ohrozený?
Z pohľadu analýzy rizika partnerov – čo je kľúčové pre čitateľov EURODEBT.eu – súčasná situácia na trhu s naftou vytvára niekoľko jasných skupín s vyšším rizikom v sektore dopravy a logistiky.
Malé a stredné dopravné spoločnosti (MSP)
Tento segment je najviac náchylný na opísanú turbulenciu. Menšie dopravné spoločnosti majú vo svojej podstate nižšie marže, obmedzené kapitálové rezervy a menšiu vyjednávaciu silu pri rokovaniach o zmluvách. Chýba im schopnosť zaistiť si svoje stávky na futures trhoch alebo vyjednávať dlhodobé zmluvy na palivá s veľkými dodávateľmi. Mnohé z nich už teraz fungujú na úrovni bodu zlomu pri súčasných trhových sadzbách. Pokračujúci tlak na náklady v nasledujúcich mesiacoch pravdepodobne povedie k zvýšeniu nevybavených platieb, predĺženiu platobných lehôt pre dodávateľov a subdodávateľov a následne k vlne bankrotov v tomto segmente.
Dopravcovia so zmluvami na ropný index
Spoločnosti, ktoré podpísali dlhodobé zmluvy s palivovými doložkami indexovanými na ceny ropy Brent – a nie na skutočné ceny nafty – sa môžu čoskoro ocitnúť v mimoriadne ťažkej situácii. Keďže ceny ropy klesajú a nafta zostáva drahá, marže sa dramaticky zmenšujú. Preskúmanie štruktúry palivových doložiek vo všetkých aktívnych zmluvách by teraz malo byť prioritou pre dopravcov aj poskytovateľov dopravných služieb, ktorí sa obávajú o stabilitu svojich dodávateľských reťazcov.
Prevádzkovatelia závislí od západoeurópskych trás
Spoločnosti, ktoré vo veľkej miere využívajú cesty Nemecka, Holandska, Dánska a Rakúska, majú v porovnaní s konkurentmi pôsobiacimi v lacnejších koridoroch východnej a južnej Európy neúmerne vyššie náklady na palivo. Táto nerovnováha nákladov môže byť rozhodujúcim faktorom pri určovaní konkurenčnej výhody alebo nie v tendroch na logistické zmluvy.
Inflačné riziko pre celú ekonomiku
Dôsledky krízy dodávok nafty sa neobmedzia len na dopravný priemysel. Nafta je nevyhnutná pre veľkú časť reálnej ekonomiky: poľnohospodárstvo, stavebníctvo, priemyselné vykurovanie a vozové parky pre dodávky na poslednú míľu. Rastúce náklady na dopravu priamo ovplyvňujú ceny takmer všetkých produktov dodávaných do obchodov a skladov.
V nadchádzajúcich zimných mesiacoch, keďže dopyt po nafte sezónne rastie a zásoby zostávajú nízke, existuje reálne riziko trvalých inflačných tlakov spôsobených nákladmi na energiu a dopravu. Analytici spoločností Goldman Sachs a S&P Global Energy odhadujú, že riziko štrukturálne vysokých cien vyplývajúcich z fyzického nedostatku je v súčasnosti vyššie pri nafte ako pri samotnej ropy, čo z tejto kategórie komodít robí jedinečný makroekonomický rizikový faktor.
Čo by mali manažéri rizík robiť teraz?
Vzhľadom na opísaný scenár si profesionálny manažment rizík v dodávateľskom reťazci a doprave vyžaduje prijatie špecifických preventívnych opatrení:
- Audit doložky o palive — overenie všetkých aktívnych zmlúv z hľadiska toho, či je indexácia založená na cene ropy alebo na skutočnej cene nafty; v prípade potreby opätovné prerokovanie podmienok
- Monitorovanie stavu subdodávateľov — aktívne overovanie finančnej stability malých a stredných dopravcov v portfóliu dodávateľov; zvýšená frekvencia kontrol registrov dlžníkov a agentúr obchodnej inteligencie
- Diverzifikácia dodávateľského reťazca v doprave — vyhýbanie sa nadmernej koncentrácii objemov u jedného dopravcu, najmä u malého, ktorý nemusí prežiť nasledujúce mesiace cenového tlaku
- Analýza scenárov nákladov — vrátane variantov v rozpočtoch na 4. štvrťrok 2024 a 1. štvrťrok 2025 za predpokladu ďalšieho nárastu cien nafty o 10 – 20 percent v porovnaní so súčasnými úrovňami
- Prehľad platobných podmienok — zváženie skrátenia platobných lehôt pre malých dopravcov ako formy podpory ich likvidity výmenou za záruku kontinuity leteckej dopravy
Sčítanie
Európsky trh s naftou vstupuje do zimy s historicky nízkymi zásobami, narušenými dodávateľskými reťazcami a bez vládnych cenových ochranných opatrení, ktoré v predchádzajúcich rokoch tlmili cenové šoky. Kombinácia týchto faktorov spolu s nepružnými maloobchodnými cenami, rastúcim rozdielom medzi cenami ropy a nafty a klesajúcimi spotovými prepravnými sadzbami vytvára obzvlášť nepriaznivé okolnosti pre logistické spoločnosti – najmä tie v segmente malých a stredných podnikov.
Pre manažérov rizík a majiteľov dopravných spoločností je signál jasný: čas reaktívneho riadenia tejto hrozby pominul. Je čas na proaktívne preventívne opatrenia – a to ako z hľadiska ich vlastných financií, tak aj pri overovaní ich obchodných partnerov. Spoločnosti, ktoré v nasledujúcich mesiacoch zanedbajú monitorovanie zdravia svojich dopravných subdodávateľov, sa môžu ocitnúť nečakane bez logistických kapacít v najhoršom možnom okamihu – uprostred zimnej prevádzkovej špičky.




