
197 miljoner euro i förluster: OLAF avslöjar tullbedrägerier och momskarusellnätverk inom internationell transportrodouttal
OLAF i Prokuratura Europejska rozbiły w kwietniu 2026 roku zorganizowaną sieć oszustw celnych i karuzelowych wyłudzeń VAT, która przez lata uszczuplała budżet UE. Łączne straty oszacowano na 197 milionów euro — przestępcy sprowadzali z Chin tekstylia, obuwie i rowery elektryczne, posługując się fałszywymi dokumentami CMR i siecią firm-krzaków. Sprawa ujawnia poważne ryzyko dla firm transportowych i logistycznych, które mogą zostać pociągnięte do solidarnej odpowiedzialności za długi celno-podatkowe, nawet jeśli nieświadomie stały się częścią przestępczego łańcucha dostaw.
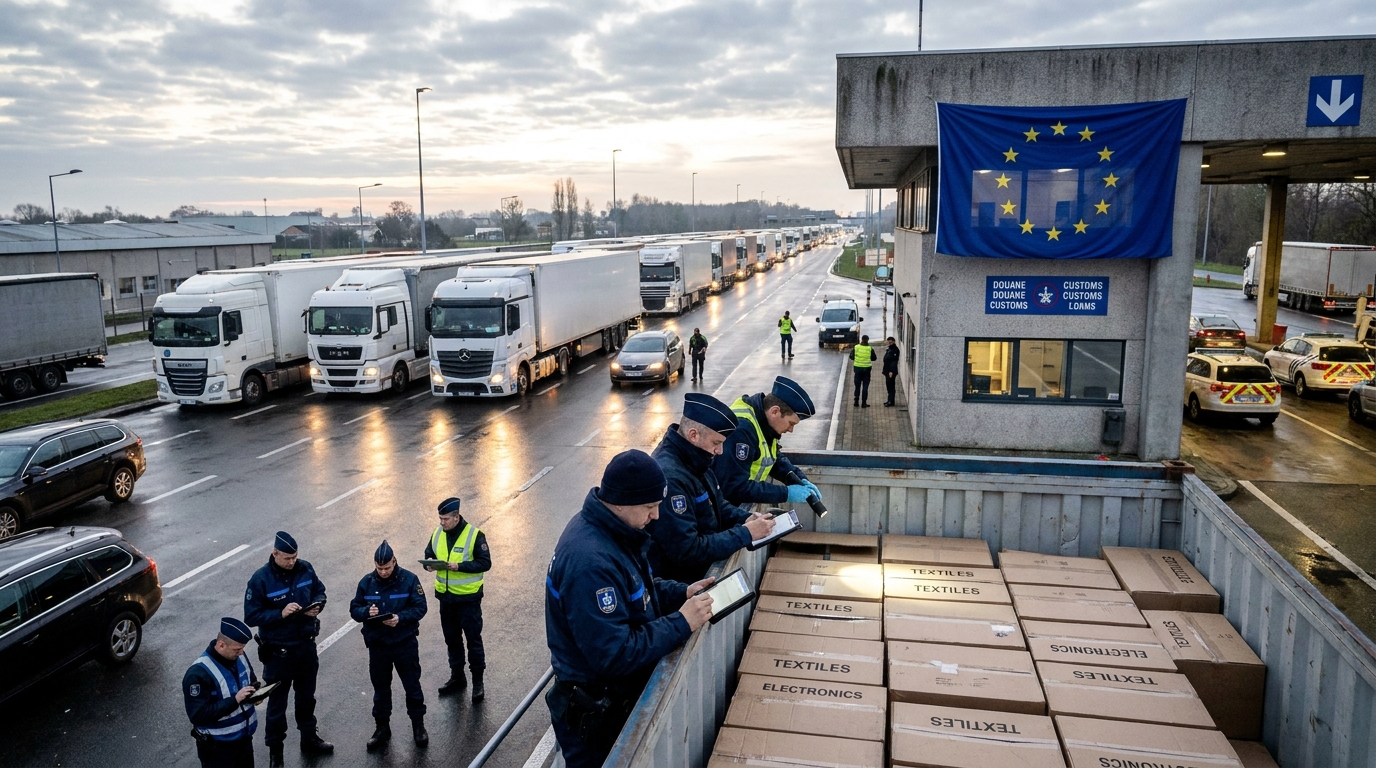
Europeiska byrån för bedrägeribekämpning (OLAF) har i samarbete med Europeiska åklagarmyndigheten (EPPO) upplöst ett av de största organiserade kriminella nätverken som varit inblandade i tull- och skattebedrägerier i EU:s utredningshistoria. Operationen, som genomfördes i april 2026 och inleddes på grundval av information från den polska tullmyndigheten, avslöjade systematiskt bedrägeri inom internationell handel.rodoleveranskedjan. De totala förlusterna för Europeiska unionens budget uppskattades till 197 miljoner euro – varav 118 miljoner euro var obetalda tullar och 79 miljoner euro var momsförluster. Nio misstänkta greps i Polen under utredningen.
Hur fungerade det kriminella nätverket? Ett steg-för-steg-förfarande.
En organiserad kriminell grupp har byggt upp ett sofistikerat system baserat på avsiktligt missbruk av legitima tullförfaranden inom Europeiska unionen. Brottslingarna agerade inte slumpmässigt – tvärtom, de skapade en välfungerande maskin som förblev utom räckhåll för brottsbekämpande myndigheter under lång tid. Nyckeln till att förstå omfattningen av operationen ligger i två tullmekanismer, som de skickligt omvandlade till bedrägeriverktyg.
Missbruk av T1-transiteringsförfarandet
T1-transiteringsförfarandet är ett rättsligt EU-instrument som tillåter varor från länder utanför EU att transporteras över EU utan omedelbar betalning av tullar och moms – förutsatt att dessa tullar betalas i destinationslandet. Detta förfarande är grunden för en välfungerande transeuropeisk leveranskedja och används av tusentals ärliga handlare varje dag.
I det här fallet förfalskade brottslingar systematiskt tulldeklarationer och angav andra medlemsstater som destination, medan varorna – importerade från Kina via tullkontrollen vid den polsk-vitryska gränsen – i själva verket aldrig lämnade polskt territorium. Som ett resultat av detta "avbröts" skyldigheten att betala tull och skatter permanent och uppstod aldrig.
Tullbedrägerier 42
Det andra instrumentet som användes i stor utsträckning av nätverket var det så kallade tullförfarandet 42. Dess syfte är att tillåta importörer att avbryta momsuppbörden vid varors införselställe till EU:s tullområde om den importerade lasten slutligen är avsedd för en köpare i en annan medlemsstat. Denna lösning eliminerar dubbelbeskattning och förenklar handeln inom EU för legitima näringsidkare.
Massvis deklarerade kriminella fiktiva leveranser till mottagare i andra EU-länder och utnyttjade momsundantag vid gränsen. Varorna skickades sedan till svarta marknaden eller såldes utan någon skattedokumentation. Moms betalades inte i vare sig införsellandet eller det förmodade destinationslandet – eftersom det senare helt enkelt inte existerade.
Falska CMR-varor och ett nätverk av skalbolag
En central del av hela systemet var skapandet av dokumentation för att autentisera fiktiva varuflöden. För detta ändamål använde nätverket tillverkade internationellarodofraktsedlar (CMR-dokument), som till synes bekräftade leveransen av gods till utsedda slutmottagare. CMR är ett grundläggande dokument inom vägtransporter – att förfalska det är inte bara ett skattebrott utan också en direkt attack mot integriteten hos hela transportdokumentationssystemet i Europa.
Samtidigt maskerade ett omfattande nätverk av skalbolag, så kallade "skalbolag", de faktiska köparnas identiteter och gav trovärdighet åt till synes legitima transaktioner. Dessa var företag som existerade enbart på papper, registrerade i olika medlemsstater och fungerade som ytterligare kamouflage för det kriminella flödet av pengar och varor. Dessutom underskattade förövarna tullvärdet på importerad last och manipulerade dess tullklassificering, vilket ytterligare minskade grunden för potentiella tullar.
Vad smugglades och vart tog det vägen?
Den illegala importen riktade sig främst mot kategorier av varor som anses vara högrisk ur ett handelsbedrägeriperspektiv. Utredarna identifierade tre huvudgrupper av produkter som importerats från Kina:
- Textilier och kläder — varor som kan bli föremål för tullundervärdering, ofta klassificerade på ett sätt som möjliggör tillämpning av lägre tullsatser
- Skodon — en kategori som är särskilt sårbar för prisdumpning och tullmanipulation i gränsöverskridande handel
- Elcyklar (elcyklar) — en högvärdig produkt som omfattas av ytterligare antidumpningstullar som EU infört på import från Kina, vilket gör det särskilt lönsamt att undvika dessa avgifter
Varorna fördes in i EU via den polsk-vitryska gränsövergången, vilket passar in i det bredare sammanhanget av den ökade importtillströmningen från Fjärran Östern genom EU:s östra flank. Som ett av EU:s största logistiknav och ett frontlinjeland för transit från Asien befann sig Polen således i centrum för en paneuropeisk kriminell operation.
Geografisk täckning och internationell samordningrodowa
Operationens omfattning och komplexitet krävde samordnade åtgärder från tull- och brottsbekämpande myndigheter från flera länder samtidigt. Förutom Polen deltog myndigheter från Belgien, Tyskland, Slovenien och Ungern i operationen. OLAF genomförde fysiska inspektioner i Belgien och Polen, och utredare analyserade arkiverade bilder från röntgeninspektioner som utfördes vid EU:s gränskontroller.
En viktig del av utredningen var att inhämta bevis från legitima logistikföretag och e-handelsföretag. Detta är ett särskilt viktigt varningssignal – vissa legitima transport- och speditionsföretag kan omedvetet ha blivit länkar i en leveranskedja som kontrolleras av ett kriminellt nätverk. Deras dokument, infrastruktur och rykte utnyttjades potentiellt utan deras vetskap eller samtycke.
OLAF:s generaldirektör Petr Klement betonade att organiserade skattebrott av detta slag inte bara påverkar de offentliga finanserna. Oärliga importörer, som inte bär kostnaderna för tull och moms, kan erbjuda varor till priser som är omöjliga för laglydiga företag att uppnå – vilket leder till en systematisk utträngning av ärliga handlare från marknaden och en ihållande snedvridning av konkurrensen i hela värdekedjan.
Riskperspektiv: Vad innebär detta fall för TSL och logistikbranschen?
För riskhanterare, ägare av transport- och speditionsföretag och finansinstitut som betjänar TSL-sektorn har det fall som upptäckts av Olaf och EPPO mycket specifika och allvarliga operativa konsekvenser.
Risk för solidariskt ansvar
Enligt EU:s tullagstiftning kan enheter som är involverade i leveranskedjan – inklusive tullmyndigheter, tillfälliga lagringsoperatörer, speditörer och vägtransportörer – hållas ansvariga för solidariskt ansvar för obetalda tull- och skatteavgifter, om myndigheterna bevisar att de inte utövade tillbörlig aktsamhet vid kontrollen av entreprenörer och last. I praktiken innebär detta att transportföretaget som transporterade de bedrägliga varorna kan bli föremål för tull- och skatteavgifter på miljontals euro – även om det formellt bara var en underleverantör.
Dominoeffekt och betalningsstopp
Den plötsliga bördan av betydande skatte- och tullbeslut för logistikföretag ökar dramatiskt deras risk för insolvens. Företag som inte har byggt upp tillräckliga reserver och inte har rutiner för riskhantering inom tullområdet på plats kan hamna i en likviditetskris inom några veckor efter att ha mottagit det administrativa beslutet. Med tanke på tätheten av samarbetsrelationer inom TSL-branschen – där en operatör ofta är kund, underleverantör och borgenär till dussintals andra enheter – kan en sådan situation utlösa en dominoeffekt som genererar betalningsförseningar i mångmiljonskala i hela den centraleuropeiska regionen.
Implikationer för KYC- och AML-förfaranden
OLAF-fallet bör föranleda en översyn av förfarandena för verifiering av entreprenörer (KYC – Know Your Customer) och riskbedömningen för penningtvätt (AML) i alla företag som har, även indirekt, kontakt med import av varor från Asien. Särskild uppmärksamhet bör ägnas åt:
- Kunder registrerar sig strax före transaktionen — en kort företagshistoria med stora ordervolymer är en av de klassiska varningssignalerna
- Inkonsekvenser i fraktdokumentationen — avvikelser mellan CMR och andra bifogade dokument bör leda till omedelbar eskalering till complianceavdelningen
- Överdriven omsättning i entreprenörens ägarstruktur — snabbt bytande aktieägare eller ledning kan tyda på att företaget används instrumentellt i ett karusellsystem
- Beställningspriser under marknadspriser — om ersättningen för transport- eller speditionstjänster är irrationellt låg är det värt att fråga sig var marginalen för leveranskedjans organisatör kommer ifrån.
- Frekventa förändringar av godsets destination under transport — ett av de karakteristiska tecknen på missbruk av T1-proceduren
Regelefterlevnadens roll i logistikföretag
Erfarenheter från detta fall visar att ärliga logistikföretag omedvetet kan bli verktyg i händerna på organiserade kriminella grupper. Att bygga interna rutiner för att verifiera last, kunder och tulldokumentation är inte längre ett alternativ – det blir en förutsättning för överlevnad på marknadenFöretag som investerar i utbildning i tullagstiftning, implementerar system för att flagga misstänkta transaktioner och etablerar partnerskap med välrenommerade tullmyndigheter kommer inte bara att minska sin egen juridiska risk utan kommer också att bli mer pålitliga partners för finansinstitut och stora kunder.
Sammanfattning: En signal för hela sektorn
OLAF:s och EPPO:s operation i april 2026 är inte bara en spektakulär framgång för myndigheterna, utan också en tydlig påminnelse om att det europeiska tullsystemet, trots sin komplexitet, inte är ogenomträngligt för organiserad brottslighet. Förluster på 197 miljoner euro, nio gripanden och många fler.rodoDenna operation som involverar fem medlemsstater ger en bild av ett hot som går långt utöver ett enda brottmål.
För vägtransport- och logistiksektorn i Centraleuropa bör detta ses som en väckarklocka av högsta rang. Växande prispress, fragmenterade leveranskedjor och ett massivt inflöde av billig import från Asien skapar enrodoett landskap där otillbörliga metoder kan frodas i skuggan av till synes lagliga verksamheter. Endast företag som aktivt hanterar tull- och skatterisker, investerar i due diligence med entreprenörer och bygger en kultur av efterlevnad kommer att kunna effektivt skydda sig från konsekvenserna – både ekonomiska och anseendemässiga – av att delta i någon annans metoder.




