

DSV, DB Schenker'i 14,3 milyar Euro karşılığında satın aldı. Lojistik liderliğindeki bu değişim Polonyalı taşıyıcılar için ne anlama geliyor?
Danimarkalı dev DSV, DB Schenker'i 14,3 milyar avro karşılığında resmen devralarak dünyanın en büyük lojistik operatörünü oluşturdu. Polonya pazarında DSV Road, satışlarını neredeyse iki katına çıkarırken, yeni parsiyel yük ağı tüm taşımacılık, nakliye ve lojistik sektöründeki güç dengesini değiştiriyor. Küçük ve orta ölçekli taşımacılar için bu durum, kâr marjları üzerindeki baskının artması, pazarın kârlı segmentlerinde marjinalleşme riski ve iş stratejilerini acilen uyarlama zorunluluğu anlamına geliyor.
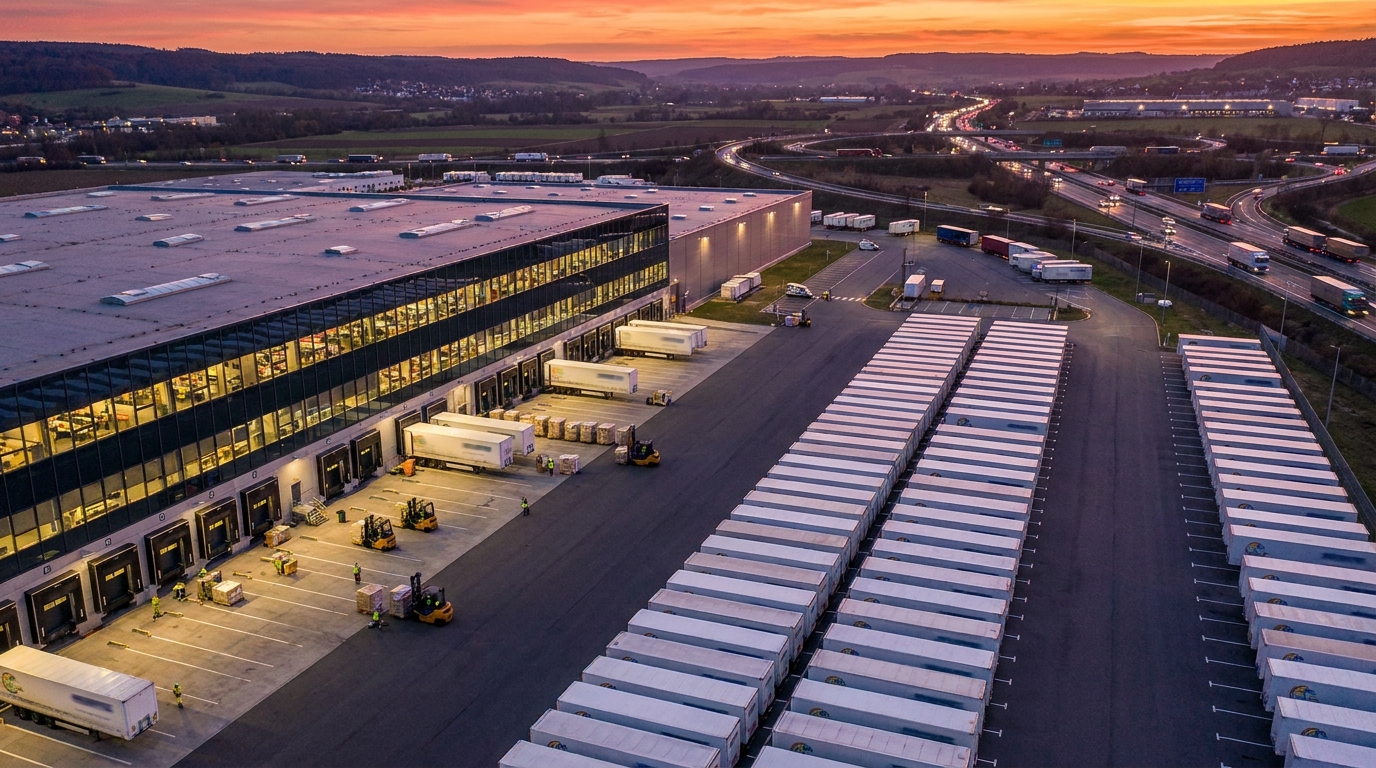
Avrupa taşımacılık ve lojistik sektörünün tarihindeki en büyük işlemlerden birinin tamamlanması gerçekleşti. Danimarkalı lojistik devi DSV, DB Schenker'i yaklaşık 14,3 milyar Euro karşılığında resmen satın alarak, operasyonel ölçek açısından küresel ölçekte eşi benzeri olmayan bir kuruluş yarattı. Avrupa Komisyonu'nun 2025 başlarında verdiği onay, iki güçlü şirketin entegrasyonunun önünü açtı ve tüm Avrupa taşımacılık ve lojistik sektörünü etkileyecek bir dizi değişikliği başlattı. Polonyalı taşıyıcılar, nakliyeciler ve taşımacılık ve lojistik sektöründe faaliyet gösteren KOBİ'ler için, yeni güç dengesi hafife alınamayacak bir zorluk teşkil ediyor.
Tarihi işlem ve düzenleyici arka planı
Avrupa Komisyonu, DSV'nin DB Schenker'i satın almasını standart birleşme kontrol prosedürleri kapsamında onayladı. Brüksel, küresel bir devin ortaya çıkmasına rağmen, karayolu, havayolu, denizyolu ve sözleşmeli lojistik gibi nakliye hizmetleri pazarının, müşterilerin tedarikçi seçiminde gerçek bir özgürlüğe sahip olmalarını sağlayacak kadar parçalı kaldığını tespit etti. Bu argüman çok önemliydi: Avrupa Komisyonu, rekabete tehdit oluşturan baskın bir konum bulamadı.
Birleşmiş kuruluşun tahmini olarak istihdam sayısı şu kadardır: 90'dan fazla ülkede 147 çalışanArtık sadece büyük bir şirket değil, küresel ölçekte sektör standartlarını şekillendirebilecek bir kuruluş. DSV Group CEO'su Jens H. Lund, entegrasyonun üç temel bölümün (Hava ve Deniz, Kara ve Çözümler) tamamında rekabet gücünü önemli ölçüde artıracağını açıkladı.
Almanya, yeni organizasyonun temel direklerinden biri olarak
DB Schenker'in geleneksel operasyon merkezi olan Almanya, yeni yapıda özel bir öneme sahip olmaya devam edecek. DSV, Schenker'in Essen'deki mevcut genel merkezinde birçok merkezi işlevi sürdürmeyi taahhüt etti. Ayrıca, şu açıklamayı yaptı: Alman pazarına 1 milyar Euro'luk yatırım. Önümüzdeki üç ila beş yıl içinde. Bu, yeni sahibin Almanya'yı yeniden yapılandırma alanı olarak değil, tüm grubun stratejik temeli olarak gördüğünün bir işaretidir.
Her iki kuruluşla da iş birliği yapan Polonyalı şirketler açısından bakıldığında, Essen merkezinin operasyonel istikrarı, en azından kısa vadede, iyi bir haber. Ancak asıl soru, sınırın her iki tarafındaki BT sistemlerinin, operasyonel prosedürlerin ve yönetim yapılarının entegrasyonunun ne kadar hızlı ve verimli bir şekilde gerçekleşeceği.
Polonya TSL pazarında devrim - genel kargo bir savaş alanı
Polonya, Avrupa'nın en büyük karayolu taşımacılığı pazarlarından biridir. Büyük ölçüde KOBİ sektörüne dayanan, güçlü bir taşımacılık girişimciliği geleneğine sahip ülke, şimdi yeni bir gerçeklikle karşı karşıya. Karayolu taşımacılığından sorumlu bölüm olan DSV Road, bu durumu şu şekilde değerlendirdi: satışları neredeyse ikiye katladı Schenker'in yapılarıyla bütünleşmesinin ardından, Polonya pazarının mutlak liderleri arasına yerleşti.
DSV grubunun karayolu taşımacılığı alanındaki stratejisi açıkça şu noktalara odaklanmaktadır: grupaj ağının geliştirilmesi (Grupaj). Grupaj, yani tam kamyon yükü oluşturmayan gönderilerin (LTL, Kısmi Kamyon Yükü) taşınması, en karlı ve dinamik olarak büyüyen pazar segmentlerinden biridir. DSV-Schenker'in konsolide ağı şunları sağlar:
- İşletme maliyetlerinin optimizasyonu Araçların kargo alanını daha iyi doldurarak (daha yüksek yük faktörü),
- Ulaşım sürelerini azaltmak Daha yoğun bir terminal ve hat bağlantı ağı sayesinde,
- Teknolojik standardizasyon — Sevkiyat takip sistemlerinin, elektronik dokümantasyonun ve müşteri veri alışverişi platformlarının entegrasyonu,
- Daha güçlü bir müzakere pozisyonu Hem müşterilere hem de taşeronlara yönelik.
Şimdiye kadar grupaj hizmetleri alanında başarıyla rekabet eden Polonyalı taşımacılık şirketleri için, böylesine güçlü bir oyuncunun ortaya çıkışı bir uyarı niteliğinde. Yeni kuruluş, tek bir aile şirketinin veya onlarca kişiyi istihdam eden bölgesel operatörlerin bile taklit edemeyeceği kaynaklara, ölçeğe ve teknolojiye sahip.
KOBİ sektörüne yönelik riskler - tehdit analizi
EURODEBT.eu platformunun temel yetkinlikleri olan iş riski değerlendirmesi ve şirketlerin ödeme güvenilirliğinin doğrulanması açısından bakıldığında, DSV etrafındaki pazar konsolidasyonu, daha küçük kuruluşlar için bir dizi önemli tehdit oluşturmaktadır.
1. Navlun fiyatları üzerindeki baskı
Piyasada baskın olan oyuncunun muazzam bir pazarlık gücü var. Alt yüklenicilerle (alt pazar yüklenicisi olarak siparişleri yerine getiren küçük ve orta ölçekli taşıyıcılar) olan ilişkilerinde DSV, fiyatlandırma koşullarını belirleyebilir. Pratikte bu, risk anlamına gelir. faaliyet kar marjlarında azalma Daha küçük şirketler, büyük bir nakliye firmasından sipariş vermekten başka alternatife sahip değiller. Düşük öz sermayeye ve sınırlı likidite rezervlerine sahip şirketler için, herhangi bir önemli faiz indirimi finansal istikrarlarını zedeleyebilir.
2. Genel kargo segmentinde marjinalleşme
En karlı pazar segmentlerinden biri olan genel kargo taşımacılığı, büyük zincirlerin tekelinde kalabilir. Kendi terminal altyapısına ve geniş ağ bağlantılarına erişimden mahrum kalan küçük şirketler, ikinci plana düşebilir. sadece çekiş taşeronları: Fiziksel taşımacılık yapan ancak son müşteriyle doğrudan teması olmayan ve kapsamlı hizmetlerdeki kar marjına erişimi bulunmayan şirketler. Bu, uzun vadede küçük oyuncuların konumunu zayıflatan iş modelinde yapısal bir değişikliktir.
3. Bir veya daha fazla müşteriye bağımlılık
Gelir portföyü büyük ölçüde tek bir büyük nakliyeciden gelen siparişlere dayanan (bu durumda, muhtemelen entegre DSV-Schenker) taşımacılık şirketleri, yoğunlaşma riskine karşı özellikle savunmasızdır. İşbirliği şartlarını yeniden müzakere etmek, ödeme prosedürlerini değiştirmek veya belirli rotaları kendi bünyelerine almak, finansal likiditelerini zayıflatabilir. Müşteri portföyünün çeşitlendirilmesi Bu bağlamda önemli bir güvenlik faktörü haline geliyor.
4. Teknolojik engeller yeni bir dışlama biçimi olarak
DSV, lojistik süreçlerinin dijitalleşmesine sürekli olarak yatırım yapmaktadır. Grubun BT sistemleriyle (veri alışveriş platformları, sevkiyat takip sistemleri ve elektronik sevkiyat dokümanları) entegrasyon, siparişlere erişim için fiili bir gereklilik haline gelmektedir. Uygun BT altyapısına sahip olmayan veya teknik entegrasyon maliyetlerini karşılayamayan şirketler, tedarikçi ekosisteminden dışlanabilir. Paradoksal olarak, Teknoloji, yeni giriş engeli haline geliyor. — sermaye veya demiryolu araçları kadar etkili.
Geçiş döneminde bir fırsat – kimler için ve ne kadar süreyle?
Her büyük birleşme, beraberinde sadece tehditler değil, geçici fırsatlar da getirir. DSV ve Schenker'in operasyonel entegrasyonu, sektördeki geçmiş örnekler göz önüne alındığında, aylar hatta yıllar sürebilecek bir süreçtir. Bu süre zarfında yeni zorluklar ortaya çıkabilir. geçici operasyonel türbülansSevkiyat işlemlerinde gecikmeler, terminal ağının düzensizliği, kilit personelin ayrılması, BT sistemlerinde karışıklık.
Bu, orta ölçekli lojistik operatörleri için paradoksal bir fırsat penceresidir; çünkü bu operatörler, entegrasyon aşamasında büyük kurumsal yapıların sağlayamayacağı bir şeyi müşterilerine sunabilirler: esneklik, karar alma hızı ve hizmetin kişiselleştirilmesiYeni kuruluşla ilişki sorunları yaşayan müşteriler, entegrasyon tamamlanana kadar aktif olarak alternatifler arayacaklardır.
Ancak bu fırsat penceresi doğası gereği geçicidir. Uzun vadede, DSV tarafından açıklanan dijitalleşme, altyapı ve bağlantıya yönelik devasa yatırımlar, yeni fırsatlar yaratacaktır. kalıcı rekabet engelleriSınırlı yatırım sermayesine sahip kuruluşlar için üstesinden gelmesi zor bir durum.
Risk Doğrulama Perspektifi - Sektöre Yönelik Öneriler
Bu değişiklikler ışığında, finans kuruluşları, risk yöneticileri ve lojistik şirket sahipleri, TSL iş ortaklarının finansal sağlığını değerlendirme modellerini gözden geçirmeyi düşünmelidir. İşte bazı önemli öneriler:
- Ulaşım sektöründeki KOBİ'lerin finansal likiditesinin daha yakından izlenmesi — özellikle gelirlerinin büyük bir kısmı nakliye sektöründeki bir veya birkaç büyük müşteriye dayanan şirketler için.
- Müşteri portföyü çeşitlendirme analizi Piyasadaki değişikliklere karşı bir şirketin direncini değerlendirme kriteri olarak - gelirlerinin %50'sinden fazlasını DSV'ye (Dijital Satış ve Devir) dayandıran şirketler özel dikkat gerektirir.
- Teknolojik yeteneklerin doğrulanması Ortak şirketler - büyük operatörlerin platformlarıyla entegrasyonu sağlayan sistemlere sahip olmayan şirketler, önemli siparişlere erişimi kaybetme riskiyle karşı karşıya olan kuruluşlar olarak değerlendirilmelidir.
- Navlun fiyat dinamiklerinin takibi Genel kargo segmentinde KOBİ taşımacılık sektörünün durumunun önde gelen bir göstergesi olarak.
- Adaptasyon stratejisi değerlendirmesi Uzmanlaşmaya, teknolojiye veya diğer küçük taşıyıcılarla birleşmeye aktif olarak yatırım yapan şirketler, piyasa baskısına karşı daha yüksek düzeyde direnç gösterirler.
Özet - Oyunun kuralları değişti.
DSV'nin DB Schenker'i satın alması sadece finansal nitelikte bir kurumsal olay değil. Avrupa lojistik pazarının mimarisinde temel bir değişiklikBu durum, önümüzdeki yıllarda operasyonel, fiyatlandırma ve teknolojik düzeylerde gerçek etkiler yaratacaktır. Yeni sektör lideri, hizmet standartlarını, taşeron gereksinimlerini ve sektör genelindeki fiyatlandırma dinamiklerini yeniden tanımlayacak kaynaklara, ölçeğe ve hırsa sahiptir.
Polonya TSL pazarı –ki bu pazar büyük ölçüde küçük ve orta ölçekli şirketlerin girişimciliğine dayanmaktadır– zorlu seçimler dönemine yaklaşıyor. Uzmanlaşma, konsolidasyon, teknolojiye yatırım veya yeni pazar nişleri arayışı: bunlar, küçük işletmeleri marjinalleşmeden koruyabilecek stratejilerdir. Adapte olamayan şirketler, tek bir dramatik karar sonucu değil, marjların ve siparişlere erişimin yavaş yavaş aşınması sonucu pazar pozisyonlarını kademeli olarak kaybetme riskiyle karşı karşıyadır.
Şirket doğrulama ve risk değerlendirme platformu olarak EURODEBT.eu, bu entegrasyonun Polonya ve Avrupa genelindeki TSL sektörü kuruluşlarının finansal sağlığı üzerindeki etkilerini sürekli olarak izleyecektir. Sektör piramidinin tepesindeki değişikliklerin her zaman tabanında yankıları olur ve en büyük riskler de burada yatmaktadır.




