

Hermes Operasyonu: EPPO, 410 milyon avroluk KDV döngüsünü çökertti – taşımacılık sektörü risk altında
Avrupa Başsavcılığı (EPPO), „Hermes” operasyonunda 410 milyon avroluk KDV dolandırıcılığı yapan örgütlü bir suç şebekesini çökertti, 62 kişiyi gözaltına aldı ve sekiz AB ülkesinde 300'den fazla arama gerçekleştirdi. Düzenin merkezinde, elektronik ürün ticareti yapılıyormuş izlenimi yaratmak için bilgileri dışında kullanılan taşımacılık şirketleri yer aldı. Bu olay, tüm TSL sektörü için acil bir uyarı niteliğindedir: iş ortaklarının doğrulanmaması, müteselsil sorumluluk, hesapların dondurulması ve ani likidite kaybı riskini doğurur.
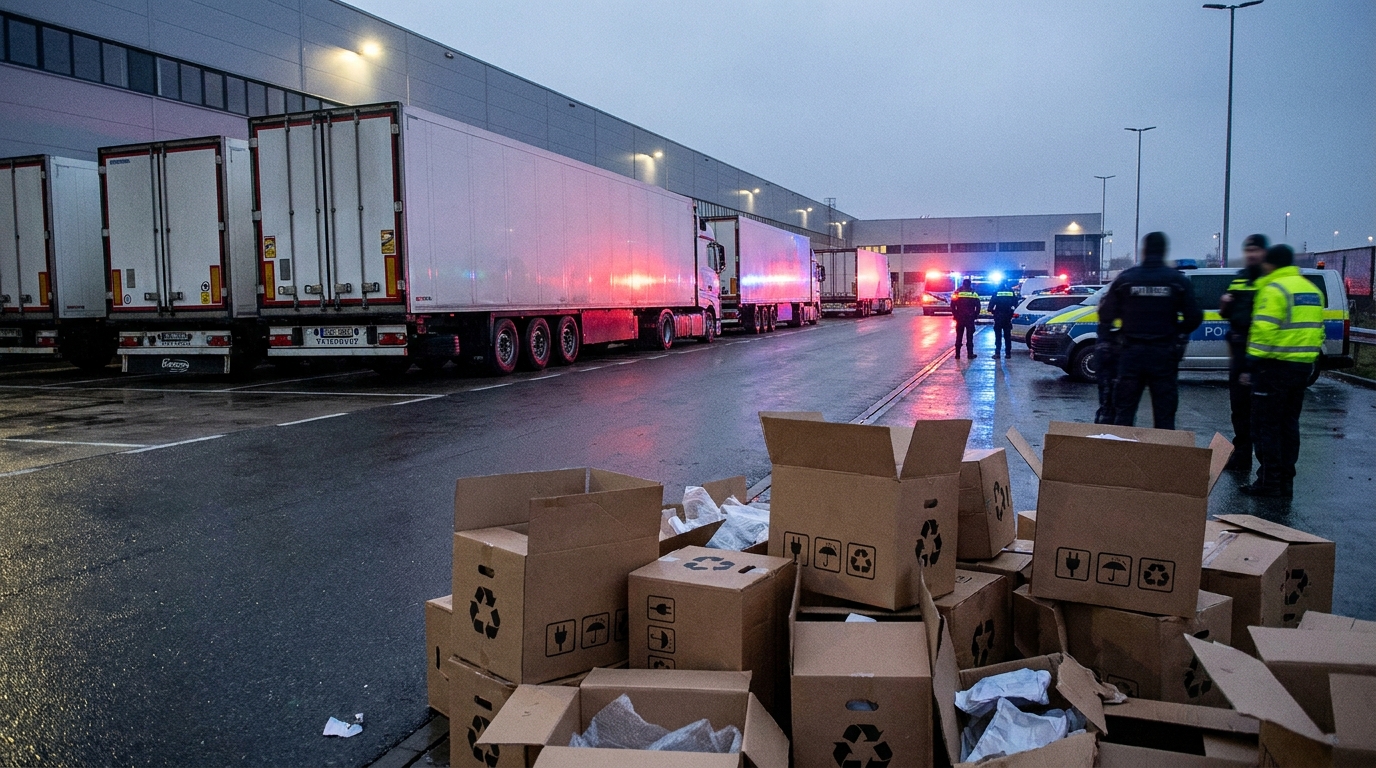
Avrupa Kamu Savcılığı (EPPO), Avrupa Birliği tarihindeki en büyük dolandırıcılıkla mücadele operasyonlarından birini gerçekleştirdi. Kod adı verilen soruşturmanın bir parçası olarak... "Hermes" 62 kişi gözaltına alındı, sekiz üye devlette 300'den fazla arama yapıldı ve yaklaşık 1 milyar sterlin değerinde varlığa el konuldu. 310 milyon euroOrtaya çıkarılan suç şebekesinin AB hazinelerine verdiği toplam zararın astronomik boyutlarda olduğu tahmin ediliyor. 410 milyon euro KDV dolandırıcılığı. Tutuklamaların en yoğun yaşandığı yerler Portekiz, İspanya ve İtalya olup, bu durum sınır ötesi örgütün faaliyet coğrafyasını açıkça göstermektedir. Taşımacılık, nakliye ve lojistik sektörlerindeki şirketler için bu dava ciddi bir uyarı niteliğindedir; TSL sektörü kendisini doğrudan suç mekanizmasının merkezinde bulmuştur.
KDV döngüsü nedir ve lojistiği neden etkiler?
İngilizce'de KDV dolandırıcılığı olarak adlandırılan Kayıp Tüccar Topluluk İçi Dolandırıcılığı (MTIC)Bu, dünyanın en maliyetli ve tespit edilmesi en zor vergi dolandırıcılığı yöntemlerinden biridir. Mekanizma, Avrupa Birliği içindeki görünüşte yasal sınır ötesi ticarete dayanmaktadır; burada topluluk içi işlemler satıcı için KDV'den muaftır.
Klasik bir senaryoda, bir AB ülkesinde kayıtlı bir şirket, yabancı bir müşteriden sıfır KDV oranıyla mal satın alır. Ardından bu malları KDV tahsil edilmiş şekilde yerli bir müşteriye satar, ödemeyi alır ve vergi dairesine vergiyi ödemeden ortadan kaybolur. İşlem zincirindeki sonraki halkalar, bütçeye asla ulaşmayan vergi iadesi başvuruları yapar. Bu döngü birçok kez tekrarlanabilir ve döngünün her bir sonraki "turunda" vergi makamları için yeni kayıplar oluşur.
Hermes Operasyonu örneğinde, tüm planın temelini oluşturan mallar öncelikle şunlardı: cep telefonları ve tüketici elektroniği — Birim değeri yüksek, taşınması kolay ve ikinci el piyasasında yaygın olarak bulunan ürünler. Suçlular, büyük işlem hacimlerinin şüphe uyandırmaması ve ticaret marjlarının vergi makamları tarafından doğrulanmasının zor olması nedeniyle bu pazar segmentini kasıtlı olarak seçmişlerdir.
Taşımacılık ve lojistik şirketleri tüm operasyonda kilit rol oynadı. EPPO soruşturması, suçluların Yasal olarak faaliyet gösteren TSL kuruluşlarını büyük ölçüde istismar ettiler. Simüle edilmiş mal ticaretini inandırıcı kılmak için. Gerçekte, kamyonlar boş kutular veya düşük değerli mallar taşıyordu, oysa sahte belgeler (sevk irsaliyeleri, CMR'ler, faturalar) on milyonlarca avro değerinde bir akıllı telefon sevkiyatının taşındığını gösteriyordu.
Operasyonun ölçeği ve soruşturmanın coğrafi kapsamı
Hermes Operasyonu, Avrupa Birliği'nin sekiz ülkesindeki kolluk kuvvetleri ve vergi idareleri ile Avrupa Polis Teşkilatı (EPPO) arasındaki koordineli iş birliğinin bir sonucuydu. Girişimin ölçeği etkileyici ve Avrupa vergi suçlarıyla mücadele tarihinde emsalsizdir:
- 62 kişi gözaltına alındı. çeşitli ülkelerde eş zamanlı eylemler sırasında
- 300'den fazla arama Şirket merkezlerinde, şüphelilerin dairelerinde ve depolarda gerçekleştirildi.
- 8 AB ülkesi Operasyona dahil olanlar arasında, ana merkezi Güney Avrupa'da bulunan ülkeler de yer alıyor.
- 310 milyon euro soruşturma makamları tarafından dondurulan veya el konulan varlıklarda
- Yakın işbirliği içinde faaliyet gösteren iki bağlantılı suç örgütü
Ele geçirilen varlıklar arasında lüks araçlar, gayrimenkuller, çeşitli para birimlerinde nakit para, altın ve çeşitli yargı bölgelerindeki düzinelerce banka hesabında tutulan fonlar bulunuyordu. Varlıkların güvence altına alınmasının etkinliği neredeyse %100'dü. tahmini kayıpların yüzde 75'i Ele geçirilen varlıklarla karşılanan bu sonuç, EPPO müfettişlerinin operasyona olağanüstü hazırlık yaptığını ve mali akışları hassas bir şekilde haritalandırdığını kanıtlıyor.
Portekiz, İspanya ve İtalya'daki tutuklamaların yoğunlaşması tesadüf değil. Güney Avrupa, uzun zamandır Asya ve Orta Doğu'dan gelen elektronik ticareti için önemli bir geçiş merkezi olmuştur. Barselona, Lizbon ve Cenova limanları, gelişmiş doğrulama sistemleri olmadan gerçek içeriğinin doğrulanması zor olan büyük miktarda kargonun geçiş noktalarıdır. Suçlular bu coğrafyayı yakından tanıyorlardı ve ilk bakışta rutin Avrupa ticareti gibi görünen lojistik şemalarını bunun etrafında kurmuşlardı.
Taşımacılık şirketleri, farkında olmadan suç zincirinin bir halkası haline geliyor.
TSL sektöründeki risk yöneticileri ve işletme sahipleri açısından bakıldığında, Hermes Operasyonu temel bir uyarı niteliği taşıyor. Soruşturma açıkça gösteriyor ki Yasal nakliye şirketleri, sahiplerinin haberi olmadan suç örgütlerinin tedarik zincirinin bir parçası haline gelebilir.Meşru bir şirketin bir tür hisse senedi döngüsüne dahil edilme mekanizması genellikle şu senaryoları izler:
- Bilinmeyen aracı kişilerden gelen siparişler: Suçlular, bir aracı veya yük borsası aracılığıyla bir nakliyeciyle iletişime geçerek, görünüşte standart bir elektronik sevkiyatının taşınmasını sipariş ederler. Fiyatlar caziptir ve belgeler doğru gibi görünmektedir.
- Sahte CMR'ler ve faturalar: Sürücü yükü teslim alır ve belgeyi imzalar; ancak malların aslında çok düşük değerli olduğunu ve belgede yeni akıllı telefonlardan oluşan bir parti olarak tanımlandığını bilmemektedir.
- Aracı zinciri: Bir nakliye şirketi, paravan şirketten birkaç kademe uzaktadır. Doğrudan müşteri, güvenilir bir yüklenici gibi görünerek bir tampon kuruluş görevi görebilir.
- Olağandışı hesaplardan gelen ödemeler: Ücretler zamanında ödeniyor, ancak üçüncü ülkelerde kayıtlı hesaplardan veya siparişle doğrudan ilişkili olmayan kuruluşlardan ödeniyor.
Böyle bir plana bilmeden katılmanın sonuçları şunlar olabilir: yıkıcıAB ülkelerindeki vergi makamları bu ilkeyi giderek daha fazla uygulamaktadır. müşterek ve müteselsil vergi yükümlülüğü"Biliyor ya da bilmesi gerekirdi" standardına dayanmaktadır. Bu, yüklenicisini düzgün bir şekilde doğrulamayan bir nakliye şirketinin, katılımı yalnızca nakliye siparişini yerine getirmekle sınırlı olsa bile, KDV kesintilerinden müşterek olarak sorumlu tutulabileceği anlamına gelir.
Ayrıca, savcılığın soruşturmayla ilgili varlıkları dondurmaya karar verdiği bir durumda, Nakliye şirketinin banka hesapları bir gecede bloke edilebilir.Para transferi yapamamak, maaş ödeyememek veya kira taksitlerini geri ödeyememek, pratikte ani bir mali likidite kaybı anlamına gelir; bu durum genellikle savcının kararına karşı hızlı bir itiraz imkanı olmaksızın gerçekleşir.
Domino Etkisi: Bir Tedarikçinin İflası Tüm Tedarik Zincirini Nasıl Yok Ediyor?
Hermes Operasyonu, analizlerde sıklıkla göz ardı edilen riskin bir başka yönünü ortaya koyuyor – Katma değer vergisi döngüsüne dahil olan şirketlerin iflasının yol açtığı çığ etkisiKolluk kuvvetleri bir paravan şirkete baskın düzenleyip hesaplarını dondurduğunda, bunun sonuçları o şirketin tüm alacaklıları tarafından anında hissedilir.
Böyle bir yükleniciye hizmet vermiş ve nakliye faturaları kesmiş bir nakliye şirketi, borcunu aylarca hatta yıllarca tahsil edemeyebilir, hatta hiç tahsil edemeyebilir. Alacaklar daha sonra teminat altına alınır veya iflas işlemlerine konu olur ve tahsilat olasılığı çok sınırlıdır. Bu arada, şirket durum ne olursa olsun işletme maliyetlerini (yakıt, araç kiralama, şoför maaşları) karşılamak zorundadır.
Ek bir karmaşıklık da şu gerçektir: Varlık dondurma işlemi, işlem zincirinin çeşitli aşamalarındaki kuruluşlar için geçerli olabilir.Sipariş transferini kolaylaştıran saygın bir aracı bile soruşturmaya tabi tutulabilir ve taşıyıcılarla faturaların zamanında ödenmesini engelleyebilir. Bu şekilde, tek bir kimliği belirsiz suçlu, aynı anda düzinelerce meşru lojistik şirketi için nakit akışı krizini tetikleyebilir.
TSL sektöründe uyumluluk: iyi uygulamalardan iş yükümlülüğüne
"Hermes" davası, yüklenici doğrulamasının denetçilerin yalnızca bir tavsiyesi veya B2B ilişkilerinde iyi bir uygulama olduğu bir dönemi kesin olarak sona erdirdi. Bugün, Avrupa Patent Ofisi (EPPO) ve ulusal vergi savcılıklarının artan faaliyetleri karşısında, Müşteri Tanıma (KYC) prosedürleri, operasyonel açıdan mutlak bir zorunluluk haline gelmiştir. Sınır ötesi ticarette faaliyet gösteren her şirket için – büyüklüğünden bağımsız olarak.
Ulaşım ve lojistik sektöründe doğrulama, en azından birkaç temel alanı kapsamalıdır:
- KDV kaydı ve vergi geçmişi: Yüklenicinin KDV durumunun VIES sistemlerinde kontrol edilmesi, şirketin kayıt tarihinin doğrulanması ve ticari faaliyet geçmişinin teyit edilmesi gerekmektedir. Yüksek değerli elektronik sevkiyatları gerçekleştiren yeni kurulan şirketler birinci derece alarm niteliğindedir.
- Mülkiyet yapısı ve gerçek hak sahipleri: Ana şirketin gerçek sahiplerinin belirlenmesi, özellikle düşük düzenleyici denetime sahip yargı bölgelerinde kayıtlı kuruluşlara sahip çok katmanlı yapılar dikkate alınarak.
- İşlemin ekonomik mantığı: Sipariş edilen hizmetin ticari açıdan mantıklı olup olmadığının analizi – güzergahların gerçekçi olup olmadığı, fiyatların piyasa koşullarına uygun olup olmadığı, kargo hacimlerinin müşterinin beyan ettiği faaliyetlerle örtüşüp örtüşmediği.
- Kargo belgelerinin doğrulanması: Beyan edilen malların gerçek yükle uyumluluğunun kontrol edilmesine yönelik prosedürler, uyumsuzluk durumunda sürücülerin siparişi kabul etmeyi reddetme haklarını da içermektedir.
- Ödeme takibi: Ödemeyi yapan kişiyle uyuşmayan veya ticari gerekçe olmaksızın AB dışında kayıtlı kuruluşların hesaplarından gelen ödemelerin otomatik olarak işaretlenmesi.
- Aracı denetim zinciri: Aracı kurumlar ve borsalar tarafından gerçekleştirilen emirlerde, yalnızca aracının değil, gerçek müşterinin kimliğinin doğrulanması gerekmektedir.
Bu prosedürlerin uygulanması pahalı veya zaman alıcı olmak zorunda değil. EURODEBT.eu gibi modern şirket doğrulama platformları, Avrupa genelindeki kuruluşlar hakkında toplu verilere erişim sağlayarak, bir görevi kabul etmeden önce iş birliğinin risk değerlendirmesini hızlı bir şekilde yapmaya olanak tanır. Doğrulama için harcanacak birkaç dakika, bir şirketi aylarca sürecek işlemlerden ve milyonlarca zlotilik zarardan kurtarabilir..
Alacaklıların ve finansman kuruluşlarının bakış açısı
Hermes Operasyonu'nun ciddi bir uyarı işareti olması gereken ayrı bir kuruluş grubu da, TSL sektörüyle işbirliği yapan finans kuruluşları, faktoring şirketleri ve leasing şirketleridir. Bir taşıma şirketinin -bilmeden bile olsa- bir dolandırıcılık şemasına dahil olması durumunda, banka hesaplarının dondurulması anında ciddi sonuçlar doğurur. tüm finansman kuruluşları için kredi riski faaliyetleri.
Paravan şirket aracılığıyla faaliyet gösteren bir taşıyıcıdan alacak tahsil eden bir aracı kurum, borçlunun iflas etmesi ve alacakların kendisinin de savcılık işlemlerine konu olması durumuyla karşı karşıya kalabilir. Bir leasing şirketi, kiracının savcının varlıklarına el koyması nedeniyle likiditesini kaybettiğini ve ödeme yapamadığını keşfeder. Operasyonel faaliyetlerini finanse eden bir banka, müşterisinin EPPO soruşturma dosyalarında yer alması riskiyle karşı karşıya kalabilir.
Bu nedenle, TSL sektörüne hizmet veren finans kuruluşlarının dikkate alması gereken hususlar şunlardır: Vergi risk değerlendirmesi ve uyumluluğunu standart durum tespiti prosedürlerine entegre etmek Kredi değerliliğini değerlendirirken, yüklenici doğrulama sistemi, KYC prosedürleri ve iç uyumluluk politikaları hakkındaki sorular artık sadece büyük şirketlerin alanı değil; sınır ötesi ticarette faaliyet gösteren her kuruluş için standart değerlendirmeler olmalıdır.
Hermes Operasyonu Avrupa lojistik sektörü için ne gibi değişiklikler getiriyor?
EPPO soruşturmasının sonuçları, belirli bir suç grubunun yakalanmasının çok ötesine uzanıyor. Tüm piyasaya net bir mesaj gönderiyor: Avrupa kolluk kuvvetleri, benzeri görülmemiş ölçekte karmaşık, çok bölgeli operasyonlar yürütme yeteneği kazandı.Nispeten yakın zamanda kurulan Avrupa Kamu Savcılığı, sekiz ülkede eş zamanlı olarak operasyonları etkin bir şekilde koordine etme yeteneğini kanıtlayarak, vergi makamlarının uğradığı kayıpların neredeyse dörtte üçünü güvence altına almıştır.
Bu durum, taşımacılık ve lojistik sektörü için dünyada önemli değişiklikler anlamına geliyor.rodoOperasyon alanı:
- Kontrol yoğunluğunun artırılması: AB ülkelerindeki vergi ve gümrük yetkilileri, özellikle tüketici elektroniği sektöründe, taşıma belgelerinin denetimini yoğunlaştıracak. CMR belgelerindeki usulsüzlükler veya beyan edilen ve gerçek kargo arasındaki tutarsızlıklar, giderek daha ağır yaptırımlara yol açacaktır.
- Müşterek ve müteselsil sorumluluğun kapsamının genişletilmesi: AB ülkelerinin giderek daha fazlası, tedarik zinciri katılımcılarına gerekli özeni gösterme yükümlülüğü getiren düzenlemeler uygulamaya koyuyor. Doğrulama prosedürlerinin eksikliği artık hafifletici bir unsur olmaktan çıkıp, sorumluluk doğuruyor.
- Belgelerin dijitalleştirilmesi yönünde baskı: Emniyet güçleri giderek artan bir şekilde dijital işlem izlerini analiz ediyor. Dijital CMR belgeleri (e-CMR), elektronik teslimat bildirim notları ve GPS araç takip sistemleri, hem soruşturma araçları hem de dürüst taşıyıcılar için masumiyet kanıtı haline geliyor.
- Uyumluluk itibarının artan önemi: Belgelenmiş yüklenici doğrulama prosedürlerini uygulayan ve bunlara uyduklarını kanıtlayabilen şirketler, hem kurumsal müşteriler hem de finans kuruluşları nezdinde rekabet avantajı elde ederler.
Risk Değerlendirmesi: Şimdi Ne Yapmalısınız?
Hermes Operasyonu'nun bulguları ışığında, TSL sektöründeki tüm şirketlerin ve ticari ortaklarının derhal aşağıdaki önlemleri almalarını tavsiye ediyoruz:
- Mevcut yüklenicilerinizin denetimini gerçekleştirin. KDV durumları, işletme geçmişleri ve sahiplik yapıları açısından – özellikle tüketici elektroniği sektöründe faaliyet gösteren kuruluşlara odaklanılarak.
- Yeni müşterilerin doğrulanması için bir prosedür oluşturun. Sipariş kabul sürecinin zorunlu bir unsuru olarak. Doğrulama yapılmaması, iş birliğine yanaşmama işareti olmalıdır.
- Tren sürücüleri ve işletme personeli Uyarı sinyallerini tanıma açısından; kargo ve belgeler arasındaki tutarsızlıklar, standart dışı yükleme talimatları, standart dışı belge talepleri.
- Müşterek ve müteselsil vergi sorumluluğunuzun kapsamı konusunda vergi danışmanınıza danışın. Faaliyet gösterdiğiniz ana sektörler ve pazarlar için.
- Yüklenici izleme sistemi uygulayın.Bu özellik, müşteri ve tedarikçi portföyünüzdeki şirketlerin yasal ve vergi durumlarındaki değişiklikler hakkında sizi otomatik olarak bilgilendirir.
Özet: Risk gerçek ve müdahale süresi kısa.
Hermes Operasyonu, sadece vergi suçlarına karşı kazanılmış muhteşem bir polis zaferi değil. Her şeyden önce, Avrupa sınır ötesi ticaret ekosisteminin zayıflıklarını gösteren bir ayna. — özellikle de yıllardır farkında olmadan suç planlarında güvenilir bir unsur olarak kullanılan ulaştırma sektörü. Dolandırıcılığın boyutu (410 milyon avro) ve varlıkların geri kazanımındaki etkinlik (310 milyon avro), EPPO'nun kararlılığını ve Avrupa kolluk kuvvetlerinin gerçek kapasitesini göstermektedir.
Lojistik, nakliye ve taşımacılık şirketleri için bu davadan çıkarılacak sonuçlar açıktır: Yüklenicilerin doğrulanması bürokratik bir zorunluluk değil, hayatta kalma stratejisinin kilit bir unsurudur. Suçluların faaliyetlerini yasal ticaret görünümü altında gizleme konusunda giderek daha ustalaştığı bir piyasada, tek bir yanlış doğrulanmış müşteri şirketi, vergi işlemlerinden hesap dondurmaya ve cezai sorumluluğa kadar bir dizi olayı tetikleyebilir.
Avrupa TSL sektörü bir seçimle karşı karşıya: risk değerlendirme sistemlerine ve uyumluluk prosedürlerine yatırım yapmak ya da Yunan alfabesinin bir harfiyle kodlanmış başka bir operasyonun, yasayı çiğnemeyi asla planlamayan şirketler için bile hoş olmayan sürprizler getirme riskini almak.




