
Німеччина на межі: 25 900 банкрутств компаній у 2026 році — сектор транспорту та логістики у вогні
Німеччина стоїть перед рекордною хвилею банкрутств — у 2026 році збанкрутують близько 25 900 компаній, що стане найвищим показником за 13 років. Транспортно-логістичний сектор банкрутує швидше, ніж решта економіки, а дані Євростату свідчать про квартальне зростання банкрутств у транспортно-логістичному секторі на 11,4 відсотка в усьому ЄС. Ефект доміно після банкрутства великих компаній та різке зростання вартості енергії створюють реальну загрозу для всіх компаній, які співпрацюють із партнерами з Німеччини, Франції та Румунії. Поліпшення ситуації очікується не раніше 2028 року.
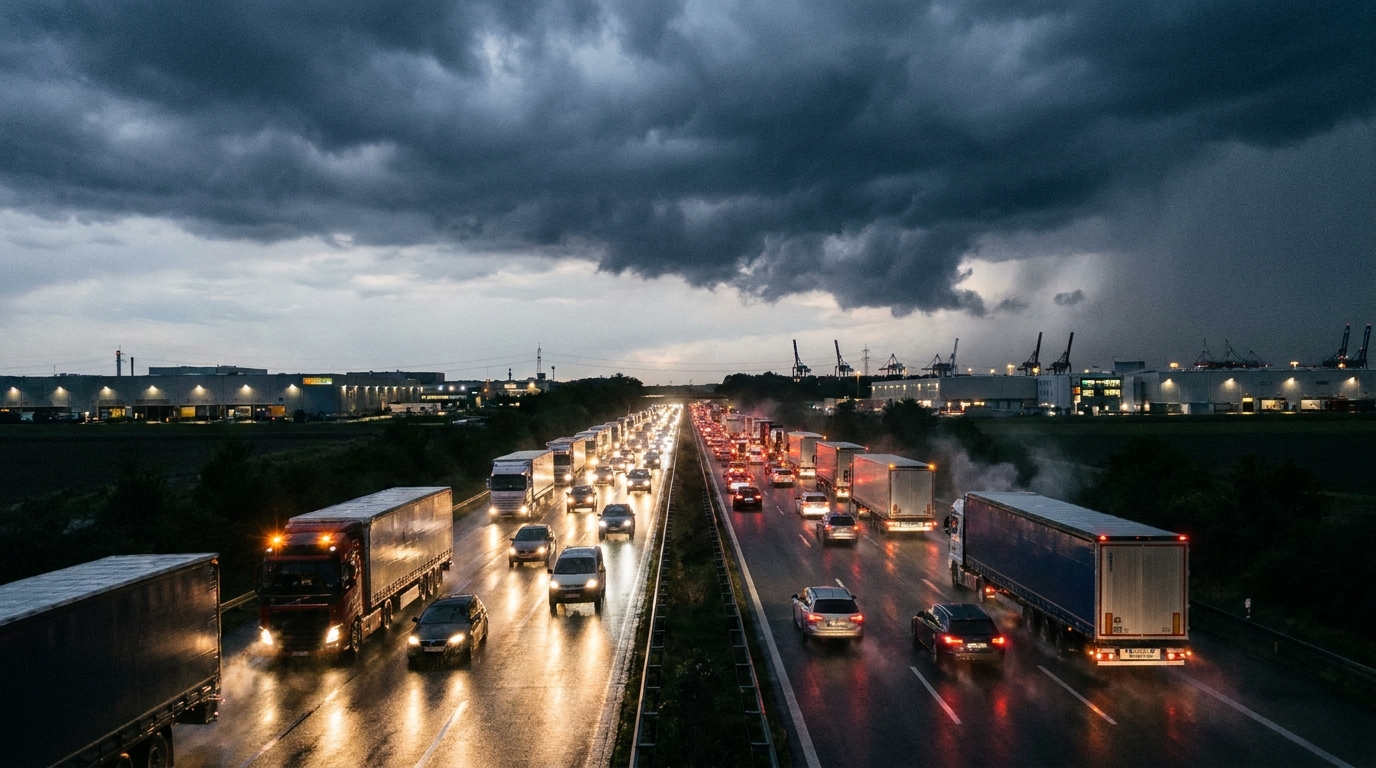
Німеччина стоїть перед найглибшою хвилею банкрутств за понад десятиліття. Згідно зі звітом „Global Insolvencies Outlook 2028", опублікованим Allianz Trade — одним із найбільших у світі страховиків торговельної дебіторської заборгованості — кількість банкрутств підприємств у найбільшій економіці Європи цього року перевищить 25 900 випадків. Це рекорд, якого не спостерігали протягом 13 років, і тривожний сигнал для всіх компаній, які співпрацюють із партнерами в Німеччині — зокрема для перевізників, експедиторів і логістичних операторів з усього континенту.
Рекордна хвиля банкрутств — цифри, що говорять самі за себе
Прогноз Allianz Trade передбачає зростання кількості банкрутств у Німеччині на 8 відсотків у річному вимірі, що значно перевищує весняні оцінки, які вказували на динаміку зростання лише на 2 відсотки. Масштаб явища набуває ще більшого значення, якщо поглянути на дані в ширшій часовій перспективі. У 2021 році було зареєстровано лише близько 14 000 банкрутств — результат штучного підтримання ринку урядовими програмами допомоги під час пандемії. Відтоді тенденція невблаганна:
- 2023 рік: 17 814 банкрутств
- 2024 рік: 21 812 банкрутств
- 2025 рік: 24 064 банкрутства (прогноз)
- 2026 рік: 25 900 банкрутств (прогноз — рекорд за 13 років)
Це означає зростання майже на 85 відсотків порівняно з 2021 роком і показник приблизно на 30 відсотків вищий за середнє значення допандемічного періоду (2016–2019). Особливо тривожним є те, що експерти Allianz Trade не прогнозують помітного поліпшення у 2027 році — кількість банкрутств має залишитися на тому самому рекордно високому рівні.
Milo Bogaerts, CEO Allianz Trade у регіоні DACH, вказує на кілька супутніх чинників, які разом створюють руйнівний збіг обставин: слабка економічна кон’юнктура, зростання геополітичної невизначеності, надзвичайно високі витрати на енергію та хронічний брак кваліфікованої робочої сили. Жодна з цих проблем не є тимчасовою — усі вони мають структурний характер, а це означає, що їх розв’язання потребує років, а не місяців.
Транспорт і логістика — галузь у групі найвищого ризику
Серед усіх секторів економіки транспортно-експедиторсько-логістична галузь (TSL) належить до тих, що особливо гостро відчувають кризу. За галузевими дослідженнями Allianz Trade, у першій половині 2026 року кількість банкрутств у німецькому секторі транспорту та складського господарства зросла на 8 відсотків у річному вимірі — тоді як для економіки загалом цей показник становив 5 відсотків. Це означає, що транспортні компанії банкрутують швидше, ніж середня компанія на ринку.
Це підтверджують і дані Eurostat. У другому кварталі 2026 року кількість заяв про банкрутство в транспортному секторі в усьому Європейському Союзі зросла на 11,4 відсотка порівняно з попереднім кварталом. Це один із найвищих квартальних показників серед усіх галузей, які відстежує статистичне відомство ЄС.
Крім транспорту та логістики, до групи найвищого ризику належать:
- будівництво
- автомобільна промисловість
- машинобудування
- ресторанний і готельний бізнес
Спільним знаменником цих секторів є висока енергоємність, залежність від ланцюгів постачання та вразливість до коливань попиту. У випадку транспорту додається ще одне: галузь працює з маржею, яка навіть у найкращі роки ледь перевищує кілька відсотків, а це означає, що кожен додатковий ціновий шок може призвести до втрати ліквідності навіть фінансово здорового підприємства.
Витрати на енергію — удар просто по маржі перевізників
Однією з головних причин лавиноподібного зростання кількості банкрутств є витрати на енергію, які у 2026 році досягли рівня, приблизно на 60 відсотків вищого, ніж на початку року — свідчать моделі Allianz Research. Для галузі автомобільних перевезень, де пальне становить від 25 до 35 відсотків загальних операційних витрат, настільки різкий стрибок безпосередньо й негайно позначається на фінансових результатах.
Оцінки аналітиків вказують, що зростання витрат на енергію може спричиняти зниження чистої маржі на цілих 10 відсоткових пунктів. В умовах ринку, на якому чиста маржа в автомобільних перевезеннях рідко перевищує 3–5 відсотків, це фактично означає операційні збитки для значної частини автопарку.
До цього додаються витрати на фінансування. Підвищення відсоткових ставок останніми роками призвело до збільшення лізингових платежів за транспортні засоби й напівпричепи, а також вартості кредитів на оборотні кошти. Малі та середні транспортні підприємства, які в минулі роки активно інвестували в оновлення автопарку, сьогодні борються з подвійним тягарем: зростанням операційних витрат і фінансових зобов’язань. Буфер ліквідності, який ще два роки тому був подушкою безпеки, у багатьох випадках повністю зник.
Ефект доміно — коли падають великі, платять малі
Особливо небезпечним явищем, на яке звертають увагу галузеві експерти, є зростання кількості банкрутств великих компаній з оборотом понад 50 мільйонів євро. У попередні кризові хвилі банкрутували переважно мікро- та малі компанії, що було болісним, але не дестабілізувало цілі ланцюги постачання. Сьогодні ситуація інша.
Це ілюструє гучне банкрутство бельгійської логістичної компанії Ziegler — підприємства з багаторічною історією та значними позиціями на ринку. Її банкрутство заблокувало стягнення неоплачених боргів перед десятками менших субпідрядників: перевізниками, експедиторськими компаніями та складами. Багато хто з них — польські, румунські чи болгарські підприємства, які здійснювали перевезення для Ziegler як субпідрядники й раптом опинилися перед фактом, що не отримають оплати за виконану роботу.
Саме цей механізм — так званий ефект доміно — робить банкрутство великого гравця значно руйнівнішим, ніж низка банкрутств малих компаній. Одне підприємство тягне за собою цілу мережу партнерів, частина яких сама може опинитися на межі неплатоспроможності.
Нерівномірна криза — карта ризиків у Європі
Картина європейського ринку TSL є мозаїчною та суттєво відрізняється залежно від географії. Компанії, що працюють за кордоном, мають усвідомлювати, що ризик співпраці значно різниться залежно від країни реєстрації партнера.
Країни з найвищим ризиком у 2026 році:
- Німеччина — прогнозовані 25 900 банкрутств, зростання на 8% у річному вимірі; транспортні компанії банкрутують швидше, ніж компанії в решті економіки
- Франція — понад 71 000 банкрутств загалом; один із найвищих рівнів в історії країни
- Румунія — агентство Sierra Quadrant зафіксувало у вересні 2026 року стрибок кількості банкрутств в автомобільних перевезеннях на 73 відсотки у річному вимірі; надзвичайно тривожний результат, зважаючи на величезну роль румунських перевізників на європейському ринку вантажоперевезень
- Бельгія — загальна кількість банкрутств стабільна, але сектор TSL переживає занепад: протягом 9 місяців збанкрутували 297 перевізників, переважно мікропідприємств
Країни з порівняно стабільнішою ситуацією або ситуацією, що поліпшується:
- Польща — кількість банкрутств у 2026 році знизилася на 5%; країна залишається одним із безпечніших ринків для співпраці у сфері TSL
- Іспанія — зниження на 2%; помірне поліпшення порівняно з рекордним 2024 роком
- Угорщина — вражаюче зниження кількості банкрутств на 21%; результат активної економічної політики уряду
Така розбіжність між європейськими ринками має практичні наслідки для ризик-менеджерів. Логістична компанія з Польщі, яка співпрацює з партнером із Німеччини, Франції чи Румунії, сьогодні наражається на значно вищий ризик неплатежу, ніж ще два роки тому. Натомість західна компанія, яка шукає перевізників у Польщі чи Іспанії, може розраховувати на відносно стабільніших партнерів.
Структурні причини кризи — чому цього разу все інакше
Попередні хвилі банкрутств у Європі часто мали циклічний характер або були наслідком одноразових потрясінь — фінансової кризи 2008–2009 років чи пандемічних локдаунів. Нинішня хвиля відрізняється кількома ключовими рисами.
По-перше, ми маємо справу з ерозією бізнес-моделей. Зростання витрат на енергію, працю та фінансування — це не тимчасовий шок, а нова операційна реальність, до якої багато компаній не встигли або не змогли пристосуватися. В автомобільних перевезеннях модель, що ґрунтується на низькій маржі та високих обсягах і домінувала протягом останнього десятиліття, перестає бути прибутковою.
По-друге, відбулося вичерпання резервів. Частина компаній, які пережили пандемію завдяки пакетам підтримки, увійшла в 2022–2024 роки з ослабленими балансами та скороченими грошовими резервами. Коли настав черговий цикл зростання витрат, вони вже не мали буфера безпеки.
По-третє, структурний дефіцит водіїв і працівників логістики призводить до зростання тиску на заробітну плату, що додатково обтяжує операційні витрати. За оцінками, сьогодні в Німеччині бракує від 60 до 80 тисяч водіїв вантажівок. Компанії, які хочуть зберегти операційну спроможність, змушені платити значно більше — за рахунок маржі.
Нарешті, геополітична невизначеність — збройні конфлікти по сусідству з Європою, торговельна напруженість і мінливість митних правил — ускладнює планування та ціноутворення на логістичні послуги. Клієнти домовляються про дедалі триваліші контракти з фіксованими цінами, тоді як витрати перевізників коливаються від тижня до тижня.
Коли можна очікувати поліпшення?
Експерти Allianz Trade не є оптимістами в короткостроковій перспективі. Очікується, що 2027 рік принесе стабілізацію кількості банкрутств на рекордно високому рівні — без помітного поліпшення. Перші слабкі сигнали глобального поліпшення прогнозуються лише на 2028 рік, що означає щонайменше два роки роботи в умовах підвищеного ризику.
Для європейського сектору TSL це означає необхідність упровадження довгострокових, суворих стратегій управління фінансовими ризиками. Компанії, які розраховують на швидке відновлення та повернення до умов, що існували до 2022 року, можуть розчаруватися.
Практичні наслідки для ризик-менеджерів галузі TSL
З огляду на наведені дані, кожна транспортна або логістична компанія, яка співпрацює з партнерами в Німеччині, Франції, Румунії чи Бельгії, має розглянути впровадження або посилення таких процедур:
- Регулярна перевірка фінансового стану контрагентів — щонайменше раз на квартал, з урахуванням даних судових реєстрів, баз даних про банкрутства та звітів агентств бізнес-розвідки
- Моніторинг попереджувальних сигналів — затримки платежів, зміни в керівництві, часта зміна обслуговуючого банку, зниження операційної активності, а також неформальна інформація, що з’являється в галузевому середовищі
- Страхування торговельної дебіторської заборгованості — в умовах зростання ризику неповернення боргів поліси страхування дебіторської заборгованості стають не стільки опцією, скільки необхідністю для компаній зі значною експозицією на іноземних партнерів
- Диверсифікація портфеля клієнтів і постачальників — залежність від одного великого контрагента в кризових умовах особливо небезпечна; ефект Ziegler показав, як одне банкрутство може похитнути десятки компаній
- Скорочення строків оплати або впровадження факторингу — в умовах підвищеного ризику погодження 60- або 90-денних строків оплати без будь-якого забезпечення є дією з високим ризиком; факторинг або форфейтинг можуть перенести ризик на спеціалізовану фінансову установу
- Географічний аналіз експозиції — відмінності між країнами ЄС сьогодні настільки великі, що варто провести аудит портфеля партнерів з огляду на країну їхньої реєстрації та відповідний рівень системного ризику
Підсумок: не час для рутини, час для пильності
Дані, зібрані Allianz Trade, Eurostat і національними агентствами бізнес-розвідки, малюють цілісну й тривожну картину: європейський сектор транспорту та логістики вступає в один із найскладніших періодів від часів світової фінансової кризи. Німеччина — двигун європейської економіки — генеруватиме рекордну кількість банкрутств щонайменше протягом двох наступних років. Франція, Румунія та Бельгія приєднуються до групи ринків високого ризику. Ефект доміно загрожує втягнути у спіраль банкрутств підприємства, які самі змогли б вижити — якби не непогашені борги партнерів, що банкрутують.
Польська галузь TSL, хоча сама й фіксує зниження кількості банкрутств, не ізольована від цих процесів. Польські перевізники та експедитори глибоко інтегровані в європейський ринок — як субпідрядники західних логістичних компаній, як кредитори іноземних клієнтів і як конкуренти, що борються за замовлення з компаніями з країн, охоплених кризою. Розуміння динаміки ринку та впровадження ефективних процедур перевірки партнерів сьогодні не розкіш, а умова операційної безпеки.
Перефразовуючи відомий галузевий вислів: у транспорті завжди йдеться про те, щоб вантаж прибув вчасно. Сьогодні не менш важливо, щоб за це перевезення заплатили.




