
Tyskland på kanten: 25 900 virksomhedskonkurser i 2026 — transport- og logistiksektoren i brand
Tyskland står over for en rekordstor bølge af konkurser — i 2026 vil næsten 25 900 virksomheder gå konkurs, det højeste antal i 13 år. Transport- og logistiksektoren går konkurs hurtigere end resten af økonomien, og Eurostats tal viser en kvartalsvis stigning på 11,4 procent i konkurser inden for transport, spedition og logistik i hele EU. Dominoeffekten efter store aktørers kollaps og den drastiske stigning i energiomkostningerne udgør en reel trussel mod alle virksomheder, der samarbejder med partnere fra Tyskland, Frankrig og Rumænien. En forbedring af situationen forventes tidligst i 2028.
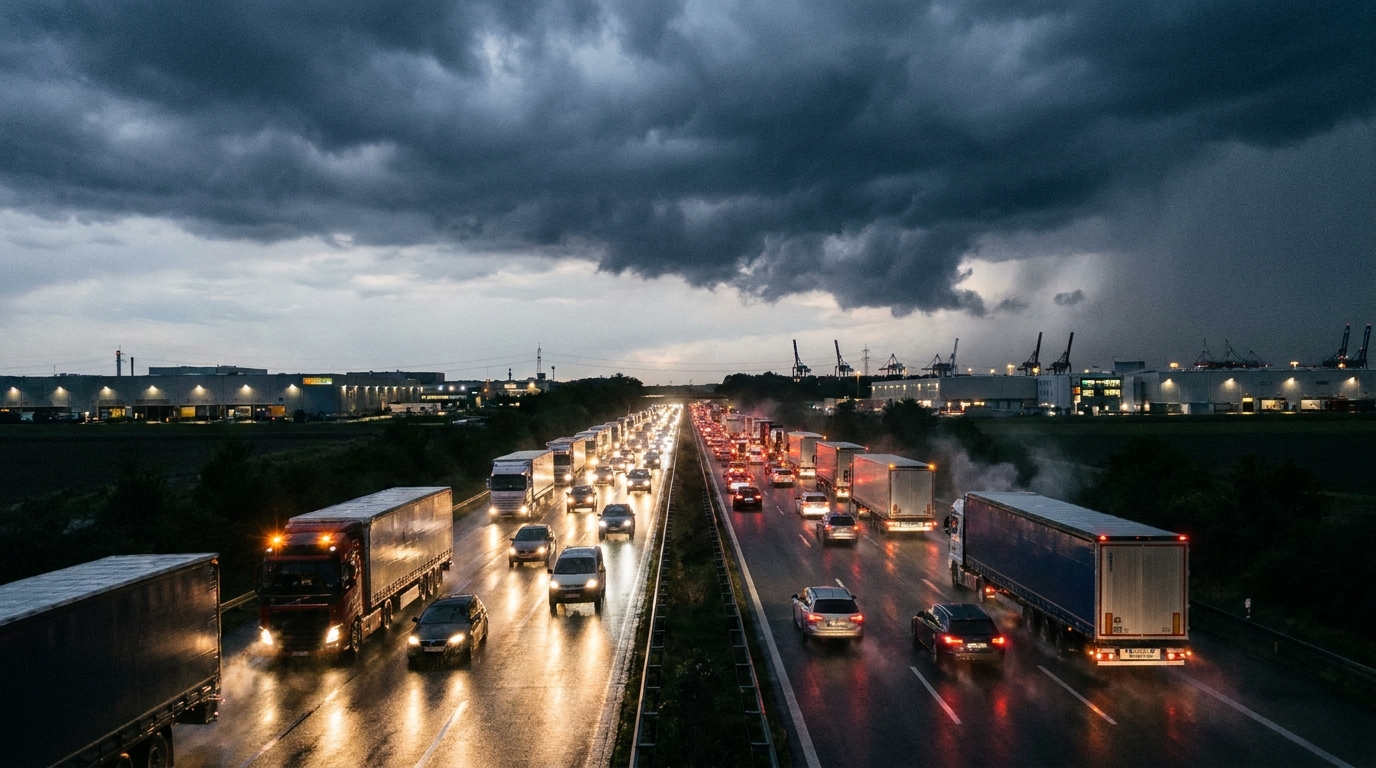
Tyskland står over for den mest omfattende konkursbølge i mere end et årti. Ifølge rapporten „Global Insolvencies Outlook 2028", offentliggjort af Allianz Trade — en af verdens største forsikrere af handelskreditter — vil antallet af virksomhedsinsolvenser i Europas største økonomi i indeværende år overstige 25 900 tilfælde. Det er et rekordniveau, som ikke er set i 13 år, og et alarmsignal for alle virksomheder, der samarbejder med partnere i Tyskland — især for transportører, speditører og logistikoperatører fra hele kontinentet.
Rekordstor konkursbølge — tal, der taler for sig selv
Allianz Trades prognose forudser en stigning i antallet af insolvenser i Tyskland på 8 procent år over år, hvilket er markant højere end forårets skøn, der kun pegede på en vækst på 2 procent. Fænomenets omfang får endnu større betydning, når man ser på tallene i et bredere tidsperspektiv. I 2021 blev der kun registreret omkring 14 000 konkurser — en følge af, at markedet kunstigt blev holdt oppe af statslige hjælpeprogrammer under pandemien. Siden da har tendensen været ubønhørlig:
- År 2023: 17 814 insolvenser
- År 2024: 21 812 insolvenser
- År 2025: 24 064 insolvenser (prognose)
- År 2026: 25 900 insolvenser (prognose — rekord i 13 år)
Det svarer til en stigning på næsten 85 procent sammenlignet med 2021 og et niveau, der er cirka 30 procent højere end gennemsnittet i perioden før pandemien (2016–2019). Særligt bekymrende er det, at eksperterne hos Allianz Trade ikke forventer en tydelig forbedring i 2027 — antallet af konkurser ventes at forblive på samme rekordhøje niveau.
Milo Bogaerts, CEO for Allianz Trade i DACH-regionen, peger på flere samtidige faktorer, som tilsammen skaber et ødelæggende samspil: svage økonomiske konjunkturer, voksende geopolitisk usikkerhed, drastisk høje energiomkostninger og kronisk mangel på kvalificeret arbejdskraft. Ingen af disse problemer er midlertidige — de er alle strukturelle, hvilket betyder, at løsningen kræver år, ikke måneder.
Transport og logistik — en branche blandt dem med højest risiko
Blandt alle økonomiens sektorer hører transport-, speditions- og logistikbranchen (TSL) til dem, der mærker krisen særligt hårdt. Ifølge Allianz Trades sektoranalyser steg antallet af insolvenser i den tyske transport- og lagersektor i første halvår af 2026 med 8 procent år over år — mens tallet for økonomien som helhed var 5 procent. Det betyder, at transportvirksomheder går konkurs hurtigere end den gennemsnitlige virksomhed på markedet.
Det bekræftes også af Eurostats data. I andet kvartal af 2026 steg antallet af konkursanmeldelser i transportsektoren i hele Den Europæiske Union med 11,4 procent fra kvartal til kvartal. Det er en af de højeste kvartalsvise stigninger blandt alle de brancher, der overvåges af EU's statistiske kontor.
Ud over transport og logistik omfatter gruppen med højest risiko:
- byggeri
- bilindustrien
- maskinindustrien
- restaurations- og hotelbranchen
Fællesnævneren for disse sektorer er højt energiforbrug, afhængighed af forsyningskæder og sårbarhed over for udsving i efterspørgslen. For transport kommer endnu en faktor til: branchen opererer med marginer, der i de bedste år knap overstiger nogle få procent, hvilket betyder, at ethvert yderligere omkostningschok kan få selv en økonomisk sund virksomhed til at miste likviditeten.
Energiomkostninger — et direkte slag mod transportørernes marginer
En af hovedårsagerne til den eksplosive stigning i konkurser er energiomkostningerne, som i 2026 nåede et niveau omkring 60 procent højere end ved årets begyndelse — ifølge Allianz Researchs modeller. For vejtransportbranchen, hvor brændstof udgør 25 til 35 procent af de samlede driftsomkostninger, har så voldsom en stigning en direkte og øjeblikkelig indvirkning på de finansielle resultater.
Analytikernes skøn viser, at stigende energiomkostninger kan belaste nettomarginerne med helt op til 10 procentpoint. På et marked, hvor nettomarginerne i vejtransport sjældent overstiger 3–5 procent, betyder det reelt, at en betydelig del af flåden genererer driftstab.
Dertil kommer finansieringsomkostningerne. De seneste års renteforhøjelser har ført til højere leasingydelser for køretøjer og sættevogne samt højere omkostninger til driftskreditter. Små og mellemstore transportvirksomheder, der i de seneste år har investeret aggressivt i at forny vognparken, kæmper i dag med en dobbelt byrde: stigende driftsomkostninger og stigende finansielle forpligtelser. Den likviditetsbuffer, der for blot to år siden udgjorde en sikkerhedspude, er i mange tilfælde helt forsvundet.
Dominoeffekten — når de store falder, betaler de små
Et særligt farligt fænomen, som brancheeksperter fremhæver, er det voksende problem med insolvenser blandt store virksomheder med en omsætning på over 50 millioner euro. I tidligere krisebølger var det hovedsageligt mikrovirksomheder og små virksomheder, der gik konkurs, hvilket var smertefuldt, men ikke destabiliserede hele forsyningskæder. I dag er situationen en anden.
Det illustreres af den meget omtalte konkurs i den belgiske logistikvirksomhed Ziegler — en virksomhed med en lang historie og en betydelig position på markedet. Konkursen fastlåste ubetalte tilgodehavender hos snesevis af mindre underleverandører: transportører, speditionsfirmaer og lagre. Mange af dem er polske, rumænske eller bulgarske virksomheder, som udførte transporter for Ziegler som underleverandører og pludselig stod over for, at de ikke ville få betaling for det udførte arbejde.
Det er netop denne mekanisme — den såkaldte dominoeffekt — der gør en stor aktørs insolvens langt mere ødelæggende end en række konkurser blandt små virksomheder. Én aktør trækker et helt netværk af samarbejdspartnere med sig, hvoraf nogle selv kan komme på randen af insolvens.
En ujævn krise — risikokortet i Europa
Billedet af det europæiske TSL-marked er mosaikagtigt og stærkt geografisk varieret. Virksomheder, der opererer på tværs af grænser, skal være opmærksomme på, at risikoen ved et samarbejde varierer betydeligt afhængigt af partnerens hjemland.
Landene med højest risiko i 2026:
- Tyskland — forventede 25 900 insolvenser, en stigning på 8 % år over år; transportvirksomheder går konkurs hurtigere end resten af økonomien
- Frankrig — over 71 000 insolvenser i alt; et af de højeste niveauer i landets historie
- Rumænien — agenturet Sierra Quadrant registrerede i september 2026 en stigning i insolvenser inden for vejtransport på 73 procent år over år; et særligt bekymrende resultat i betragtning af de rumænske transportørers enorme rolle på det europæiske fragtmarked
- Belgien — det samlede antal konkurser er stabilt, men TSL-sektoren er i sammenbrud: på 9 måneder gik 297 transportører konkurs, hovedsageligt mikrovirksomheder
Lande med en relativt mere stabil eller forbedret situation:
- Polen — antallet af insolvenser faldt med 5 % i 2026; landet er fortsat et af de sikrere markeder for samarbejde inden for TSL
- Spanien — et fald på 2 %; en moderat forbedring i forhold til rekordåret 2024
- Ungarn — et imponerende fald i konkurser på 21 %; en følge af regeringens aktive økonomiske politik
Denne forskel mellem de europæiske markeder har praktiske konsekvenser for risikomanagere. En polsk logistikvirksomhed, der samarbejder med en partner fra Tyskland, Frankrig eller Rumænien, er i dag udsat for en betydeligt højere betalingsrisiko end for blot to år siden. En vestlig virksomhed, der søger transportører i Polen eller Spanien, kan derimod regne med relativt mere stabile partnere.
Strukturelle årsager til krisen — hvorfor det er anderledes denne gang
Tidligere insolvensbølger i Europa var ofte cykliske eller resultatet af engangschok — finanskrisen i 2008–2009 eller pandemiens nedlukninger. Den nuværende bølge adskiller sig på flere afgørende punkter.
For det første er der tale om en udhuling af forretningsmodeller. Stigningen i energi-, arbejds- og finansieringsomkostninger er ikke et midlertidigt chok — det er en ny driftsmæssig virkelighed, som mange virksomheder ikke har nået eller formået at tilpasse sig. I vejtransport er modellen baseret på lave marginer og høje volumener, som dominerede det seneste årti, ved at miste sin rentabilitet.
For det andet er reserverne opbrugt. En del af de virksomheder, der overlevede pandemien takket være hjælpepakker, gik ind i årene 2022–2024 med svækkede balancer og reducerede likviditetsreserver. Da den næste periode med stigende omkostninger kom, havde de ikke længere nogen sikkerhedsbuffer.
For det tredje fører den strukturelle mangel på chauffører og logistikmedarbejdere til et stigende lønpres, hvilket yderligere belaster driftsomkostningerne. I Tyskland anslås det, at der i dag mangler 60 til 80 tusind lastbilchauffører. Virksomheder, der ønsker at bevare deres driftskapacitet, må betale betydeligt mere — på bekostning af marginerne.
Endelig gør geopolitisk usikkerhed — væbnede konflikter i Europas nabolag, handelsspændinger og skiftende toldregler — planlægning og prissætning af logistikydelser vanskeligere. Kunderne forhandler stadig længere kontrakter med faste priser, mens transportørernes omkostninger svinger fra uge til uge.
Hvornår kan vi forvente en forbedring?
Eksperterne hos Allianz Trade er ikke optimistiske på kort sigt. Året 2027 ventes at bringe en stabilisering på rekordhøje konkursniveauer — uden nogen tydelig forbedring. De første spæde tegn på en global forbedring forventes først i 2028, hvilket betyder mindst to år med forhøjet risiko.
For den europæiske TSL-sektor betyder det, at der skal indføres langsigtede, strenge strategier for styring af finansielle risici. Virksomheder, der regner med en hurtig genopretning og en tilbagevenden til forholdene før 2022, kan blive skuffede.
Praktiske konsekvenser for risikomanagere i TSL-branchen
I lyset af ovenstående data bør enhver transport- eller logistikvirksomhed, der samarbejder med partnere i Tyskland, Frankrig, Rumænien eller Belgien, overveje at indføre eller skærpe følgende procedurer:
- Regelmæssig kontrol af handelspartneres økonomiske situation — mindst én gang i kvartalet med inddragelse af oplysninger fra retsregistre, insolvensdatabaser og rapporter fra erhvervsoplysningsbureauer
- Overvågning af advarselssignaler — betalingsforsinkelser, ændringer i ledelsen, hyppige skift af bankforbindelse, faldende driftsaktivitet samt uformelle oplysninger, der opstår i branchen
- Forsikring af handelskreditter — med den stigende risiko for uinddrivelige tilgodehavender bliver kreditforsikringer ikke blot en mulighed, men en nødvendighed for virksomheder med betydelig eksponering over for udenlandske partnere
- Diversificering af kunde- og leverandørporteføljen — afhængighed af én stor handelspartner er særligt farlig i krisetider; Ziegler-effekten viste, hvordan ét kollaps kan ryste snesevis af virksomheder
- Kortere betalingsfrister eller indførelse af factoring — i et miljø med forhøjet risiko er det forbundet med høj risiko at acceptere betalingsfrister på 60 eller 90 dage uden nogen form for sikkerhed; factoring eller forfaitering kan overføre risikoen til en specialiseret finansiel aktør
- Geografisk analyse af eksponeringen — forskellene mellem situationen i EU-landene er i dag så store, at det er værd at gennemgå partnerporteføljen efter partnernes hjemland og det tilhørende niveau af systemisk risiko
Opsummering: ikke tid til rutine, men tid til årvågenhed
Data indsamlet af Allianz Trade, Eurostat og nationale erhvervsoplysningsbureauer tegner et sammenhængende og bekymrende billede: den europæiske transport- og logistiksektor går ind i en af de vanskeligste perioder siden den globale finanskrise. Tyskland — motoren i Europas økonomi — vil registrere et rekordstort antal konkurser i mindst to år mere. Frankrig, Rumænien og Belgien føjer sig til gruppen af højrisikomarkeder. Dominoeffekten truer med at trække virksomheder ind i en konkursspiral, som de selv ville have kunnet overleve — hvis det ikke var for ubetalte tilgodehavender hos konkursramte partnere.
Den polske TSL-branche er, selv om den selv oplever et fald i konkurser, ikke isoleret fra disse processer. Polske transportører og speditører er dybt integreret i det europæiske marked — som underleverandører til vestlige logistikvirksomheder, som kreditorer for udenlandske kunder og som konkurrenter, der kæmper om opgaver med virksomheder fra kriseramte lande. Forståelse af markedsdynamikken og indførelse af effektive procedurer til kontrol af partnere er i dag ikke en luksus, men en forudsætning for driftssikkerhed.
For at parafrasere et kendt ordsprog i branchen: i transport handler det altid om, at varen når frem til tiden. I dag er det lige så vigtigt, at der bliver betalt for transporten.




