

Γερμανία, το επίκεντρο της πτώχευσης στην Ευρώπη: κάθε τρίτη μεγάλη πτώχευση στην περιοχή προέρχεται από πέρα από τον ποταμό Όντερ
Η έκθεση της Allianz Trade για το πρώτο εξάμηνο του 2026 προειδοποιεί: ο αριθμός των μεγάλων πτωχεύσεων στη Γερμανία αυξήθηκε κατά 10%, ενώ μία στις τρεις μεγάλες πτωχεύσεις στη Δυτική Ευρώπη προέρχεται ακριβώς από αυτή τη χώρα. Ο κλάδος της αυτοκινητοβιομηχανίας πρωτοστατεί στις στατιστικές αφερεγγυότητας, δημιουργώντας σοβαρό κίνδυνο φαινομένου ντόμινο για τις εταιρείες μεταφορών και εφοδιαστικής που συνδέονται με τις γερμανικές αλυσίδες εφοδιασμού. Οι ειδικοί ζητούν την άμεση αυστηροποίηση της πιστωτικής πολιτικής και την ευρύτερη χρήση εργαλείων διασφάλισης απαιτήσεων.
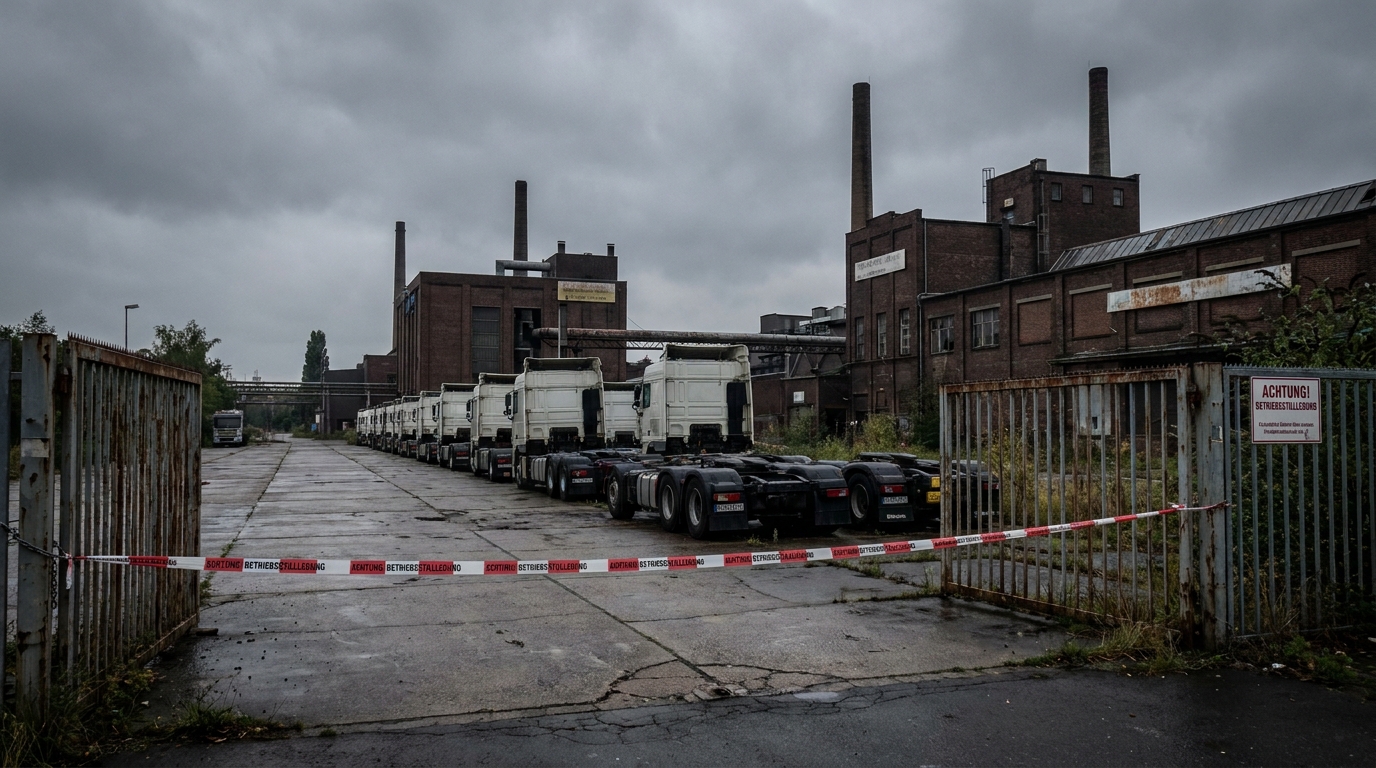
Η τελευταία έκθεση που δημοσιεύθηκε από την Allianz Trade —έναν από τους κορυφαίους παγκόσμιους ασφαλιστές εμπορικών πιστώσεων— σκιαγραφεί μια ανησυχητική εικόνα για την κατάσταση των μεγαλύτερων εταιρειών στη Γερμανία και σε ολόκληρη τη Δυτική Ευρώπη. Τα στοιχεία για το πρώτο εξάμηνο του 2026 δεν αφήνουν καμία αμφιβολία: το κύμα μεγάλων πτωχεύσεων όχι μόνο δεν έχει επιβραδυνθεί, αλλά επιταχύνεται, φτάνοντας σε επίπεδα ρεκόρ στην καταγεγραμμένη ιστορία. Για τον κλάδο των μεταφορών και της εφοδιαστικής, ο οποίος είναι βαθιά συνυφασμένος με την υγεία της μεταποιητικής βιομηχανίας, αυτά τα αποτελέσματα αποτελούν ένα κάλεσμα αφύπνισης.
Ρεκόρ πτωχεύσεων στη Γερμανία - οι ακριβείς αριθμοί
Το πρώτο εξάμηνο του 2026, η Γερμανία κατέγραψε 33 λεγόμενες Großinsolvenzen, δηλαδή η πτώχευση μεγάλων οντοτήτων με ετήσια έσοδα που υπερβαίνουν τα 50 εκατομμύρια ευρώ. 10% περισσότερο από ό,τι στην ίδια περίοδο του προηγούμενου έτους - και αυτό στο πλαίσιο του ήδη εξαιρετικά δύσκολου 2025, το οποίο έληξε με συνολικό αριθμό 94 τέτοιες περιπτώσεις (αύξηση 8% σε σύγκριση με το 2024).
Η συνολική αξία του κύκλου εργασιών των εταιρειών που κήρυξαν πτώχευση στο εξάμηνο που αναλύεται ανήλθε περίπου σε 4,5 δισεκατομμύρια ευρώ — 3% περισσότερο από ό,τι ένα χρόνο νωρίτερα. Σημαντικό είναι ότι ο μέσος κύκλος εργασιών ανά πτωχευμένη εταιρεία μειώθηκε κατά σχεδόν 7%, στα 137 εκατομμύρια ευρώ. Πρόκειται για μια ανεπαίσθητη αλλά σημαντική αλλαγή: τα προβλήματα επηρεάζουν ολοένα και περισσότερο όχι μόνο τους απόλυτους γίγαντες, αλλά και εταιρείες στη μεσαία βαθμίδα των μεγαλύτερων παικτών — οντότητες που συχνά παίζουν βασικούς ρόλους στις αλυσίδες εφοδιασμού και των οποίων η κατάρρευση μπορεί να προκαλέσει μια χιονοστιβάδα περαιτέρω πτωχεύσεων μεταξύ των συνεργατών.
Εξετάζοντας τον μακροπρόθεσμο ορίζοντα – τα τελευταία τέσσερα τρίμηνα – η Γερμανία έχει δει 97 μεγάλες πτωχεύσεις, γεγονός που την τοποθετεί σταθερά στην πρώτη θέση στη Δυτική Ευρώπη. Για λόγους σύγκρισης: η Γαλλία κατέγραψε 69 κρούσματα, η Ιταλία 62 και το Ηνωμένο Βασίλειο 45. Συνολικά, 325 τέτοια περιστατικά σημειώθηκαν στη Δυτική Ευρώπη από τα 504 που καταγράφηκαν παγκοσμίως, πράγμα που σημαίνει ότι η γηραιά ήπειρος έχει περισσότερα από 60% όλων των κρουσμάτων παγκοσμίως πτώχευση μεγάλων επιχειρήσεων.
Οι πιο ευάλωτες βιομηχανίες: η αυτοκινητοβιομηχανία στην κορυφή
Η ανάλυση του τομέα παρέχει περαιτέρω ανησυχητικά συμπεράσματα. Κατά το πρώτο εξάμηνο του 2026, ο αδιαμφισβήτητος ηγέτης όσον αφορά τον αριθμό των θεαματικών πτωχεύσεων ήταν αυτοκινητοβιομηχανικός τομέας — με επτά μεγάλες πτωχεύσεις. Η αυτοκινητοβιομηχανία, μια βιομηχανία που για δεκαετίες αποτελούσε βιτρίνα και πυλώνα της εξαγωγικής δύναμης της Γερμανίας, αντιμετωπίζει αυτή τη στιγμή ένα εξαιρετικά δύσκολο σύνολο συνθηκών: τον μετασχηματισμό της ηλεκτροκίνησης, την πίεση από τους Ασιάτες κατασκευαστές, την κατάρρευση της ζήτησης σε ορισμένες βασικές αγορές και το αυξανόμενο λειτουργικό κόστος.
Τις επόμενες θέσεις κατέλαβαν οι:
- Λιανική πώληση — 5 μεγάλες πτωχεύσεις,
- Κατασκευή μηχανημάτων — 4 περιπτώσεις,
- υπηρεσίες — 4 περιπτώσεις.
Αυτή η σύγκριση αποκαλύπτει ένα οδυνηρό παράδοξο: αυτές είναι οι βιομηχανίες που επί δεκαετίες καθόριζαν την οικονομική ισχύ της Γερμανίας και καθόριζαν τη διεθνή ανταγωνιστικότητά της.rodoβρίσκονται αυτή τη στιγμή στο επίκεντρο της κρίσης. Οι βιομηχανίες μηχανημάτων και αυτοκινήτων δημιουργούν δομές εφοδιαστικής αλυσίδας τεράστιας πολυπλοκότητας, εμπλέκοντας εκατοντάδες, και συχνά χιλιάδες, συνεργάτες από όλη την Ευρώπη — συμπεριλαμβανομένων πολυάριθμων εταιρειών μεταφορών και logistics που υποστηρίζουν τις καθημερινές τους δραστηριότητες.
Το φαινόμενο ντόμινο – η μεγαλύτερη απειλή για τον κλάδο των μεταφορών
Ο Μίλο Μπόγκαερτς, Διευθύνων Σύμβουλος της Allianz Trade για την περιοχή DACH (Γερμανία, Αυστρία, Ελβετία), δεν αφήνει καμία αμφιβολία για το μέγεθος της απειλής για εταιρείες που συνδέονται με πτωχευμένες οντότητες. «Οι μεγάλες βιομηχανικές και αυτοκινητοβιομηχανικές εταιρείες χρησιμεύουν ως κέντρα βάρους για εκτεταμένα δίκτυα συνεργατών. Όταν ένας τέτοιος παίκτης κλείσει, η πίεση γίνεται αμέσως αισθητή από δεκάδες, ακόμη και εκατοντάδες, συνδεδεμένες οντότητες.» — προειδοποιεί ο ειδικός.
Για τις εταιρείες μεταφορών και logistics, ο κίνδυνος ενός φαινομένου ντόμινο είναι ιδιαίτερα έντονος για διάφορους βασικούς λόγους:
- Χαμηλά περιθώρια λειτουργίας — Ο κλάδος TSL λειτουργεί με περιθώρια κέρδους πολύ χαμηλότερα από πολλούς άλλους τομείς, πράγμα που σημαίνει ότι ακόμη και μια μεμονωμένη μη πληρωμή αρκετών τιμολογίων μπορεί να υπονομεύσει σοβαρά τη ρευστότητα μιας εταιρείας μεταφορών.
- Συγκέντρωση πελατών — Πολλοί μεταφορείς και πράκτορες μεταφορών λειτουργούν με βάση ένα μοντέλο στο οποίο λίγοι βασικοί λογαριασμοί αντιπροσωπεύουν τη συντριπτική πλειοψηφία των εσόδων. Η πτώχευση ενός από αυτούς θα μπορούσε να οδηγήσει σε οικονομική καταστροφή.
- Εκτεταμένοι όροι πληρωμής — Σε σχέσεις με μεγάλες βιομηχανικές οντότητες, οι προθεσμίες των 60, 90 ή ακόμη και 120 ημερών είναι τυπικές. Σε περίπτωση πτώχευσης του πελάτη, οι απαιτήσεις για μήνες παραδόσεων ενδέχεται να αποδειχθούν μη εισπρακτέες.
- Υποχρεώσεις μίσθωσης και δανείου — Οι εταιρείες μεταφορών επιβαρύνονται με πάγια κόστη χρηματοδότησης στόλου, τα οποία δεν εξαφανίζονται με την απώλεια ενός πελάτη. Η έλλειψη εσόδων σε συνδυασμό με τα πάγια κόστη οδηγεί γρήγορα σε απώλεια ρευστότητας.
Ένα αδιέξοδο στις πληρωμές που προκαλείται από την πτώχευση ενός μόνο μεγάλου κατασκευαστή αυτοκινήτων θα μπορούσε, μέσα σε λίγες εβδομάδες, να οδηγήσει σε οικονομικές δυσκολίες για δεκάδες εταιρείες μεταφορών που εξυπηρετούσαν την αλυσίδα εφοδιαστικής του – από τη μεταφορά εξαρτημάτων στα εργοστάσια, μέσω της διανομής τελικών οχημάτων, έως τη λειτουργία αποθηκών ανταλλακτικών.
Δομικά αίτια της γερμανικής κρίσης πτώχευσης
Η κυριαρχία της Γερμανίας στις ευρωπαϊκές στατιστικές πτωχεύσεων δεν είναι τυχαία – προκύπτει από έναν συνδυασμό βαθιών διαρθρωτικών προβλημάτων που έχουν συσσωρευτεί εδώ και αρκετά χρόνια και τα οποία η πανδημία, η ενεργειακή κρίση και οι γεωπολιτικές αναταραχές έχουν μόνο επιταχύνει και επισημάνει.
Υψηλό κόστος ενέργειας
Η Γερμανία είναι μεταξύ των χωρών με τις υψηλότερες τιμές βιομηχανικής ηλεκτρικής ενέργειας στην Ευρώπη. Για τις ενεργοβόρες εταιρείες - κατασκευαστές εξαρτημάτων, μεταλλουργικά εργοστάσια και παραγωγούς χημικών - αυτό σημαίνει δραματική μείωση της ανταγωνιστικότητας έναντι των ανταγωνιστών από την Ασία ή ακόμα και από άλλες ευρωπαϊκές χώρες. Το κόστος που δεν μπορεί να μετακυλιστεί πλήρως στους τελικούς χρήστες μειώνει τα περιθώρια κέρδους και, κατά συνέπεια, το κεφάλαιο κίνησης και την ικανότητά τους να εξυπηρετούν τις υποχρεώσεις.
Μετασχηματισμός της αυτοκινητοβιομηχανίας
Ο αυτοκινητοβιομηχανικός τομέας βιώνει τη μεγαλύτερη τεχνολογική επανάσταση από την εφεύρεση του κινητήρα εσωτερικής καύσης. Η μετάβαση στην ηλεκτροκίνηση απαιτεί τεράστιες επενδύσεις, διαταράσσοντας ταυτόχρονα τα υπάρχοντα επιχειρηματικά μοντέλα χιλιάδων εταιρειών που παράγουν εξαρτήματα για κινητήρες εσωτερικής καύσης, κιβώτια ταχυτήτων και συστήματα εξάτμισης. Οι εταιρείες που για δεκαετίες ειδικεύονταν σε εξαρτήματα ακριβείας για κλασικούς κινητήρες αντιμετωπίζουν την ανάγκη εκτεταμένης αναδιάρθρωσης ή εκκαθάρισης.
Ρυθμιστικά και γραφειοκρατικά βάρη
Η αυξανόμενη κανονιστική πολυπλοκότητα —τόσο σε εθνικό όσο και σε ενωσιακό επίπεδο— δημιουργεί πραγματικό κόστος για τις εταιρείες, ιδίως για εκείνες με πιο παραδοσιακά επιχειρηματικά μοντέλα. Απαιτήσεις υποβολής εκθέσεων ESG, αλλαγές στους κανονισμούς προστασίας του περιβάλλοντοςrodoΟι πολύπλοκες διοικητικές διαδικασίες απορροφούν χρόνο και πόρους που θα μπορούσαν να κατευθυνθούν στην καινοτομία και την προσαρμογή στην αγορά.
Ανταγωνιστική πίεση από αναδυόμενες αγορές
Οι κινεζικές αυτοκινητοβιομηχανίες και εταιρείες ηλεκτρονικών κατακτούν δυναμικά την ευρωπαϊκή αγορά, προσφέροντας προϊόντα σε τιμές που οι ευρωπαϊκές εταιρείες δεν μπορούν να ανταγωνιστούν δεδομένων των τρεχουσών δομών κόστους. Αυτό το φαινόμενο είναι ιδιαίτερα οδυνηρό για τη Γερμανία, μια χώρα της οποίας οι εξαγωγές τροφοδοτούνται εδώ και χρόνια από τους ίδιους κλάδους όπου η ασιατική κυριαρχία είναι πλέον περισσότερο αισθητή.
Η Παγκόσμια Εικόνα: Η Δυτική Ευρώπη ως το Παγκόσμιο Κέντρο Αφερεγγυότητας
Ο Maxime Lemerle, επικεφαλής αναλυτής αφερεγγυότητας στην Allianz Trade, επισημαίνει το παγκόσμιο πλαίσιο των παρατηρούμενων τάσεων. Κατά το πρώτο εξάμηνο του 2026, 247 μεγάλες πτωχεύσεις — 13% περισσότερο από ό,τι ένα χρόνο νωρίτερα. Σε παγκόσμιο επίπεδο, τα προβλήματα επηρεάζουν εντονότερα:
- Λιανική πώληση — 59 περιπτώσεις,
- Τομέας υπηρεσιών — 38 περιπτώσεις,
- Μπουνταουνίκτου — 33 περιπτώσεις.
Η Δυτική Ευρώπη αντιπροσωπεύει πάνω από το 60% όλων των παγκόσμιων πτωχεύσεων μεγάλων εταιρειών. Αυτά είναι πρωτοφανή και ανησυχητικά δεδομένα, καθώς σημαίνουν ότι ο κίνδυνος μετάδοσης στους εργολάβους μέσω ενός φαινομένου μετάδοσης είναι διαρθρωτικά υψηλότερος στις ευρωπαϊκές αλυσίδες αξίας από οπουδήποτε αλλού στον κόσμο. Για τις εταιρείες μεταφορών που δραστηριοποιούνται στον ευρωπαϊκό χώρο - τόσο εγχώριες όσο και διασυνοριακές εταιρείες - αυτό σηματοδοτεί την επείγουσα ανάγκη αναθεώρησης των πολιτικών διαχείρισης κινδύνου αντισυμβαλλομένου.
Πρακτικά συμπεράσματα για τον κλάδο των μεταφορών και της εφοδιαστικής
Τα δεδομένα που παρουσίασε η Allianz Trade θα πρέπει να ωθήσουν τους ιδιοκτήτες και τους διευθυντές των εταιρειών μεταφορών να λάβουν συγκεκριμένα προσαρμοστικά μέτρα. Ακολουθούν οι βασικές συστάσεις από την άποψη της διαχείρισης επιχειρηματικού κινδύνου:
1. Συνεχής παρακολούθηση της οικονομικής κατάστασης των βασικών πελατών
Ο τακτικός έλεγχος της πιστοληπτικής ικανότητας των επιχειρηματικών εταίρων —ιδίως εκείνων στους τομείς της αυτοκινητοβιομηχανίας, των μηχανημάτων και του εμπορίου— θα πρέπει να γίνει μέρος των τυποποιημένων λειτουργικών διαδικασιών και όχι ένα μέτρο αντίδρασης που λαμβάνεται μόνο όταν προκύπτουν προβλήματα. Πλατφόρμες επαλήθευσης όπως το EURODEBT.eu επιτρέπουν τη συνεχή παρακολούθηση προειδοποιητικών ενδείξεων: καθυστερήσεις πληρωμών, αλλαγές στη δομή ιδιοκτησίας ή πληροφορίες σχετικά με τις διαδικασίες αναδιάρθρωσης.
2. Διαφοροποίηση του χαρτοφυλακίου πελατών
Η εξάρτηση από έναν ή λίγους μεγάλους πελάτες σε τομείς υψηλού κινδύνου αποτελεί συνταγή για καταστροφή σε ένα περιβάλλον αυξανόμενων πτωχεύσεων. Μια στρατηγική διαφοροποίησης —τόσο τομεακή όσο και γεωγραφική— μειώνει τον κίνδυνο συγκέντρωσης και διασφαλίζει σταθερή ταμειακή ροή ακόμη και σε περίπτωση απώλειας ενός μόνο εταίρου.
3. Εφαρμογή ή επέκταση ασφάλισης εισπρακτέων απαιτήσεων
Τα προϊόντα ασφάλισης εμπορικών πιστώσεων που προσφέρονται από παίκτες όπως η Allianz Trade, η Euler Hermes και η Atradius αποτελούν ένα αποτελεσματικό μέσο για την προστασία των εισπρακτέων απαιτήσεων από τις συνέπειες της πτώχευσης ενός πελάτη. Δεδομένου του αυξανόμενου κύματος πτωχεύσεων, το κόστος μιας τέτοιας ασφαλιστικής σύμβασης μπορεί να είναι πολλές φορές χαμηλότερο από την πιθανή ζημία από μη εξασφαλισμένες εισπρακτέες απαιτήσεις.
4. Αυστηρότερη πιστωτική πολιτική προς τους νέους εργολάβους
Πριν από τη σύναψη μιας νέας επιχειρηματικής σχέσης ή την σημαντική αύξηση της συνεργασίας με έναν υπάρχοντα πελάτη —ειδικά στον κλάδο της αυτοκινητοβιομηχανίας ή των μηχανημάτων— αξίζει να διεξαχθεί μια εις βάθος ανάλυση της οικονομικής του κατάστασης. Η συντόμευση των τυπικών όρων πληρωμής, η απαίτηση προκαταβολών ή η απαίτηση τραπεζικών εγγυήσεων ως εγγύηση μπορεί να φαίνονται επαχθείς για την επιχειρηματική σχέση, αλλά μακροπρόθεσμα, προστατεύουν την οικονομική ρευστότητα της μεταφορικής εταιρείας.
5. Παρακολουθήστε στενά τις προειδοποιητικές πινακίδες στην αλυσίδα εφοδιασμού
Οι πτωχεύσεις σπάνια είναι ξαφνικές—συνήθως προηγούνται μιας σειράς πρώιμων προειδοποιητικών ενδείξεων. Αυτά περιλαμβάνουν: παρατεταμένες προθεσμίες πληρωμής τιμολογίων, αιτήματα για αναβολές πληρωμών, εναλλαγή στελεχών, ανακοινώσεις αναδιάρθρωσης και δημοσιεύματα στον Τύπο σχετικά με τις δυσκολίες μιας δεδομένης οντότητας. Η συστηματική παρακολούθηση αυτών των δεικτών προσφέρει την ευκαιρία περιορισμού της έκθεσης πριν υλοποιηθεί ο κίνδυνος.
Προοπτικές: Θα αντιστραφεί η τάση;
Οι προβλέψεις των αναλυτών για το δεύτερο εξάμηνο του 2026 δεν είναι αισιόδοξες. Τα διαρθρωτικά προβλήματα της γερμανικής οικονομίας - ο ενεργειακός και αυτοκινητιστικός μετασχηματισμός, οι ανταγωνιστικές πιέσεις και το υψηλό λειτουργικό κόστος - δεν θα εξαφανιστούν μέσα σε λίγα τρίμηνα. Ταυτόχρονα, οι παγκόσμιες γεωπολιτικές εντάσεις και η εμπορική αβεβαιότητα που σχετίζονται με νέα δασμολογικά εμπόδια ενδέχεται να αποδυναμώσουν περαιτέρω τις βιομηχανίες με εξαγωγικό προσανατολισμό.
Επιπλέον, τα στατιστικά στοιχεία δεν λαμβάνουν πλήρως υπόψη τις καθυστερημένες επιπτώσεις — εταιρείες που αντιμετωπίζουν οικονομικές δυσκολίες αλλά δεν έχουν ακόμη κηρύξει πτώχευση ενδέχεται να εξαντλούν τους πόρους των συνεργατών τους για μήνες πριν τελικά καταλήξουν σε πτώχευση. Σε αυτό το πλαίσιο, η πραγματική κλίμακα έκθεσης του κλάδου των μεταφορών στον κίνδυνο ενός φαινομένου ντόμινο μπορεί να είναι πολύ μεγαλύτερη από ό,τι υποδηλώνουν μόνο οι αριθμοί πτωχεύσεων.
Για τις ευρωπαϊκές εταιρείες μεταφορών και logistics, οι επόμενοι μήνες θα αποτελέσουν δοκιμασία για την ωριμότητά τους στη διαχείριση κινδύνων. Όσες εκλάβουν τα μηνύματα από την έκθεση της Allianz Trade ως ώθηση για την ενίσχυση των διαδικασιών επαλήθευσης και την ασφάλεια των εισπρακτέων ποσών θα είναι πολύ καλύτερα προετοιμασμένες για πιθανές αναταραχές. Ωστόσο, μια παθητική προσέγγιση και η εξάρτηση από υπάρχουσες σχέσεις εμπιστοσύνης χωρίς συνεχή επαλήθευση της θέσης των εταίρων θα μπορούσε να αποδειχθεί ένα δαπανηρό λάθος - κυριολεκτικά.
Σύνοψη - Αξιολόγηση Κινδύνου από την οπτική γωνία του EURODEBT.eu
Η έκθεση της Allianz Trade για το πρώτο εξάμηνο του 2026 επιβεβαιώνει ότι η ευρωπαϊκή αγορά εισέρχεται σε μια φάση αυξημένου συστημικού κινδύνου. Η Γερμανία -η μεγαλύτερη οικονομία της ευρωζώνης και βασικός μοχλός ζήτησης για υπηρεσίες μεταφορών στην περιοχή- βρίσκεται στο επίκεντρο. Κάθε τρίτη μεγάλη πτώχευση στη Δυτική Ευρώπη σήμερα προέρχεται από τη Γερμανία, και ο αυτοκινητοβιομηχανικός τομέας πρωτοστατεί σε αυτό το δραματικό στατιστικό στοιχείο.
Για τους διαχειριστές κινδύνου και τους ιδιοκτήτες εταιρειών μεταφορών, αυτό σημαίνει ένα πράγμα: ο χρόνος για παθητική παρακολούθηση τάσεων έχει τελειώσει. Η ενεργή επαλήθευση των εργολάβων, η διαφοροποίηση των χαρτοφυλακίων παραγγελιών, η ασφάλιση εισπρακτέων και η συνεχής παρακολούθηση των προειδοποιητικών σημάτων δεν είναι επιλογές, αλλά αναγκαιότητες—σε έναν κόσμο όπουrodoόπου το φαινόμενο ντόμινο μπορεί να χτυπήσει με εκπληκτική ταχύτητα και δύναμη, αποκλείοντας από την αγορά ακόμη και εκείνες τις εταιρείες μεταφορών που προηγουμένως κατείχαν σταθερή θέση.




