

Το χρέος των πολωνικών μεταφορικών εταιρειών ξεπέρασε τα 1,32 δισ. PLN. Έκθεση αποκαλύπτει την έκταση της κρίσης στον κλάδο των μεταφορών
Το χρέος του πολωνικού κλάδου οδικών εμπορευματικών μεταφορών έφτασε στο επίπεδο ρεκόρ των 1,32 δισεκατομμυρίων ζλότι και ο αριθμός των εταιρειών με ληξιπρόθεσμες υποχρεώσεις ξεπέρασε τις 23 700. Η κρίση οφείλεται στο αυξανόμενο κόστος καυσίμων, στα μη προσαρμοσμένα κόμιστρα μεταφοράς στις μακροπρόθεσμες συμβάσεις και στις χρόνιες καθυστερήσεις πληρωμών — το 92 % των μεταφορέων δεν πληρώνεται εγκαίρως. Η κατάσταση αποτελεί σοβαρή προειδοποίηση για όλες τις εταιρείες που χρησιμοποιούν τις υπηρεσίες πολωνικών μεταφορικών εταιρειών.
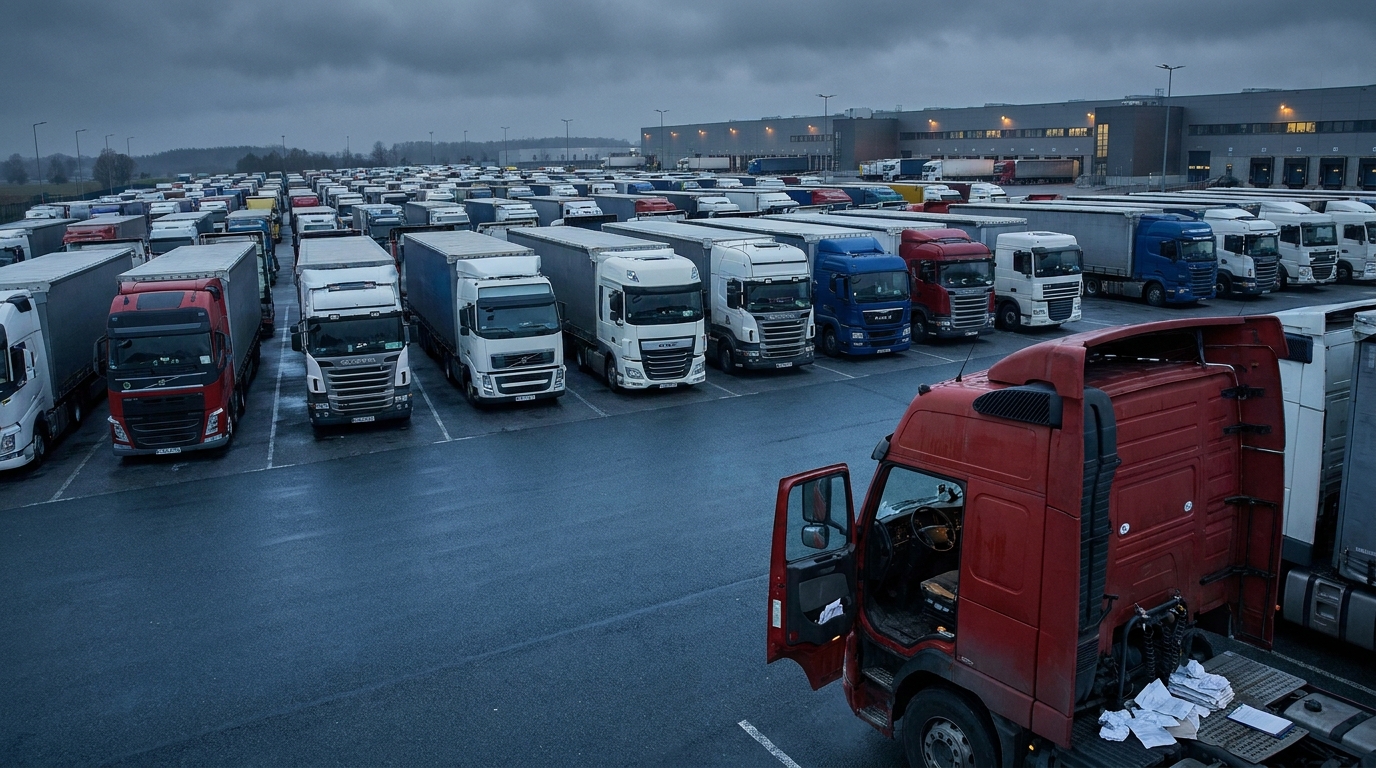
Το συνολικό χρέος του πολωνικού τομέα οδικών εμπορευματικών μεταφορών έφτασε τον Νοέμβριο του 2026 στο ανησυχητικό επίπεδο των 1,32 δισεκατομμυρίων ζλότι. Τα στοιχεία του Εθνικού Μητρώου Οφειλών δείχνουν ότι περισσότερες από 23,7 χιλιάδες επιχειρήσεις αντιμετωπίζουν ληξιπρόθεσμες οικονομικές υποχρεώσεις. Αυτό αποτελεί σαφές μήνυμα ότι η κατάσταση ενός από τους πυλώνες της ευρωπαϊκής εφοδιαστικής επιδεινώνεται συστηματικά — και ο κίνδυνος για τις επιχειρήσεις που συνεργάζονται με Πολωνούς μεταφορείς αυξάνεται μήνα με τον μήνα.
Η κλίμακα του χρέους: αριθμοί που θα έπρεπε να ανησυχούν κάθε διαχειριστή κινδύνων
Σύμφωνα με την τελευταία έκθεση του Εθνικού Μητρώου Οφειλών, ο αριθμός των μεταφορικών επιχειρήσεων με ληξιπρόθεσμες υποχρεώσεις αυξήθηκε σε ετήσια βάση κατά περισσότερες από 700 επιχειρήσεις, σημειώνοντας αύξηση της τάξης του 3,1 τοις εκατό. Η αύξηση και μόνο του αριθμού των οφειλετών θα ήταν ανησυχητική ένδειξη — σε συνδυασμό όμως με το συνολικό χρέος που υπερβαίνει τα 1,32 δισ. PLN, η εικόνα γίνεται αναμφίβολα ανησυχητική.
Είναι σημαντικό ότι το μέσο χρέος ανά επιχείρηση μειώθηκε ελαφρώς και ανέρχεται σήμερα σε 55 700 PLN. Εκ πρώτης όψεως αυτό θα μπορούσε να αποτελεί ένδειξη βελτίωσης — στην πραγματικότητα όμως τα στοιχεία δείχνουν μόνο ότι η κρίση επεκτείνεται σε ολοένα μεγαλύτερο αριθμό επιχειρήσεων, όχι ότι οι μεμονωμένες επιχειρήσεις τα πηγαίνουν καλύτερα. Το συνολικό ποσό παραμένει σε επίπεδο ρεκόρ και ο αριθμός των επιχειρήσεων που κινδυνεύουν — ο υψηλότερος των τελευταίων ετών.
Ο πρόεδρος του KRD, Adam Łącki, τονίζει ότι πρόκειται για συστημικό πρόβλημα και όχι για κύμα μεμονωμένων δυσκολιών. Οι μεταφορείς δεν χάνουν τόσο την ικανότητα αποπληρωμής των υποχρεώσεών τους λόγω δικών τους διοικητικών λαθών, όσο πέφτουν σε μια παγίδα που δημιουργεί η δομή της αγοράς: αυξανόμενες λειτουργικές δαπάνες, ναύλοι που δεν συμβαδίζουν με τον πληθωρισμό του κόστους και χρόνιες καθυστερήσεις πληρωμών από τους εντολείς.
Καύσιμα και συμβάσεις: η παγίδα στην οποία πέφτουν χιλιάδες επιχειρήσεις
Η κύρια κινητήρια δύναμη της κρίσης είναι ο δυσμενής συνδυασμός της αύξησης των τιμών των καυσίμων με την έλλειψη κατάλληλων συμβατικών μηχανισμών που προστατεύουν τους μεταφορείς από αυτόν τον κίνδυνο.
Τα στοιχεία της Διεθνούς Ένωσης Οδικών Μεταφορών (IRU) για το δεύτερο τρίμηνο του 2026 δείχνουν ότι οι τιμές του πετρελαίου κίνησης στην Ευρωπαϊκή Ένωση αυξήθηκαν κατά μέσο όρο κατά 12 τοις εκατό. Πρόκειται για τεράστια επιβάρυνση για επιχειρήσεις στις οποίες τα καύσιμα αντιπροσωπεύουν από πάνω από δέκα έως πάνω από τριάντα τοις εκατό του συνόλου των λειτουργικών δαπανών, ανάλογα με το είδος και την εμβέλεια των μεταφορών που εκτελούνται.
Οι επιχειρήσεις που δραστηριοποιούνται στην αγορά άμεσων μεταφορών κατάφεραν στις περισσότερες περιπτώσεις να μετακυλίσουν αυτή την αύξηση στις τιμές των παραγγελιών — οι τιμές μεμονωμένων μεταφορών αυξήθηκαν περίπου κατά 11 τοις εκατό. Το πρόβλημα όμως εντοπίζεται στις μακροχρόνιες συμβάσεις, όπου οι ναύλοι αυξήθηκαν μόλις κατά 6 τοις εκατό — δηλαδή κατά το ήμισυ σε σχέση με το ίδιο το κόστος καυσίμων. Το αποτέλεσμα είναι η συστηματική συρρίκνωση των λειτουργικών περιθωρίων των μεταφορέων που βασίζουν το επιχειρηματικό τους μοντέλο σε πολυμηνιαίες συμφωνίες με μεγάλους φορτωτές.
Ιδιαίτερα καταστροφική επίδραση έχει η έλλειψη ρητρών καυσίμων σε σημαντικό μέρος των μακροχρόνιων συμβάσεων μεταφοράς. Οι ρήτρες αυτού του είδους επιτρέπουν την αυτόματη προσαρμογή του ναύλου ανάλογα με τις μεταβολές των τιμών των καυσίμων, αποτελώντας βασικό εργαλείο διαχείρισης του κινδύνου κόστους σε ώριμες αγορές εφοδιαστικής. Όπου οι ρήτρες απουσιάζουν, οι μεταφορείς πρέπει να απορροφούν οι ίδιοι τη διαφορά κόστους — εις βάρος της δικής τους ρευστότητας.
Η επαναδιαπραγμάτευση των συμφωνιών αποδεικνύεται αδιέξοδο για τις περισσότερες επιχειρήσεις. Οι μεγάλοι φορτωτές — εμπορικές αλυσίδες, παραγωγοί ή διαχειριστές αποθηκών — διαθέτουν πολύ ισχυρότερη διαπραγματευτική θέση από τους μικρούς και μεσαίους μεταφορείς. Στην πράξη οι μεταφορικές επιχειρήσεις βρίσκονται μπροστά σε μια επιλογή: να αποδεχθούν δυσμενείς όρους και να ελπίζουν ότι θα επιβιώσουν ή να εγκαταλείψουν τη σύμβαση και να διακινδυνεύσουν την απώλεια μιας σταθερής ροής παραγγελιών.
Καθυστερήσεις πληρωμών: το 92 τοις εκατό των επιχειρήσεων δεν λαμβάνει τα χρήματα στην ώρα του
Εξίσου σοβαρό πρόβλημα — και για πολλές επιχειρήσεις ακόμη πιο επώδυνο από το κόστος καυσίμων — είναι οι καθυστερήσεις πληρωμών. Έρευνα που διεξήγαγε η Keralla Research για λογαριασμό της Bibby Financial Services παρουσιάζει συγκλονιστικά στοιχεία: το 92 τοις εκατό των πολωνικών μεταφορικών επιχειρήσεων λαμβάνει τακτικά πληρωμές μετά την προθεσμία που ορίζεται στη σύμβαση.
Η διάμεση αξία των ληξιπρόθεσμων απαιτήσεων αυξήθηκε από 75 500 PLN σε 90 000 PLN. Αυτό σημαίνει ότι ο μέσος Πολωνός μεταφορέας αναμένει ανά πάσα στιγμή την εξόφληση τιμολογίων συνολικής αξίας άνω των 90 χιλιάδων ζλότι — ενώ ταυτόχρονα υποχρεούται να εξοφλεί εγκαίρως τις δικές του υποχρεώσεις.
Εδώ ακριβώς βρίσκεται η καρδιά του προβλήματος ρευστότητας στις μεταφορές. Το επιχειρηματικό μοντέλο του κλάδου χαρακτηρίζεται από θεμελιώδη ασυμμετρία στις ταμειακές ροές: τα έξοδα — ανεφοδιασμός καυσίμων, αμοιβές οδηγών, δόσεις χρηματοδοτικής μίσθωσης οχημάτων, ασφάλιστρα και δαπάνες συντήρησης — πρέπει να καταβάλλονται εκ των προτέρων. Τα έσοδα, αντίθετα, εμφανίζονται με σημαντική καθυστέρηση, συχνά 30, 60 και μερικές φορές ακόμη και 90 ημέρες μετά την παροχή της υπηρεσίας.
Αν σε αυτή την ασυμμετρία προστεθούν οι παρατεινόμενες καθυστερήσεις πληρωμών από τους εντολείς, δημιουργείται η τέλεια συνταγή για μια σπείρα χρέους. Οι μεταφορείς, για να διατηρήσουν τη λειτουργική τους συνέχεια, καταφεύγουν σε δάνεια κεφαλαίου κίνησης ή πρακτορεία απαιτήσεων — δημιουργώντας πρόσθετο χρηματοοικονομικό κόστος που επιβαρύνει ακόμη περισσότερο τα ήδη εξασθενημένα περιθώριά τους. Όσοι δεν έχουν πρόσβαση σε εξωτερική χρηματοδότηση ή δεν θέλουν να επωμιστούν το κόστος της, αρχίζουν οι ίδιοι να καθυστερούν τις πληρωμές προς τους προμηθευτές τους — δημιουργώντας δευτερογενείς καθυστερήσεις σε ολόκληρη την εφοδιαστική αλυσίδα.
Ποιοι κινδυνεύουν περισσότερο; Προφίλ οφειλέτη και χάρτης γεωγραφικού κινδύνου
Τα στοιχεία του KRD επιτρέπουν τον ακριβή προσδιορισμό των τμημάτων της αγοράς που σηκώνουν το μεγαλύτερο βάρος της κρίσης.
Διάρθρωση επιχειρήσεων: οι πολύ μικροί επιχειρηματίες υπό τη μεγαλύτερη πίεση
Σχεδόν τα δύο τρίτα όλων των υπερχρεωμένων μεταφορικών επιχειρήσεων είναι φυσικά πρόσωπα που ασκούν ατομική επιχειρηματική δραστηριότητα. Ο συνολικός αριθμός τους ξεπερνά τις 15 χιλιάδες επιχειρήσεις και το σύνολο των οφειλών φτάνει τα 750 εκατ. PLN. Αυτοί οι μεταφορείς — συχνά ιδιοκτήτες ενός ή λίγων φορτηγών — λειτουργούν χωρίς οικονομικό απόθεμα ασφαλείας με τη μορφή κεφαλαιακών αποθεμάτων, πρόσβασης στις κεφαλαιαγορές ή στήριξης από εταιρικό όμιλο. Κάθε καθυστέρηση μίας εβδομάδας στην πληρωμή από εντολέα μπορεί να σημαίνει αδυναμία έγκαιρης καταβολής μιας δόσης χρηματοδοτικής μίσθωσης ή ενός ασφαλίστρου.
Μεταξύ των πιο υπερχρεωμένων επιχειρήσεων ξεχωρίζουν δύο περιπτώσεις: ένας μεταφορέας από την επαρχία Otwock με χρέος κοντά στα 7 εκατ. PLN και μια μεταφορική εταιρεία από το Nowy Tomyśl με οφειλές που φτάνουν τα 7,6 εκατ. PLN. Και οι δύο περιπτώσεις δείχνουν ότι τα ακραία προβλήματα ρευστότητας πλήττουν τόσο μικρούς φορείς όσο και επιχειρήσεις κάπως μεγαλύτερης κλίμακας.
Γεωγραφικός χάρτης του χρέους: τρία βοεβοδάτα στο μικροσκόπιο
Από γεωγραφική άποψη, η μεγαλύτερη συγκέντρωση χρέους των μεταφορέων εντοπίζεται σε τρεις περιοχές, οι οποίες αποτελούν ταυτόχρονα τα μεγαλύτερα κέντρα εφοδιαστικής και μεταφορών στην Πολωνία:
- Μαζοβία — συνολικό χρέος 260,6 εκατ. PLN που αφορά 4 608 επιχειρήσεις. Η περιοχή συγκεντρώνει τον μεγαλύτερο αριθμό μεταφορικών επιχειρήσεων, γεγονός που μεταφράζεται σε απόλυτη κυριαρχία στην κατάταξη του χρέους.
- Σιλεσία — χρέος ύψους 190,1 εκατ. PLN. Είναι σημαντικό ότι ακριβώς εδώ καταγράφεται το υψηλότερο μέσο χρέος ανά επιχείρηση, το οποίο υπερβαίνει τα 67 000 PLN — σαφώς πάνω από τον εθνικό μέσο όρο. Η έντονη συγκέντρωση βιομηχανίας και εφοδιαστικής δημιουργεί μεγάλο αριθμό μακροχρόνιων συμβάσεων, οι οποίες — όπως φάνηκε παραπάνω — αποδεικνύονται παγίδα όταν αυξάνεται το λειτουργικό κόστος.
- Μεγάλη Πολωνία — οφειλές ύψους 180,5 εκατ. PLN, μια περιοχή που αποτελεί εδώ και χρόνια έναν από τους κινητήρες της πολωνικής εφοδιαστικής, ιδιαίτερα στην εξυπηρέτηση δυτικών προορισμών.
Οι επιχειρήσεις που εξετάζουν την έναρξη ή τη συνέχιση συνεργασίας με μεταφορείς από αυτά τα βοεβοδάτα θα πρέπει να επιδείξουν ιδιαίτερη προσοχή και να εφαρμόσουν ενδελεχέστερες διαδικασίες ελέγχου της φερεγγυότητας των συνεργατών.
Πιστωτές και οφειλέτες: ποιος χάνει τα περισσότερα;
Η κρίση στις μεταφορές δεν αποτελεί πρόβλημα μόνο για τους ίδιους τους μεταφορείς — έχει εκτεταμένες επιπτώσεις σε άλλους κλάδους και χρηματοπιστωτικά ιδρύματα.
Οι μεγαλύτεροι πιστωτές των πολωνικών μεταφορικών επιχειρήσεων είναι χρηματοπιστωτικά και ασφαλιστικά ιδρύματα — τράπεζες, εταιρείες χρηματοδοτικής μίσθωσης και εταιρείες είσπραξης οφειλών. Το συνολικό ποσό των απαιτήσεών τους έναντι του τομέα μεταφορών ανέρχεται σε 884,6 εκατ. PLN. Το ποσό αυτό αντικατοπτρίζει τον βαθμό εξάρτησης του κλάδου μεταφορών από την εξωτερική χρηματοδότηση οχημάτων και λειτουργικών δραστηριοτήτων. Όταν οι μεταφορείς χάνουν τη ρευστότητά τους, πρώτοι το αισθάνονται οι εκμισθωτές και οι τράπεζες.
Στη δεύτερη θέση βρίσκεται ο τομέας καυσίμων με απαιτήσεις της τάξης των 241,2 εκατ. PLN. Τα πρατήρια καυσίμων και οι διανομείς πετρελαίου κίνησης παρέχουν εμπορική πίστωση στους μεταφορείς — και ολοένα συχνότερα δεν μπορούν να εισπράξουν την αποπληρωμή. Γι’ αυτό τόσα πολλά πρατήρια και διανομείς αυστηροποιούν τους όρους πίστωσης ή απαιτούν πληρωμές με μετρητά από επιχειρήσεις αμφισβητούμενης οικονομικής κατάστασης.
Ταυτόχρονα οι ίδιοι οι μεταφορείς είναι θύματα της αλυσίδας ανεξόφλητων υποχρεώσεων. Ο κλάδος μεταφορών αναμένει 170 εκατ. PLN από τους δικούς του οφειλέτες — κυρίως εμπορικές επιχειρήσεις, βιομηχανικούς φορείς και κατασκευαστικές επιχειρήσεις. Αυτό αποτελεί σαφή απόδειξη ότι οι καθυστερήσεις πληρωμών έχουν συστημικό και αλυσιδωτό χαρακτήρα: οι καθυστερήσεις σε ένα στάδιο της εφοδιαστικής αλυσίδας μεταφέρονται γρήγορα στους επόμενους κρίκους.
Συρρίκνωση της αγοράς: προειδοποιητικά σήματα για την ευρωπαϊκή εφοδιαστική
Η περιγραφόμενη κρίση ρευστότητας αρχίζει να επηρεάζει άμεσα τη δομή και το δυναμικό της πολωνικής αγοράς μεταφορών. Στοιχεία της Γενικής Επιθεώρησης Οδικών Μεταφορών (GITD) δείχνουν ότι μέσα σε μόλις μισό χρόνο ο αριθμός των επιχειρήσεων με άδεια διεθνών μεταφορών μειώθηκε κατά 644 επιχειρήσεις. Ο ρυθμός αυτός υπερβαίνει σημαντικά τη φυσική ανανέωση της αγοράς που προκύπτει από διακοπές δραστηριότητας, συγχωνεύσεις ή εξαγορές.
Παράλληλα οι έρευνες αγοράς δείχνουν ότι σχεδόν οι μισές μεταφορικές επιχειρήσεις ανέστειλαν πλήρως όλα τα επενδυτικά και αναπτυξιακά τους σχέδια. Αντί να εκσυγχρονίζουν τον στόλο τους, να επενδύουν σε νέες τεχνολογίες ή να διευρύνουν την εμβέλεια των δραστηριοτήτων τους, οι επιχειρήσεις αυτές συγκεντρώνουν όλους τους πόρους αποκλειστικά στην επιβίωση κατά την τρέχουσα περίοδο. Σε ορίζοντα αρκετών μηνών αυτό σημαίνει γήρανση του στόλου, αύξηση του κόστους συντήρησης και μείωση της ανταγωνιστικότητας των Πολωνών μεταφορέων στην ευρωπαϊκή αγορά.
Ο πολωνικός στόλος μεταφορών είναι ένα από τα μεγαλύτερα και σημαντικότερα στοιχεία του ευρωπαϊκού συστήματος εφοδιαστικής. Τα πολωνικά φορτηγά εκτελούν τεράστιο μέρος των ενδοενωσιακών μεταφορών και οι Πολωνοί οδηγοί ανήκουν στην πολυπληθέστερη ομάδα επαγγελματιών οδηγών στους ευρωπαϊκούς δρόμους. Η συρρίκνωση αυτού του δυναμικού — λόγω πτωχεύσεων, ανάκλησης αδειών ή παγώματος επενδύσεων — επηρεάζει άμεσα τη διαθεσιμότητα μεταφορικής ικανότητας σε ολόκληρη την Ευρώπη, κάτι που με τη σειρά του επηρεάζει τις τιμές των ναύλων και την αξιοπιστία των εφοδιαστικών αλυσίδων.
Η οπτική του επιχειρηματικού κινδύνου: τι πρέπει να κάνουν οι επιχειρήσεις που συνεργάζονται με Πολωνούς μεταφορείς;
Για τους διαχειριστές κινδύνων και τους ιδιοκτήτες επιχειρήσεων εφοδιαστικής στην Ευρώπη η έκθεση του KRD περιέχει αρκετά βασικά πρακτικά συμπεράσματα.
Αυστηροποίηση των διαδικασιών ελέγχου συναλλασσομένων
Με περισσότερες από 23 700 επιχειρήσεις με ληξιπρόθεσμες υποχρεώσεις, ένας τυπικός έλεγχος σε ένα μητρώο ή μία μόνο πιστοληπτική έκθεση μπορεί να μην επαρκούν. Αξίζει να χρησιμοποιούνται έλεγχοι από πολλαπλές πηγές — συνδυάζοντας στοιχεία από το KRD, το μητρώο GITD, βάσεις δεδομένων χρηματοδοτικής μίσθωσης και το ιστορικό πληρωμών σε κλαδικά συστήματα πληροφοριών. Ιδιαίτερη προσοχή χρειάζεται απέναντι σε πολύ μικρούς επιχειρηματίες (ατομική επιχειρηματική δραστηριότητα) και επιχειρήσεις εγγεγραμμένες στη Μαζοβία, τη Σιλεσία και τη Μεγάλη Πολωνία, όπου η συγκέντρωση χρέους είναι η υψηλότερη.
Συνεχής παρακολούθηση συναλλασσομένων, όχι εφάπαξ
Η οικονομική κατάσταση των μεταφορικών επιχειρήσεων μπορεί να μεταβάλλεται δυναμικά — ιδιαίτερα υπό συνθήκες μεταβαλλόμενων τιμών καυσίμων και εποχικών διακυμάνσεων της ζήτησης μεταφορών. Ένας εφάπαξ έλεγχος της πιστοληπτικής αξιοπιστίας κατά την υπογραφή της σύμβασης δεν προστατεύει από τον κίνδυνο που εκδηλώνεται αρκετούς μήνες αργότερα. Συνιστάται η εφαρμογή μηχανισμών συνεχούς παρακολούθησης — ειδοποιήσεων για νέες καταχωρίσεις οφειλών ή αλλαγές στην κατάσταση της άδειας του μεταφορέα.
Ενσωμάτωση του κινδύνου καυσίμων στη δομή των συμβάσεων
Οι επιχειρήσεις που συνάπτουν μακροχρόνιες συμφωνίες με μεταφορείς και επιθυμούν να διατηρήσουν σταθερούς, φερέγγυους συνεργάτες εφοδιαστικής θα πρέπει να εξετάσουν την εισαγωγή ρητρών καυσίμων ως τυπικού στοιχείου. Ένας μηχανισμός αυτόματης προσαρμογής της τιμής στις μεταβολές των τιμών καυσίμων προστατεύει και τις δύο πλευρές — τον φορτωτή από αιφνίδιες επαναδιαπραγματεύσεις και απώλεια του μεταφορέα και τον ίδιο τον μεταφορέα από διάβρωση του περιθωρίου που οδηγεί σε πτώχευση. Μακροπρόθεσμα οι συμβάσεις χωρίς ρήτρες καυσίμων είναι μια ωρολογιακή βόμβα που δημιουργεί κίνδυνο τόσο για τον πάροχο της υπηρεσίας όσο και για τον αποδέκτη.
Διαφοροποίηση της βάσης παρόχων μεταφορών
Σε μια κατάσταση όπου σχεδόν μία στις οκτώ μεταφορικές επιχειρήσεις έχει ληξιπρόθεσμες υποχρεώσεις, η εξάρτηση από έναν ή δύο μεταφορείς γίνεται σοβαρός λειτουργικός κίνδυνος. Διαταραχές στις παραδόσεις λόγω αιφνίδιας πτώχευσης ή αναστολής της άδειας ενός βασικού συνεργάτη μπορεί να έχουν καταστροφικές συνέπειες για τη συνέχεια της εφοδιαστικής αλυσίδας. Η δημιουργία διαφοροποιημένου χαρτοφυλακίου παρόχων μεταφορών — με επαρκή εφεδρική δυναμικότητα και εναλλακτικές διαδρομές — αποτελεί απαραίτητο στοιχείο διαχείρισης κινδύνων εφοδιαστικής υπό τις σημερινές συνθήκες της αγοράς.
Συμπέρασμα: ένας κλάδος σε σταυροδρόμι
Η κατάσταση του πολωνικού τομέα οδικών μεταφορών τον Νοέμβριο του 2026 είναι αποτέλεσμα πολλών αλληλεπικαλυπτόμενων δυσμενών παραγόντων: λειτουργικού κόστους ρεκόρ, ανεπαρκών ναύλων σε μακροχρόνιες συμβάσεις, χρόνιων καθυστερήσεων πληρωμών από εντολείς και διαρθρωτικής αδυναμίας χιλιάδων πολύ μικρών επιχειρηματιών χωρίς οικονομικά αποθέματα ασφαλείας.
Χρέος ύψους 1,32 δισ. PLN που αφορά σχεδόν 23 800 επιχειρήσεις δεν είναι μια στατιστική ιδιαιτερότητα — είναι πραγματικός κίνδυνος για κάθε επιχείρηση που αναθέτει μεταφορές σε Πολωνούς φορείς ή αποτελεί μέρος εφοδιαστικής αλυσίδας που εξυπηρετείται από πολωνικά φορτηγά. Η μείωση του αριθμού των αδειοδοτημένων μεταφορέων, το πάγωμα επενδυτικών σχεδίων και οι διευρυνόμενες σπείρες χρέους συνθέτουν την εικόνα ενός κλάδου που χωρίς βαθύτερες διαρθρωτικές αλλαγές — στο δίκαιο των συμβάσεων, την πολιτική πληρωμών και την πρόσβαση στη χρηματοδότηση — μπορεί να βρεθεί σε ακόμη βαθύτερη κρίση τα επόμενα τρίμηνα.
Για τους διαχειριστές κινδύνων και τις επιχειρήσεις εφοδιαστικής σε ολόκληρη την Ευρώπη τα παραπάνω στοιχεία αποτελούν σαφές μήνυμα: ήρθε η ώρα για ενίσχυση των διαδικασιών ελέγχου των μεταφορικών συνεργατών, διαφοροποίηση της βάσης προμηθευτών και συνειδητή διαχείριση του συμβατικού κινδύνου στην εφοδιαστική αλυσίδα.




