

Κρίση στις πολωνικές οδικές μεταφορές: 15% περισσότερες πτωχεύσεις το 2026 και χρέη δισεκατομμυρίων στον κλάδο TSL
Τα στοιχεία για το III τρίμηνο του 2026 αποκαλύπτουν τη σοβαρότερη κρίση στον πολωνικό τομέα μεταφορών, διαμεταφορών και εφοδιαστικής εδώ και πάνω από μια δεκαετία: ο αριθμός των πτωχευτικών διαδικασιών αυξήθηκε κατά 15 τοις εκατό σε ετήσια βάση, το συνολικό χρέος του κλάδου ξεπέρασε τα 1,32 δισεκατομμύρια ζλότι και περισσότερες από 1200 εταιρείες αποχώρησαν αθόρυβα από την αγορά μέσα σε ένα μόνο τρίμηνο. Οι κύριες αιτίες είναι το υψηλό κόστος εξυπηρέτησης του χρέους, τα διαρθρωτικά οικονομικά προβλήματα της Γερμανίας και η αυξανόμενη ρυθμιστική πίεση. Για τους συναλλασσόμενους που συνεργάζονται με πολωνικές μεταφορικές εταιρείες, αυτό σημαίνει ότι πρέπει να αυστηροποιήσουν άμεσα την πολιτική πιστωτικού κινδύνου.
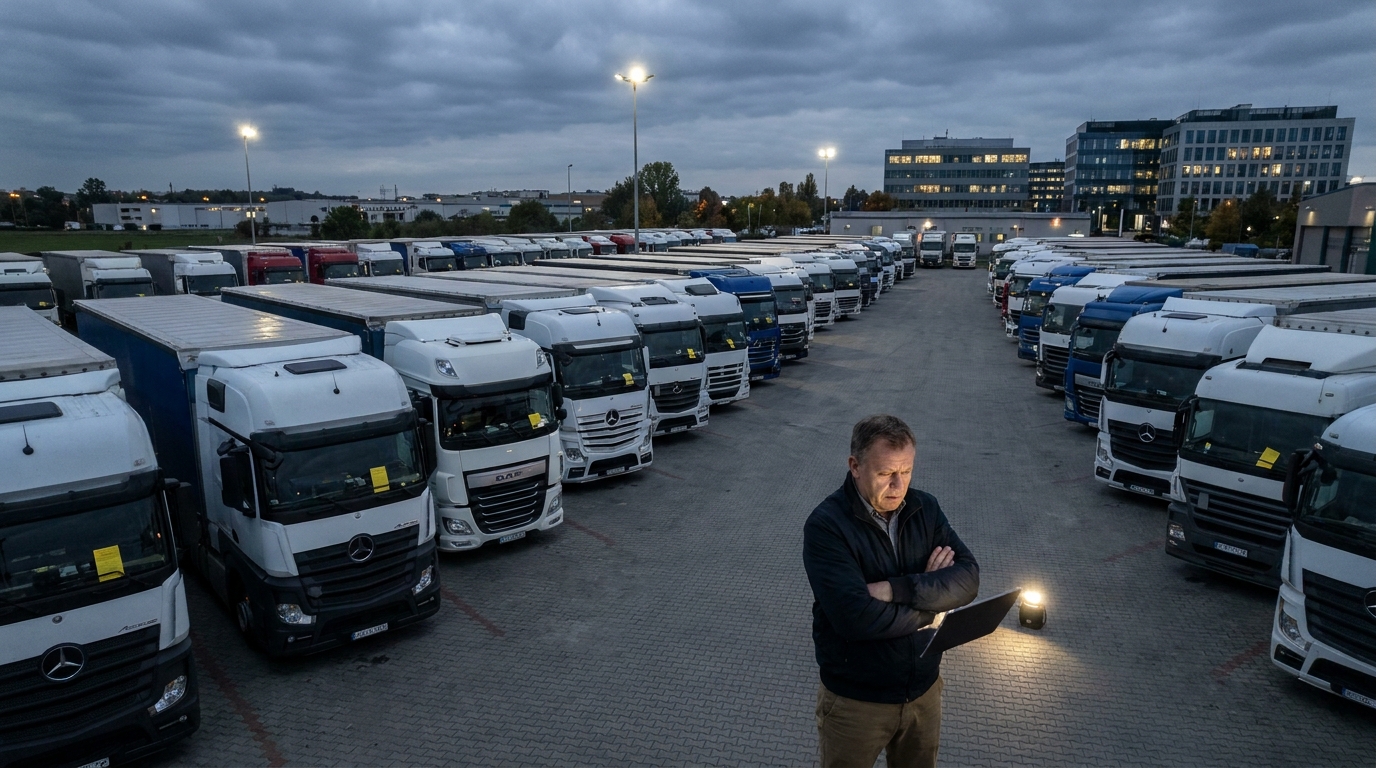
Οι πολωνικές μεταφορικές εταιρείες βρίσκονται στη δυσκολότερη οικονομική κατάσταση των τελευταίων δέκα και πλέον ετών. Τα στοιχεία για το τρίτο τρίμηνο του 2026, που συγκεντρώθηκαν από κορυφαία κλαδικά μέσα και επαληθεύτηκαν από τους αναλυτές της EURODEBT.eu, δεν αφήνουν περιθώρια αυταπάτης: ο τομέας Μεταφορών, Διαμεταφορών και Εφοδιαστικής (TSL) διέρχεται βαθιά διαρθρωτική κρίση, τις συνέπειες της οποίας θα αισθανθούν όχι μόνο οι ίδιοι οι μεταφορείς, αλλά κυρίως οι συναλλασσόμενοί τους — αποστολείς φορτίων, διαμεταφορείς και πάροχοι υπηρεσιών σε ολόκληρη την ήπειρο. Ο αριθμός των επίσημων διαδικασιών πτώχευσης και αναδιάρθρωσης αυξήθηκε κατά 15 τοις εκατό σε ετήσια βάση, το συνολικό χρέος του κλάδου ξεπέρασε τα 1,32 δισεκατομμύρια ζλότι και πάνω από 1200 επιχειρήσεις αποχώρησαν από την αγορά μέσα σε μόλις ένα τρίμηνο. Για τους διαχειριστές κινδύνου και τους ιδιοκτήτες επιχειρήσεων που συνεργάζονται με πολωνικούς μεταφορείς, η ώρα για δράση είναι τώρα.
Η έκταση του προβλήματος: αριθμοί που μιλούν από μόνοι τους
Ο κλάδος TSL θεωρείται εδώ και χρόνια ένας από τους κινητήρες της πολωνικής οικονομίας και βασικό στοιχείο των ευρωπαϊκών εφοδιαστικών αλυσίδων. Ο πολωνικός στόλος φορτηγών είναι ένας από τους μεγαλύτερους στην ήπειρο και οι εγχώριοι μεταφορείς εξυπηρετούν σημαντικό μέρος του όγκου μεταφορών μεταξύ Ανατολικής και Δυτικής Ευρώπης. Αυτή η φαινομενικά ισχυρή θέση στην αγορά δεν προστάτευσε, ωστόσο, τον τομέα από ένα κύμα οικονομικών δυσκολιών, το οποίο επιταχύνθηκε δραματικά ακριβώς κατά τα δύο τελευταία τρίμηνα.
Τα στατιστικά στοιχεία του τρίτου τριμήνου του 2026 δείχνουν αύξηση 15 τοις εκατό στον αριθμό των διαδικασιών πτώχευσης και αναδιάρθρωσης σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους. Πρόκειται για αύξηση που υπερβαίνει τα πιο δυσοίωνα σενάρια που είχαν διατυπώσει οι αναλυτές στην αρχή του έτους. Επιπλέον, τα προβλήματα διατήρησης της τρέχουσας ρευστότητας εκτιμάται ότι αφορούν περίπου 24 χιλιάδες μεταφορικές επιχειρήσεις εγγεγραμμένες στην Πολωνία — δηλαδή όχι μόνο εκείνες που υπέβαλαν επίσημα αίτηση πτώχευσης ή άνοιξαν διαδικασία εξυγίανσης, αλλά και δεκάδες χιλιάδες εταιρείες που ισορροπούν στα όρια της φερεγγυότητας.
Ιδιαίτερα ανησυχητικό φαινόμενο είναι η απότομη αύξηση των λεγόμενων σιωπηρών αποχωρήσεων από την αγορά (αγγλ. silent exits). Μόνο στο τρίτο τρίμηνο του 2026, πάνω από 1200 μεταφορικές εταιρείες ανέστειλαν ή διέκοψαν οριστικά τη δραστηριότητά τους — χωρίς ηχηρές ανακοινώσεις, χωρίς δημοσιεύματα στα μέσα ενημέρωσης, συχνά χωρίς προηγούμενη προειδοποίηση των συναλλασσομένων τους. Για τους πιστωτές μια τέτοια εξαφάνιση είναι ιδιαίτερα επικίνδυνη: οι απαιτήσεις από απλήρωτα τιμολόγια χάνονται ή περιέρχονται στην πτωχευτική περιουσία, από την οποία η ανάκτηση είναι ελάχιστη.
Αιτίες της κρίσης: συνδυασμός δυσμενών παραγόντων
Οι σημερινές δυσκολίες στις πολωνικές μεταφορές δεν είναι αποτέλεσμα ενός μόνο γεγονότος. Είναι αποτέλεσμα της συσσώρευσης πολλών αλληλοεπικαλυπτόμενων μακροοικονομικών, αγοραίων και κανονιστικών προβλημάτων, τα οποία σε συνδυασμό δημιουργούν ένα εξαιρετικά καταστροφικό λειτουργικό περιβάλλον.
Υψηλό κόστος εξυπηρέτησης χρέους και διάβρωση των περιθωρίων κέρδους
Οι περισσότερες πολωνικές μεταφορικές εταιρείες χρηματοδοτούν τη δραστηριότητά τους — ιδίως την αγορά και τον εκσυγχρονισμό του στόλου — με τραπεζικά δάνεια και χρηματοδοτική μίσθωση. Σε ένα περιβάλλον αυξημένων επιτοκίων, το οποίο διατηρείται εδώ και αρκετά χρόνια, το κόστος εξυπηρέτησης αυτών των υποχρεώσεων έχει αυξηθεί δραστικά. Ταυτόχρονα, η πίεση των τιμών στην αγορά μεταφορών περιόριζε συστηματικά τα λειτουργικά περιθώρια κέρδους. Το αποτέλεσμα είναι εύκολα προβλέψιμο: εταιρείες που πριν από λίγα χρόνια μπορούσαν να εξυπηρετούν άνετα το χρέος τους από τα λειτουργικά έσοδα, σήμερα αναγκάζονται να χρησιμοποιούν τα ταμειακά τους αποθέματα — αποθέματα που μειώνονται με ανησυχητικό ρυθμό.
Σε συνδυασμό με τις αυξανόμενες καθυστερήσεις πληρωμών κατά μήκος των εφοδιαστικών αλυσίδων — μια κατάσταση όπου ο διαμεταφορέας περιμένει πληρωμή από τον αποστολέα, ενώ ο ίδιος καθυστερεί να πληρώσει τον μεταφορέα — δημιουργείται φαινόμενο ντόμινο, ιδιαίτερα επικίνδυνο για τις μικρότερες και μεσαίες επιχειρήσεις χωρίς οικονομικό απόθεμα ασφαλείας.
Διαρθρωτική κρίση στη δυτική αγορά, ιδίως στη Γερμανία
Ο πολωνικός κλάδος μεταφορών οικοδόμησε το ανταγωνιστικό του πλεονέκτημα στην εξυπηρέτηση δρομολογίων μεταξύ Δυτικής και Ανατολικής Ευρώπης, ενώ η Γερμανία ιστορικά δημιουργούσε τον μεγαλύτερο όγκο παραγγελιών για τα πολωνικά φορτηγά. Δυστυχώς, η οικονομία στην άλλη πλευρά του Όντερ αντιμετωπίζει διαρθρωτικά προβλήματα που υπερβαίνουν κατά πολύ τον οικονομικό κύκλο. Η κρίση στον κλάδο της αυτοκινητοβιομηχανίας και της κατασκευής μηχανημάτων στη Γερμανία μεταφράζεται άμεσα σε λιγότερα παραγόμενα αγαθά και, κατά συνέπεια — σε δραστικά περιορισμένη προσφορά φορτίων προς μεταφορά.
Το αποτέλεσμα είναι μια θεμελιώδης ανισορροπία μεταξύ του διαθέσιμου χώρου φόρτωσης και της πραγματικής ζήτησης. Στην αγορά άμεσων μεταφορών ξέσπασε ένας εξοντωτικός πόλεμος τιμών, στον οποίο οι ναύλοι ανά χιλιόμετρο κατέρρευσαν κάτω από το όριο κερδοφορίας. Οι μεταφορικές εταιρείες, προκειμένου να διατηρήσουν την απασχόληση των οδηγών τους και να πληρώνουν τις δόσεις μίσθωσης, δέχονται παραγγελίες σε τιμές που στην πράξη δημιουργούν λειτουργικές ζημίες — ελπίζοντας ότι η κατάσταση θα βελτιωθεί. Στις περισσότερες περιπτώσεις αυτή η ελπίδα αποδεικνύεται μάταιη.
Αστάθεια του κόστους καυσίμων
Παρότι οι τιμές του πετρελαίου κίνησης στις ευρωπαϊκές αγορές χονδρικής παρουσίασαν ορισμένες διακυμάνσεις, από τη σκοπιά των πολωνικών μεταφορέων δεν προσέφεραν επαρκή ανακούφιση ώστε να βελτιωθεί η κερδοφορία. Τα καύσιμα εξακολουθούν να αποτελούν ένα από τα σημαντικότερα στοιχεία του μεταβλητού κόστους στις οδικές μεταφορές και η απρόβλεπτη πορεία τους δυσχεραίνει τον αποτελεσματικό οικονομικό σχεδιασμό και τη διαπραγμάτευση μακροπρόθεσμων συμβάσεων με προστασία του περιθωρίου κέρδους.
Άνευ προηγουμένου κανονιστική πίεση
Οι νομικές απαιτήσεις που προστίθενται στα λειτουργικά προβλήματα δημιουργούν μια επιπλέον πρόκληση. Η Δέσμη μέτρων για την Κινητικότητα, της οποίας οι διαδοχικές διατάξεις τέθηκαν σε ισχύ τα τελευταία χρόνια, περιόρισε τις δυνατότητες βελτιστοποίησης του κόστους που χρησιμοποιούσε μέρος των μεταφορέων. Οι κανόνες για τις ενδομεταφορές, η απαίτηση επιστροφής του οχήματος στη χώρα ταξινόμησης και οι ρυθμίσεις για την απόσπαση οδηγών οδήγησαν σε πραγματικές αυξήσεις του λειτουργικού κόστους.
Στον ορίζοντα διαφαίνεται μια ακόμη τεράστια κανονιστική αλλαγή: η ένταξη των οδικών μεταφορών στο σύστημα εμπορίας εκπομπών CO₂ (ETS2). Παρότι η πλήρης εφαρμογή του συστήματος κατανέμεται στον χρόνο, οι εταιρείες πρέπει ήδη σήμερα να σχεδιάζουν επενδύσεις σε έναν πιο σύγχρονο και οικολογικό στόλο — τη στιγμή που οι ισολογισμοί τους είναι στο κόκκινο. Για πολλούς μεταφορείς αυτό είναι ένα βάρος αδύνατο να σηκώσουν χωρίς εξωτερική χρηματοδότηση, η πρόσβαση στην οποία — λόγω της επιδείνωσης των αξιολογήσεων πιστοληπτικής ικανότητας — γίνεται ολοένα δυσκολότερη.
Γεωπολιτική και πρόσβαση σε κεφάλαια
Η συνεχιζόμενη γεωπολιτική αστάθεια στην περιοχή της Κεντρικής και Ανατολικής Ευρώπης επηρέασε αρνητικά τη διάθεση των χρηματοπιστωτικών ιδρυμάτων να διαθέσουν κεφάλαια στον κλάδο των μεταφορών. Οι τράπεζες και οι εταιρείες χρηματοδοτικής μίσθωσης, αυξάνοντας τις απαιτήσεις εξασφαλίσεων και αυστηροποιώντας τα πιστωτικά κριτήρια, αποκόπτουν ουσιαστικά τους μικρότερους και μεσαίους μεταφορείς από το κεφάλαιο κίνησης που είναι απαραίτητο για την καθημερινή λειτουργία. Εταιρείες που παλαιότερα αναχρηματοδοτούσαν το χρέος τους χωρίς πρόβλημα, σήμερα συναντούν έναν τοίχο — και κατά συνέπεια καταλήγουν σε μητρώα οφειλετών ή σε δικαστήρια αναδιάρθρωσης.
Κίνδυνος για τους συναλλασσομένους: τι πρέπει να γνωρίζουν οι αποστολείς φορτίων και οι διαμεταφορείς
Η κρίση στις πολωνικές μεταφορές δεν είναι μόνο πρόβλημα των ίδιων των μεταφορέων. Κάθε οντότητα που συνεργάζεται με πολωνική εταιρεία TSL — ανεξάρτητα από το αν είναι αποστολέας φορτίων, πάροχος υπηρεσιών εφοδιαστικής, τελωνειακό πρακτορείο ή συνεργείο οχημάτων — αναλαμβάνει μετρήσιμο οικονομικό κίνδυνο. Παρακάτω παρουσιάζουμε τους σημαντικότερους τομείς στους οποίους πρέπει να δοθεί ιδιαίτερη προσοχή.
- Κίνδυνος απώλειας προκαταβολών και προπληρωμών: Εταιρείες σε δύσκολη οικονομική κατάσταση μπορεί να δέχονται παραγγελίες και προκαταβολές χωρίς να είναι σε θέση να τις εκτελέσουν. Σε περίπτωση κήρυξης πτώχευσης η ανάκτηση αυτών των χρημάτων είναι εξαιρετικά δύσκολη.
- Διαταραχές στην εφοδιαστική αλυσίδα: Η ξαφνική εξαφάνιση ενός μεταφορέα από την αγορά — συμπεριλαμβανομένης της προαναφερθείσας σιωπηρής αποχώρησης — μπορεί να προκαλέσει σοβαρά προβλήματα στην εκτέλεση παραγγελιών, ιδίως στην περίπτωση φορτίων ευαίσθητων στον χρόνο.
- Αυξανόμενος κίνδυνος μεταφοράς φορτίων: Σε περίοδο κρίσης ορισμένοι μεταφορείς μπορεί να παραμελούν την ασφάλιση των φορτίων ή να μην πληρώνουν τα ασφάλιστρα, πράγμα που σημαίνει ότι σε περίπτωση ζημίας ο αποστολέας ενδέχεται να μην λάβει αποζημίωση.
- Χαμηλά ποσοστά ανάκτησης απαιτήσεων: Στις πολωνικές διαδικασίες πτώχευσης και εξυγίανσης οι μη εξασφαλισμένοι πιστωτές ανακτούν συνήθως ένα κλάσμα των απαιτήσεών τους. Σε συνθήκες μαζικών πτωχεύσεων σε έναν κλάδο η κατάσταση γίνεται ακόμη δυσκολότερη, επειδή τα περιουσιακά στοιχεία προς διανομή είναι περιορισμένα και η ουρά των πιστωτών — μεγάλη.
Η οπτική της EURODEBT.eu: πώς να διαχειριστείτε τον κίνδυνο στις σημερινές συνθήκες
Απέναντι στη ραγδαία επιδείνωση της κατάστασης στον πολωνικό τομέα TSL, η άμεση επανεξέταση και επικαιροποίηση της πολιτικής κινδύνου έναντι των συναλλασσομένων αυτού του κλάδου έχει καθοριστική σημασία. Παρακάτω παρουσιάζουμε πρακτικές συστάσεις για διαχειριστές κινδύνου και ιδιοκτήτες επιχειρήσεων που συνεργάζονται με πολωνικούς μεταφορείς.
1. Αυστηροποίηση των κριτηρίων πιστωτικού ορίου
Τα υφιστάμενα πιστωτικά όρια που έχουν χορηγηθεί σε μεταφορικές εταιρείες πρέπει να επανεξεταστούν χωρίς καθυστέρηση βάσει των τρεχόντων οικονομικών στοιχείων του συναλλασσομένου. Συνιστούμε τη λήψη των πρόσφατων οικονομικών καταστάσεων, την παρακολούθηση των εγγραφών στο Εθνικό Δικαστικό Μητρώο και την επαλήθευση της κατάστασης της εταιρείας σε βάσεις δεδομένων οφειλετών. Για οντότητες για τις οποίες δεν είναι δυνατή η απόκτηση τρεχόντων στοιχείων — αντιμετωπίστε τις ως αυξημένο κίνδυνο μέχρι την επαλήθευση.
2. Συντόμευση των προθεσμιών πληρωμής και ενίσχυση των εξασφαλίσεων
Οι συνήθεις προθεσμίες πληρωμής 30 ή 60 ημερών, που για χρόνια αποτελούσαν τον κανόνα στον κλάδο, πρέπει σήμερα να θεωρούνται υπερβολικά μεγάλο διάστημα έκθεσης. Όπου είναι δυνατόν, διαπραγματευτείτε μικρότερες προθεσμίες πληρωμής ή πληρωμή κατά την παράδοση. Σε συνεργασίες μεγαλύτερου όγκου εξετάστε το ενδεχόμενο να ζητήσετε πρόσθετες εξασφαλίσεις: τραπεζικές εγγυήσεις, ενέγγυες πιστώσεις ή καταχωρισμένα ενέχυρα επί του στόλου.
3. Εντατική παρακολούθηση απαιτήσεων και ταχεία κλιμάκωση
Κάθε καθυστέρηση πληρωμής της τάξης των 7 έως 14 ημερών πρέπει να αντιμετωπίζεται ως προειδοποιητικό σήμα και να κλιμακώνεται αμέσως στη διαδικασία είσπραξης. Σε συνθήκες κρίσης ρευστότητας οι καθυστερήσεις αυτές σπάνια οφείλονται σε τυχαία παράλειψη — συνήθως είναι η πρώτη ένδειξη σοβαρότερων προβλημάτων. Η γρήγορη αντίδραση αυξάνει τις πιθανότητες ανάκτησης των απαιτήσεων πριν η εταιρεία εισέλθει σε επίσημη διαδικασία.
4. Τακτικός έλεγχος της κατάστασης του συναλλασσομένου
Η εφάπαξ επαλήθευση ενός συναλλασσομένου κατά την έναρξη της συνεργασίας είναι σήμερα απολύτως ανεπαρκής. Συνιστούμε τακτική — τουλάχιστον τριμηνιαία — παρακολούθηση βασικών προειδοποιητικών σημάτων: εμφάνισης εγγραφών στο μητρώο οφειλετών, αλλαγών στη μετοχική δομή, διακυμάνσεων στην απασχόληση ή υποβολής αιτήσεων εγγραφής στο KRS σχετικά με διαδικασίες αναδιάρθρωσης.
5. Διαφοροποίηση της βάσης μεταφορέων
Από στρατηγική άποψη αξίζει σήμερα να επανεξεταστεί ο βαθμός συγκέντρωσης της συνεργασίας σε έναν ή λίγους μεταφορείς. Η εξάρτηση από μια οντότητα που μπορεί ξαφνικά να αποχωρήσει από την αγορά δημιουργεί λειτουργικό κίνδυνο, ο οποίος μακροπρόθεσμα μπορεί να αποδειχθεί ακριβότερος από την προσωρινή έλλειψη βελτιστοποίησης των τιμών.
Προοπτικές για τα επόμενα τρίμηνα
Θα τερματιστεί σύντομα η κρίση στον πολωνικό κλάδο TSL; Οι αναλυτές είναι επιφυλακτικοί στις αισιόδοξες προβλέψεις τους. Τα διαρθρωτικά προβλήματα της γερμανικής βιομηχανίας δεν θα εξαφανιστούν από τη μια μέρα στην άλλη και η διόρθωση της υπερβολικά διευρυμένης προσφοράς στόλου στις ευρωπαϊκές αγορές μπορεί να διαρκέσει αρκετά ακόμη τρίμηνα. Ταυτόχρονα, η επικείμενη εφαρμογή του ETS2 θα επιβάλει περαιτέρω επενδύσεις, τις οποίες οι περισσότεροι οικονομικά ασθενέστεροι παίκτες δεν θα είναι σε θέση να επωμιστούν.
Ένα θετικό σενάριο θα ήταν η σταδιακή ανάκαμψη της ζήτησης μεταφορών, η οποία — αν συμβεί — πιθανότατα θα ξεκινήσει από το συμβατικό τμήμα και μόνο αργότερα θα βελτιώσει τις συνθήκες στην αγορά άμεσων μεταφορών. Ωστόσο, ακόμη και στο αισιόδοξο σενάριο ο κύκλος προσαρμογής της αγοράς θα διαρκέσει πάνω από έναν χρόνο. Στο διάστημα αυτό πρέπει να αναμένονται περαιτέρω πτωχεύσεις, περαιτέρω συγκέντρωση της αγοράς και περαιτέρω αύξηση του πιστωτικού κινδύνου έναντι των μεταφορέων.
Ο τομέας έχει εισέλθει σε φάση βαθιάς φυσικής επιλογής. Θα επιβιώσουν οι εταιρείες με υγιείς ισολογισμούς, διαφοροποιημένα χαρτοφυλάκια παραγγελιών και αποτελεσματική διαχείριση κόστους. Οι υπόλοιπες — και μπορεί να είναι περισσότερες από όσες δείχνουν σήμερα οι επίσημες στατιστικές — θα προστεθούν στον αυξανόμενο κατάλογο οντοτήτων που βρίσκονται σε δικαστικές διαδικασίες.
Σύνοψη: η προστασία της ίδιας ρευστότητας ως προτεραιότητα
Τα στοιχεία για το τρίτο τρίμηνο του 2026 πρέπει να αποτελέσουν προειδοποιητικό σήμα για κάθε οντότητα που συναλλάσσεται με τον πολωνικό κλάδο μεταφορών. Το κύμα πτωχεύσεων, οι μαζικές σιωπηρές αποχωρήσεις από την αγορά, το χρέος δισεκατομμυρίων και η καταστροφική πίεση των τιμών δημιουργούν ένα περιβάλλον στο οποίο οι συνήθεις διαδικασίες διαχείρισης κινδύνου μπορεί να αποδειχθούν ανεπαρκείς.
Η προστασία της ίδιας ρευστότητας — μέσω προσεκτικής επαλήθευσης των συναλλασσομένων, μείωσης της πιστωτικής έκθεσης και γρήγορης αντίδρασης στα προειδοποιητικά σήματα — πρέπει να γίνει απόλυτη προτεραιότητα. Σε συνθήκες κρίσης η μόνη αποτελεσματική μορφή άμυνας είναι μια προληπτική πολιτική κινδύνου, όχι η εκ των υστέρων είσπραξη οφειλών.
Η πλατφόρμα EURODEBT.eu παρακολουθεί την οικονομική κατάσταση των ευρωπαϊκών εταιρειών μεταφορών και εφοδιαστικής σε πραγματικό χρόνο. Σας ενθαρρύνουμε να επαληθεύετε τους συναλλασσομένους σας στον τομέα TSL πριν από την έναρξη ή τη συνέχιση της συνεργασίας — ιδιαίτερα σε μια τόσο ευαίσθητη στιγμή της αγοράς όπως αυτή που αντιμετωπίζουμε το δεύτερο εξάμηνο του 2026.




