

Η συμφόρηση στα λιμάνια εμπορευματοκιβωτίων φτάνει σε ιστορικά υψηλά, με πάνω από 4,3 εκατομμύρια TEU εκτός κυκλοφορίας
Η παγκόσμια συμφόρηση στους λιμένες εμπορευματοκιβωτίων έφτασε τον Αύγουστο του 2026 σε ιστορικό ρεκόρ — πλοία συνολικής χωρητικότητας άνω των 4,3 εκατ. TEU αναμένουν να εισέλθουν στα λιμάνια, επίπεδο που υπερβαίνει την κορύφωση της πανδημίας COVID-19. Η πραγματική απώλεια χωρητικότητας στην αγορά ισοδυναμεί με ολόκληρο τον στόλο της Evergreen, ενώ η αξιοπιστία των δρομολογίων έχει πέσει στο ανησυχητικό επίπεδο του 60–65%. Η κατάσταση συνιστά σοβαρό λειτουργικό κίνδυνο και κίνδυνο κόστους για τις ευρωπαϊκές αλυσίδες εφοδιασμού ενόψει της κρίσιμης φθινοπωρινής και χειμερινής περιόδου.
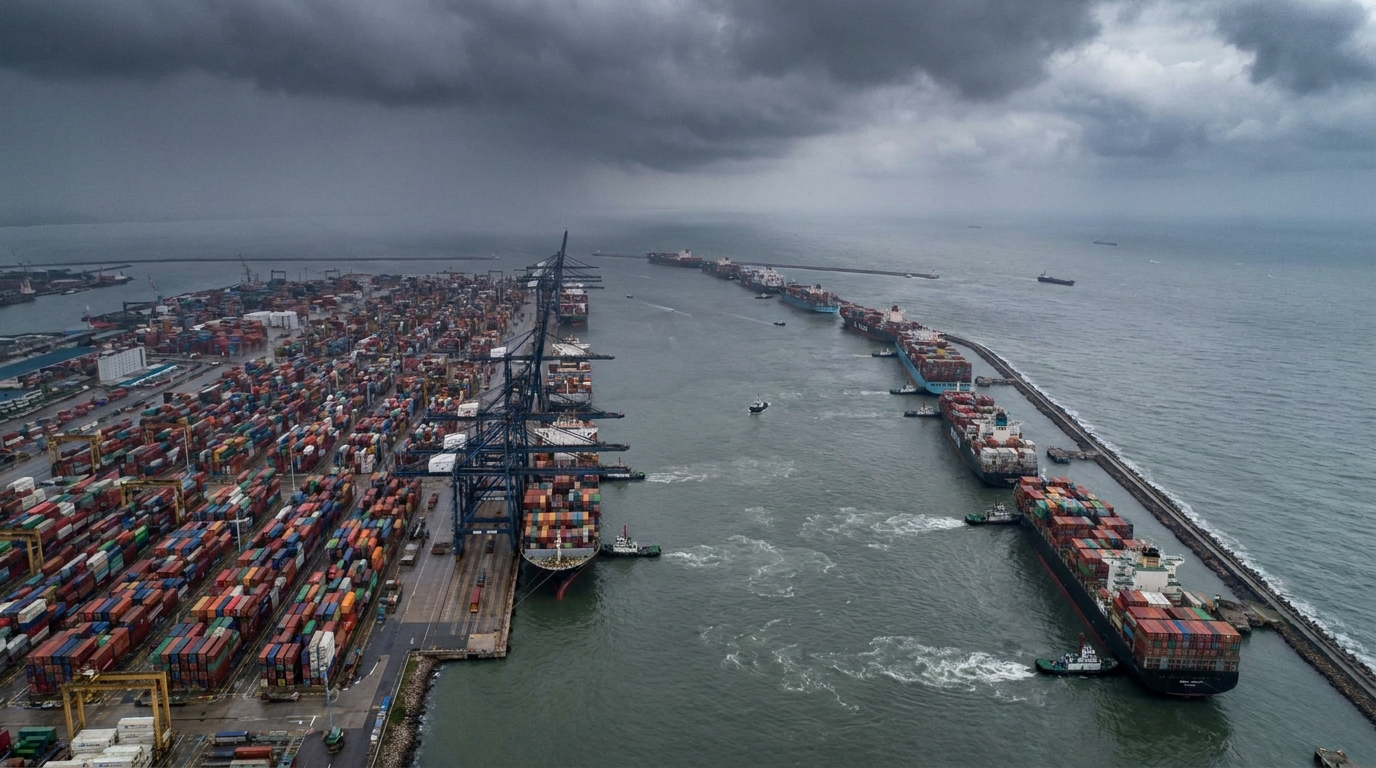
Τον Αύγουστο του 2026, η παγκόσμια συμφόρηση στα λιμάνια εμπορευματοκιβωτίων έφτασε σε επίπεδα που δεν είχε ξαναδεί η ναυτιλιακή βιομηχανία—όχι μόνο σε απόλυτους όρους, αλλά και όσον αφορά τον λειτουργικό αντίκτυπο σε ολόκληρη την παγκόσμια αλυσίδα εφοδιασμού. Δεδομένα από την εταιρεία ανάλυσης Linerlytica δείχνουν ότι πλοία με συνολική χωρητικότητα που υπερβαίνει 4,3 εκατομμύρια TEUΓια τους Ευρωπαίους διαχειριστές κινδύνου και τους ιδιοκτήτες logistics, αυτός ο αριθμός θα πρέπει να σημάνει ανησυχία — και μάλιστα τώρα, καθώς πλησιάζει η κρίσιμη περίοδος φθινοπώρου/χειμώνα.
Ρεκόρ έσπασε - τα νέα δεδομένα ξεπερνούν την κορύφωση της πανδημίας
Για πολλούς στον κλάδο των μεταφορών, η πανδημία COVID-19 παραμένει συνώνυμη με το χάος της εφοδιαστικής. Η συμφόρηση στα λιμάνια της περιόδου 2021-2022, όταν πλοία με συνολική χωρητικότητα σχεδόν 4 εκατομμύρια TEU περίμεναν στα λιμάνια, φαινόταν πρωτοφανής. Η τρέχουσα κατάσταση ξεπερνά αυτές τις κορυφώσεις - τόσο σε απόλυτους αριθμούς όσο και σε όρους πραγματικών συνεπειών στην αγορά.
Ωστόσο, αξίζει να διατηρηθεί το κατάλληλο αναλυτικό πλαίσιο. Το 2022, τα μπλοκαρισμένα 4 εκατομμύρια TEU αντιπροσώπευαν έως και 15,7% παγκόσμιος στόλος εμπορευματοκιβωτίων 25,3 εκατομμυρίων TEU εκείνη την εποχή. Σήμερα, 4,3 εκατομμύρια TEU είναι 12,6% ένας πολύ μεγαλύτερος στόλος, που εκτιμάται σε 34,4 εκατομμύρια TEU. Παρά το μικρότερο ποσοστό, οι επιπτώσεις στην αγορά είναι εξίσου σοβαρές - και από ορισμένες απόψεις πιο σοβαρές - από ό,τι κατά τη διάρκεια της πανδημίας.
Η εταιρεία αναλυτών Sea-Intelligence χρησιμοποιεί μια ελαφρώς διαφορετική μεθοδολογία, εστιάζοντας όχι στην χωρητικότητα που περιμένει σε ουρές, αλλά σε αυτό που αποκαλεί αποτελεσματική απώλεια χωρητικότητας. Σύμφωνα με τις εκτιμήσεις της, οι τρέχουσες καθυστερήσεις και ο χρόνος διακοπής λειτουργίας ουσιαστικά αφαιρούν το ισοδύναμο του 1,7 εκατομμύρια TEU Για να σας δώσουμε μια ιδέα για την κλίμακα αυτού του φαινομένου, αυτό είναι κάτι περισσότερο από ολόκληρο τον στόλο της ταϊβανέζικης ναυτιλιακής εταιρείας Evergreen—μίας από τις μεγαλύτερες ναυτιλιακές εταιρείες στον κόσμο, κατατασσόμενης στην όγδοη θέση όσον αφορά τη χωρητικότητα.
Για λόγους σύγκρισης - πριν από την πανδημία, κατά τα έτη 2011-2019, η συμφόρηση κατανάλωνε κατά μέσο όρο μόνο 2,2% του παγκόσμιου εύρους ζώνης και αντιμετωπίστηκαν ως ακίνδυνο λειτουργικό υπόβαθρο. Τον Ιούνιο του 2026, το ποσοστό αυτό είχε ήδη αυξηθεί στο 5% και η τάση εξακολουθεί να είναι ανοδική.
Αξιοπιστία χρονοδιαγράμματος σε ιστορικά χαμηλά
Ως άμεσο αποτέλεσμα της πρωτοφανούς συμφόρησης, η αξιοπιστία των δρομολογίων πτήσεων έχει μειωθεί κατακόρυφα. Η παγκόσμια ακρίβεια παραδόσεων έχει κολλήσει σε μόλις... 60-65% — πράγμα που σημαίνει ότι στατιστικά, κάθε τρίτη ή τέταρτη αποστολή δεν φτάνει εγκαίρως. Επιπλέον, τα πλοία με καθυστέρηση φτάνουν κατά μέσο όρο στο λιμάνι προορισμού τους 5 έως 5,5 ημέρες μετά την προγραμματισμένη ημερομηνία. Συγκριτικά, σε σταθερές συνθήκες πριν από την πανδημία, οι καθυστερήσεις ήταν κατά μέσο όρο 3-4 ημέρες.
Αυτή η φαινομενικά μικρή διαφορά —μία ή δύο επιπλέον ημέρες— μεταφράζεται σε σημαντικές διαταραχές στον προγραμματισμό παραγωγής και πωλήσεων. Για τις εταιρείες που λειτουργούν με τρόπο που να ανταποκρίνεται στις προσδοκίες των πελατών, μια έλλειψη εξαρτημάτων ακόμη και για δεκάδες ώρες μπορεί να οδηγήσει σε διακοπές λειτουργίας της γραμμής παραγωγής, συμβατικές κυρώσεις και απώλεια πελατών.
Η Ανατολική Ασία στην καρδιά της κρίσης - τυφώνες και ουρές εκατοντάδων πλοίων
Ο άμεσος καταλύτης για την κορύφωση της φετινής συμφόρησης είναι η λειτουργική αστάθεια στα μεγαλύτερα λιμάνια της Ανατολικής Ασίας. Μια σειρά από βίαιους τυφώνες και τροπικές καταιγίδες που έπληξαν την περιοχή τον Ιούλιο και τον Αύγουστο του 2026 ουσιαστικά παρέλυσαν τις λιμενικές δραστηριότητες στην Κίνα, το παγκόσμιο κέντρο παραγωγής και εξαγωγής εμπορευματοκιβωτίων.
Τα δεδομένα της πλατφόρμας Portcast δείχνουν την απόλυτη κλίμακα του φαινομένου: κατά την κορύφωση της εισόδου σε Λιμάνι της Σαγκάης περίμενε μέχρι 139 πλοίακαι μπροστά από το γειτονικό Ningbo επόμενος 77 jednostekΟι χρόνοι αναμονής στους τερματικούς σταθμούς Yangshan της Σαγκάης —ένα από τα μεγαλύτερα και πιο προηγμένα λιμενικά συγκροτήματα στον κόσμο— έχουν αυξηθεί σε... 5-6 ημέρες για υπηρεσίες που ανήκουν στη συμμαχία Gemini, και για άλλους αερομεταφορείς έφτασε ακόμη και 7-8 ημέρες.
Οι ειδικοί της Alphaliner προειδοποιούν ότι το πρόβλημα δεν είναι προσωρινό. Η κλιματική αλλαγή δεν σημαίνει μόνο εντατικοποίηση των τυφώνων στην Ασία, αλλά και παρατεταμένες ξηρασίες σε άλλους βασικούς κόμβους διαμετακόμισης. Αυτό αποδεικνύεται από την κατάσταση στις Διώρυγα του Παναμά, όπου οι ημερήσιες χρονοθυρίδες διέλευσης για μεγάλα πλοία κλάσης Neopanamax θα μειωθούν δραστικά από τον Σεπτέμβριο του 2026, λόγω της ανάγκης διατήρησης των πόρων γλυκού νερού. Από τις 3 Σεπτεμβρίου, ο αριθμός των διαθέσιμων ημερήσιων χρονοθυρίδων αναμένεται να μειωθεί σε μόλις εννέα, με περαιτέρω, ακόμη πιο περιοριστικούς περιορισμούς που έχουν προγραμματιστεί από τις 15 Σεπτεμβρίου.
Μεγάλα πλοία έναντι ευρωπαϊκών λιμενικών υποδομών
Εκτός από τους κλιματικούς και γεωπολιτικούς παράγοντες, οι αναλυτές του κλάδου επισημαίνουν ολοένα και περισσότερο δομικό πρόβλημα της αρχιτεκτονικής του στόλου ως μία από τις βασικές αιτίες της αυξανόμενης συμφόρησης. Αυτή είναι η μαζική επέκταση των λεγόμενων megaships – πλοίων μεταφοράς εμπορευματοκιβωτίων με χωρητικότητα που υπερβαίνει τα 20.000 ή ακόμα και 24.000 TEU – και ο αντίκτυπός τους στα ευρωπαϊκά λιμάνια μεταφόρτωσης.
Δεδομένα AIS (Σύστημα Αυτόματης Αναγνώρισης) για το λιμάνι του Αμβούργο από τον Ιούλιο του 2026 είναι εύγλωττοι:
- Αειθαλής — πλοία αγκυροβολημένα για 137 έως 187 ώρες (5,7 έως 7,8 ημέρες)
- HMM — ο χρόνος στην αποβάθρα ήταν 89–103 ώρες
- ONE — μονάδες πέρασαν 98–111 ώρες στο λιμάνι
- Hapag Lloyd — σχετικά μικρότερος χρόνος: 37–55 ώρες
- Maersk — 52–63 ώρες στην αποβάθρα
Τέτοιες μεγάλες αποκλίσεις μεταξύ των πλοιοκτητών δεν είναι σύμπτωση λόγω των διαφορών στην επιχειρησιακή αποτελεσματικότητα. Είναι μια απλή συνέπεια σχεδιασμός δικτύων σύνδεσης (ο λεγόμενος σχεδιασμός δικτύου). Οι υπηρεσίες Megaship, οι οποίες προσεγγίζουν σε έναν μειούμενο αριθμό ευρωπαϊκών λιμένων, δημιουργούν μεμονωμένες μεταφορτώσεις τύπου χιονοστιβάδας σε εξωφρενική κλίμακα. Ενώ η κρουαζιέρα Swan της MSC προϋποθέτει μια μέση μεταφόρτωση περίπου 2500 TEU σε κάθε ευρωπαϊκό λιμάνι προσέγγισης, η υπηρεσία CEM της Evergreen Line - που λειτουργεί από πλοία χωρητικότητας άνω των 23.000 TEU και προσεγγίζει μόνο τρία λιμάνια της Δυτικής Ευρώπης - μπορεί να δημιουργήσει μια ενιαία μεταφόρτωση σχεδόν 7830 TEU σε ένα λιμάνι.
Μια τόσο γιγαντιαία συγκέντρωση όγκων σε ένα μέρος και χρόνο δημιουργεί το λεγόμενο μέγιστη φόρτωση — αιφνίδιος αντίκτυπος στις υποδομές των τερματικών σταθμών, των οποίων η ικανότητα επεξεργασίας είναι φυσικά περιορισμένη. Οι συνέπειες γίνονται αισθητές όχι μόνο από τους ίδιους τους φορείς εκμετάλλευσης λιμένων, αλλά κυρίως από τους οδικούς και σιδηροδρομικούς μεταφορείς: οι χώροι διαλογής είναι αποκλεισμένοι, οι ουρές φορτηγών αυξάνονται και οι σιδηροδρομικές μεταφορές προς την Ευρώπη αντιμετωπίζουν πολυήμερες καθυστερήσεις.
Η γεωπολιτική κάνει το καθήκον της – η Ερυθρά Θάλασσα παραμένει κλειστή
Η συμφόρηση στα λιμάνια δεν θα ήταν τόσο σοβαρή αν δεν υπήρχε μια άλλη, μακροχρόνια ναυτιλιακή κρίση: η αποφυγή της Ερυθράς Θάλασσας και της Διώρυγας του Σουέζ από τις περισσότερες παγκόσμιες ναυτιλιακές εταιρείες ως απάντηση στην τεταμένη γεωπολιτική κατάσταση στην περιοχή (συμπεριλαμβανομένων των ένοπλων συγκρούσεων στο Ιράν). Η ανακατεύθυνση της κυκλοφορίας μέσω του Ακρωτηρίου της Καλής Ελπίδας προσθέτει 10-14 ημέρες στο τυπικό ταξίδι από την Ασία στην Ευρώπη, το οποίο:
- απορροφά ένα τεράστιο μέρος της αποτελεσματικής χωρητικότητας του στόλου (τα πλοία είναι «καθ' οδόν» αντί να εκτελούν επόμενα ταξίδια),
- επιδεινώνει την έλλειψη διαθέσιμης χωρητικότητας στην αγορά spot,
- Επιβαρύνει επιπλέον τα ήδη υπερφορτωμένα ευρωπαϊκά λιμάνια, όπου τα πλοία φτάνουν ανομοιόμορφα και με καθυστερήσεις.
Ο συνδυασμός της πρωτοφανούς συμφόρησης στα λιμάνια και της συνεχιζόμενης αναδρομολόγησης δημιουργεί ένα φαινόμενο συνέργειας που ωθεί το κόστος αποστολής σε επίπεδα συγκρίσιμα με τους χειρότερους μήνες της πανδημίας.
Οι τιμές των ναύλων υπό πίεση - Το SCFI σε ανησυχητικά επίπεδα
Οι σωρευτικές επιπτώσεις όλων αυτών των παραγόντων -συμφόρηση λιμένων, εκτροπές διαδρομών, περιορισμοί στη Διώρυγα του Παναμά και έλλειψη αποτελεσματικής χωρητικότητας- θα έχουν σημαντικό αντίκτυπο στις τιμές των εμπορευματοκιβωτίων. Και αυτό ήδη συμβαίνει.
Σύμφωνα με εκτιμήσεις της Linerlytica, Δείκτης εμπορευματοκιβωτίων της Σαγκάης (SCFI) έφτασε στο επίπεδο 3355 βαθμοί, η οποία είναι αύξηση του 156% σε σύγκριση με την περίοδο πριν από το ξέσπασμα της τελευταίας ένοπλης σύγκρουσης στο Ιράν. Ταυτόχρονα, ο δείκτης εμπορευματοκιβωτίων S&P Global Platts αυξήθηκε στις 21 Αυγούστου στο επίπεδο 7565 δολάρια ανά εμπορευματοκιβώτιο 40 ποδιών (FEU) — το πολύ το 2026. Το Freightos Agency, μία από τις πιο αξιόπιστες πλατφόρμες για την παρακολούθηση των ναύλων σε πραγματικό χρόνο, υποδεικνύει σαφώς την υπερφόρτωση των λιμένων ως ο κύριος, αυξανόμενος παράγοντας που οδηγεί στην τρέχουσα αύξηση των τιμών.
Για τους Ευρωπαίους εισαγωγείς, αυτό σημαίνει δραστική αύξηση του κόστους αγοράς μεταφορικής ικανότητας —τόσο στην αγορά spot όσο και κατά την προσπάθεια επαναδιαπραγμάτευσης μακροπρόθεσμων συμβάσεων. Οι εταιρείες που είχαν συνάψει συμφωνίες-πλαίσια πριν από την τρέχουσα κρίση μπορούν να βασίζονται σε μερική προστασία—αν και οι πλοιοκτήτες χρησιμοποιούν όλο και περισσότερο επιβαρύνσεις και ρήτρες ανωτέρας βίας και εδώ.
Προοπτική επιχειρηματικού κινδύνου για τις ευρωπαϊκές εταιρείες
Η τρέχουσα κατάσταση στις παγκόσμιες αγορές ναυτιλίας δημιουργεί διάφορες κατηγορίες κινδύνου που οι διαχειριστές της εφοδιαστικής αλυσίδας στις ευρωπαϊκές εταιρείες θα πρέπει να λάβουν αμέσως υπόψη στα σχέδια επιχειρησιακής συνέχειας.
Λειτουργικός κίνδυνος - καθυστερήσεις παράδοσης
Με την παγκόσμια αξιοπιστία του χρονοδιαγράμματος να κυμαίνεται στο 60-65% και τις μέσες καθυστερήσεις έως και 5,5 ημέρες, οι εταιρείες που εισάγουν βιομηχανικά εξαρτήματα ή καταναλωτικά αγαθά από την Ασία αντιμετωπίζουν τακτικές διακοπές στον προγραμματισμό παραγωγής και πωλήσεων. Οι εταιρείες που λειτουργούν με τρόπο «just-in-time» ή «just-in-sequence», με ελάχιστα αποθέματα αποθεμάτων, είναι ιδιαίτερα ευάλωτες.
Κίνδυνος Κόστους - Πληθωρισμός Εισαγωγών
Οι τιμές των μεταφορικών που είναι πάνω από 150% υψηλότερες από ό,τι πριν από ένα χρόνο επηρεάζουν άμεσα το κόστος των προϊόντων που πωλούνται για τους εισαγωγείς και τους διανομείς. Για τους κλάδους με χαμηλά περιθώρια κέρδους (FMCG, ηλεκτρονικά είδη, κλωστοϋφαντουργικά προϊόντα), αυτό μπορεί να σημαίνει μετακύλιση του υψηλότερου κόστους στους τελικούς χρήστες, ασκώντας πρόσθετη πληθωριστική πίεση στις ευρωπαϊκές αγορές.
Κίνδυνος Φθινοπωρινής/Χειμερινής Περιόδου
Ο Αύγουστος και ο Σεπτέμβριος είναι παραδοσιακά μια περίοδος έντονων παραγγελιών πριν από την περίοδο των εκπτώσεων, με τις εταιρείες να εισάγουν προϊόντα για τις περιόδους αιχμής των πωλήσεων (Black Friday, Χριστούγεννα και χειμερινές διακοπές). Με το τρέχον επίπεδο συμφόρησης και αβεβαιότητας σχετικά με τους χρόνους παράδοσης, ο κίνδυνος ελλείψεων σε αποθέματα ή άφιξης προϊόντων μετά το τέλος της περιόδου εκπτώσεων αποτελεί πραγματική απειλή για πολλούς τομείς λιανικής πώλησης στην Ευρώπη.
Κίνδυνος Αντισυμβαλλομένου - Ζητήματα Προμηθευτών και Μεταφορέων
Αξίζει να θυμόμαστε ότι οι υψηλές τιμές μεταφοράς και το λειτουργικό χάος δεν είναι ουδέτερα για όλους τους παράγοντες της αγοράς. Οι μικρότεροι μεταφορείς εμπορευμάτων, οι μεταφορείς και οι υπεργολάβοι logistics που δεν έχουν εξασφαλίσει μακροπρόθεσμα συμβόλαια ή έχουν περιορισμένους ταμειακούς πόρους ενδέχεται να βρεθούν υπό σοβαρή οικονομική πίεση. Ο κίνδυνος καθυστερήσεων στην εκτέλεση παραγγελιών, μονομερών αλλαγών στους συμβατικούς όρους ή —σε ακραίες περιπτώσεις— προβλημάτων ρευστότητας των αναδόχων αυξάνεται.
Τι πρέπει να κάνουν οι εταιρείες; Συστάσεις για τους διαχειριστές κινδύνου
Ενόψει της περιγραφόμενης κρίσης, οι ειδικοί στη διαχείριση κινδύνων στον κλάδο της εφοδιαστικής συστήνουν διάφορες ενέργειες που μπορούν να περιορίσουν την έκθεση μιας εταιρείας στις περιγραφόμενες απειλές:
- Επαλήθευση εργολάβων εφοδιαστικής — Έλεγχος της οικονομικής και λειτουργικής κατάστασης βασικών μεταφορέων, πρακτορείων μεταφορών και μεταφορέων. Αξίζει να χρησιμοποιηθούν εργαλεία όπως το EURODEBT.eu για την αξιολόγηση της αξιοπιστίας των επιχειρηματικών εταίρων στον κλάδο των μεταφορών και της εφοδιαστικής.
- Διαφοροποίηση των λιμένων εισόδου — εξέταση εναλλακτικών λιμένων προσέγγισης για εμπορεύματα με προορισμό την Ευρώπη (π.χ. Γκντανσκ, Κόπερ, Μπρεμερχάφεν) αντί της επικέντρωσης σε έναν κόμβο που ενδέχεται να είναι ιδιαίτερα ευάλωτος στη συμφόρηση.
- Δημιουργία buffer αποθήκευσης — αύξηση των επιπέδων ασφάλειας αποθεμάτων για κρίσιμα εξαρτήματα και αγαθά για την περίοδο αιχμής φθινοπώρου-χειμώνα.
- Επαναδιαπραγμάτευση συμβατικών ρητρών — επανεξέταση και ενημέρωση των ρητρών ανωτέρας βίας, καθυστέρησης και κυρώσεων στις συμβάσεις με προμηθευτές και πελάτες, ώστε να αντικατοπτρίζονται οι τρέχουσες πραγματικότητες της αγοράς.
- Παρακολούθηση ποσοστών και διαθεσιμότητας χωρητικότητας — Τακτική παρακολούθηση του SCFI, του δείκτη Freightos Baltic και των επιχειρησιακών εκθέσεων των βασικών πλοιοκτητών για την έγκαιρη ανίχνευση περαιτέρω αλλαγών στην αγορά.
- Ανάλυση σεναρίου — προετοιμασία σχεδίων έκτακτης ανάγκης για ένα σενάριο περαιτέρω επιδείνωσης της κρίσης (π.χ. περαιτέρω περιορισμοί στη Διώρυγα του Παναμά, κλιμάκωση των εντάσεων στην Ερυθρά Θάλασσα).
Σύνοψη – μια συστημική κρίση, όχι μια προσωρινή αναστάτωση
Η ναυτιλιακή κρίση του καλοκαιριού του 2026 δεν είναι μια τυχαία σύγκλιση ατυχών περιστάσεων. Είναι ένα σύμπτωμα βαθύτερων, δομικών εντάσεων στο παγκόσμιο σύστημα εφοδιαστικής: ένα μεταβαλλόμενο κλίμα, τεταμένη γεωπολιτική, μια αρχιτεκτονική μεγα-στόλου που είναι ανεπαρκής για τις λιμενικές δυνατότητες και επίμονα ανεπαρκής υποδομή τερματικών σταθμών σε βασικούς ευρωπαϊκούς κόμβους.
Το μπλοκάρισμα άνω του 12% της παγκόσμιας χωρητικότητας εμπορευματοκιβωτίων, ενώ ταυτόχρονα διακόπτεται ένα σημαντικό μέρος της αποτελεσματικής χωρητικότητας μέσω εκτροπής διαδρομής, δημιουργεί μια κατάσταση όπου η αγορά θα λειτουργεί κάτω από την ονομαστική της χωρητικότητα για μεγάλο χρονικό διάστημα. Για τις ευρωπαϊκές εταιρείες που εισάγουν αγαθά από την Ασία -και υπάρχουν χιλιάδες από αυτές- αυτό σημαίνει ότι η διαχείριση κινδύνου της εφοδιαστικής αλυσίδας δεν θα πρέπει να θεωρείται ακαδημαϊκή άσκηση αλλά συνεχής επιχειρησιακή προτεραιότητα.
Το EURODEBT.eu θα παρακολουθεί τις περαιτέρω εξελίξεις και θα σας ενημερώνει για τις αλλαγές στις συνθήκες της αγοράς, την κατάσταση των βασικών παραγόντων του κλάδου και τα προειδοποιητικά σήματα σχετικά με τη σταθερότητα των ευρωπαϊκών εταιρειών μεταφορών και logistics.




