

Οι ΗΠΑ εξετάζουν το ενδεχόμενο απαγόρευσης των εξαγωγών ντίζελ. Η Ευρώπη θα μπορούσε να μείνει χωρίς καύσιμα - τι σημαίνει αυτό για τον κλάδο των μεταφορών;
Η κυβέρνηση Τραμπ εξετάζει την επιβολή απαγόρευσης 90 ημερών στις εξαγωγές πετρελαίου κίνησης από τις Ηνωμένες Πολιτείες — ένα βήμα που θα μπορούσε να αποκόψει σχεδόν το ήμισυ των προμηθειών ντίζελ προς την Ευρώπη μέσω του Ατλαντικού. Η Γηραιά Ήπειρος, μετά το κλείσιμο αρκετών δεκάδων διυλιστηρίων και την απώλεια των ρωσικών και μεσανατολικών προμηθειών, εξαρτάται σήμερα διαρθρωτικά από τα αμερικανικά καύσιμα. Για τις ευρωπαϊκές μεταφορικές εταιρείες αυτό σημαίνει κίνδυνο απότομης αύξησης των τιμών, φυσικών ελλείψεων στα πρατήρια και απώλειας ρευστότητας για τους μεταφορείς. Οι υπεύθυνοι διαχείρισης κινδύνων θα πρέπει να δράσουν ήδη από τώρα.
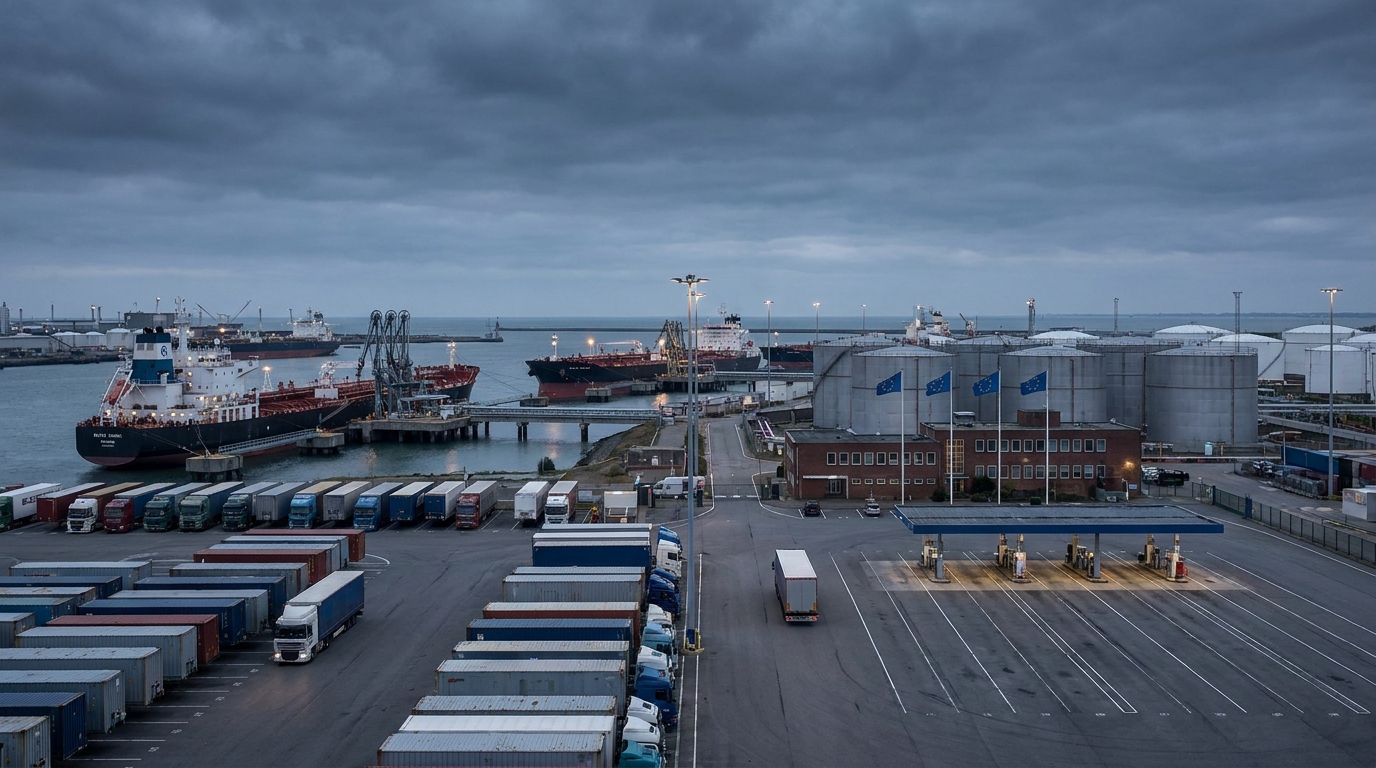
Το τρίτο τρίμηνο του 2026, ο κόσμος των μεταφορών και της εφοδιαστικής είναι καθηλωμένος σε μια ενιαία απόφαση, της οποίας οι συνέπειες -εάν εφαρμοστούν- θα μπορούσαν να ανατρέψουν την ευρωπαϊκή αγορά εμπορευματικών μεταφορών με τρόπο που δεν έχει παρατηρηθεί από την ενεργειακή κρίση που προκλήθηκε από τον πόλεμο στην Ουκρανία. Η κυβέρνηση του Προέδρου Ντόναλντ Τραμπ διεξάγει προηγμένες μελέτες σχετικά με την πιθανότητα επιβολής 90ήμερης απαγόρευσης στις εξαγωγές ντίζελ από τις Ηνωμένες Πολιτείες. Ο Υπουργός Οικονομικών Σκοτ Μπέσεντ επιβεβαίωσε δημόσια ότι οι εργασίες βρίσκονται σε εξέλιξη και ότι μια απόφαση θα μπορούσε να ληφθεί ανά πάσα στιγμή. Για τις ευρωπαϊκές ναυτιλιακές εταιρείες, τους φορείς εκμετάλλευσης logistics και τους διαχειριστές κινδύνου, αυτό σημαίνει ένα πράγμα: πρέπει να προετοιμαστούν για ένα σενάριο στο οποίο σχεδόν οι μισές θαλάσσιες αποστολές ντίζελ προς την Ευρώπη από χώρες εκτός της περιοχής απλώς θα σταματήσουν να ρέουν.
Πώς έπεσε η Ευρώπη στην παγίδα της εξάρτησης από το αμερικανικό ντίζελ;
Για να κατανοήσει κανείς πλήρως τη σοβαρότητα της κατάστασης, πρέπει να γυρίσει πίσω περίπου δώδεκα χρόνια και να εντοπίσει πώς η Γηραιά Ήπειρος σταδιακά μείωσε τη δική της ικανότητα επεξεργασίας αργού πετρελαίου. Την τελευταία δεκαετία και μισό, υπό την επίδραση αυστηρότερων προτύπων εκπομπών και την πίεση από...rodoΛόγω της πίεσης και του αυξανόμενου λειτουργικού κόστους, περίπου 30 διυλιστήρια στην Ευρωπαϊκή Ένωση έχουν κλείσει ή έχουν παροπλιστεί οριστικά. Στοιχεία από την Concawe, τον οργανισμό-ομπρέλα της ευρωπαϊκής βιομηχανίας διύλισης, δείχνουν ότι αυτά τα κλεισίματα είχαν ως αποτέλεσμα απώλεια δυναμικότητας επεξεργασίας 250-300 βαρελιών την ημέρα.
Το απλό κλείσιμο απαρχαιωμένων ή ασύμφορων μονάδων δεν θα ήταν καταστροφή — υπό την προϋπόθεση ότι η Ευρώπη θα διατηρούσε εναλλακτικά κανάλια εφοδιασμού για το τελικό καύσιμο. Εν τω μεταξύ, η Γηραιά Ήπειρος τα έχανε ένα προς ένα. Για χρόνια, η Ρωσία ήταν ο κύριος προμηθευτής καυσίμου ντίζελ — φθηνού, σε κοντινή απόσταση και σε τεράστιες ποσότητες. Το ξέσπασμα μιας πλήρους εισβολής στην Ουκρανία το 2022 και το επακόλουθο εμπάργκο σε ρωσικά πετρελαϊκά προϊόντα διέκοψαν αυτή τη ροή. Οι εντάσεις στη Μέση Ανατολή κατάφεραν ένα περαιτέρω πλήγμα. Μόλις το 2025, οι προμήθειες από την περιοχή του Περσικού Κόλπου κάλυπταν περίπου το 41% όλων των εισαγωγών ντίζελ της ΕΕ. Η κλιμακούμενη σύγκρουση μεταξύ ΗΠΑ και Ιράν και οι διαταραχές σε βασικούς θαλάσσιους διαδρόμους προκάλεσαν τη συρρίκνωση των εξαγωγών από αυτήν την περιοχή σε ένα κλάσμα των προηγούμενων όγκων τους.
Σε αυτό το γεωπολιτικό κενό, οι Ηνωμένες Πολιτείες έχουν γίνει κάτι σαν αναπνευστήρας για την Ευρώπη. Από τον Αύγουστο του 2026, οι ΗΠΑ αντιπροσώπευαν περίπου το ήμισυ όλων των ευρωπαϊκών εισαγωγών ντίζελ θαλάσσης από χώρες εκτός της περιοχής - σχεδόν 520 βαρέλια ημερησίως που διασχίζουν τον Ατλαντικό. Αυτό το ποσό μιλάει από μόνο του: η αφαίρεση ενός προμηθευτή από την εξίσωση δημιουργεί ένα χάσμα που δεν μπορεί να γεφυρωθεί γρήγορα ή εύκολα.
Γιατί η Ουάσινγκτον εξετάζει το ενδεχόμενο επιβολής εμπάργκο—και τι το προκαλεί;
Είναι κρίσιμο να κατανοήσουμε ότι η πιθανή απαγόρευση εξαγωγών δεν αποτελεί ούτε πολιτική χειρονομία προς την Ευρώπη ούτε μέρος μιας ευρύτερης διπλωματικής στρατηγικής. Έχει πολύ συγκεκριμένους, ρεαλιστικούς και πιεστικούς εσωτερικούς λόγους από την αμερικανική πλευρά.
Η Υπηρεσία Πληροφοριών Ενέργειας των ΗΠΑ (EIA) κρούει τον κώδωνα του κινδύνου: τα αποθέματα αποσταγμάτων στην Ανατολική Ακτή των ΗΠΑ έχουν μειωθεί στο χαμηλότερο επίπεδο από το 1990. Εν τω μεταξύ, τα εγχώρια διυλιστήρια λειτουργούν σχεδόν με χωρητικότητα—στο 98% της αξιοποίησης. Δεν υπάρχει καμία εφεδρική χωρητικότητα που να μπορεί να αξιοποιηθεί σε περίπτωση ξαφνικής αύξησης της ζήτησης. Και μια τέτοια αύξηση δεν είναι μόνο πιθανή—είναι βέβαιη. Το φθινόπωρο και ο χειμώνας σημαίνουν αυξημένη ζήτηση για πετρέλαιο θέρμανσης και καύσιμα για τον γεωργικό τομέα, ο οποίος τώρα εισέρχεται σε έναν ακόμη κύκλο συγκομιδής και μετά τη συγκομιδή.
Σε επίπεδο τιμών, η κατάσταση για τους Αμερικανούς καταναλωτές είναι δεινή. Η μέση τιμή ενός γαλονιού (3,79 λίτρα) βενζίνης έχει αυξηθεί κατά 91 σεντς σε έναν μόνο μήνα, ξεπερνώντας τα 6,52 δολάρια - πάνω από 2,80 δολάρια υψηλότερα από ό,τι ένα χρόνο νωρίτερα. Πρόκειται για αριθμούς που δεν έχουν ξαναγίνει γνωστοί εδώ και δεκαετίες, δημιουργώντας αυξανόμενη πολιτική πίεση στην κυβέρνηση να δράσει αποφασιστικά. Το εμπάργκο εξαγωγών, σε αυτό το πλαίσιο, αποτελεί απάντηση στην εγχώρια έκκληση για «φθηνό ντίζελ για την Αμερική» - δεν στοχεύει σε κανέναν συγκεκριμένο εμπορικό εταίρο.
Πώς θα επηρέαζε μια απαγόρευση εξαγωγών τις τιμές του ντίζελ στην Ευρώπη;
Οι ευρωπαϊκές αγορές καυσίμων λειτουργούν ήδη υπό ακραίες συνθήκες. Η μέση τιμή του ντίζελ στην Ευρωπαϊκή Ένωση έφτασε περίπου τα 2,26 ευρώ ανά λίτρο τον Σεπτέμβριο του 2026 - ένα ιστορικό υψηλό που καμία αντιπληθωριστική ασπίδα δεν μπορούσε να αντιμετωπίσει, καθώς τα περισσότερα κράτη μέλη τα είχαν ήδη εγκαταλείψει, μη έχοντας τον δημοσιονομικό χώρο για να τα διατηρήσουν.
Οι αναλυτές της αγοράς καυσίμων συμφωνούν: μια ξαφνική διακοπή της προσφοράς στις ΗΠΑ θα ωθούσε τις τιμές του ντίζελ στην Ευρώπη κατά 30% σε σχετικά σύντομο χρονικό διάστημα. Το αποτέλεσμα της προσφοράς θα ήταν άμεσο — η αγορά θα άρχιζε να προεξοφλεί ένα έλλειμμα 520 βαρελιών την ημέρα, ακόμη και πριν εμφανιστούν πραγματικές φυσικές ελλείψεις στις αντλίες. Οι τιμές των συμβολαίων μελλοντικής εκπλήρωσης θα εκτοξεύονταν, μειώνοντας τις τιμές χονδρικής και στη συνέχεια τις τιμές λιανικής.
Αξίζει να τονιστεί ότι οι εναλλακτικές πηγές εφοδιασμού δεν είναι έτοιμες να αναλάβουν την ηγεσία. Η Ινδία -η οποία είναι επί του παρόντος ο δεύτερος μεγαλύτερος ανατολικός προμηθευτής ντίζελ στην Ευρώπη- αντιπροσωπεύει μόνο περίπου το 60% των εισαγωγών από αυτήν την πηγή, το οποίο από μόνο του ανέρχεται σε μόλις 200 βαρέλια την ημέρα. Τα μαθηματικά είναι αμείλικτα: ακόμη και αν η Ινδία διπλασίαζε αμέσως τις αποστολές της στην Ευρώπη -κάτι που είναι αδύνατο σε τόσο σύντομο χρονικό διάστημα, τόσο από άποψη υλικοτεχνικής όσο και φυσικής φύσης- το κενό που άφησαν οι ΗΠΑ δεν θα καλυπτόταν.
Ο Κλάδος Μεταφορών: Υπαρξιακός Κίνδυνος, Όχι Λειτουργικός
Για τους διαχειριστές κινδύνου σε εταιρείες μεταφορών και logistics, αυτό το σενάριο δεν θα πρέπει να αντιμετωπίζεται ως λειτουργική απειλή, αλλά ως υπαρξιακή απειλή για ένα μέρος της αγοράς. Τα καύσιμα αποτελούν τη βάση του υπολογισμού του κόστους κάθε μεταφορέα — ανάλογα με το τμήμα, τη δομή του στόλου και το μείγμα δρομολογίων, αντιπροσωπεύουν το 25% έως και το 40% του συνολικού λειτουργικού κόστους. Μια απότομη αύξηση τιμής κατά 30% επιδεινώνει αυτόματα την πίεση στα περιθώρια κέρδους, τα οποία είναι ήδη δομικά χαμηλά στις οδικές μεταφορές.
Το σενάριο της κρίσης καυσίμων εγείρει αρκετούς επικαλυπτόμενους κινδύνους που πρέπει να αναλυθούν από κοινού:
- Κίνδυνος φυσικής έλλειψης καυσίμων: Με μια δραστική έλλειψη εφοδιασμού και πανικόβλητες αγορές μετοχών από μεγάλες οντότητες, οι μικρότερες εταιρείες μεταφορών ενδέχεται να αντιμετωπίσουν πραγματικές δυσκολίες στον ανεφοδιασμό των φορτηγών τους - ειδικά σε περιοχές με φτωχότερες συνδέσεις με μεγάλους κόμβους καυσίμων.
- Τιμή και συμβατικός κίνδυνος: Οι εταιρείες που έχουν υπογράψει μακροπρόθεσμες συμβάσεις για υπηρεσίες μεταφορών χωρίς ρήτρες καυσίμων ή με ρήτρες που δεν ανταποκρίνονται στο μέγεθος της πιθανής ανάπτυξης θα βρεθούν σε μια δραματική κατάσταση – παρέχοντας υπηρεσίες κάτω του κόστους.
- Κίνδυνος χρηματοοικονομικής ρευστότητας: Μια απότομη αύξηση στο κόστος καυσίμων θα πλήξει τις ταμειακές ροές, ειδικά εάν συμπίπτει με καθυστερήσεις πληρωμών από τους πελάτες – κάτι που δεν είναι ένα αφηρημένο σενάριο στις τρέχουσες συνθήκες της αγοράς.
- Αλυσιδωτοί κίνδυνοι στις αλυσίδες εφοδιασμού: Το αυξανόμενο κόστος μεταφοράς μεταφράζεται σε ακριβότερες παραδόσεις αγαθών, γεγονός που με τη σειρά του επιβραδύνει τη ζήτηση, επηρεάζοντας τελικά τον όγκο των μεταφορών - δημιουργώντας έναν φαύλο κύκλο.
- Κίνδυνος φερεγγυότητας εργολάβου: Οι εταιρείες που θεωρούμε επί του παρόντος οικονομικά σταθερές θα μπορούσαν να βρεθούν στα πρόθυρα απώλειας ρευστότητας μέσα σε λίγες εβδομάδες εν μέσω της κρίσης καυσίμων. Οι αξιολογήσεις πιστωτικού κινδύνου στον κλάδο TSL πρέπει επειγόντως να επικαιροποιηθούν.
Η απάντηση της Ευρωπαϊκής Ένωσης – επιλογές και οι περιορισμοί τους
Ευρωπαϊκή Επιτροπή και ΔιεθνείςrodoΟ Διεθνής Οργανισμός Ενέργειας (IEA) έχει επίγνωση της σοβαρότητας της κατάστασης. Ο IEA έχει επισήμως προειδοποιήσει ότι η αγορά ντίζελ θα παραμείνει διαρθρωτικά υποχρηματοδοτούμενη από την πλευρά της προσφοράς στο εγγύς μέλλον. Στην πράξη, η ΕΕ έχει στη διάθεσή της αρκετές οδούς αντίδρασης — καμία από αυτές δεν είναι απλή ή γρήγορη.
Διαφοροποίηση των πηγών εφοδιασμού
Θεωρητικά, η Ευρώπη θα μπορούσε να επιταχύνει τη συνεργασία με εναλλακτικούς προμηθευτές - κυρίως την Ινδία και επιλεγμένες χώρες της Βόρειας Αφρικής. Στην πράξη, αυτό απαιτεί επαναδιαπραγμάτευση συμβάσεων, προσαρμογή των λιμενικών και τερματικών υποδομών και, πάνω απ' όλα, χρόνο. Με ένα χρονικό περιθώριο 90 ημερών, αυτός ο χρόνος γίνεται μια πολυτέλεια που δεν έχουμε.
Απελευθέρωση στρατηγικών αποθεμάτων
Τα κράτη μέλη και ο ΔΟΕ ενδέχεται να αποφασίσουν να αποδεσμεύσουν στρατηγικά αποθέματα, κάτι που θα μετριάσει εν μέρει το σοκ της προσφοράς. Ωστόσο, πρόκειται για ένα προσωρινό μέτρο — τα αποθέματα είναι πεπερασμένα και η ανασύστασή τους υπό τις τρέχουσες συνθήκες της αγοράς θα ήταν εξαιρετικά δαπανηρή.
Διοικητικά όρια κατανάλωσης
Η πιο δραστική και ταυτόχρονα πιο καταστροφική επιλογή για τον κλάδο των μεταφορών είναι η επιβολή διοικητικών ορίων στην κατανάλωση ντίζελ. Παρόμοιες λύσεις εξετάστηκαν κατά τη διάρκεια της κρίσης φυσικού αερίου το 2022. Στην περίπτωση του ντίζελ, αυτό θα αποτελούσε άμεσο πλήγμα για ολόκληρη την αλυσίδα εφοδιαστικής - από τη γεωργία και τις κατασκευές, μέσω της λιανικής διανομής και των διεθνών μεταφορών.rodoΕσείς.
Επιτάχυνση των επενδύσεων σε διυλιστήρια
Οι συζητήσεις σχετικά με την επανενεργοποίηση ή την επέκταση της ευρωπαϊκής δυναμικότητας διύλισης επανεμφανίζονται στις Βρυξέλλες κάθε φορά που υπάρχει ενεργειακή κρίση. Ωστόσο, η έναρξη λειτουργίας ενός νέου διυλιστηρίου ή η σημαντική επέκταση ενός υπάρχοντος είναι μια επένδυση που μετριέται σε δισεκατομμύρια ευρώ και χρόνια - όχι εβδομάδες ή μήνες.
Προοπτική Επιχειρηματικού Κινδύνου: Τι να Κάνετε Σήμερα;
Ανεξάρτητα από το αν η κυβέρνηση Τραμπ αποφασίσει τελικά να εφαρμόσει απαγόρευση εξαγωγών, η ανάλυση κινδύνου για τους παράγοντες της βιομηχανίας TSL είναι σαφής: Η διαρθρωτική εξάρτηση της Ευρώπης από τις εξωτερικές προμήθειες ντίζελ δεν θα εξαφανιστεί με την τελική άρση του εμπάργκο. Θα παραμείνουμε σε μια ζώνη αυξημένου κινδύνου καυσίμων για τουλάχιστον τα επόμενα χρόνια.
Οι εταιρείες μεταφορών και logistics θα πρέπει να αναλάβουν συγκεκριμένες δράσεις τώρα:
- Έλεγχος συμβάσεων και ρητρών καυσίμων: Ελέγξτε όλες τις ενεργές συμβάσεις για ρήτρες τιμαριθμικής αναπροσαρμογής και καυσίμων – ελέγξτε εάν πραγματικά προστατεύουν από την κλίμακα των αυξήσεων που βιώνουμε.
- Αξιολόγηση προμηθευτών και εργολάβων: Εξετάστε την οικονομική κατάσταση των βασικών επιχειρηματικών εταίρων. Η κρίση καυσίμων μπορεί γρήγορα να αποκαλύψει κρυφά προβλήματα ρευστότητας μεταξύ υπεργολάβων και πελατών.
- Εξασφάλιση εφοδιασμού με καύσιμα: Όπου είναι δυνατόν, σκεφτείτε να δημιουργήσετε τις δικές σας αποθήκες καυσίμων – η αγορά και η αποθήκευση ντίζελ στις τρέχουσες τιμές θα μπορούσε να αποδειχθεί ωφέλιμη στις επερχόμενες αυξήσεις τιμών.
- Συμβόλαια μελλοντικής εκπλήρωσης και μέσα αντιστάθμισης κινδύνου: Οι μεγάλες εταιρείες θα πρέπει να εξετάσουν το ενδεχόμενο αντιστάθμισης των τιμών των καυσίμων μέσω αγορών συμβολαίων μελλοντικής εκπλήρωσης ή δικαιωμάτων προαίρεσης αγοράς – αυτά είναι εργαλεία διαθέσιμα αλλά σπάνια χρησιμοποιούνται στον κλάδο TSL στην Πολωνία και την περιοχή της Κεντρικής και Ανατολικής Ευρώπης.
- Σενάριο έκτακτης ανάγκης στη διαχείριση στόλου οχημάτων: Αναπτύξτε ένα σχέδιο μείωσης της κατανάλωσης καυσίμου – βελτιστοποιώντας τις διαδρομές, μειώνοντας το ρελαντί και αποσύροντας πρώτα τα λιγότερο αποδοτικά οχήματα.
Σύνοψη: Ώρα για διαχείριση κινδύνου, όχι για αναμονή
Μια πιθανή 90ήμερη απαγόρευση των εξαγωγών ντίζελ από τις Ηνωμένες Πολιτείες θα δοκίμαζε την ανθεκτικότητα της ευρωπαϊκής ναυτιλιακής βιομηχανίας σε μια κλίμακα που δεν έχει παρατηρηθεί εδώ και χρόνια. Η Ευρώπη έχει πέσει σε μια διαρθρωτική παγίδα - έχει κλείσει τα δικά της διυλιστήρια, έχει χάσει ρωσικές προμήθειες και έχει χάσει την ασφαλή πρόσβαση στις αγορές της Μέσης Ανατολής. Ως αποτέλεσμα, σχεδόν οι μισές προμήθειες ντίζελ του Ατλαντικού προέρχονται πλέον από μία μόνο πηγή: τις Ηνωμένες Πολιτείες. Αυτή η συγκέντρωση κινδύνου θα έπρεπε να είχε σημάνει συναγερμό πολύ νωρίτερα.
Για τους διαχειριστές κινδύνου, το μήνυμα είναι σαφές: δεν μπορούμε να διαχειριστούμε κίνδυνο που δεν μετράμε. Ήρθε η ώρα να ενημερώσουμε τα μοντέλα αξιολόγησης κινδύνου αντισυμβαλλομένου στον κλάδο TSL, να αναθεωρήσουμε τις παραδοχές του προϋπολογισμού και τις λύσεις αντιστάθμισης συμβολαίων. Οι αγορές δεν περιμένουν πολιτικές αποφάσεις—αντιδράνε πριν ανακοινωθεί ένα εμπάργκο.
Η πλατφόρμα EURODEBT.eu θα παρακολουθεί συνεχώς την κατάσταση και θα αναφέρει τυχόν σημαντικές εξελίξεις, συμπεριλαμβανομένων πιθανών αποφάσεων από την Ουάσινγκτον, της αντίδρασης της Ευρωπαϊκής Επιτροπής και των αλλαγών στην αξιολόγηση του κινδύνου φερεγγυότητας των οντοτήτων στον τομέα των οδικών μεταφορών στην Ευρώπη.




