
Vokietija ties riba: 25 900 įmonių bankrotų 2026 metais — transporto ir logistikos sektorius kritinėje padėtyje
Vokietijai gresia rekordinė bankrotų banga — 2026 metais bankrutuos beveik 25 900 įmonių, tai didžiausias skaičius per 13 metų. Transporto ir logistikos sektoriaus įmonės bankrutuoja sparčiau nei kitose ekonomikos srityse, o Eurostato duomenys rodo 11,4 procento ketvirtinį bankrotų augimą transporto, ekspedijavimo ir logistikos sektoriuje visoje ES. Po stambių įmonių žlugimo kylantis domino efektas ir drastiškas energijos sąnaudų augimas kelia realią grėsmę visoms įmonėms, bendradarbiaujančioms su partneriais iš Vokietijos, Prancūzijos ir Rumunijos. Padėties pagerėjimo tikimasi ne anksčiau kaip 2028 metais.
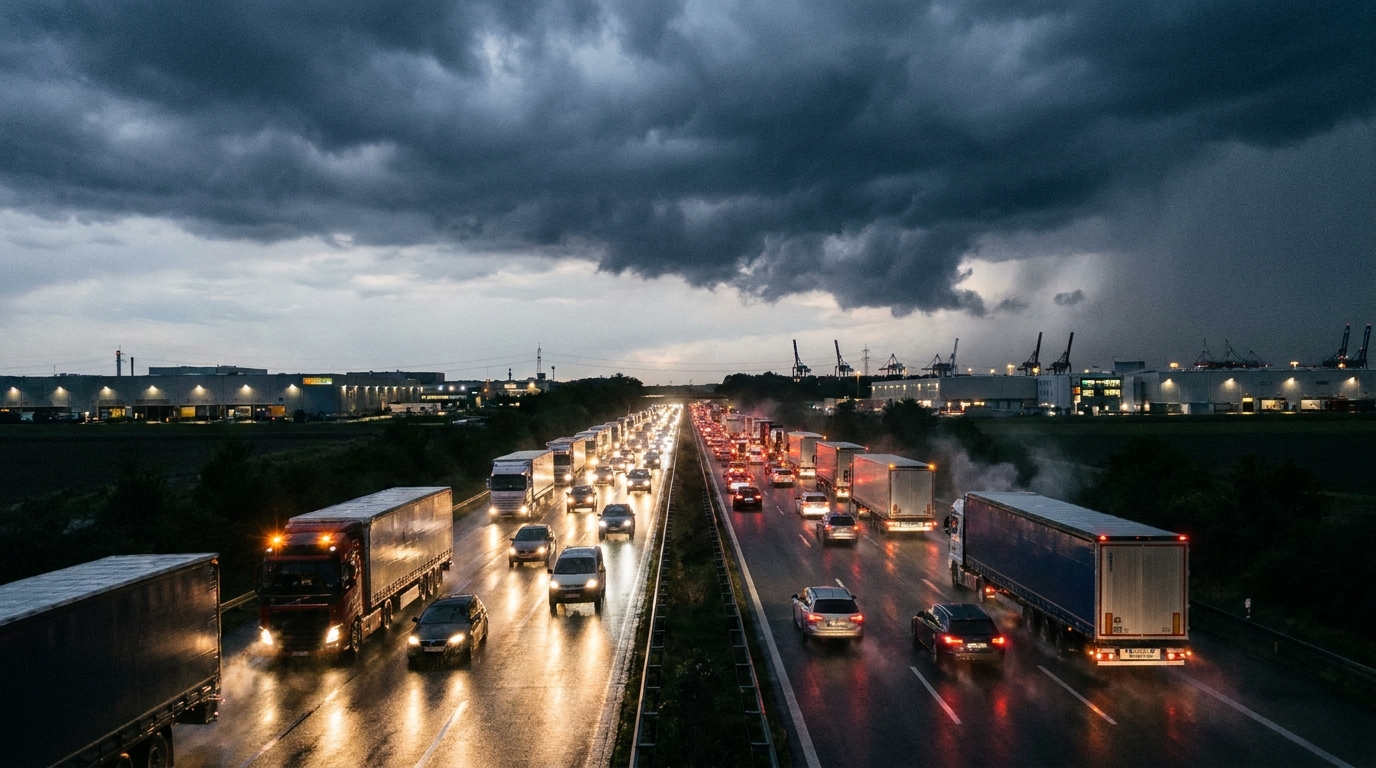
Vokietija susiduria su didžiausia bankrotų banga per daugiau nei dešimtmetį. Pagal „Global Insolvencies Outlook 2028" ataskaitą, kurią paskelbė Allianz Trade — viena didžiausių pasaulyje prekybos kreditų draudikių — įmonių bankrotų skaičius didžiausioje Europos ekonomikoje šiemet viršys 25 900 atvejų ribą. Tai rekordas, kokio nebuvo 13 metų, ir pavojaus signalas visoms įmonėms, bendradarbiaujančioms su partneriais Vokietijoje — ypač vežėjams, ekspeditoriams ir logistikos operatoriams visame žemyne.
Rekordinė bankrotų banga — skaičiai, kalbantys patys už save
Allianz Trade prognozuoja, kad bankrotų skaičius Vokietijoje padidės 8 procentais per metus, o tai gerokai viršija pavasario skaičiavimus, kuriuose buvo numatytas vos 2 procentų augimas. Reiškinio mastas tampa dar reikšmingesnis pažvelgus į duomenis platesnėje laiko perspektyvoje. 2021 metais užregistruota vos apie 14 000 bankrotų — tai buvo dirbtinio rinkos palaikymo vyriausybės pagalbos programomis pandemijos metu rezultatas. Nuo tada tendencija negailestinga:
- 2023 metai: 17 814 bankrotų
- 2024 metai: 21 812 bankrotų
- 2025 metai: 24 064 bankrotai (prognozė)
- 2026 metai: 25 900 bankrotų (prognozė — 13 metų rekordas)
Tai reiškia beveik 85 procentų augimą, palyginti su 2021 metais, ir maždaug 30 procentų didesnį rodiklį už iki pandemijos buvusio laikotarpio (2016–2019) vidurkį. Ypač neramina tai, kad Allianz Trade ekspertai neprognozuoja ryškaus pagerėjimo 2027 metais — bankrotų skaičius turėtų išlikti tame pačiame rekordiniame lygyje.
Milo Bogaerts, Allianz Trade generalinis direktorius DACH regione, nurodo kelis kartu veikiančius veiksnius, kurie sudaro destruktyvų aplinkybių derinį: silpna ekonominė konjunktūra, augantis geopolitinis neapibrėžtumas, ypač didelės energijos sąnaudos ir nuolatinis kvalifikuotos darbo jėgos trūkumas. Nė viena iš šių problemų nėra laikina — visos jos yra struktūrinės, todėl joms išspręsti reikia metų, o ne mėnesių.
Transportas ir logistika — vienas didžiausios rizikos sektorių
Iš visų ekonomikos sektorių transporto, ekspedijavimo ir logistikos sektorius (TSL) yra vienas iš tų, kurie krizę jaučia ypač skaudžiai. Remiantis Allianz Trade sektorinėmis analizėmis, pirmąjį 2026 metų pusmetį bankrotų skaičius Vokietijos transporto ir sandėliavimo sektoriuje padidėjo 8 procentais per metus — tuo tarpu visoje ekonomikoje šis rodiklis siekė 5 procentus. Tai reiškia, kad transporto sektoriaus įmonės bankrutuoja greičiau nei vidutinė rinkos įmonė.
Tai patvirtina ir Eurostat duomenys. Antrąjį 2026 metų ketvirtį pranešimų apie bankrotą skaičius transporto sektoriuje visoje Europos Sąjungoje padidėjo 11,4 procento, palyginti su ankstesniu ketvirčiu. Tai vienas didžiausių ketvirtinių rodiklių tarp visų ES statistikos tarnybos stebimų sektorių.
Be transporto ir logistikos, didžiausios rizikos grupei priklauso:
- statyba
- automobilių pramonė
- mašinų gamybos pramonė
- maitinimo ir viešbučių verslas
Bendras šių sektorių vardiklis yra didelis energijos poreikis, priklausomybė nuo tiekimo grandinių ir jautrumas paklausos svyravimams. Transporto atveju prisideda dar vienas veiksnys: sektorius dirba su maržomis, kurios geriausiais metais vos viršija kelis procentus, todėl bet koks papildomas sąnaudų šokas net finansiškai sveiką įmonę gali privesti prie likvidumo praradimo.
Energijos sąnaudos — tiesioginis smūgis vežėjų maržoms
Viena pagrindinių staigaus bankrotų skaičiaus augimo priežasčių yra energijos sąnaudos, kurios 2026 metais pasiekė maždaug 60 procentų aukštesnį lygį nei metų pradžioje — rodo Allianz Research modeliai. Kelių transporto sektoriui, kuriame degalai sudaro nuo 25 iki 35 procentų visų veiklos sąnaudų, toks drastiškas šuolis turi tiesioginį ir neatidėliotiną poveikį finansiniams rezultatams.
Analitikų vertinimu, energijos sąnaudų augimas gali sumažinti grynąsias maržas net 10 procentinių punktų. Rinkoje, kurioje kelių transporto grynosios maržos retai viršija 3–5 procentus, tai faktiškai reiškia, kad nemaža transporto parko dalis generuoja veiklos nuostolius.
Prie to prisideda finansavimo sąnaudos. Pastarųjų metų palūkanų normų didinimas lėmė didesnes transporto priemonių ir puspriekabių lizingo įmokas bei didesnes apyvartinių kreditų sąnaudas. Mažos ir vidutinės transporto įmonės, kurios pastaraisiais metais agresyviai investavo į transporto parko atnaujinimą, šiandien susiduria su dviguba našta: augančiomis veiklos sąnaudomis ir didėjančiais finansiniais įsipareigojimais. Likvidumo rezervas, kuris dar prieš dvejus metus buvo saugumo pagalvė, daugeliu atvejų visiškai išnyko.
Domino efektas — kai žlunga didieji, moka mažieji
Ypač pavojingas reiškinys, į kurį atkreipia dėmesį sektoriaus ekspertai, yra didėjanti didelių įmonių, kurių apyvarta viršija 50 milijonų eurų, bankrotų problema. Ankstesnių krizių bangų metu daugiausia bankrutuodavo labai mažos ir mažos įmonės, o tai buvo skaudu, tačiau nedestabilizavo ištisų tiekimo grandinių. Šiandien padėtis kitokia.
Tai iliustruoja plačiai nuskambėjęs Belgijos logistikos bendrovės Ziegler — ilgą istoriją ir reikšmingą padėtį rinkoje turėjusios įmonės — bankrotas. Dėl jos bankroto įstrigo dešimčių mažesnių subrangovų neapmokėtos skolos: vežėjų, ekspedijavimo įmonių ir sandėlių. Daugelis jų yra Lenkijos, Rumunijos ar Bulgarijos įmonės, kurios vykdė Ziegler pervežimus kaip subrangovai ir staiga susidūrė su faktu, kad už atliktą darbą atlygio negaus.
Būtent šis mechanizmas — vadinamasis domino efektas — daro stambaus rinkos dalyvio bankrotą gerokai destruktyvesnį už mažų įmonių bankrotų virtinę. Viena įmonė nusitempia paskui save visą bendradarbiaujančių įmonių tinklą, kurio dalis pati gali atsidurti ant nemokumo ribos.
Netolygi krizė — rizikos žemėlapis Europoje
Europos TSL rinkos vaizdas yra mozaikiškas ir geografiškai labai įvairus. Tarpvalstybiniu mastu veikiančios įmonės turi suprasti, kad bendradarbiavimo rizika labai skiriasi priklausomai nuo partnerio buveinės šalies.
Didžiausios rizikos šalys 2026 metais:
- Vokietija — prognozuojama 25 900 bankrotų, 8% augimas per metus; transporto sektorius bankrutuoja greičiau nei likusi ekonomika
- Prancūzija — iš viso daugiau nei 71 000 bankrotų; vienas aukščiausių rodiklių šalies istorijoje
- Rumunija — agentūra Sierra Quadrant 2026 metų rugsėjį užfiksavo 73 procentų metinį kelių transporto bankrotų šuolį; ypač nerimą keliantis rezultatas, atsižvelgiant į didžiulį Rumunijos vežėjų vaidmenį Europos krovinių rinkoje
- Belgija — bendras bankrotų skaičius stabilus, tačiau TSL sektorius išgyvena nuosmukį: per 9 mėnesius bankrutavo 297 vežėjai, daugiausia labai mažos įmonės
Šalys, kuriose padėtis santykinai stabilesnė arba gerėja:
- Lenkija — 2026 metais bankrotų skaičius sumažėjo 5%; šalis išlieka viena saugesnių TSL bendradarbiavimo rinkų
- Ispanija — 2% sumažėjimas; nedidelis pagerėjimas, palyginti su rekordiniais 2024 metais
- Vengrija — įspūdingas 21% bankrotų sumažėjimas; aktyvios vyriausybės ekonominės politikos rezultatas
Toks Europos rinkų išsiskyrimas turi praktinių pasekmių rizikos vadovams. Lenkijos logistikos įmonė, bendradarbiaujanti su partneriu iš Vokietijos, Prancūzijos ar Rumunijos, šiandien patiria gerokai didesnę mokėjimų riziką nei dar prieš dvejus metus. Savo ruožtu Vakarų įmonė, ieškanti vežėjų Lenkijoje ar Ispanijoje, gali tikėtis santykinai stabilesnių partnerių.
Struktūrinės krizės priežastys — kodėl šį kartą yra kitaip
Ankstesnės bankrotų bangos Europoje dažnai buvo ciklinio pobūdžio arba vienkartinių sukrėtimų — 2008–2009 metų finansų krizės ar pandeminių karantinų — pasekmė. Dabartinė banga skiriasi keliais esminiais aspektais.
Pirma, susiduriame su verslo modelių erozija. Energijos, darbo ir finansavimo sąnaudų augimas nėra laikinas šokas — tai nauja veiklos realybė, prie kurios daugelis įmonių nespėjo arba nesugebėjo prisitaikyti. Kelių transporte mažomis maržomis ir didelėmis apimtimis paremtas modelis, dominavęs pastarąjį dešimtmetį, nustoja būti pelningas.
Antra, įvyko rezervų išsekimas. Dalis įmonių, kurios išgyveno pandemiją dėl pagalbos priemonių, į 2022–2024 metus įžengė su susilpnėjusiais balansais ir sumažėjusiais grynųjų pinigų rezervais. Atėjus kitam sąnaudų augimo ciklui, jos nebeturėjo saugumo pagalvės.
Trečia, dėl struktūrinio vairuotojų ir logistikos darbuotojų trūkumo kyla didėjantis spaudimas darbo užmokesčiui, kuris papildomai didina veiklos sąnaudas. Apskaičiuota, kad Vokietijoje šiandien trūksta nuo 60 iki 80 tūkstančių sunkvežimių vairuotojų. Įmonės, norinčios išlaikyti veiklos pajėgumą, turi mokėti gerokai daugiau — maržų sąskaita.
Galiausiai geopolitinis neapibrėžtumas — ginkluoti konfliktai Europos kaimynystėje, prekybos įtampa ir muitų taisyklių kaita — apsunkina logistikos paslaugų planavimą ir kainų nustatymą. Klientai išsidera vis ilgesnes sutartis su fiksuotomis kainomis, o vežėjų sąnaudos svyruoja kas savaitę.
Kada galime tikėtis pagerėjimo?
Allianz Trade ekspertai trumpuoju laikotarpiu nėra optimistai. 2027 metais bankrotų skaičius turėtų stabilizuotis rekordiniame lygyje — be ryškaus pagerėjimo. Pirmieji nedideli pasaulinio pagerėjimo ženklai prognozuojami tik 2028 metais, o tai reiškia mažiausiai dvejus veiklos padidintos rizikos sąlygomis metus.
Europos TSL sektoriui tai reiškia būtinybę įgyvendinti ilgalaikes ir griežtas finansinės rizikos valdymo strategijas. Įmonės, kurios tikisi greito atsigavimo ir grįžimo prie iki 2022 metų buvusių sąlygų, gali nusivilti.
Praktinės pasekmės TSL sektoriaus rizikos vadovams
Atsižvelgdama į pirmiau pateiktus duomenis, kiekviena transporto ar logistikos įmonė, bendradarbiaujanti su partneriais Vokietijoje, Prancūzijoje, Rumunijoje ar Belgijoje, turėtų apsvarstyti galimybę įdiegti arba sugriežtinti šias procedūras:
- Reguliarus kontrahentų finansinės būklės tikrinimas — bent kartą per ketvirtį, atsižvelgiant į teismų registrų, bankrotų duomenų bazių ir verslo informacijos agentūrų ataskaitų duomenis
- Įspėjamųjų signalų stebėjimas — vėluojantys mokėjimai, vadovybės pokyčiai, dažnas aptarnaujančio banko keitimas, veiklos aktyvumo mažėjimas ir neformali sektoriaus aplinkoje pasirodanti informacija
- Prekybos kreditų draudimas — didėjant skolų neatgavimo rizikai, kredito draudimo polisai tampa ne tiek pasirinkimu, kiek būtinybe įmonėms, turinčioms reikšmingą poziciją užsienio partnerių atžvilgiu
- Klientų ir tiekėjų portfelio diversifikavimas — priklausomybė nuo vieno stambaus kontrahento krizės sąlygomis yra ypač pavojinga; Ziegler efektas parodė, kaip vienas bankrotas gali sukrėsti dešimtis įmonių
- Mokėjimo terminų trumpinimas arba faktoringo taikymas — padidintos rizikos aplinkoje sutikti su 60 ar 90 dienų mokėjimo terminais be jokio užtikrinimo yra labai rizikinga; faktoringas arba forfaitingas gali perkelti riziką specializuotai finansų įstaigai
- Geografinė rizikos pozicijų analizė — ES šalių padėties skirtumai šiandien tokie dideli, kad verta atlikti partnerių portfelio auditą pagal jų buveinės šalį ir jai priskirtą sisteminės rizikos lygį
Apibendrinimas: ne metas rutinai, metas budrumui
Allianz Trade, Eurostat ir nacionalinių verslo informacijos agentūrų surinkti duomenys piešia nuoseklų ir nerimą keliantį vaizdą: Europos transporto ir logistikos sektorius žengia į vieną sunkiausių laikotarpių nuo pasaulinės finansų krizės. Vokietijoje — Europos ekonomikos variklyje — bus fiksuojamas rekordinis bankrotų skaičius dar mažiausiai dvejus metus. Prancūzija, Rumunija ir Belgija prisijungia prie didelės rizikos rinkų. Domino efektas gresia įtraukti į bankrotų spiralę įmones, kurios pačios galėtų išgyventi — jei ne bankrutuojančių partnerių neapmokėtos skolos.
Lenkijos TSL sektorius, nors pats fiksuoja bankrotų mažėjimą, nėra izoliuotas nuo šių procesų. Lenkijos vežėjai ir ekspeditoriai yra glaudžiai integruoti į Europos rinką — kaip Vakarų logistikos įmonių subrangovai, kaip užsienio klientų kreditoriai ir kaip konkurentai, kovojantys dėl užsakymų su krizių apimtų šalių įmonėmis. Rinkos dinamikos supratimas ir veiksmingų partnerių tikrinimo procedūrų įdiegimas šiandien yra ne prabanga, o veiklos saugumo sąlyga.
Perfrazuojant žinomą sektoriaus posakį: transporte visuomet svarbu, kad krovinys atvyktų laiku. Šiandien ne mažiau svarbu, kad už tą pervežimą būtų sumokėta.




