

Ķīnas beznodokļu importa beigas: ES ievieš 3 eiro maksu par sūtījumu no 2026. gada 1. jūlija
No 2026. gada 1. jūlija katrai no trešām valstīm ES importētajai pakai, kuras vērtība ir mazāka par 150 eiro, tiks piemērots fiksēts muitas nodoklis 3 eiro apmērā. Eiropas Komisija ir publicējusi detalizētus īstenošanas noteikumus, kas regulē šo mehānismu, tādējādi izbeidzot daudzu gadu atbrīvojumu no muitas nodokļa, kas veicināja masveida krāpšanu, uzrādot pazeminātu preču vērtību. Loģistikas operatoriem un kurjerpasta uzņēmumiem ir ierobežots laiks, lai integrētu jaunās prasības muitas sistēmās un izvairītos no kavējumiem un finansiālām sankcijām.
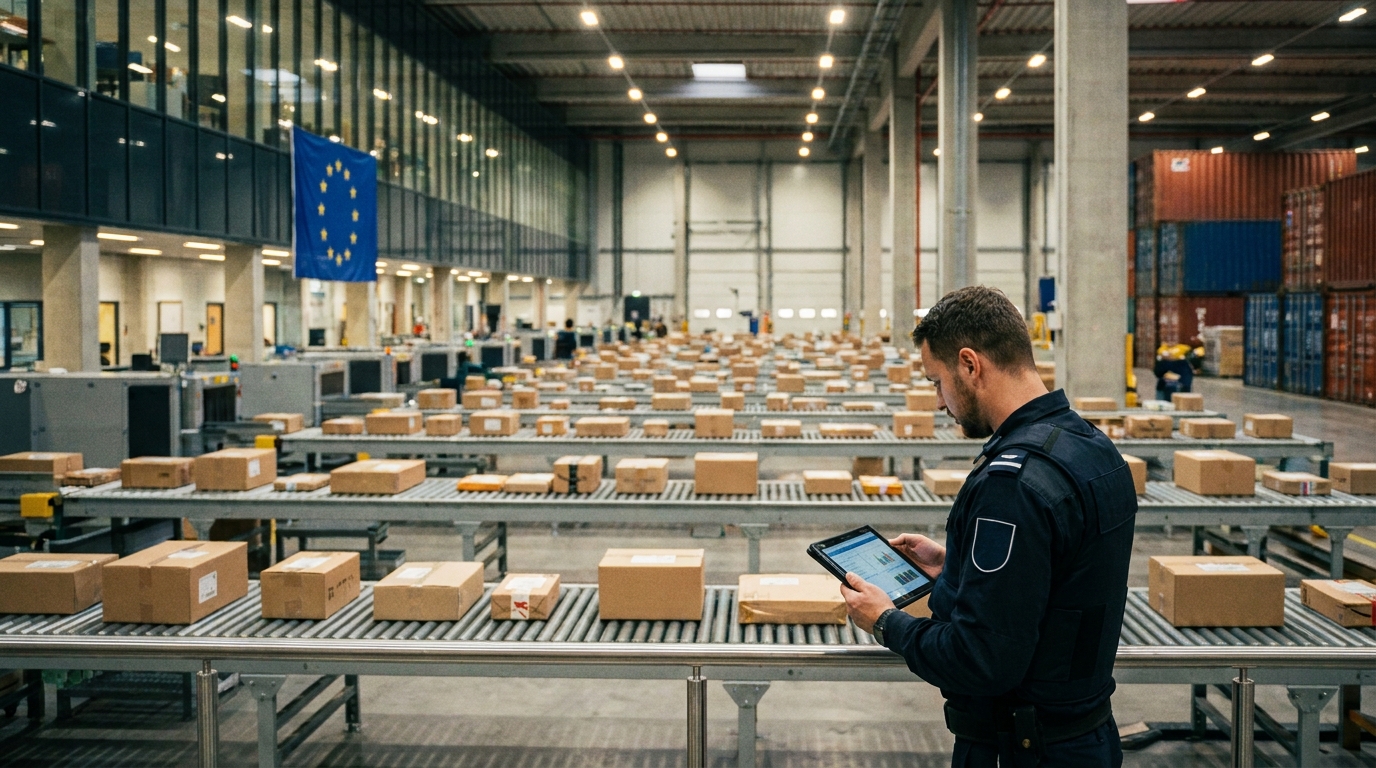
No 2026. gada 1. jūlija katrai Eiropas Savienībā no trešajām valstīm importētai pakai, kuras vērtība ir mazāka par 150 eiro, tiks piemērots fiksēts muitas nodoklis 3 eiro apmērā. Eiropas Komisija publicēja detalizētus īstenošanas noteikumus, kas reglamentē šo mehānismu — Īstenošanas regulu (ES) 2026/1200 (2026. gada 5. jūnijs), ar kuru tika formalizēta viena no būtiskākajām izmaiņām ES muitas tiesību aktos pēdējās desmitgades laikā. Transporta uzņēmumiem, loģistikas operatoriem un tirdzniecības platformām tas nozīmē steidzamu procesu un IT sistēmu pielāgošanu.
Ilgtermiņa muitas atbrīvojumi kļūst par pagātni
Gadiem ilgi mazu preču imports no valstīm ārpus ES bija pilnībā atbrīvots no muitas nodokļiem, ja sūtījuma vērtība nepārsniedza 150 eiro. Šis mehānisms sākotnēji bija paredzēts, lai vienkāršotu muitas darbu un samazinātu birokrātisko slogu, kas saistīts ar mazu patērētāju sūtījumu apstrādi. Laikā, kad pārrobežu e-komercija bija nišas parādība, risinājums darbojās nevainojami un bez lielām pretrunām.
Tomēr straujā e-komercijas izaugsme, īpaši no tādām Āzijas platformām kā Shein, Temu un AliExpress, padarīja veco sistēmu neaizsargātu pret masveida ļaunprātīgu izmantošanu. Aptuveni 2024. gadā 4,6 miljardi mazvērtīgu paku, no kuriem gandrīz 91 % izcelsmes bija Ķīnā. Šīs parādības mērogs nozīmēja, ka katru gadu nedeklarētas preces miljardu eiro vērtībā šķērsoja 150 eiro slieksni, apejot gan muitas nodokļus, gan bieži vien arī PVN.
Visbiežāk izmantotie likuma apiešanas mehānismi bija šādi: apzināta muitas vērtības pazemināšana pārvadājuma dokumentos deklarētās preces un mākslīga pasūtījumu sadalīšana mazākās pakās, lai katra atsevišķi atbilstu atbrīvojumam paredzētajām robežvērtībām. Šāda prakse kropļoja konkurenci Eiropas mazumtirdzniecības tirgū, nostādot vietējos uzņēmējus neizdevīgā stāvoklī salīdzinājumā ar importētājiem, kuri neievēroja piemērojamos noteikumus.
Regula 2026/1200 — kas tieši mainās?
Komisijas Īstenošanas regula (ES) 2026/1200 oficiāli stājās spēkā 2026. gada 9. jūnijā, bet tās praktiskā piemērošana sāksies ar jauno ceturksni, t.i., no 2026. gada 1. jūlija. Šie noteikumi veido tehnisku un procesuālu virsbūvi iepriekšējai Padomes Regulai (ES) 2026/382, ar kuru oficiāli tika atcelti muitas atbrīvojumi mazas vērtības sūtījumiem.
Jaunie noteikumi ievieš vairākas būtiskas darbības izmaiņas, kas ir svarīgas ikvienai struktūrai, kas iesaistīta preču importa apstrādē ES:
- Fiksēta muitas nodokļa likme 3 eiro par vienību — tiek iekasēta par katru sūtījumu, kura vērtība ir mazāka par 150 eiro, neatkarīgi no tā satura vai piegādes valsts. Maksa tiek aprēķināta automātiski un neaizstāj PVN, bet tiek iekasēta papildus tam.
- Grozītie vispārējā galvojuma noteikumi — jaunie noteikumi ļauj izmantot vispārējās garantijas, izlaižot preces brīvā apgrozībā saskaņā ar īpašo procedūru IOSS (Import One-Stop Shop), kas ir ievērojams darbības atvieglojums lieliem loģistikas operatoriem.
- Kompetento muitas iestāžu noteikšana — sūtījumiem, uz kuriem neattiecas IOSS procedūra, muitas deklarācija laišanai brīvā apgrozībā jāiesniedz muitas iestādē, kas atrodas Preču galamērķa dalībvalstsŠīs izmaiņas ir paredzētas, lai novērstu neatbilstības starp muitošanas vietu un PVN iekasēšanas vietu, kas ir radījušas daudzas procesuālas komplikācijas.
- Jaunas datu prasības muitas deklarācijām — Muitas noteikumu grozītajā B pielikumā ir ieviesti papildu lauki un ziņošanas procedūras, kas ļauj automātiski iekasēt jauno 3 eiro maksu. Operatoriem, kuru IT sistēmas nav gatavas apstrādāt šos datus, var rasties ievērojamas problēmas ar muitošanu.
IOSS un PVN — kas paliek nemainīgs?
Ir vērts uzsvērt, ka jaunie muitas noteikumi tie nemaina pašreizējo PVN sistēmu vai tālpārdošanas noteikumiem. IOSS procedūra, kas tika ieviesta 2021. gada jūlijā kā daļa no PVN reformas paketes e-komercijai, turpinās darboties saskaņā ar pašreizējiem noteikumiem. Pārdevēji, kas reģistrēti IOSS, turpinās norēķināties ar PVN par precēm, kas pārdotas tieši saskaņā ar šo procedūru, un jaunais muitas nodoklis 3 eiro apmērā tiks pievienots darījumam kā atsevišķa pozīcija.
Uzņēmumiem, kas nav ES dalībvalstis un neizmanto IOSS, atbildība par muitas nodokļiem un PVN nomaksu gulstas uz pasta vai kurjera operatora, kas darbojas kā muitas brokeris, pleciem. Tas rada papildu administratīvo slogu pārvadātājiem un kravu ekspeditoriem, kuriem jābūt gataviem veikt šo lomu tūkstošiem sūtījumu dienā.
Pārejas periods — kas notiks pēc 2028. gada?
Visas reformas svarīgākais konteksts ir tās pagaidu raksturs3 eiro maksa nav pastāvīgs risinājums — tas ir pārejas risinājums, kas paliks spēkā līdz pilnīgai palaišanai. ES muitas datu centrs, paredzēts 2028. gada vidū. Kad šī sistēma būs ieviesta, pašreizējo fiksēto likmi aizstās standarta muitas nodokļi, kas diferencēti atkarībā no produktu kategorijas un izcelsmes valsts.
ES muitas datu centrs ir būtisks elements plašākā ES muitas tiesību aktu reformā. Jaunā platforma ir paredzēta, lai nodrošinātu pilnīgu muitas datu digitalizāciju un centralizāciju, novēršot informācijas sadrumstalotību starp dalībvalstīm. Loģistikas nozarei tas nozīmē vēl vienu sistēmisku pārmaiņu vilni, kam uzņēmumiem ir jāgatavojas iepriekš.
Ietekme uz loģistikas un ekspedīcijas operatoriem
No Eiropas tirgū darbojošos transporta un loģistikas uzņēmumu viedokļa reforma ievieš vairākas specifiskas darbības problēmas, kas prasa tūlītēju rīcību:
- IT sistēmu integrācija Muitas un WMS sistēmas ir jāatjaunina, lai tās automātiski aprēķinātu 3 eiro maksu, atbalstītu jaunus laukus muitas deklarācijās un pārvaldītu maksājumus klientu vārdā. Kavēšanās ieviešanā varētu izraisīt kontrolpunktu bloķēšanu uz ES robežām.
- Muitas formalitātes — izmaiņas pienākumā iesniegt deklarācijas galamērķa valsts muitas iestādei (piegādēm ārpus IOSS) prasa pārskatīt un atjaunināt esošās loģistikas procedūras, jo īpaši operatoriem, kas apkalpo daudzvalstu izplatīšanas tīklus.
- Garantijas pārvaldība — Uzņēmumiem, kas izmanto IOSS procedūru, būtu jāizvērtē jauno visaptverošo garantiju noteikumu iespējas un ieguvumi, kas var optimizēt naudas plūsmu, apstrādājot lielus sūtījumu apjomus.
- Saziņa ar klientiem — Loģistikas operatoriem, kas apkalpo importētājus, ir skaidri jāpaziņo par izmaksu un procedūru izmaiņām, jo īpaši maziem un vidējiem uzņēmumiem, kuri, iespējams, nav informēti par jaunajām muitas saistībām.
- Sodu un kavējumu risks — Jauno datu prasību neievērošana muitas deklarācijās var izraisīt ne tikai piegādes kavēšanos, bet arī muitas iestāžu noteiktus finansiālus sodus.
Ietekme uz e-komercijas tirgu un konkurenci
Reforma maina spēles noteikumus Eiropas e-komercijas tirgū. Lai gan 3 eiro maksa par vienu sūtījumu var šķist neliela, tās ietekme uz tādu biznesa modeļu rentabilitāti, kuru pamatā ir ļoti lētu produktu masveida imports no Āzijas, varētu būt ievērojama. Peļņas normas par produktiem dažu eiro vērtībā — kas ir raksturīgi tādām platformām kā Temu vai Shein — tiks ievērojami samazinātas, īpaši, ja muitas nodeva tiks apvienota ar administratīvajām izmaksām pārdevējam un pārvadātājam.
Eiropas mazumtirgotāji un ražotāji, kas gadiem ilgi sūdzējušies par negodīgu konkurenci no Āzijas platformām, uzskata reformu par soli pareizajā virzienā. Lai gan muitas nosacījumu vienādošana neatrisinās visas ar cenu dempingu saistītās problēmas, tā ierobežos visacīmredzamākos nodokļu apiešanas mehānismus, kas gadiem ilgi ir devuši importētājiem, kuri nereģistrējas PVN maksātājiem un nenovērtē muitas nodokļus, nepamatotas konkurences priekšrocības.
Tomēr jāatzīmē, ka reforma rada arī risku, ka palielināsies izmaksas Eiropas patērētājiem, iepērkoties ārzemēs, un tās efektivitāte muitas krāpšanas mazināšanā būs atkarīga no tā, cik konsekventi valstu muitas administrācijas īstenos noteikumus, jo īpaši ņemot vērā milzīgo sūtījumu apjomu, kas katru dienu šķērso ES robežas.
Uzņēmējdarbības risku novērtējums – kam pievērst uzmanību?
Risku pārvaldītājiem un lēmumu pieņēmējiem transporta un loģistikas uzņēmumos 2026. gada 1. jūlija muitas reforma rada vairākas paaugstināta riska jomas, kurām jāpievērš uzmanība:
- Operacionālais risks: Ja IT sistēmas netiks pielāgotas jaunajām datu prasībām līdz 2026. gada 1. jūlijam, tas varētu paralizēt muitas dienestus un izraisīt ievērojamus piegāžu kavējumus un ieņēmumu zaudējumus.
- Finansiālais risks: Uzņēmumi, kas darbojas kā muitas brokeri sūtījumiem ārpus IOSS, ir atbildīgi par pareizu muitas nodokļu aprēķināšanu un samaksu – kļūdas var izraisīt finansiālas sankcijas un prasības no klientiem.
- Reputācijas risks: Piegāžu kavēšanās, kas rodas operacionālas nesagatavotības dēļ, var nopietni kaitēt attiecībām ar klientiem, īpaši e-komercijas segmentā, kur piegādes laiks ir galvenais parametrs.
- Regulējošais risks 2028. gada perspektīvā: 3 eiro nodevas pagaidu raksturs nozīmē, ka uzņēmumiem tagad ir jāplāno nākamā kārta, kurā savas sistēmas tiks pielāgotas pilnīgai muitas reformai, kas saistīta ar ES Muitas datu centra palaišanu.
Uzņēmumi, kas pieņem gaidāmās izmaiņas kā katalizatoru visaptverošai muitas procesu modernizācijai, varēs ne tikai izvairīties no riskiem, bet arī veidot ilgtspējīgas darbības priekšrocības salīdzinājumā ar konkurentiem, kuri vilcinās pielāgoties. Loģistikas nozarē, kur peļņas normas ir niecīgas un kļūdu izmaksas ir augstas, proaktīva pieeja normatīvo aktu atbilstības pārvaldībai kļūst par galveno biznesa stratēģijas elementu.




