

1,32 miljardi zł Polijas pārvadātāju parādu: parādu krīze TSL nozarē 2026
Polijas transporta uzņēmumu parādsaistības 2026. gada novembrī sasniedza 1,32 miljardus zlotu, bet parādnieku skaits nozarē pieauga līdz gandrīz 23,7 tūkstošiem uzņēmumu. Krīzes pamatā ir degvielas cenu kāpums, hroniski maksājumu kavējumi un aizsardzības klauzulu trūkums līgumos. Uzņēmumiem, kas izmanto transporta apakšuzņēmēju pakalpojumus, šī situācija rada reālu risku, ka piegādes var pēkšņi pārtrūkt un loģistikas ķēdē var rasties nopietni traucējumi.
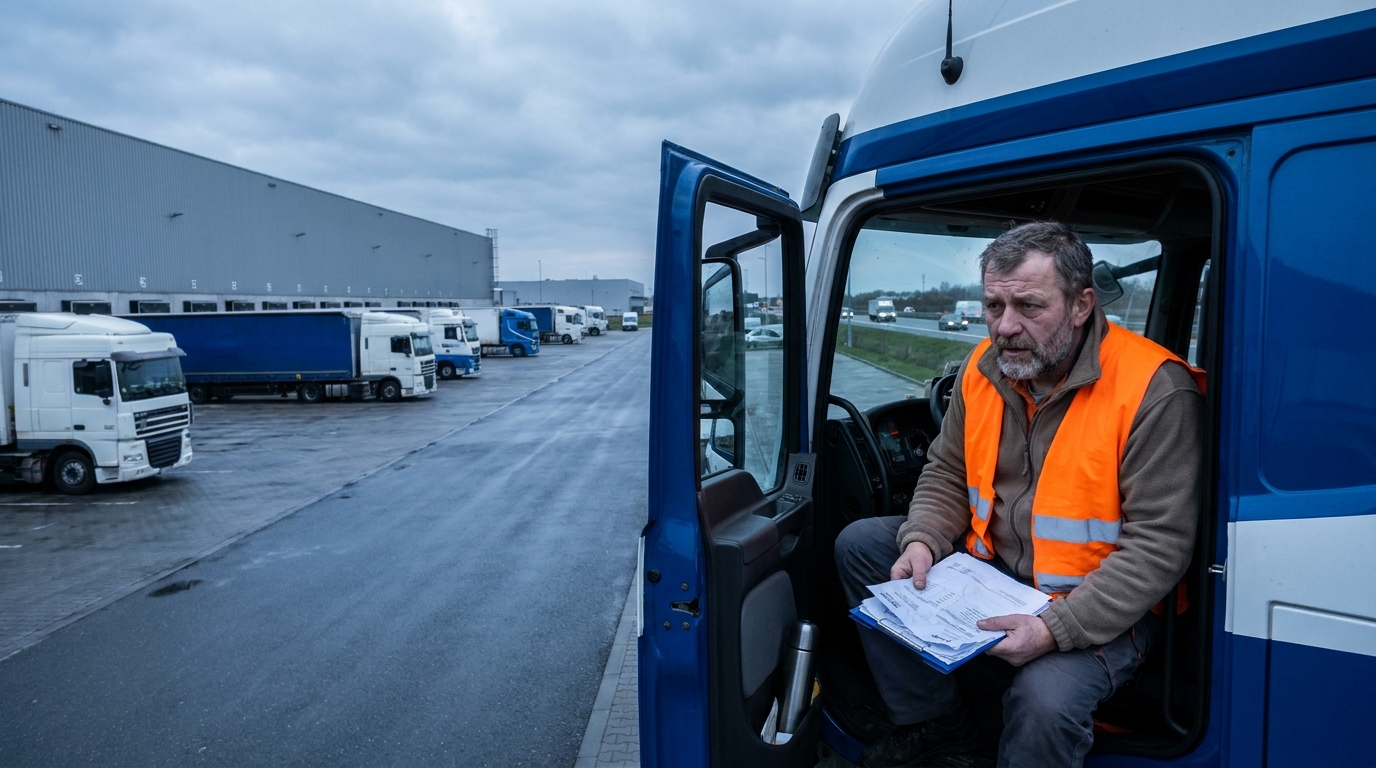
Polijas transporta uzņēmumi ir nonākuši dziļā likviditātes krīzē. Saskaņā ar jaunākajiem Nacionālā parādu reģistra 2026. gada novembra datiem valsts autopārvadātāju kopējās parādsaistības ir sasniegušas 1,32 miljardus zlotu, bet parādnieku reģistrā iekļauto subjektu skaits ir pārsniedzis 23,7 tūkstošus uzņēmumu. Tas nav tikai statistikas rekords — tas ir skaidrs un satraucošs brīdinājuma signāls visai Eiropas piegādes ķēdei, kurā Polijas pārvadātājiem ir būtiska loma.
Krīzes mērogs: vairāk nekā miljards zlotu kavētu maksājumu un tūkstošiem grūtībās nonākušu uzņēmumu
Nacionālā parādu reģistra publicētie dati iezīmē satraucošu Polijas transporta nozares finansiālās situācijas ainu. Kravu autopārvadājumu uzņēmumu saistības ir 1,32 miljardi zł, kas veido pat 80 procentus no TSL sektora kopējām parādsaistībām 1,66 miljardu zł apmērā. Salīdzinājumā ar iepriekšējo gadu parādu vērtība ir pieaugusi par 26 miljoniem zł jeb 2 procentiem. Lai gan pats pieauguma temps var šķist mērens, patiesas bažas rada parādos nonākušo subjektu skaita dinamika — gada laikā to ir kļuvis par 716 vairāk, kas nozīmē pieaugumu par vairāk nekā 3 procentiem, līdz kopējam 23 738 uzņēmumu skaitam.
Paradoksāli, bet vidējā kavēto maksājumu summa uz vienu uzņēmumu ir nedaudz samazinājusies — par 600 zlotiem — līdz 55,7 tūkst. zł. Tomēr tas nav iemesls optimismam. Nozares analītiķi norāda, ka šī parādība drīzāk liecina par arvien mazāku subjektu ievilkšanu parādu spirālē, kuri zaudē likviditāti jau pie relatīvi nelielām summām. Citiem vārdiem: lielo dalībnieku krīze nepadziļinās — tā izplatās uz mazākajiem tirgus dalībniekiem.
Kas ir parādnieki? Parādos nonākuša pārvadātāja profils
Subjektu struktūras analīze nepārprotami norāda, ka vissmagāk krīze skar individuālās saimnieciskās darbības veicējus. KRD reģistrā ir iekļauti 15 194 šādi pārvadātāji — viņi veido gandrīz divas trešdaļas, precīzi 64 procentus, no visiem transporta uzņēmumiem ar kavētiem maksājumiem. Viņu saistību kopējā vērtība ir 750 miljoni zł. Tātad runa ir par milzīgu skaitu mazu, bieži vien ģimenes uzņēmumu, kas gadiem ilgi veidoja Polijas transporta nozares pamatu.
Ainu papildina parādu ģeogrāfija. Negodpilno pirmo vietu sarakstā ieņem Mazovijas vojevodiste, kur kavēti maksājumi ir 4 608 uzņēmumiem, bet kopējā parādu summa sasniedz 260,6 miljonus zł — 20 procentus no visas nozares saistībām. Nākamajās vietās ir Silēzijas vojevodiste ar 190,1 miljonu zł un Lielpolijas vojevodiste ar 180,5 miljoniem zł. Šajos trīs reģionos atrodas valsts lielākie loģistikas mezgli, kas izskaidro gan pārvadātāju, gan viņu finansiālo problēmu koncentrāciju.
Tomēr, aplūkojot vidējo kavēto maksājumu summu uz vienu subjektu, vissmagākā situācija ir Silēzijā: viena uzņēmuma vidējās parādsaistības sasniedz 67,3 tūkst. zł, par vairāk nekā 11 600 zł pārsniedzot valsts vidējo rādītāju. Tai seko Podlasija ar 63,7 tūkst. zł un Lielpolija ar 63,4 tūkst. zł. Atsevišķu gadījumu mērogs var būt dramatiski lielāks: uzņēmums no Novi Tomislas ir reģistrēts ar 7,6 miljonu zł kavētu parādu, bet uzņēmējs no Otvockas apriņķa — ar 7 miljonu zł summu.
Kāpēc transports grimst? Izmaksas aug, ieņēmumi stāv uz vietas
Parādu krīze nav radusies no nekā. Tās saknes meklējamas vairāku nelabvēlīgu faktoru pārklāšanās procesā, kas Polijas pārvadātājus skāra gandrīz vienlaikus, radot klasiskus peļņas maržas slazdus bez izejas mazākajiem tirgus dalībniekiem.
Degvielas izmaksu spirāle un aizsargklauzulu trūkums
Saskaņā ar Starptautiskās autopārvadājumu savienības (IRU) datiem 2026. gada otrajā ceturksnī dīzeļdegvielas cenas Eiropas Savienībā pieauga vidēji par 12 procentiem. Pārvadātājam ar desmit un vairāk seglu vilcēju autoparku tas nozīmē burtiski simtiem tūkstošu zlotu papildu izmaksu gadā. Tikmēr tirgus tarifi auga ievērojami lēnāk: vienreizējie pārvadājumi sadārdzinājās par 11 procentiem, bet ilgtermiņa līgumi tikai par 6 procentiem. Vēl ļaunāk, ievērojama daļa Polijas transporta uzņēmumu apkalpo pasūtītājus, pamatojoties uz daudzgadu līgumiem bez degvielas klauzulām — mehānismiem, kas ļauj automātiski koriģēt tarifus atkarībā no izejvielas cenas. Sekas ir vienkāršas un nežēlīgas: pārvadātāji augošās izmaksas sedz no savām naudas rezervēm, tās sistemātiski iztērējot.
Hroniski maksājumu kavējumi: problēma, kas gadiem smacē nozari
Vienlaikus nozari smacē hroniska norēķinu savlaicīguma problēma. Keralla Research veiktais pētījums pēc Bibby Financial Services pasūtījuma sniedza satriecošus datus: pat 92 procenti transporta uzņēmumu regulāri saņem samaksu par sniegtajiem pakalpojumiem pēc norunātā termiņa. Kavēto debitoru parādu vērtības mediāna tikai viena gada laikā ir pieaugusi no 75,5 tūkst. zł līdz 90 tūkst. zł. Mazam pārvadātājam ar vienu vai diviem transportlīdzekļiem šāda summa var burtiski nozīmēt likviditātes zudumu un nespēju savlaicīgi pildīt savas saistības — maksāt līzinga maksājumus, apdrošināšanas prēmijas vai degvielas rēķinus. Domino efekts šeit ir īpaši skaidri redzams: pasūtītāji kavē maksājumus pārvadātājiem, bet tie savukārt kavē norēķinus ar bankām un līzinga devējiem. Parāds aug, bet uzņēmums — lai gan formāli aktīvs un izpilda pasūtījumus — zaudē finansiālo līdzsvaru.
Augstākas ceļu nodevas un augošas administratīvās izmaksas
Minētajam problēmu kokteilim pievienojas paaugstinātās nodevas e-Toll sistēmā. Uzņēmumiem, kas veic starptautiskos pārvadājumus vai intensīvi izmanto ātrgaitas ceļu un automaģistrāļu tīklu, nodevu pieaugums tieši palielina plaisu starp izmaksām un ieņēmumiem. Kopā ar servisa, rezerves daļu un profesionālo autovadītāju atalgojuma izmaksu inflāciju nozare ir nonākusi klasiskos peļņas maržas slazdos, no kuriem bez ārēja atbalsta vai regulējuma izmaiņām izkļūt ir ārkārtīgi grūti.
Kas aizdeva naudu pārvadātājiem? Kreditoru struktūra
To subjektu struktūras analīze, kuriem pārvadātāji ir parādā, atklāj, kuras ekonomikas nozares uzņemas vislielāko ar Polijas transporta krīzi saistīto risku. Dominējošo pozīciju ieņem finanšu un apdrošināšanas sektors — bankas un līzinga devēji — pret kuriem nozares kopējās parādsaistības sasniedz 884,6 miljonus zł, kas veido 67 procentus no visām saistībām. Otrajā vietā ir degvielas piegādātāji un autoparku karšu operatori ar 241,2 miljoniem zł. Kopā uz abiem sektoriem attiecas 85 procenti Polijas pārvadātāju parādu.
Tomēr ir vērts uzsvērt, ka parādnieka un kreditora attiecības nav vienpusējas. Paši transporta uzņēmumi gaida ievērojamu līdzekļu atgūšanu no darījumu partneriem. Kopējā debitoru parādu summa, ko Polijas pārvadātāji piedzen no saviem parādniekiem, ir 170 miljoni zł un attiecas uz gandrīz 9,3 tūkstošiem subjektu. To vidū dominē tirdzniecības uzņēmumi ar 54,4 miljoniem zł, loģistikas sektora subjekti ar 46,6 miljoniem zł un rūpniecības uzņēmumi ar 24,5 miljoniem zł. Efektīva kaut daļas šo parādu piedziņa varētu būtiski mazināt nozares likviditātes problēmas — tomēr praksē parādu atgūšana ir ilgstošs un dārgs process.
Sarūkošs tirgus: mazāk licenču, mazāk kravas automobiļu, vairāk riska
Likviditātes krīzes tiešas sekas ir acīmredzama Polijas transporta nozares potenciāla sarukšana. Galvenās autotransporta inspekcijas dati liecina, ka aktīvo starptautisko pārvadājumu licenču skaits salīdzinājumā ar 2025. gada beigām ir samazinājies par 644 — līdz 43 280. Tādējādi no Eiropas maršrutiem ir pazuduši vairāk nekā 640 subjekti, kuri iepriekš aktīvi izpildīja pārrobežu pasūtījumus.
Tikpat satraucoši ir dati par investīciju noskaņojumu. Pat 48 procenti aptaujāto pārvadātāju paziņoja par pilnīgu investīciju un attīstības plānu apturēšanu. Tā vietā, lai nomainītu autoparku pret jaunākiem un ekonomiskākiem transportlīdzekļiem, uzņēmumi koncentrējas tikai uz izdzīvošanu un darbības izmaksu samazināšanu. Dažu gadu perspektīvā tas nozīmē nenovēršamu autoparka novecošanu, servisa izmaksu pieaugumu un arvien lielākas grūtības pielāgoties arvien stingrākajām Eiropas izmešu normām — kas savukārt draud ar kārtējo izstumšanas no tirgus vilni.
Ko tas nozīmē jūsu uzņēmumam? Uzņēmējdarbības riska novērtējums
Riska vadītājiem, loģistikas direktoriem un uzņēmumu īpašniekiem, kuri izmanto transporta apakšuzņēmēju pakalpojumus, aprakstītajai situācijai ir tiešas praktiskas sekas, kuras nedrīkst novērtēt par zemu.
Pēkšņas piegāžu nepārtrauktības pārtraukšanas risks
Pārvadātājs, kas darbojas uz maksātspējas robežas, jebkurā brīdī var nonākt situācijā, kad līzinga devējs atņem transportlīdzekļus, banka bloķē kontu vai tiesu izpildītājs apķīlā autoparku. Pasūtītājam tas nozīmē pēkšņu pasūtījumu izpildes pārtraukšanu bez jebkāda iepriekšēja brīdinājuma — īpaši bīstamu nozarēs, kurās būtiska ir termiņu ievērošana, piemēram, autobūvē, FMCG vai strauji augošajā e-komercijā.
Kaskādes efekts piegādes ķēdē
Nozares eksperti brīdina par reālu kaskādes efekta iespējamību. Mazo pārvadātāju, kas darbojas ar vienu vai dažiem transportlīdzekļiem, bankroti vai nopietnas finansiālas problēmas var izraisīt traucējumu lavīnu daudzās nozarēs vienlaikus. Uzņēmumi, kas pēkšņi zaudē apakšuzņēmēju, ir spiesti steidzami meklēt alternatīvus risinājumus — bieži maksājot ievērojami augstākus vienreizējo pārvadājumu tarifus vai samierinoties ar piegāžu kavējumiem, kas rada zaudējumus nākamajiem ķēdes dalībniekiem.
Debitoru parādu risks darījumu partnera maksātnespējas gadījumā
Ja sadarbojaties ar transporta uzņēmumu, kas iekļauts parādnieku reģistros, ir vērts sev uzdot būtisku jautājumu: vai spēsiet atgūt savus debitoru parādus tā maksātnespējas gadījumā? Finanšu kreditoriem un līzinga devējiem maksātnespējas procesos ir priekšroka prasījumu apmierināšanā. Tirdzniecības partneriem naudas atgūšana var būt ilgstošs vai pilnībā nesekmīgs process.
Kā mazināt risku? Praktiski ieteikumi
- Pārbaudiet partnerus pirms līguma parakstīšanas — pārbaudiet potenciālo apakšuzņēmēju statusu KRD, KRS un GITD licenču datubāzēs. Uzņēmuma atrašanās parādnieku reģistrā ir nopietns brīdinājuma signāls, kam nepieciešama padziļināta analīze.
- Sadarbības laikā uzraugiet galveno apakšuzņēmēju finansiālo situāciju — regulāra partneru pārbaude ļauj laikus atklāt pieaugošas problēmas un rīkoties, pirms iestājas krīze.
- Diversificējiet pārvadātāju loku — atkarība no viena vai diviem maziem apakšuzņēmējiem ir tiešs ceļš uz nopietniem darbības traucējumiem. Alternatīvu transporta pakalpojumu sniedzēju esamība šodien ir absolūtais minimums.
- Pārbaudiet transporta licenču derīgumu — derīga GITD izsniegta licence ir obligāts likumīgas darbības nosacījums. Pārliecinieties, ka jūsu partnerim tā ir un ka tās darbība nav apturēta vai licence anulēta.
- Iekļaujiet līgumos aizsargklauzulas — debitoru parādu apdrošināšana, līgumsodi par pakalpojuma nesniegšanu un skaidras problēmu eskalācijas procedūras var būtiski samazināt finansiālu zaudējumu risku.
Perspektīvas: ko nesīs nākotne?
Bez sistēmiskām pārmaiņām nozares analītiķi prognozē divus scenārijus. Pirmais — ticamāks, saglabājoties pašreizējam stāvoklim — ir mazāko subjektu bankrotu vilnis un paātrināta tirgus konsolidācija. Lielās transporta un loģistikas grupas pārņems bankrotējošo uzņēmumu klientus, un tirgus koncentrēsies lielāko dalībnieku rokās, kuriem ir pieejams ārējais finansējums un iespēja vienoties ar darījumu partneriem par izdevīgākiem līgumu nosacījumiem.
Otrais scenārijs paredz regulatīvu iejaukšanos: obligātu degvielas klauzulu ieviešanu transporta līgumos, maksājumu termiņu noteikumu stingrāku regulējumu un efektīvāku tā izpildi, kā arī atbalsta programmas mazajiem pārvadātājiem, kas iegulda zemu emisiju autoparkā. Šādi risinājumi varētu apturēt nozares pakāpenisko pasliktināšanos un radīt apstākļus tās pakāpeniskai finansiālai stabilizācijai.
Kopsavilkums: laiks aktīvi pārvaldīt partneru risku
Polijas autopārvadātāju parādsaistības, kas pārsniedz 1,32 miljardus zł, augošais finansiālās grūtībās nonākušo uzņēmumu skaits un sarūkošais nozares potenciāls, ko mēra pēc aktīvo licenču skaita un iesaldētajām investīcijām, nav abstrakta statistika. Tas ir reāls apdraudējums piegāžu nepārtrauktībai, loģistikas ķēžu stabilitātei un katra ar transporta nozari sadarbojošā uzņēmuma finansiālajai drošībai. Pieaugošas krīzes apstākļos aktīva partneru pārbaude un proaktīva riska pārvaldība vairs nav izvēles iespēja — tās kļūst par absolūtu darbības nepieciešamību.




