

ASV apsver iespēju aizliegt dīzeļdegvielas eksportu. Eiropa varētu palikt bez degvielas — ko tas nozīmē transporta nozarei?
Trampa administrācija apsver 90 dienu aizliegumu eksportēt dīzeļdegvielu no Amerikas Savienotajām Valstīm — šāds solis varētu pārtraukt gandrīz pusi transatlantisko dīzeļdegvielas piegāžu Eiropai. Vecais kontinents pēc vairāku desmitu naftas pārstrādes rūpnīcu slēgšanas un Krievijas un Tuvo Austrumu piegāžu zaudēšanas pašlaik ir strukturāli atkarīgs no amerikāņu degvielas. Eiropas transporta uzņēmumiem tas nozīmē strauja cenu kāpuma, fiziska degvielas trūkuma uzpildes stacijās un pārvadātāju maksātspējas zuduma risku. Risku vadītājiem jārīkojas jau tagad.
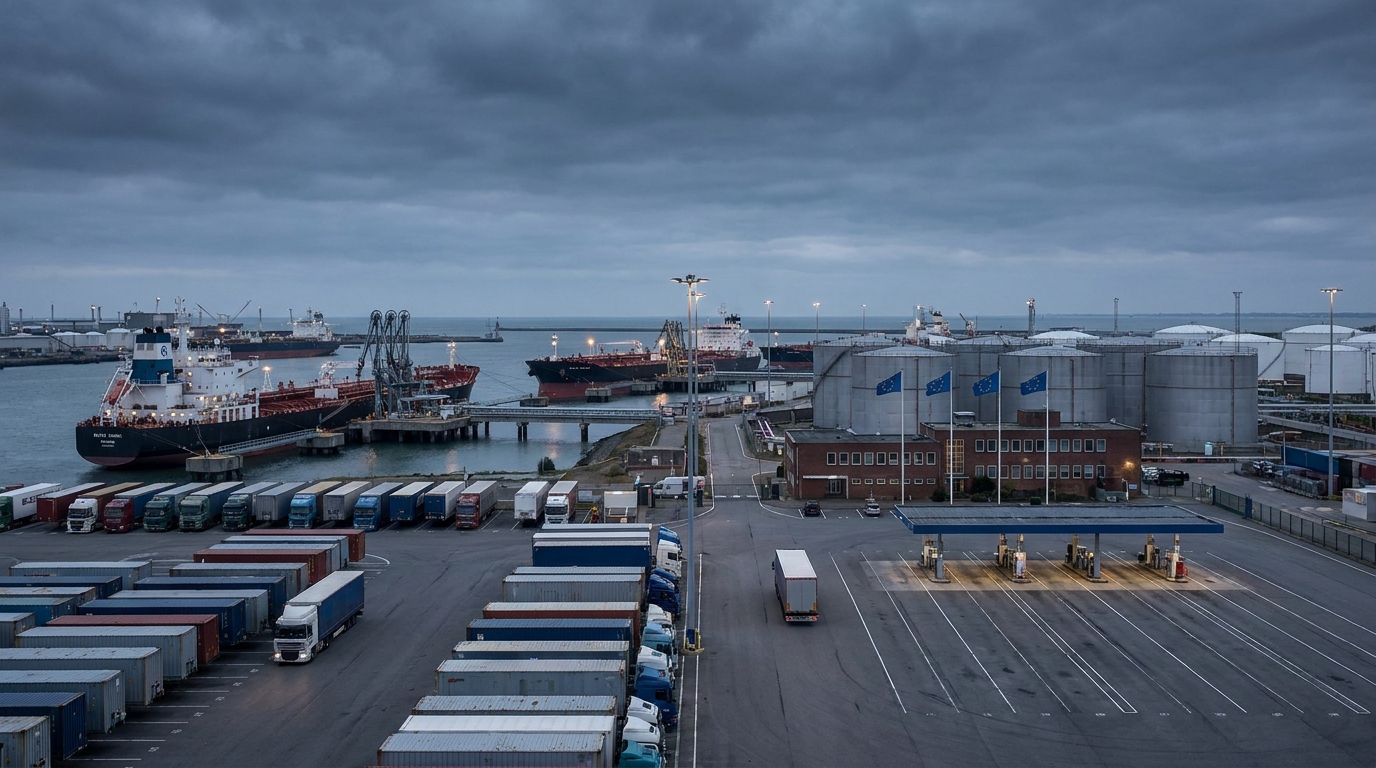
2026. gada trešajā ceturksnī transporta un loģistikas pasaule ir satraukta par vienu lēmumu, kura sekas, ja tas tiks īstenots, varētu apgriezt Eiropas kravu pārvadājumu tirgu kājām gaisā tādā veidā, kāds nav pieredzēts kopš Ukrainas kara izraisītās enerģētikas krīzes. Prezidenta Donalda Trampa administrācija veic padziļinātus pētījumus par iespēju noteikt 90 dienu aizliegumu dīzeļdegvielas eksportam no Amerikas Savienotajām Valstīm. Finanšu ministrs Skots Besents ir publiski apstiprinājis, ka darbs pie šī jautājuma notiek, un lēmums var tikt pieņemts jebkurā laikā. Eiropas kuģniecības uzņēmumiem, loģistikas operatoriem un risku pārvaldītājiem tas nozīmē vienu: viņiem ir jāsagatavojas scenārijam, kurā gandrīz puse no jūras dīzeļdegvielas piegādēm uz Eiropu no ārpus reģiona vienkārši pārstāj plūst.
Kā Eiropa nonāca atkarības no ASV dīzeļdegvielas slazdā?
Lai pilnībā izprastu situācijas nopietnību, jāatgriežas apmēram divpadsmit gadus atpakaļ un jāizseko, kā Vecais kontinents pakāpeniski zaudēja savu jēlnaftas pārstrādes jaudu. Pēdējo pusotru desmit gadu laikā stingri stingrāku emisiju standartu un spiediena ietekmē norodoSpiediena un pieaugošo ekspluatācijas izmaksu dēļ aptuveni 30 pārstrādes rūpnīcas Eiropas Savienībā ir slēgtas vai neatgriezeniski pārtraukta to darbība. Eiropas pārstrādes nozares jumta organizācijas Concawe dati liecina, ka šo slēgšanu rezultātā pārstrādes jauda samazinājās par 250 000–300 000 barelu dienā.
Vienkārša novecojušu vai nerentablu rūpnīcu slēgšana nebūtu katastrofa — ja vien Eiropa saglabātu alternatīvus gatavās degvielas piegādes kanālus. Tikmēr Vecais kontinents tās zaudēja vienu pēc otras. Gadiem ilgi Krievija bija galvenais dīzeļdegvielas piegādātājs — lēta, tuvu un milzīgos apjomos. Pilna mēroga iebrukums Ukrainā 2022. gadā un sekojošais Krievijas naftas produktu embargo pārtrauca šo plūsmu. Saspīlējums Tuvajos Austrumos radīja vēl vienu triecienu. Vēl viens trieciens bija saspīlējums Tuvajos Austrumos. Vēl nesen, 2025. gadā, piegādes no Persijas līča reģiona sedza aptuveni 41% no visa ES dīzeļdegvielas importa. Pieaugošais konflikts starp ASV un Irānu un traucējumi galvenajos jūras koridoros izraisīja eksporta samazināšanos līdz daļai no iepriekšējiem apjomiem.
Šajā ģeopolitiskajā vakuumā Amerikas Savienotās Valstis ir kļuvušas par sava veida Eiropas ventilatoru. 2026. gada augustā ASV veidoja aptuveni pusi no visa Eiropas jūras dīzeļdegvielas importa no ārpus reģiona — gandrīz 520 000 barelu dienā, šķērsojot Atlantijas okeānu. Šis skaitlis pats par sevi runā: viena piegādātāja izslēgšana no vienādojuma rada plaisu, ko nevar ātri vai viegli aizpildīt.
Kāpēc Vašingtona apsver embargo un kas to veicina?
Ir svarīgi saprast, ka potenciālais eksporta aizliegums nav ne politisks žests Eiropas virzienā, ne arī daļa no plašākas diplomātiskās stratēģijas. Tam ir ļoti specifiski, praktiski un steidzami iekšpolitiski iemesli no Amerikas puses.
ASV Enerģētikas informācijas administrācija (EIA) ceļ trauksmi: destilāta krājumi ASV austrumu krastā ir samazinājušies līdz zemākajam līmenim kopš 1990. gada. Tikmēr vietējās naftas pārstrādes rūpnīcas darbojas gandrīz ar maksimālo jaudu — 98 %. Nav bufera, nav rezerves jaudas, ko varētu izmantot pēkšņa pieprasījuma pieauguma gadījumā. Un šāds pieaugums ir ne tikai iespējams, bet gan neizbēgams. Rudens un ziema nozīmē palielinātu pieprasījumu pēc apkures eļļas un degvielas lauksaimniecības nozarē, kas tagad sāk jaunu ražas novākšanas un pēcražas novākšanas ciklu.
Cenu līmenī situācija ASV patērētājiem ir briesmīga. Vidējā benzīna cena par galonu (3,79 litriem) viena mēneša laikā ir pieaugusi par 91 centu, pārsniedzot 6,52 USD, kas ir par vairāk nekā 2,80 USD vairāk nekā gadu iepriekš. Šie skaitļi nav redzēti gadu desmitiem, radot pieaugošu politisko spiedienu uz administrāciju rīkoties izlēmīgi. Eksporta embargo šajā kontekstā ir atbilde uz vietējo aicinājumu pēc "lētas dīzeļdegvielas Amerikai" – tas nav vērsts pret kādu konkrētu tirdzniecības partneri.
Kā eksporta aizliegums ietekmētu dīzeļdegvielas cenas Eiropā?
Eiropas degvielas tirgi jau darbojas ekstremālos apstākļos. Dīzeļdegvielas vidējā cena Eiropas Savienībā 2026. gada septembrī sasniedza aptuveni 2,26 eiro par litru — rekordaugstu līmeni, ko nespēja novērst nekādi pretinflācijas pasākumi, jo lielākā daļa dalībvalstu no tiem jau bija atteikušās, jo tām trūka budžeta iespēju tos uzturēt.
Degvielas tirgus analītiķi ir vienisprātis: pēkšņa ASV piegādes pārtraukšana relatīvi īsā laikā paaugstinātu dīzeļdegvielas cenas Eiropā vēl par 30 %. Piedāvājuma ietekme būtu tūlītēja — tirgus sāktu diskontēt 520 000 barelu dienā deficītu pat pirms faktiska fiziska deficīta rašanās sūkņos. Fjūčeru cenas strauji pieaugtu, pazeminot vairumtirdzniecības un pēc tam mazumtirdzniecības cenas.
Ir vērts uzsvērt, ka alternatīvi piegādes avoti nav gatavi pārņemt vadību. Indija, kas pašlaik ir otra lielākā dīzeļdegvielas piegādātāja Eiropai austrumos, veido tikai aptuveni 60% no importa no šī avota, kas vien ir tikai nieka 200 000 barelu dienā. Matemātika ir nežēlīga: pat ja Indija nekavējoties dubultotu savas piegādes uz Eiropu, kas tik īsā laikā ir loģistiski un fiziski neiespējami, ASV atstātā robs netiktu aizpildīts.
Transporta nozare: eksistenciāls risks, nevis operacionāls
Riska pārvaldītājiem transporta un loģistikas uzņēmumos šis scenārijs jāuztver nevis kā operacionāls drauds, bet gan kā eksistenciāls drauds daļai tirgus. Degviela ir katra pārvadātāja izmaksu aprēķina pamats — atkarībā no segmenta, autoparka struktūras un maršrutu kombinācijas tā veido 25% līdz pat 40% no kopējām darbības izmaksām. Straujš cenu pieaugums par 30% automātiski palielina spiedienu uz peļņas normām, kas autotransporta nozarē jau tā strukturāli ir zemas.
Degvielas krīzes scenārijs rada vairākus pārklājošus riskus, kas jāanalizē kopā:
- Fiziska degvielas trūkuma risks: Krasas piegādes trūkuma un lielo uzņēmumu paniskas krājumu iepirkšanas dēļ mazākiem transporta uzņēmumiem var rasties reālas grūtības uzpildīt savas kravas automašīnas, īpaši reģionos ar sliktākiem savienojumiem ar lieliem degvielas uzpildes mezgliem.
- Cenas un līguma risks: Uzņēmumi, kas ir noslēguši ilgtermiņa līgumus par transporta pakalpojumiem bez degvielas klauzulām vai ar klauzulām, kas nav atbilstošas potenciālās izaugsmes mērogam, nonāks dramatiskā situācijā – sniedzot pakalpojumus zem pašizmaksas.
- Finanšu likviditātes risks: Straujš degvielas izmaksu pieaugums ietekmēs naudas plūsmu, īpaši, ja tas sakrīt ar klientu maksājumu kavējumiem, kas pašreizējos tirgus apstākļos nav abstrakts scenārijs.
- Kaskādes riski piegādes ķēdēs: Pieaugošās transporta izmaksas nozīmē dārgākas preču piegādes, kas savukārt palēnina pieprasījumu, galu galā ietekmējot pārvadājumu apjomus, radot apburto loku.
- Darbuzņēmēja maksātspējas risks: Uzņēmumi, kurus mēs pašlaik uzskatām par finansiāli stabiliem, degvielas krīzes dēļ dažu nedēļu laikā varētu nonākt uz likviditātes zaudēšanas robežas. Kredītriska novērtējumi TSL nozarē ir steidzami jāatjaunina.
Eiropas Savienības atbilde – iespējas un to ierobežojumi
Eiropas Komisija un starptautiskāsrodoStarptautiskā Enerģētikas aģentūra (IEA) apzinās situācijas nopietnību. IEA ir oficiāli brīdinājusi, ka dīzeļdegvielas tirgus piedāvājuma pusē tuvākajā nākotnē joprojām būs strukturāli nepietiekami finansēts. Praksē ES ir pieejami vairāki reaģēšanas ceļi, un neviens no tiem nav vienkāršs vai ātrs.
Piegādes avotu dažādošana
Teorētiski Eiropa varētu paātrināt sadarbību ar alternatīviem piegādātājiem — galvenokārt Indiju un atsevišķām Ziemeļāfrikas valstīm. Praksē tas prasa līgumu pārskatīšanu, ostu un termināļu infrastruktūras pielāgošanu un, pats galvenais, laiku. Ar 90 dienu embargo logu šis laiks kļūst par greznību, kas mums nav pieejama.
Stratēģisko rezervju atbrīvošana
Dalībvalstis un IEA varētu nolemt atbrīvot stratēģiskās rezerves, kas daļēji mazinātu piegādes šoku. Tomēr šis ir pagaidu pasākums — rezerves ir ierobežotas, un to atjaunošana pašreizējos tirgus apstākļos būtu ārkārtīgi dārga.
Administratīvie patēriņa ierobežojumi
Dramatiskākā un vienlaikus postošākā iespēja transporta nozarei ir noteikt administratīvus ierobežojumus dīzeļdegvielas patēriņam. Līdzīgi risinājumi tika apsvērti 2022. gada gāzes krīzes laikā. Dīzeļdegvielas gadījumā tas būtu tiešs trieciens visai loģistikas ķēdei — sākot no lauksaimniecības un būvniecības, mazumtirdzniecības izplatīšanas līdz pat starptautiskajiem pārvadājumiem.rodoTu.
Naftas pārstrādes rūpnīcu investīciju paātrināšana
Diskusijas par Eiropas naftas pārstrādes jaudu atjaunošanu vai paplašināšanu Briselē atsākas ikreiz, kad rodas enerģētikas krīze. Tomēr jaunas naftas pārstrādes rūpnīcas palaišana vai esošās ievērojama paplašināšana ir ieguldījums, kas mērāms miljardos eiro un gados, nevis nedēļās vai mēnešos.
Biznesa riska perspektīva: ko darīt šodien?
Neatkarīgi no tā, vai Trampa administrācija galu galā nolems ieviest eksporta aizliegumu, riska analīze TSL nozares dalībniekiem ir skaidra: Eiropas strukturālā atkarība no ārējām dīzeļdegvielas piegādēm neizzudīs līdz ar embargo atcelšanu. Mēs paliksim paaugstināta degvielas riska zonā vismaz nākamos dažus gadus.
Transporta un loģistikas uzņēmumiem jau tagad ir jāveic konkrētas darbības:
- Degvielas līgumu un klauzulu audits: Pārskatiet visus aktīvos līgumus attiecībā uz indeksācijas un degvielas klauzulām — pārbaudiet, vai tās patiešām aizsargā pret mūsu piedzīvotā cenu pieauguma apmēru.
- Piegādātāju un darbuzņēmēju novērtēšana: Pārskatiet galveno biznesa partneru finansiālo stāvokli. Degvielas krīze var ātri atklāt slēptas likviditātes problēmas starp apakšuzņēmējiem un klientiem.
- Degvielas krājumu nodrošināšana: Ja iespējams, apsveriet iespēju veidot savas degvielas rezerves — dīzeļdegvielas iegāde un uzglabāšana par pašreizējām cenām varētu būt izdevīga gaidāmā cenu pieauguma laikā.
- Nākotnes līgumi un riska ierobežošanas instrumenti: Lieliem uzņēmumiem vajadzētu apsvērt degvielas cenu ierobežošanu, izmantojot nākotnes līgumu tirgus vai iegādājoties opcijas — šie ir pieejami rīki, taču tie joprojām reti tiek izmantoti TSL nozarē Polijā un Centrāleiropas un Austrumeiropas reģionā.
- Ārkārtas scenārijs autoparka pārvaldībā: Izstrādājiet degvielas patēriņa samazināšanas plānu – optimizējot maršrutus, samazinot tukšgaitu un vispirms izņemot no ekspluatācijas vismazāk efektīvus transportlīdzekļus.
Kopsavilkums: Laiks risku pārvaldībai, nevis gaidīšanai
Potenciāls 90 dienu aizliegums dīzeļdegvielas eksportam no Amerikas Savienotajām Valstīm pārbaudītu Eiropas kuģniecības nozares noturību tādā apjomā, kāds nav pieredzēts gadiem ilgi. Eiropa ir nonākusi strukturālā slazdā — tā ir slēgusi savas pārstrādes rūpnīcas, zaudējusi Krievijas piegādes un drošu piekļuvi Tuvo Austrumu tirgiem. Tā rezultātā gandrīz puse no Atlantijas okeāna dīzeļdegvielas piegādēm tagad nāk no viena avota: Amerikas Savienotajām Valstīm. Šai riska koncentrācijai vajadzēja celt trauksmes zvanus daudz agrāk.
Risku pārvaldītājiem vēstījums ir skaidrs: mēs nevaram pārvaldīt risku, ko nemērām. Ir pienācis laiks atjaunināt darījuma partnera riska novērtēšanas modeļus TSL nozarē, pārskatīt budžeta pieņēmumus un slēgt līgumus par riska ierobežošanas risinājumiem. Tirgi negaida politiskus lēmumus — tie reaģē pirms embargo paziņošanas.
EURODEBT.eu platforma nepārtraukti uzraudzīs situāciju un ziņos par visām būtiskajām norisēm, tostarp iespējamiem Vašingtonas lēmumiem, Eiropas Komisijas reakciju un izmaiņām autotransporta nozares subjektu maksātspējas riska novērtējumā Eiropā.




