

ASV uzbrukums Irānai strauji palielina naftas cenas. Eiropas transporta un loģistikas nozare ir pakļauta nopietnam spiedienam.
ASV militārie uzbrukumi Irānai 2026. gada 31. augustā izraisīja strauju naftas cenu kāpumu — Brent naftas cena pārsniedza 90 dolārus par barelu, vienas tirdzniecības sesijas laikā pieaugot par vairāk nekā 3%. Eiropas transporta un loģistikas nozare saskaras ar krasu darbības izmaksu pieaugumu, kravu pārvadājumu tarifu paaugstināšanas vilni un reālu daudzu mazāko pārvadātāju bankrota risku. Situācija draud izraisīt otrās kārtas inflācijas efektu, sarežģījot ECB monetāro politiku un visas eirozonas ekonomiskās perspektīvas.
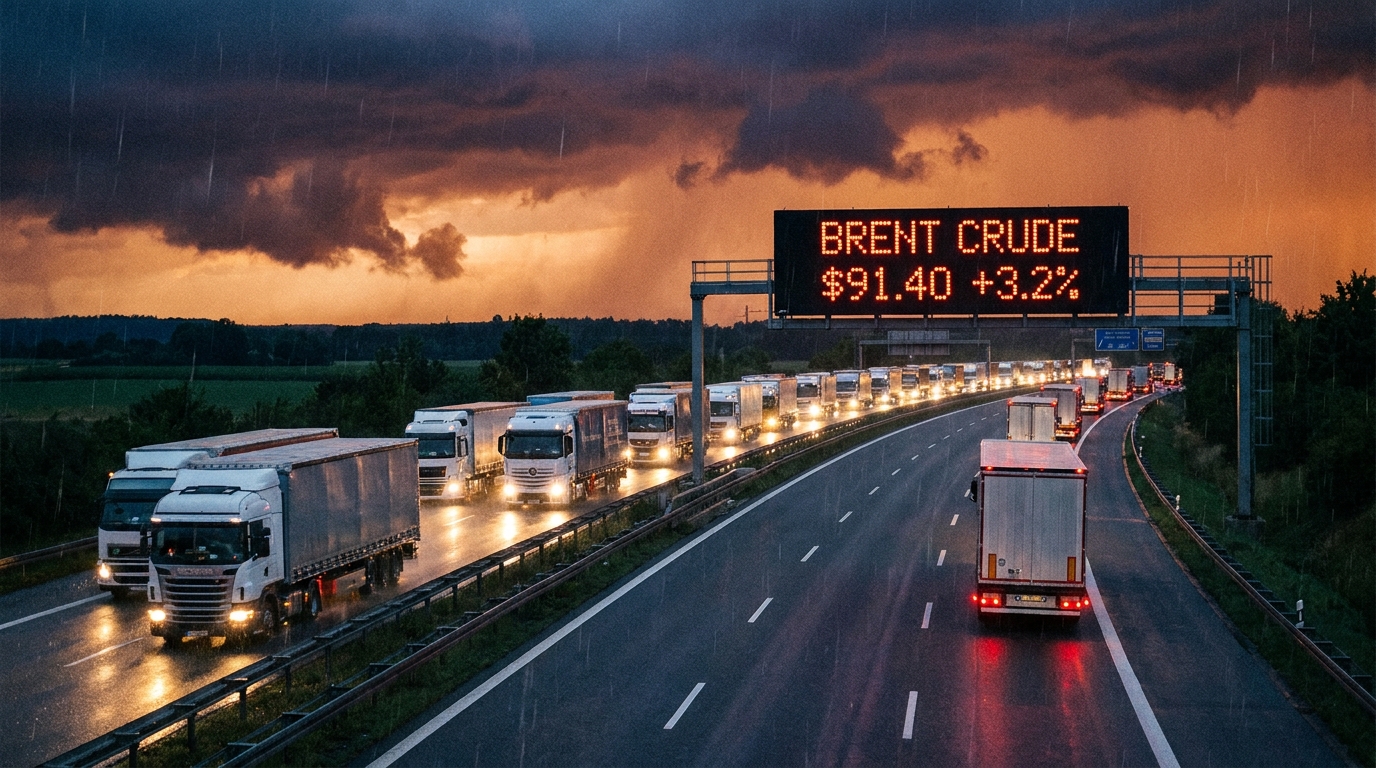
Pirmdien, 2026. gada 31. augustā, Eiropas un pasaules izejvielu tirgi saskārās ar vienu no lielākajiem cenu satricinājumiem pēdējos gados. Tūlītējs iemesls bija ziņojumi par to, ka Amerikas Savienotās Valstis sāk militārus triecienus stratēģiskiem objektiem Irānas teritorijā. Tirgus reakcija bija ātra un brutāla — Brent jēlnafta, kas ir galvenais Eiropas etalons, pārkāpa psiholoģisko barjeru 90 USD par barelu, vienas sesijas laikā reģistrējot vairāk nekā 3% pieaugumu. Transporta un loģistikas nozarei Vecajā kontinentā šis signāls nozīmē vienu: ir pienācis laiks detalizētai riska pakļautības pārskatīšanai un tūlītējiem aizsardzības pasākumiem.
Hormuza šaurums — globālā sastrēguma problēma atkal uzmanības centrā
Lai izprastu tirgus reakcijas mērogu, ir jāiedziļinās ģeogrāfijā un statistikā. Hormuza šaurums, šaurs zemesšaurums, kas savieno Persijas līci ar Indijas okeānu, ir viens no stratēģiski svarīgākajiem ūdeņiem pasaulē. Tiek lēsts, ka caur to tiek transportēti 20 līdz 30 procenti no visām pasaules naftas piegādēm, tostarp eksports no Saūda Arābijas, Apvienotajiem Arābu Emirātiem, Kuveitas, Irākas un pašas Irānas. Jebkura bruņota konflikta gadījumā, kas notiek tiešā šīs ūdenstilpes tuvumā, finanšu tirgi automātiski iedarbina mehānismu, kas ievērojami palielina tā saukto riska prēmiju.
Ziņas, ka triecieni bija vērsti pret infrastruktūru, kas atrodas īpaši tuvu šim stratēģiskajam maršrutam, izraisīja tūlītēju investoru un tirgotāju reakciju — panisku citu aktīvu pārdošanu un masveida naftas iepirkumus, lai pasargātu sevi no piegādes traucējumu riska. Skaidru signālu trūkums par deeskalāciju no jebkuras iesaistītās puses nozīmē, ka analītiķi neizslēdz scenāriju, kurā Brent cenas varētu pieaugt līdz 100 USD par barelu, ja konflikts sāks piesaistīt papildu reģionālos dalībniekus.
Autotransports: nekavējoties un vissāpīgāk
No visām Eiropas ekonomikas nozarēm tieši TSL nozare — transports, ekspedīcija un loģistika — ģeopolitisko šoku izjutīs visātrāk un tiešāk. Tas ir saistīts ar vienkāršu, bet neizbēgamu izmaksu aritmētiku. Degviela, īpaši B7 jeb HVO dīzeļdegviela, ko izmanto vilcēju piekabēs un piegādes transportlīdzekļos, parasti veido 25 līdz 40 procentus no pārvadātāja kopējām darbības izmaksām. Neviena cita nozare — izņemot aviāciju un jūras kuģniecību — nav tik tieši un strukturāli atkarīga no naftas cenas.
Pieaugošo jēlnaftas cenu ietekme uz dīzeļdegvielas vairumtirdzniecības un mazumtirdzniecības cenām nav tūlītēja, taču, ņemot vērā pašreizējos tirgus apstākļus, degvielas uzpildes stacijas un vairumtirgotāji bieži vien iepriekš atjaunina savus cenu sarakstus, paredzot turpmāku pieaugumu. Tas nozīmē, ka dažu darba dienu laikā pēc pirmdienas šoka autovadītāji un autoparku operatori tieši izjutīs ietekmi uz degvielas uzpildes stacijām.
Nozares peļņas normas: jau tā ir saspringtas
Galvenais konteksts situācijas nopietnības novērtēšanai ir fakts, ka Eiropas transporta nozare šajā krīzē nonāk finansiāli ievērojami novājināta. Pēdējos gados ir vērojama vairāku nelabvēlīgu parādību uzkrāšanās:
- Pieaugošās darbaspēka izmaksas — minimālās algas palielināšana Rietumeiropas valstīs un mobilitātes paketes ieviešana piespieda Centrāleiropas un Austrumeiropas pārvadātājus radikāli pārskatīt savus uzņēmējdarbības modeļus un autovadītāju atalgojuma struktūras.
- Augstas procentu likmes — ievērojamu daļu no pēdējā laika Eiropas transporta nozare ir finansējusi ieguldījumus autoparkā (līzings, aizdevumi)rodoņemot vērā rekordaugstās naudas izmaksas, kas ir ievērojami apgrūtinājušas daudzu uzņēmumu bilances.
- Pieaugošās ceļu nodevas — arvien vairāk Eiropas valstu ievieš vai pastiprina savas ceļu nodevu iekasēšanas sistēmas (tostarp Vācija CO₂ emisiju norēķinu jomā), palielinot katra maršruta kilometra ekspluatācijas izmaksas.
- Spiediens no lieliem klientiem — Mazumtirdzniecības ķēdes un ražotāji pastāvīgi cenšas saglabāt vai samazināt kravu pārvadājumu likmes, tādējādi samazinot pārvadātāju darbības peļņas normu līdz vēsturiski zemam līmenim.
Šajā kontekstā jebkurš straujš degvielas cenu pieaugums ir burtisks trieciens daudziem transporta uzņēmumiem, īpaši maziem un vidējiem, kas varētu izrādīties pēdējais piliens. Uzņēmumi, kas nav nodrošinājušies ar atbilstošām degvielas klauzulām savos līgumos (tā sauktais degvielas korekcijas faktors vai bunkura korekcijas faktors) vai ieviesuši riska ierobežošanas instrumentus nākotnes līgumu tirgū, nonāks ārkārtīgi sarežģītā situācijā.
Bankrotu vilnis Centrālajā un Austrumeiropā — reāls drauds
Šajā kontekstā transporta nozare Centrāleiropā un Austrumeiropā, un jo īpaši Polijā, kas ir viens no lielākajiem autotransporta operatoriem visā Eiropas Savienībā, ir īpaši neaizsargāta. Polijas pārvadātāji kopā pārvalda vienu no lielākajiem kravas automašīnu parkiem Eiropā, un lielākā daļa to biznesa modeļu balstās uz darbību ar ļoti mazu peļņas normu, vienlaikus saglabājot līgumus, kas noslēgti pirms degvielas krīzes.
Pamatojoties uz EURODEBT.eu uzraudzīto vienību finanšu struktūras analīzi, var prognozēt, ka visvairāk finanšu likviditātes pēkšņas pasliktināšanās riskam būs pakļautas:
- Mazie transporta uzņēmumi nodarbinot līdz 10–15 autovadītājiem, bez kapitāla rezervēm un iespējas ātri pārskatīt līguma nosacījumus ar darbuzņēmējiem.
- Pārvadātāji, kas darbojas maršrutos ar zemu peļņu no vienības — jo īpaši beramkravu un konteinerkravu pārvadājumu segmentā, kur cenu konkurence ir visspēcīgākā.
- Uzņēmumi ar lielu īstermiņa parādu, kuru finansēšanas modelis ir balstīts uz intensīvu faktoringa vai mainīgas likmes apgrozāmo līdzekļu aizdevumu izmantošanu.
- Uzņēmumi bez spēkā esošām degvielas klauzulām ilgtermiņa līgumos ar pakalpojumu saņēmējiem.
Vēsturiski precedenti, tostarp bankrotu vilnis pēc degvielas cenu kāpuma 2022. un 2008. gadā, skaidri norāda, ka šādi cenu šoki 3–6 mēnešu laikā pēc to rašanās izraisa pārstrukturēšanas pieteikumu un bankrota paziņojumu skaita pieaugumu.
Kravu pārvadājumu tarifu ievērojams pieaugums — neizbēgams, ne reāls scenārijs
Šajā gadījumā tirgus loģika ir nepielūdzama: transporta uzņēmumiem, kas pārdzīvos cenu šoku, būs tikai viens aizsardzības instruments: kravu pārvadājumu tarifu paaugstināšana. Tāpēc kravu pārvadājumu cenu pieaugums Eiropā jāuztver nevis kā iespējams scenārijs, bet gan kā noteiktas pašreizējo notikumu sekas. Vienīgais jautājums ir par šo pieaugumu apmēru un tempu.
Tiešo ietekmi pirmkārt un galvenokārt izjutīs tie, kas pasūta transporta pakalpojumus: dažādu preču ražotāji, mazumtirdzniecības ķēdes un loģistikas operatori. Pēdējie, darbojoties kā starpnieki, savukārt būs spiesti pārnest augstākās izmaksas uz saviem gala klientiem. Netieši, bet neizbēgami, kravu pārvadājumu tarifu pieaugums ietekmēs gala patērētājiem pieejamo produktu cenas — gan Polijas tirgū, gan visā Eiropas Savienībā.
Otrās kārtas efekts: Inflācija atgriežas spēlē
Ekonomisti lieto terminu "otrās kārtas efekts", lai aprakstītu mehānismu, ar kuru sākotnējais inflācijas impulss — šajā gadījumā pieaugošās naftas cenas — pakāpeniski izplatās visā ekonomikā, izpaužoties nākamo produktu un pakalpojumu kategoriju cenās. Loģistika un transports ir viens no galvenajiem kanāliem, pa kuriem šī ietekme tiek pārnesta, jo tie ietekmē praktiski katru piegādes ķēdes posmu.
Pašreizējā situācijā ir ļoti iespējams, ka eirozonā un plašākā mērogā visā Eiropā atgriezīsies paaugstināta inflācija. Šāds notikumu pavērsiens radītu nopietnas sarežģījumus Eiropas Centrālajai bankai un atsevišķu reģiona valstu centrālajām bankām. Vēl nesen šīs iestādes signalizēja par savu gatavību turpināt procentu likmju samazināšanas ciklu, lai atbalstītu ekonomikas atveseļošanos. Atgriešanās pie inflācijas spiediena varētu efektīvi bloķēt šos plānus vai pat piespiest atgriezties pie ierobežojošas monetārās politikas.
Augsto enerģijas izmaksu, dārgo kredītu un stagnējošā pieprasījuma vienlaicīga ietekme nepārprotami palielina recesijas vai vismaz stagflācijas risku eirozonā. TSL nozares uzņēmumiem tas nozīmētu sliktāko scenāriju: vienlaicīgu izmaksu spiedienu un pasūtījumu apjomu samazināšanos.
Kas riska pārvaldniekiem būtu jādara tagad?
Ņemot vērā 2026. gada 31. augusta notikumus, pasīva gaidīšana, kad situācija attīstīsies, ir greznība, ko neviens atbildīgs uzņēmums nevar atļauties. Tālāk mēs sniedzam konkrētus ieteikumus dažādām vienību kategorijām, kas darbojas TSL sektorā un saistītajās nozarēs.
Transporta un ekspedīcijas uzņēmumiem:
- Steidzama ilgtermiņa līgumu pārskatīšana — nekavējoties sadarboties ar klientiem, lai ieviestu vai atjauninātu degvielas klauzulas, kas automātiski pielāgo kravu pārvadājumu likmes pašreizējām dīzeļdegvielas cenām.
- Tūlītējo cenu sarakstu pārskatīšana un atjaunināšana — pakalpojumu tarifiem, kas sniegti bez ilgtermiņa līgumiem, nekavējoties jāatspoguļo jaunais degvielas izmaksu līmenis.
- Līgumu portfeļa analīze riska pakļautības ziņā — tādu līgumu identificēšana, saskaņā ar kuriem uzņēmums uzņemas pilnu izmaksu pieauguma risku, un stratēģijas izstrāde to pakāpeniskai izbeigšanai vai pārskatīšanai.
- Riska ierobežošanas instrumentu apsvēršana — lielākām vienībām — piemēroto nākotnes vērtspapīru ieviešana vai pārskatīšana naftas vai dīzeļdegvielas tirgū.
- Finanšu likviditātes uzraudzība — biežāka iekšējā atskaišu sniegšana par naudas plūsmu, īpaši degvielas izmaksu un savlaicīgas debitoru parādu piedziņas jomā.
Uzņēmumiem, kas pasūta transporta pakalpojumus (ražošana, tirdzniecība, e-komercija):
- Gatavošanās neizbēgamajam tarifu pieaugumam — loģistikas budžetos turpmākajiem ceturkšņiem jāņem vērā scenārijs, kas paredz ievērojamu transporta izmaksu pieaugumu.
- Galveno transporta pakalpojumu sniedzēju stāvokļa pārbaude — pieaugošais pārvadātāju bankrota risks attaisno intensīvāku loģistikas partneru finanšu uzraudzību, tostarp pārbaudi tādās platformās kā EURODESK.eu.
- Transporta pakalpojumu sniedzēju bāzes dažādošana — atkarība no viena vai vairākiem pārvadātājiem krīzes situācijā var izraisīt piegādes ķēdes pārtraukumus.
Finanšu iestādēm un apdrošinātājiem:
- Kredītpolitikas pastiprināšana pret TSL sektora subjektiem, īpaši tiem, kuriem ir vājākas bilances un kuriem līgumos nav degvielas nodrošinājuma.
- Stingra debitoru parādu uzraudzība — pieaugošā iespējamība, ka pārvadātāji kavēs saistību atmaksu, attaisno pastiprinātu kredītriska kontroli.
- Kredīta un faktoringa limitu pārskatīšana uzņēmumiem ar augstu parāda līmeni, kas darbojas autotransporta nozarē.
Vidēja termiņa prognoze: tirgus ātri neatgriezīsies līdzsvarā
Pat ja militārā situācija Persijas līcī stabilizēsies ātrāk, nekā pesimisti prognozē, izejvielu tirgi nekavējoties neatgriezīsies līmenī, kāds tas bija pirms 31. augusta. Iepriekšējo ģeopolitisko krīžu (tostarp 2022. gada Krievijas un Ukrainas konflikta un 2019. gada uzbrukumu Saūda Arābijas naftas infrastruktūrai) pieredze liecina, ka pēc strauja kāpuma naftas cenas stabilizējas ievērojami augstākā līmenī nekā pirms notikuma, pat ja tiešais piegādes traucējumu risks ir pārgājis.
Tas nozīmē, ka TSL nozarei ir jāgatavojas nevis vienreizējam, īslaicīgam satricinājumam, bet gan darbībai strukturāli augstāku degvielas izmaksu apstākļos vismaz vairākus mēnešus. Šādā laika posmā uzņēmumi bez atbilstošas līgumiskās elastības un kapitāla bufera pakāpeniski zaudēs spēju pildīt pašreizējās saistības.
EURODEBT.eu riska novērtējums: Transporta nozare tiek rūpīgi pārbaudīta
Reaģējot uz 2026. gada 31. augusta notikumiem, EURODEBT.eu redakcijas komanda un analītiķu komanda pastiprina Centrāleiropas un Austrumeiropas transporta un loģistikas nozares uzņēmumu uzraudzību. Risku pārvaldītājiem un uzņēmumu īpašniekiem jāpievērš īpaša uzmanība šādām brīdinājuma zīmēm savu partneru vidū:
- Kavēšanās ar maksājumiem piegādātājiem un apakšuzņēmējiem – pirmā un visizplatītākā likviditātes problēmu pazīme.
- Traucējošas izmaiņas pasūtījumu struktūrā — pēkšņa līgumu atcelšana vai krasas apjomu samazināšana var liecināt par darbības grūtībām.
- Izmaiņas degvielas iegādes politikā – pāreja no bezskaidras naudas uz norēķiniem skaidrā naudā var liecināt par problēmām ar kredītlimitiem degvielas uzpildes stacijās.
- Informācija par kolektīvu atlaišanu vai autoparka samazināšanu – pārstrukturēšanas pazīmes pirms oficiālām procedūrām.
Eiropas pieredze no iepriekšējām izejvielu krīzēm skaidri parāda, ka liela vai vidēja lieluma pārvadātāja bankrots var izraisīt virkni problēmu tā partneriem, apakšuzņēmējiem un kreditoriem — bieži vien bez iepriekšēja brīdinājuma. Biznesa partneru finansiālā stāvokļa pārbaude transporta nozarē tagad kļūst nevis par izvēles rūpības rīku, bet gan par pamatprasību operacionālā riska pārvaldībā.
summēšana
2026. gada 31. augusta notikumi satricināja Eiropas TSL sektoru laikā, kad nozare jau bija vājināta vairākus mēnešus ilgā izmaksu spiediena dēļ. Brent jēlnaftas cenas pārsniegšana 90 ASV dolāru par barelu nav tikai abstrakts skaitlis biržās — tas ir tiešs drauds tūkstošiem kuģniecības uzņēmumu finanšu likviditātei, signāls par gaidāmo kravu pārvadājumu likmju pieaugumu un potenciāls ierosināt vēl vienu inflācijas vilni kontinentā. Pasīvās novērošanas laiks ir beidzies — gan pārvadātājiem, kas meklē līgumisku aizsardzību, gan uzņēmumiem, kuru piegādes ķēdes ir atkarīgas no transporta sektora stabilitātes.




