

Eiropas dīzeļdegvielas akciju krīze: tuvojas ziemas cenu spiediens, kas varētu ietekmēt transporta nozari
Eiropas dīzeļdegvielas krājumi ziemas sezonas priekšvakarā ir sarukuši par gandrīz 30 procentiem, un valdību degvielas atbalsta programmu izbeigšana galvenajās ES valstīs padziļina krīzi. Dīzeļdegvielas vairumtirdzniecības cenas pirmo reizi vairāk nekā gada laikā ir pārsniegušas aviācijas degvielas cenas, un mazie transporta uzņēmumi ar zemām peļņas maržām saskaras ar reālu likviditātes zaudēšanas risku. Riska vadītājiem būtu steidzami jāpārbauda līgumu klauzulas par degvielu un jāuzrauga apakšuzņēmēju finansiālais stāvoklis.
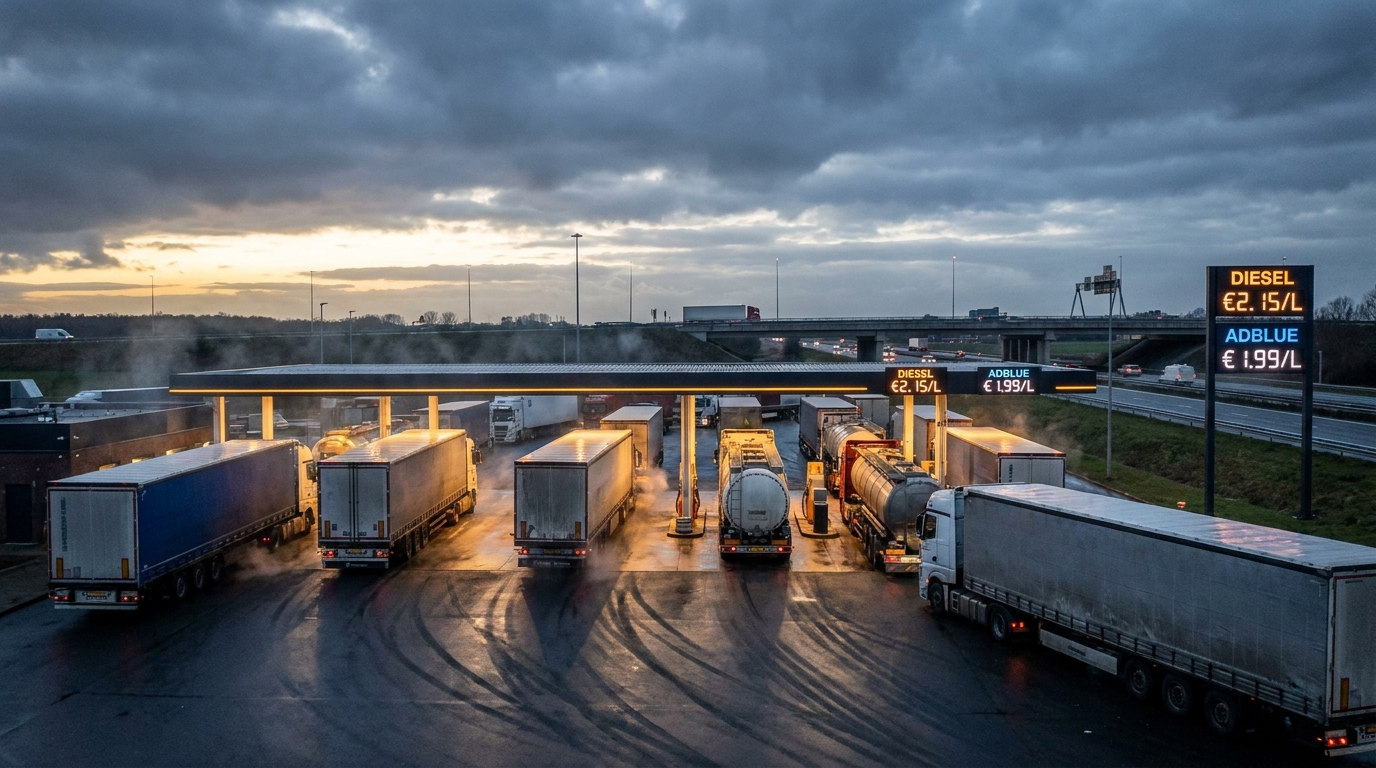
Eiropas degvielas tirgus nonāk bīstamā fāzē. Dīzeļdegvielas piegādes visā kontinentā ir samazinājušās gandrīz par 30 procentiem, un ziemas sezona, ko tradicionāli raksturo palielināts pieprasījums pēc dīzeļdegvielas, vēl ir priekšā. Transporta un loģistikas nozarei, kur degviela veido 30 līdz 40 procentus no ekspluatācijas izmaksām, šī situācija varētu izrādīties viena no nopietnākajām problēmām pēdējos gados. Risku pārvaldītājiem un autoparku īpašniekiem jau tagad ir jāanalizē savi riski un jāsagatavo ārkārtas rīcības plāni.
Dīzeļdegvielas krājumi sarūk — problēmas apmērs
iTransports platformas un atzītu analītiķu firmu, tostarp Goldman Sachs un S&P Global Energy, apkopotie analītiskie dati neatstāj nekādas šaubas: stratēģiskās dīzeļdegvielas rezerves Eiropā ir sasniegušas satraucošu līmeni. Paredzamais samazinājums par gandrīz 30 procentiem nav vienreizēja anomālija — tas ir uzkrātu strukturālu un ģeopolitisku izaicinājumu rezultāts, kas kopā ar nepieredzētu spēku ietekmē Eiropas degvielas tirgu.
Svarīgi ir tas, ka no operacionālā viedokļa mēs pašlaik nesaskaramies ar reāliem sauso degvielas uzpildes staciju draudiem. Vidējā termiņā draudi galvenokārt ir saistīti ar cenām un piedāvājumu. Tomēr nozarē, kurā peļņas normas tiek mērītas santīmos par kilometru un līgumi tiek slēgti mēnešus vai ceturkšņus iepriekš, pat mērens cenu pieaugums samazināta piedāvājuma apstākļos var izraisīt nopietnas finansiālas svārstības.
Ģeopolitika iznīcina izejvielu piegādes ķēdes
Krājumu krīzi izraisa vairāki savstarpēji pārklājoši faktori, no kuriem lielākā daļa ir ārēji un ārpus Eiropas tirgus dalībnieku kontroles.
Krievija un Ukrainas konflikta sekas
Precīzi Ukrainas uzbrukumi Krievijas naftas pārstrādes jaudām un Maskavas aizliegums eksportēt atsevišķus naftas produktus ir ievērojami samazinājuši vienu no vēsturiski nozīmīgajiem naftas pārstrādes produktu piegādes avotiem Eiropas tirgiem. Lai gan pēc Krievijas pilna mēroga iebrukuma Ukrainā Eiropa veica pasākumus piegāžu dažādošanai, Krievijas dīzeļdegvielas apjomu aizstāšana izrādījās sarežģītāka un dārgāka nekā sākotnēji paredzēts.
Tuvie Austrumi un Hormuza šaurums
Vienlaikus pieaugošā spriedze Tuvajos Austrumos, tostarp militārās darbības ar Irānu, ir nopietni traucējusi kuģošanu caur Hormuza šaurumu, kas ir viens no pasaules galvenajiem enerģijas transporta maršrutiem. Augstākas kravu apdrošināšanas izmaksas, garāki maršruti un piegādes kavējumi tieši ietekmē galīgās cenas Eiropas vairumtirdzniecības tirgos.
Analītiķu firmas Kpler sniegtie dati ilustrē krituma apmērus: Eiropas dīzeļdegvielas imports samazinājās no 1,97 miljoniem barelu dienā šī gada janvārī līdz tikai 1,56 miljoniem barelu dienā jūlijā — kritums par vairāk nekā 20 procentiem tikai dažu mēnešu laikā. Tajā pašā laikā pieauga reaktīvo degvielu imports, izraisot nepieredzētu anomāliju: pirmo reizi vairāk nekā gada laikā Eiropas dīzeļdegvielas vairumtirdzniecības cenas pārsniedza reaktīvo degvielu. Šis ir signāls, ko enerģijas tirgus analītiķi uzskata par ļoti satraucošu, un loģistikas risku pārvaldītājiem tam jāpievērš tikpat liela uzmanība.
Dīzeļdegvielas cena kļūst neatkarīga no naftas cenas — jauns risks nozarei
Viena no satraucošākajām tendencēm, kas tieši ietekmē daudzu transporta uzņēmumu biznesa modeli, ir pieaugošā atšķirība starp jēlnaftas un dīzeļdegvielas cenām degvielas uzpildes stacijās.
Brent jēlnaftas cena pēdējos mēnešos ir strauji kritusies, svārstoties ap 83 USD par barelu, daļēji reaģējot uz diplomātiskajiem signāliem par miera sarunu iespējamību konfliktu zonās. Tikmēr autovadītāji un autoparku operatori Eiropā degvielas uzpildes stacijās neizjūt lielu atvieglojumu. Tas ir tāpēc, ka dīzeļdegvielas cena tagad ir mazāk atkarīga no jēlnaftas cenām un daudz vairāk no naftas pārstrādes rūpnīcu jaudas, rezervju pieejamības un globālajām tirdzniecības plūsmām, kas visas joprojām ir nopietni traucētas.
Lielisks salīdzinājuma punkts ir Amerikas Savienotās Valstis, kur dīzeļdegvielas cena par galonu kopš vasaras sākuma ir pieaugusi par aptuveni 40 procentiem, savukārt pašas jēlnaftas cena tajā pašā laika posmā ir pieaugusi tikai par 5 procentiem. Šī atšķirība ilustrē mehānismu, ko arvien vairāk novērojam arī Eiropā: dīzeļdegvielai ir sava cenu dinamika, kas nav atkarīga no jēlnaftas.
Transporta uzņēmumiem tas rada nopietnu strukturālu problēmu. Daudzos ilgtermiņa līgumos starp pārvadātājiem un viņu klientiem ir iekļautas degvielas klauzulas, kas indeksētas atbilstoši jēlnaftas cenām, nevis faktiskajai dīzeļdegvielas cenai degvielas uzpildes stacijās. Praksē Brent cena krītas, klients pieprasa samazinātu kravas pārvadāšanas likmi, un pārvadātājs turpina maksāt rekordaugstas cenas par degvielas uzpildīšanu. Šī informācijas un līgumu asimetrija kļūst par vienu no nopietnākajiem draudiem loģistikas uzņēmumu finansiālajai likviditātei turpmākajos mēnešos.
Valdības degvielas vairogu beigas — divkāršs trieciens pārvadātājiem
Situāciju vēl vairāk sarežģī fakts, ka tas sakrita ar degvielas atbalsta programmu beigām vai ievērojamu samazināšanu daudzās Eiropas Savienības valstīs. Valdības, kas iepriekšējo cenu satricinājumu dēļ bija ieviesušas nodokļu atlaides un PVN samazinājumus degvielas sektoram, nolēma atcelt šos instrumentus tieši laikā, kad atgriezās tirgus cenu spiediens.
- Niemcy — enerģijas nodokļa samazinājums degvielai beidzās šī gada jūnija beigās
- Hiszpania — ir pabeigta dīzeļdegvielas samazinātā PVN programma un īpašs atbalsts profesionālajiem autoparkiem.
- Itālija, Čehijas Republika, Francija — transporta nozares aizsardzības programmas ir beigušās vai ievērojami samazinātas
Tā rezultātā lielākajā daļā Eiropas dīzeļdegvielas cenas degvielas uzpildes stacijās joprojām ir krietni virs 2 eiro par litru sliekšņa. Saskaņā ar Eiropas degvielas tirgu datiem, augstākās cenas pašlaik ir reģistrētas Nīderlandē (2,42 eiro/l), Dānijā (2,34 eiro/l) un Vācijā (2,256 eiro/l). Pārvadātājiem, kas apkalpo starptautiskos maršrutus,rodoPārvadātājiem, īpaši tiem, kas darbojas Rietumeiropas koridorā, tas nozīmē nepieciešamību pēc ārkārtīgi precīzas degvielas uzpildes plānošanas un aktīvas lētāku cenu logu meklēšanas tranzīta valstīs — stratēģija, kas ietver laika un vadības resursus, un tās ietekme ir ierobežota.
Neelastīgo mazumtirdzniecības cenu fenomens – slazds loģistikai
Enerģijas tirgus ekonomisti jau sen ir norādījuši uz asimetriju degvielas mazumtirdzniecības cenu dinamikā: cenas strauji pieaug, pieaugot izejvielu cenām, bet krītas daudz lēnāk un negribīgāk pat pēc naftas cenu krituma. Šī parādība, kas pazīstama kā "lipīgās" cenas, pašreizējā tirgus situācijā ir īpaši aktuāla.
Kā uzsver MiędzynarodoSaskaņā ar Starptautiskās autotransporta savienības (IRU) datiem, degvielas cenas joprojām atspoguļo iepriekšējo mēnešu augstās transporta un pārstrādes izmaksas. Jebkura cenu korekcija, ja tāda būs, tiks sadalīta laika gaitā, un transporta nozarei savi rēķini ir jāapmaksā šeit un tagad. Uzņēmumiem, kas darbojas ar skaidras naudas rezervēm, kas pietiekamas vairāku nedēļu darbībai, katrs mēnesis ar paaugstinātām degvielas izmaksām bez iespējas tās nodot klientiem rada reālu likviditātes zaudēšanas risku.
Uzņēmējdarbības riska perspektīva: Kurš ir visvairāk pakļauts riskam?
No partneru riska analīzes viedokļa, kas ir ļoti svarīgi EURODEBT.eu lasītājiem, pašreizējā situācija dīzeļdegvielas tirgū rada vairākas skaidri izteiktas augstāka riska grupas transporta un loģistikas nozarē.
Mazie un vidējie transporta uzņēmumi (MVU)
Šis ir segments, kas ir visneaizsargātākais pret aprakstītajām svārstībām. Mazākiem transporta uzņēmumiem pēc būtības ir zemākas peļņas normas, ierobežotas kapitāla rezerves un mazāka ietekme līgumu sarunās. Tiem trūkst spēju nodrošināties pret nākotnes līgumu tirgiem vai vienoties par ilgtermiņa degvielas līgumiem ar lieliem piegādātājiem. Daudzi no tiem jau darbojas rentabilitātes līmenī ar pašreizējām tirgus likmēm. Turpinošais izmaksu spiediens turpmākajos mēnešos, visticamāk, novedīs pie palielinātiem maksājumu kavējumiem, pagarinātiem maksājumu termiņiem piegādātājiem un apakšuzņēmējiem un līdz ar to bankrotu vilni šajā segmentā.
Pārvadātāji ar naftas indeksa līgumiem
Uzņēmumi, kas parakstījuši ilgtermiņa līgumus ar degvielas klauzulām, kas indeksētas ar Brent jēlnaftas cenām, nevis faktiskajām dīzeļdegvielas cenām, drīz var nonākt ārkārtīgi sarežģītā situācijā. Tā kā naftas cenas krītas un dīzeļdegviela joprojām ir dārga, peļņas normas dramatiski samazinās. Gan pārvadātājiem, gan transporta pakalpojumu sniedzējiem, kas uztraucas par savu piegādes ķēžu stabilitāti, tagad prioritātei vajadzētu būt degvielas klauzulu struktūras pārskatīšanai visos aktīvajos līgumos.
Operatori, kas ir atkarīgi no Rietumeiropas maršrutiem
Uzņēmumiem, kas intensīvi izmanto Vācijas, Nīderlandes, Dānijas un Austrijas ceļus, ir nesamērīgi augstākas degvielas izmaksas salīdzinājumā ar konkurentiem, kas darbojas Austrumeiropas un Dienvideiropas zemāko izmaksu koridoros. Šī izmaksu nelīdzsvarotība var būt izšķirošs faktors konkurences priekšrocību vai to trūkuma noteikšanā, piedaloties loģistikas līgumu konkursā.
Inflācijas risks visai ekonomikai
Dīzeļdegvielas piegādes krīzes ietekme neaprobežosies tikai ar transporta nozari. Dīzeļdegviela ir būtiska lielai daļai reālās ekonomikas: lauksaimniecībai, būvniecībai, rūpnieciskajai apkurei un pēdējās jūdzes piegādes flotēm. Pieaugošās transporta izmaksas tieši ietekmē gandrīz visu veikaliem un noliktavām piegādāto produktu cenas.
Turpmākajos ziemas mēnešos, sezonāli pieaugot dīzeļdegvielas pieprasījumam un rezervēm saglabājoties zemām, pastāv reāls ilgstoša inflācijas spiediena risks, ko izraisīs enerģijas un transporta izmaksas. Goldman Sachs un S&P Global Energy analītiķi lēš, ka strukturāli augstu cenu risks, kas rodas fiziska deficīta dēļ, pašlaik ir lielāks dīzeļdegvielai nekā pašai jēlnaftai, padarot šo preču kategoriju par unikālu makroekonomiskā riska faktoru.
Kas riska pārvaldniekiem būtu jādara tagad?
Ņemot vērā aprakstīto scenāriju, profesionālai risku pārvaldībai piegādes ķēdē un transportā ir nepieciešams veikt īpašus preventīvus pasākumus:
- Degvielas klauzulas audits — visu aktīvo līgumu pārbaude attiecībā uz to, vai indeksācija ir balstīta uz naftas cenu vai faktisko dīzeļdegvielas cenu; nepieciešamības gadījumā noteikumu pārskatīšana
- Apakšuzņēmēju stāvokļa uzraudzība — aktīva piegādātāju portfelī esošo mazo un vidējo pārvadātāju finansiālās stabilitātes pārbaude; biežākas debitoru reģistru un biznesa informācijas aģentūru pārbaudes.
- Transporta piegādes ķēdes dažādošana — izvairīties no pārmērīgas apjomu koncentrācijas viena pārvadātāja, īpaši maza, rokās, kas, iespējams, neizturēs nākamos cenu spiediena mēnešus
- Izmaksu scenāriju analīze — iekļaujot 2024. gada 4. ceturksņa un 2025. gada 1. ceturksņa budžetos variantus, pieņemot, ka dīzeļdegvielas cenas, salīdzinot ar pašreizējo līmeni, vēl pieaugs par 10–20 procentiem
- Maksājumu noteikumu pārskats — apsvērt iespēju saīsināt maksājumu termiņus mazajiem pārvadātājiem kā veidu, kā atbalstīt to likviditāti apmaiņā pret maršruta pakalpojumu nepārtrauktības garantiju,
summēšana
Eiropas dīzeļdegvielas tirgus ziemā sākas ar vēsturiski zemiem krājumiem, traucētām piegādes ķēdēm un bez valdības cenu vairoga, kas iepriekšējos gados amortizēja izmaksu šokus. Šo faktoru kombinācija kopā ar neelastīgajām mazumtirdzniecības cenām, pieaugošo atšķirību starp naftas un dīzeļdegvielas cenām un krītošajām kravas pārvadājumu likmēm rada īpaši nelabvēlīgus apstākļus loģistikas uzņēmumiem, īpaši MVU segmentā.
Risku pārvaldītājiem un transporta uzņēmumu īpašniekiem signāls ir skaidrs: šī apdraudējuma reaktīvas pārvaldības laiks ir pagājis. Ir pienācis laiks proaktīviem preventīviem pasākumiem — gan attiecībā uz pašu finansēm, gan pārbaudot biznesa partnerus. Uzņēmumi, kas turpmākajos mēnešos neuzraudzīs savu transporta apakšuzņēmēju stāvokli, var negaidīti zaudēt loģistikas jaudu vissliktākajā iespējamajā brīdī — ziemas darbības maksimuma laikā.




