

Konteineru ostu noslogotība sasniedz visu laiku augstāko līmeni, apgrozībā vairs nav vairāk nekā 4,3 miljonu TEU.
Globālās pārslodzes konteineru ostās 2026. gada augustā sasniedza vēsturiski rekordaugstu līmeni — iebraukšanu ostās gaida kuģi ar kopējo ietilpību vairāk nekā 4,3 milj. TEU, kas pārsniedz COVID-19 pandēmijas augstāko līmeni. Faktiskais tirgus kapacitātes zudums ir līdzvērtīgs visai Evergreen flotei, bet grafiku uzticamība ir samazinājusies līdz satraucošam 60–65% līmenim. Situācija rada nopietnu ar darbību un izmaksām saistītu risku Eiropas piegādes ķēdēm pirms būtiskās rudens un ziemas sezonas.
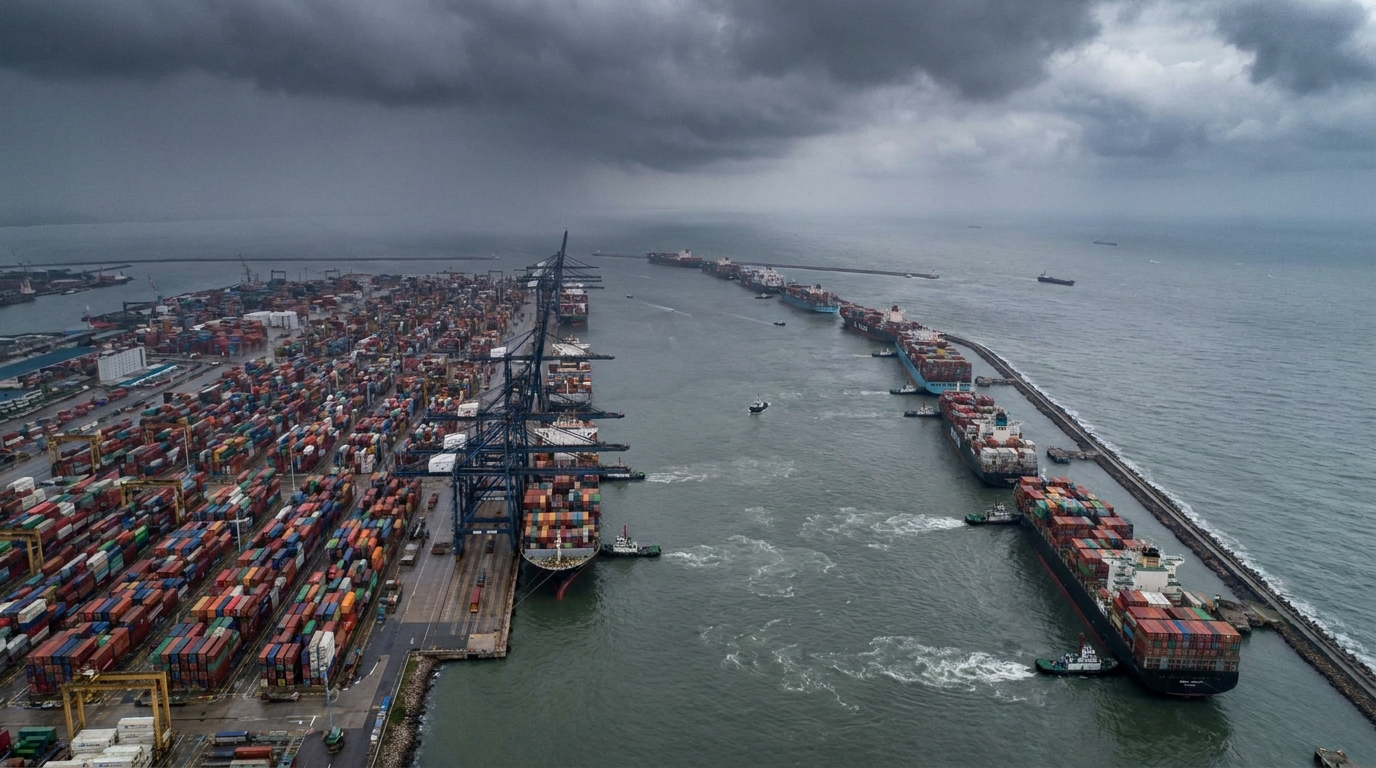
2026. gada augustā globālā konteineru ostu noslogotība sasniedza kuģniecības nozarē nepieredzētu līmeni — ne tikai absolūtos skaitļos, bet arī darbības ietekmes uz visu globālo piegādes ķēdi ziņā. Analītikas uzņēmuma Linerlytica dati liecina, ka kuģi ar kopējo ietilpību, kas pārsniedz 4,3 miljoni TEUEiropas risku pārvaldītājiem un loģistikas īpašniekiem šim skaitlim vajadzētu būt brīdinošam — un tieši tagad, tuvojoties izšķirošajai rudens/ziemas sezonai.
Rekords pārspēts — jauni dati pārsniedz pandēmijas maksimumu
Daudziem transporta nozarē COVID-19 pandēmija joprojām ir loģistikas haosa sinonīms. Ostu pārslodze 2021.–2022. gadā, kad ostās gaidīja kuģi ar kopējo ietilpību gandrīz 4 miljoni TEU, šķita nepieredzēta. Pašreizējā situācija pārsniedz šos maksimumus — gan absolūtos skaitļos, gan reālo tirgus seku ziņā.
Tomēr ir vērts saglabāt atbilstošu analītisko kontekstu. 2022. gadā bloķētie 4 miljoni TEU veidoja tikpat daudz kā 15,7% globālā konteineru flote tobrīd bija 25,3 miljoni TEU. Šodien tā ir 4,3 miljoni TEU. 12,6% daudz lielāka flote, kuras ietilpība tiek lēsta 34,4 miljonu TEU apmērā. Neskatoties uz mazāku procentuālo daļu, tirgus ietekme ir tikpat smaga – un dažos aspektos pat smagāka – nekā pandēmijas laikā.
Analītiķu firma Sea-Intelligence izmanto nedaudz atšķirīgu metodoloģiju, koncentrējoties nevis uz rindās gaidošo tonnāžu, bet gan uz to, ko tā sauc par faktisko jaudas zudumu. Saskaņā ar tās aplēsēm, pašreizējās kavēšanās un dīkstāves faktiski likvidē līdzvērtīgu daudzumu 1,7 miljoni TEU Lai sniegtu priekšstatu par šīs parādības mērogu, tas ir vairāk nekā visa Taivānas kuģniecības kompānijas Evergreen flote — viena no lielākajām kuģniecības līnijām pasaulē, kas ieņem astoto vietu pēc ietilpības.
Salīdzinājumam — pirms pandēmijas, no 2011. līdz 2019. gadam, sastrēgumi vidēji patērēja tikai 2,2 % no globālā joslas platuma un tika uzskatīti par nekaitīgu operatīvo fonu. 2026. gada jūnijā šis rādītājs jau bija pieaudzis līdz 5 %, un tendence joprojām ir augšupejoša.
Grafiku uzticamība vēsturiski zemākajā līmenī
Rekordlielās sastrēguma tiešās sekas ir strauji kritusies lidojumu sarakstu uzticamība. Globālā piegāžu punktualitāte ir apstājusies līdz tikai 60-65% — tas nozīmē, ka statistiski katrs trešais vai ceturtais sūtījums neierodas laikā. Turklāt vidēji kavētie kuģi ierodas galamērķa ostā. 5 līdz 5,5 dienas pēc plānotā datuma. Salīdzinājumam, stabilos apstākļos pirms pandēmijas kavēšanās bija vidēji 3–4 dienas.
Šī šķietami nelielā atšķirība — viena vai divas papildu dienas — rada būtiskus traucējumus ražošanas un pārdošanas plānošanā. Uzņēmumiem, kas darbojas tieši laikā (just-in-time) režīmā, komponentu trūkums pat desmitiem stundu var izraisīt ražošanas līniju apturēšanu, līgumsodus un klientu zaudēšanu.
Austrumāzija krīzes epicentrā — taifūni un simtiem kuģu rindas
Šī gada maksimālās sastrēguma tiešais katalizators ir darbības nestabilitāte Austrumāzijas lielākajās ostās. Vairākas spēcīgas taifūnu un tropisko vētru sērija, kas skāra reģionu 2026. gada jūlijā un augustā, praktiski paralizēja ostu darbību Ķīnā, kas ir pasaules konteineru ražošanas un eksporta centrs.
Portcast platformas dati parāda parādības absolūto mērogu: ienākšanas brīdī maksimuma brīdī Šanhajas osta gaidīja, līdz 139 kuģi, un blakus esošā priekšā Ningbo Nākamais 77 vienībasGaidīšanas laiks Šanhajas Janšanas termināļos — vienā no pasaulē lielākajiem un modernākajiem ostu kompleksiem — ir palielinājies līdz 5–6 dienas pakalpojumiem, kas pieder Gemini aliansei, un citiem pārvadātājiem tas pat sasniedza 7–8 dienas.
Alphaliner eksperti brīdina, ka šī problēma nav īslaicīga. Klimata pārmaiņas nozīmē ne tikai taifūnu pastiprināšanos Āzijā, bet arī ilgstošus sausuma periodus citos galvenajos tranzīta mezglos. To apliecina situācija uz Panamas kanāls, kur no 2026. gada septembra lielo Neopanamax klases kuģu ikdienas tranzīta laika nišas tiks ievērojami samazinātas saldūdens resursu saglabāšanas nepieciešamības dēļ. Paredzams, ka no 3. septembra pieejamo ikdienas laika nišu skaits samazināsies līdz tikai deviņām, un no 15. septembra ir plānoti vēl stingrāki ierobežojumi.
Megakuģi pret Eiropas ostu infrastruktūru
Papildus klimatiskajiem un ģeopolitiskajiem faktoriem nozares analītiķi arvien vairāk norāda uz flotes arhitektūras strukturālā problēma kā vienu no galvenajiem pieaugošās sastrēguma virzītājspēkiem. Tā ir tā saukto megakuģu – konteinerkuģu ar ietilpību virs 20 000 vai pat 24 000 TEU – masveida paplašināšanās un to ietekme uz Eiropas pārkraušanas ostām.
AIS (automātiskās identifikācijas sistēmas) dati ostai Hamburga no 2026. gada jūlija ir daiļrunīgi:
- Mūžam zaļojošs — kuģi, kas pietauvoti 137 līdz 187 stundas (5,7 līdz 7,8 dienas)
- HMM — laiks piestātnē bija 89–103 stundas
- ONE — vienības ostā pavadīja 98–111 stundas
- Hapags-Loids — relatīvi īsāks laiks: 37–55 stundas
- Maersk — 52–63 stundas piestātnē
Tik lielas atšķirības starp kuģu īpašniekiem nav nejaušība, kas saistīta ar atšķirībām darbības efektivitātē. Tās ir vienkāršas sekas. savienojumu tīklu projektēšana (tā sauktais tīkla dizains). Megakuģu pakalpojumi, kas piestāj arvien mazākā skaitā Eiropas ostu, rada lavīnveida, vienreizējas pārkraušanas operācijas pārmērīgā mērogā. Lai gan MSC Swan kruīzs paredz vidēji aptuveni 2500 TEU pārkraušanu katrā Eiropas ostā, Evergreen Line CEM pakalpojums, ko nodrošina kuģi ar ietilpību virs 23 000 TEU un kas piestāj tikai trīs Rietumeiropas ostās, var radīt vienā pārkraušanas reizē gandrīz 7830 TEU vienā ostā.
Šāda gigantiska apjomu koncentrācija vienuviet un laikā rada t.s. maksimālā slodze — pēkšņa ietekme uz termināļu infrastruktūru, kuras apstrādes jauda ir fiziski ierobežota. Sekas izjūt ne tikai paši ostu operatori, bet galvenokārt autotransporta un dzelzceļa pārvadātāji: šķirošanas stacijas ir bloķētas, kravas automašīnu rindas pieaug, un dzelzceļa transportā uz Eiropu ir vairāku dienu kavēšanās.
Ģeopolitika dara savu – Sarkanā jūra paliek slēgta
Ostu pārslodze nebūtu tik nopietna, ja nebūtu citas ilgstošas kuģniecības krīzes: vairums pasaules kuģniecības uzņēmumu, reaģējot uz saspringto ģeopolitisko situāciju reģionā (tostarp bruņotajiem konfliktiem Irānā), izvairās no Sarkanās jūras un Suecas kanāla. Satiksmes novirzīšana caur Labās Cerības ragu pagarina tipisko ceļojumu no Āzijas uz Eiropu par 10–14 dienām, kas:
- absorbē milzīgu daļu no flotes efektīvās jaudas (kuģi ir "ceļā", nevis veic nākamos reisus),
- saasina pieejamās tonnāžas trūkumu tūlītējās piegādes tirgū,
- Tas rada papildu slodzi jau tā pārslogotajām Eiropas ostām, kur kuģi ierodas nevienmērīgi un ar kavēšanos.
Rekordlielā ostu noslogotība un notiekošā kuģu pārvirzīšana rada sinerģijas efektu, kas paaugstina kuģniecības izmaksas līdz līmenim, kas salīdzināms ar pandēmijas vissmagākajiem mēnešiem.
Kravu pārvadājumu cenas zem spiediena — SCFI satraucošā līmenī
Visu šo faktoru kumulatīvā ietekme — ostu pārslodze, maršrutu novirzīšana, ierobežojumi Panamas kanālā un efektīvas jaudas trūkums — būtiski ietekmēs konteinerkravu cenas. Un tas jau notiek.
Saskaņā ar Linerlytica aplēsēm, Šanhajas konteineru kravu indekss (SCFI) sasniedza līmeni 3355 punkti, kas ir pieaugums par 156% salīdzinājumā ar periodu pirms pēdējā bruņotā konflikta uzliesmojuma Irānā. Vienlaikus S&P Global Platts Container Index 21. augustā pieauga līdz līmenim 7565 ASV dolāri par 40 pēdu konteineru (FEU) — ne vairāk kā 2026. gadā. Freightos aģentūra, viena no uzticamākajām platformām kravu pārvadājumu likmju izsekošanai reāllaikā, skaidri norāda uz ostu pārslodzi, jo galvenais, pieaugošais faktors, kas veicina pašreizējo cenu pieaugumu.
Eiropas importētājiem tas nozīmē krasu kuģošanas jaudu iegādes izmaksu pieaugumu — gan tūlītējās piegādes tirgū, gan mēģinot pārskatīt ilgtermiņa līgumus. Uzņēmumi, kas pirms pašreizējās krīzes noslēdza pamatnolīgumus, var paļauties uz daļēju aizsardzību, lai gan kuģu īpašnieki arvien biežāk izmanto piemaksas un nepārvaramas varas klauzulas arī šeit.
Uzņēmējdarbības riska perspektīva Eiropas uzņēmumiem
Pašreizējā situācija globālajos kuģniecības tirgos rada vairākas risku kategorijas, kas Eiropas uzņēmumu piegādes ķēdes vadītājiem nekavējoties jāņem vērā savos uzņēmējdarbības nepārtrauktības plānos.
Operacionālais risks — piegādes kavējumi
Tā kā globālā grafiku ticamība ir 60–65 % un vidējie kavējumi sasniedz 5,5 dienas, uzņēmumi, kas importē rūpniecības komponentus vai patēriņa preces no Āzijas, regulāri saskaras ar ražošanas un pārdošanas plānošanas traucējumiem. Īpaši neaizsargāti ir uzņēmumi, kas darbojas tieši laikā vai tieši secībā (just-in-sequence) ar minimālām krājumu rezervēm.
Izmaksu risks — importa inflācija
Kravu pārvadājumu likmes, kas ir par vairāk nekā 150 % augstākas nekā pirms gada, tieši ietekmē importētāju un izplatītāju pārdoto preču izmaksas. Nozarēs ar zemu peļņas normu (free commodity checkout, elektronika, tekstilizstrādājumi) tas var nozīmēt augstāku izmaksu pārnešanu uz gala lietotājiem, radot papildu inflācijas spiedienu Eiropas tirgos.
Rudens/ziemas sezonas risks
Augusts un septembris tradicionāli ir intensīvas pirmssezonas pasūtījumu veikšanas periods, uzņēmumiem ievedot preces maksimālās izpārdošanas laikā (Melnā piektdiena, Ziemassvētki un ziemas brīvdienas). Ņemot vērā pašreizējo sastrēgumu līmeni un nenoteiktību attiecībā uz piegādes laikiem, krājumu trūkuma vai preču piegādes risks pēc izpārdošanas sezonas beigām ir reāls drauds daudzām mazumtirdzniecības nozarēm Eiropā.
Darījuma partnera risks — piegādātāju un pārvadātāju problēmas
Ir vērts atcerēties, ka augstas kravu pārvadājumu likmes un darbības haoss nav neitrāli visiem tirgus dalībniekiem. Mazāki kravu ekspeditori, ekspeditori un loģistikas apakšuzņēmēji, kuriem nav noslēgti ilgtermiņa līgumi vai kuriem ir ierobežoti naudas resursi, var nonākt nopietnā finansiālā spiedienā. Palielinās pasūtījumu izpildes kavējumu, vienpusēju līguma noteikumu izmaiņu vai — ekstremālos gadījumos — darbuzņēmēju likviditātes problēmu risks.
Kas uzņēmumiem būtu jādara? Ieteikumi risku pārvaldītājiem
Ņemot vērā aprakstīto krīzi, loģistikas nozares risku pārvaldības speciālisti iesaka vairākas darbības, kas var ierobežot uzņēmuma pakļautību aprakstītajiem draudiem:
- Loģistikas darbuzņēmēju pārbaude — Galveno kravas ekspeditoru, pārvadātāju un ekspeditoru finansiālā un darbības stāvokļa pārbaude. Ir vērts izmantot tādus rīkus kā EURODEBT.eu, lai novērtētu transporta un loģistikas nozares biznesa partneru uzticamību.
- Ieejas ostu diversifikācija — apsvērt alternatīvas piestātnes ostas kravām, kuru galamērķis ir Eiropa (piemēram, Gdaņska, Kopera, Brēmerhāvena), nevis koncentrēties uz vienu mezglu, kas varētu būt īpaši pakļauts sastrēgumiem.
- Ēku uzglabāšanas buferi — paaugstināt kritiski svarīgu komponentu un preču krājumu drošības līmeni rudens-ziemas noslodzes periodam.
- Līguma klauzulu atkārtota apspriešana — līgumos ar piegādātājiem un klientiem iekļauto nepārvaramas varas, kavējumu un soda klauzulu pārskatīšana un atjaunināšana, lai atspoguļotu pašreizējo tirgus realitāti.
- Uzraudzības rādītāji un tonnāžas pieejamība — Regulāra SCFI, Freightos Baltic Index un galveno kuģu īpašnieku darbības pārskatu uzraudzība, lai laikus atklātu turpmākas tirgus izmaiņas.
- Scenāriju analīze — sagatavot ārkārtas rīcības plānus krīzes tālākas padziļināšanās scenārijam (piemēram, turpmāki ierobežojumi Panamas kanālā, spriedzes saasināšanās Sarkanajā jūrā).
Kopsavilkums – sistēmiska krīze, nevis īslaicīgs traucējums
2026. gada vasaras kuģniecības krīze nav neveiksmīgu apstākļu nejauša sakritība. Tā ir dziļākas, strukturālas spriedzes simptoms globālajā loģistikas sistēmā: mainīgs klimats, saspringta ģeopolitika, megaflotes arhitektūra, kas nav piemērota ostu jaudai, un pastāvīgi nepietiekama termināļu infrastruktūra galvenajos Eiropas mezglos.
Bloķējot vairāk nekā 12% no globālās konteineru ietilpības, vienlaikus atslēdzot ievērojamu daļu efektīvās jaudas, novirzot maršrutus, rodas situācija, kad tirgus ilgstoši darbosies zem nominālās jaudas. Eiropas uzņēmumiem, kas importē preces no Āzijas, un to ir tūkstošiem, tas nozīmē domāt par piegādes ķēdes riska pārvaldību nevis kā akadēmisku uzdevumu, bet gan kā par pastāvīgu darbības prioritāti.
EURODEBT.eu sekos līdzi turpmākajai attīstībai un informēs jūs par tirgus apstākļu izmaiņām, galveno nozares dalībnieku stāvokli un brīdinājuma signāliem attiecībā uz Eiropas transporta un loģistikas uzņēmumu stabilitāti.




