Galeria na krawędzi po raz czwarty: współwłaściciel Beetz oskarża zarząd o błędy, które uderzą w setki firm logistycznych
Galeria, niemiecka sieć domów towarowych, złożyła swój czwarty wniosek o upadłość w ciągu sześciu lat — tym razem przy otwartym konflikcie między współwłaścicielem Berndem Beetzem a zarządem kierowanym przez Tilo Hellenbocka. Kolejna procedura upadłościowa bezpośrednio zagraża setkom dostawców i firm logistycznych, w tym polskim przewoźnikom obsługującym niemiecki handel. Analitycy EURODEBT.eu oceniają ryzyko płatnicze współpracy z Galerią jako bardzo wysokie, z realną groźbą efektu domina w całym łańcuchu dostaw.
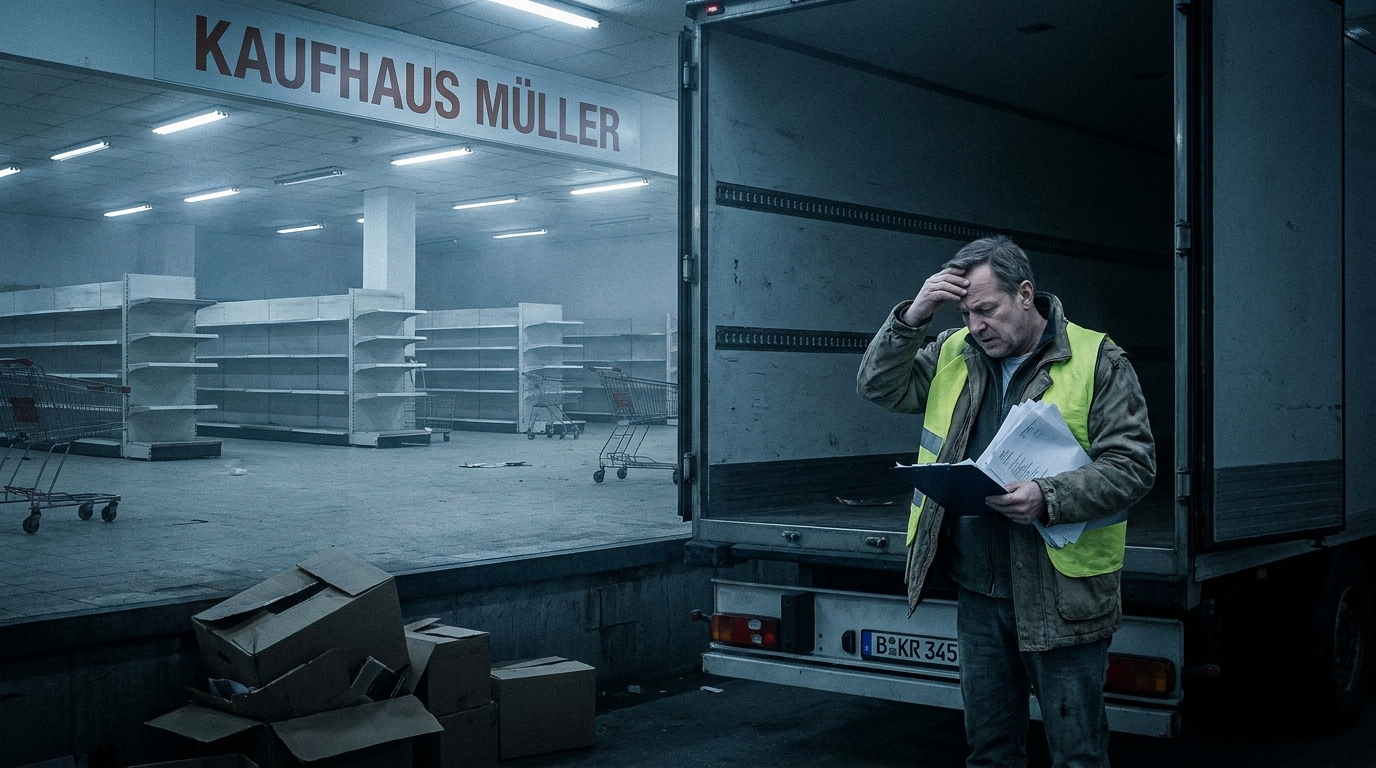
Niemcy po raz czwarty w ciągu sześciu lat są świadkami upadku jednej z najbardziej rozpoznawalnych sieci handlowych w Europie. Galeria, następczyni legendarnych marek Kaufhof i Karstadt, złożyła kolejny wniosek o ogłoszenie niewypłacalności do sądu rejonowego w Düsseldorfie. Tym razem jednak uwaga opinii publicznej skupia się nie tylko na losie pracowników i 83 działających domów towarowych, lecz przede wszystkim na bezprecedensowym, publicznym konflikcie wewnątrz spółki. Współwłaściciel Bernd Beetz otwarcie i bez ogródek zaatakował obecny zarząd, twierdząc, że do kolejnego bankructwa nie musiało w ogóle dojść. Dla setek firm transportowych, logistycznych i dostawczych obsługujących sieć — w tym wielu polskich przedsiębiorstw — wiadomość ta oznacza realne, bezpośrednie zagrożenie finansowe.
Czwarta upadłość w sześć lat — niechlubny rekord na europejskim rynku
Historia Galerii to kronika kolejnych kryzysów. Pierwszy wniosek o ochronę przed wierzycielami złożono w 2020 roku, na początku pandemii COVID-19, gdy lockdowny dosłownie wyłączyły handel stacjonarny z obiegu. Drugi nastąpił w 2022 roku, gdy inflacja, rosnące koszty energii i zmieniające się nawyki zakupowe konsumentów skutecznie podcięły skrzydła tradycyjnym domom towarowym. Trzecia odsłona kryzysu miała miejsce w 2024 roku, kiedy upadł holding Signa — ówczesny właściciel sieci — co zmusiło do poszukiwania nowych inwestorów. Czwarty wniosek, złożony w 2025 roku, zamknął pewien symboliczny krąg.
Dla obserwatorów rynku fakt ten nie jest jedynie statystyką. To sygnał strukturalnego kryzysu modelu biznesowego, który — mimo kilku szans na głęboką transformację — nie zdołał się skutecznie przebudować. Każda kolejna procedura upadłościowa generuje określone koszty systemowe: dla wierzycieli, pracowników, kontrahentów i instytucji finansowych. W przypadku Galerii koszty te narastają w sposób skumulowany, tworząc rosnącą spiralę nieufności rynkowej.
Beetz kontra Hellenbock: publiczna batalia o odpowiedzialność
Tym, co odróżnia obecną odsłonę kryzysu od poprzednich, jest bezprecedensowy charakter wewnętrznego konfliktu w samej spółce. Bernd Beetz — biznesmen i inwestor związany ze spółką inwestycyjną, która wraz z amerykańskim funduszem NRDC przejęła Galerię latem 2024 roku — publicznie zakwestionował kompetencje i decyzje zarządu kierowanego przez Tilo Hellenbocka.
W oświadczeniu skierowanym do mediów branżowych Beetz nie przebierał w słowach. Podkreślił, że nowi właściciele weszli do spółki w ekstremalnie trudnych warunkach, angażując znaczny kapitał własny i dziesiątki roboczogodzin pracy, by odbudować firmę po upadku Signa. Ich wysiłki obejmowały między innymi radykalną zmianę identyfikacji marki — usunięcie z nazwy historycznych brandów Kaufhof i Karstadt — oraz przeniesienie centrali z Essen do Düsseldorfu. Wszystko po to, by odciąć się od obciążonej przeszłości i rozpocząć prawdziwy nowy rozdział.
Zdaniem Beetza jednak zarząd operacyjny nie dotrzymał tempa tym ambicjom. Współwłaściciel wskazuje na trzy fundamentalne obszary zaniedbań:
- Zarządzanie asortymentem — brak jasnej, spójnej i odważnej polityki produktowej, która wyraźnie odróżniłaby Galerię od konkurencji zarówno w handlu stacjonarnym, jak i e-commerce;
- Orientacja na klienta — niewystarczające dostosowanie oferty i doświadczenia zakupowego do oczekiwań współczesnego, coraz bardziej wymagającego i mobilnego konsumenta;
- Tempo transformacji — zbyt wolne i niewystarczająco rygorystyczne wdrażanie niezbędnych zmian operacyjnych, mimo wyraźnych sygnałów rynkowych wskazujących na pilność działań.
Beetz nie kwestionuje samej idei tradycyjnych domów towarowych. Wręcz przeciwnie — jego teza jest optymistyczna w swojej istocie: twierdzi, że format ten nadal ma rację bytu, o ile jest prowadzony z absolutną operacyjną doskonałością i wyrazistą tożsamością rynkową. Problem polega na tym, że Galeria tej doskonałości pod obecnym kierownictwem nie osiągnęła.
Logistyka i transport w ogniu — kto zapłaci za błędy zarządu?
Dla czytelników EURODEBT.eu kluczowe nie są jednak personalia konfliktu w zarządzie, lecz konkretne, mierzalne skutki kolejnej upadłości dla firm obsługujących łańcuch dostaw Galerii. A te skutki są poważne i natychmiastowe.
Galeria, jako operator 83 domów towarowych rozsianych po całych Niemczech, generuje ogromne zapotrzebowanie na usługi logistyczne. Mowa tu o transporcie drogowym, obsłudze magazynowej, logistyce ostatniej mili, zarządzaniu zwrotami, cross-dockingu i wielu innych wyspecjalizowanych usługach. Sieć ta współpracuje z setkami podmiotów — od dużych operatorów logistycznych przez wyspecjalizowane firmy magazynowe po mniejszych przewoźników regionalnych.
Złożenie wniosku o niewypłacalność uruchamia automatycznie szereg mechanizmów prawnych, które bezpośrednio uderzają w pozycję kontrahentów:
- Zawieszenie płatności — administrator sądowy przejmuje kontrolę nad przepływami pieniężnymi spółki i może wstrzymać realizację należności wobec dostawców usług;
- Kwestionowanie wcześniejszych płatności — prawo upadłościowe umożliwia podważenie transakcji dokonanych w określonym czasie przed ogłoszeniem upadłości, co teoretycznie oznacza, że nawet już otrzymane pieniądze mogą zostać zażądane z powrotem;
- Niepewność co do kontynuacji umów — administrator ma prawo do jednostronnego wypowiedzenia lub renegocjacji kontraktów, co stawia dotychczasowych partnerów w niezwykle trudnej pozycji negocjacyjnej;
- Zatory płatnicze w całym łańcuchu — firmy, które nie otrzymają płatności od Galerii, same mogą mieć trudności z regulowaniem własnych zobowiązań wobec podwykonawców, kierowców czy leasingodawców floty.
Szczególnie narażone na ryzyko są mniejsze przedsiębiorstwa — firmy z sektora MŚP, które mogą mieć wysoką koncentrację przychodów w jednym kontrahencie. Jeśli Galeria stanowi 20, 30 lub więcej procent obrotów takiej firmy, brak płatności może w krótkim czasie zagrozić jej egzystencji.
Polskie firmy transportowe — w centrum europejskiego kryzysu
Warto w tym miejscu wyraźnie podkreślić wymiar, który dla polskich przedsiębiorców jest szczególnie istotny. Polskie firmy transportowe i logistyczne odgrywają fundamentalną rolę w obsłudze niemieckiego rynku detalicznego. Polska branża transportowa jest jedną z największych i najsilniejszych w Europie — polskie TIR-y i ciężarówki dominują na europejskich drogach, a wiele z nich realizuje regularne dostawy dla sieci handlowych w Niemczech.
W przypadku Galerii, polscy przewoźnicy mogli być zaangażowani zarówno bezpośrednio — jako partnerzy sieci — jak i pośrednio, jako podwykonawcy dużych europejskich operatorów logistycznych obsługujących kontrakt z Galerią. W obu przypadkach ryzyko jest realne. Polskie przedsiębiorstwa transportowe muszą natychmiast zweryfikować:
- wysokość aktualnych, niezapłaconych należności od Galerii lub firm z nią powiązanych;
- warunki ubezpieczenia należności handlowych i aktualne limity kredytowe przyzwolone przez ubezpieczyciela;
- zapisy umowne dotyczące zabezpieczenia wierzytelności i możliwości wstrzymania usług;
- status prawny ewentualnych gwarancji lub zastawów ustanowionych na rzecz zabezpieczenia kontraktu.
W sytuacji upadłości zagranicznego kontrahenta kluczowe znaczenie ma również szybkie podjęcie kroków prawnych — zgłoszenie wierzytelności do postępowania upadłościowego w ustawowym terminie jest warunkiem koniecznym do uczestnictwa w podziale masy upadłościowej.
Rynek ubezpieczeń należności i kredyt kupiecki — sygnał alarmowy
Czwarta upadłość w sześć lat ma jeszcze jeden, często pomijany, lecz niezwykle istotny skutek rynkowy: dramatyczny i prawdopodobnie nieodwracalny spadek zaufania ubezpieczycieli należności handlowych do Galerii jako kontrahenta.
Ubezpieczyciele należności — tacy jak Euler Hermes (Allianz Trade), Coface czy Atradius — nieustannie monitorują sytuację finansową tysięcy spółek i dostosowują limity kredytowe oferowane swoim klientom. W momencie złożenia wniosku o upadłość lub nawet przy pierwszych sygnałach problemów finansowych, ubezpieczyciele z reguły natychmiast redukują lub całkowicie cofają przyznane limity.
Dla dostawców i partnerów logistycznych Galerii oznacza to konkretną rzeczywistość: handel z firmą w postępowaniu upadłościowym odbywa się praktycznie bez siatki bezpieczeństwa. Kredyt kupiecki — czyli możliwość dostarczania towarów lub usług z odroczonym terminem płatności — staje się niemożliwy do ubezpieczenia. W praktyce jedyną akceptowalną formą rozliczeń stają się przedpłaty lub płatności gotówkowe przy dostawie.
Dla branży logistycznej, gdzie marże są z reguły wąskie, a płynność finansowa kluczowa, taki model rozliczeń jest głęboko problematyczny. Firmy transportowe muszą najpierw ponieść koszty paliwa, pracowników, ubezpieczenia i amortyzacji floty — zanim w ogóle wystawią fakturę. Wymóg przedpłaty od dłużnej strony, w sytuacji gdy ta sama strona jest w postępowaniu upadłościowym, jest w praktyce niemożliwy do spełnienia.
Efekt domina — realna groźba dla całego łańcucha wartości
Ekonomiści i analitycy ryzyka posługują się pojęciem „efektu domina” w odniesieniu do sytuacji, gdy upadłość jednego dużego podmiotu wywołuje kaskadę problemów u jego kontrahentów. W przypadku Galerii groźba ta jest jak najbardziej realna.
Schemat jest zawsze podobny: duży retailer nie reguluje płatności wobec operatora logistycznego. Operator logistyczny, mający wierzytelności zamrożone w postępowaniu upadłościowym, napotyka problemy z własną płynnością. W konsekwencji z opóźnieniem lub w niepełnej wysokości reguluje zobowiązania wobec podwykonawców transportowych. Ci z kolei mają problemy z terminowym opłaceniem leasingu pojazdów, ubezpieczeń czy wynagrodzeń dla kierowców. Łańcuch trudności rozchodzi się jak fala — od centrum (Galeria) ku coraz szerszym kręgom podmiotów, które z pierwotnym problemem mogą mieć znikomy kontakt.
Skala tego zjawiska w przypadku Galerii może być znacząca. Sieć 83 domów towarowych, zatrudniająca kilkanaście tysięcy pracowników, generuje obroty i przepływy towarowe, które angażują dziesiątki, jeśli nie setki firm transportowych i logistycznych o różnej wielkości i profilu działalności.
Perspektywa zarządu komisarycznego — co dalej?
Po złożeniu wniosku o upadłość sąd rejonowy w Düsseldorfie wyznaczy zarządcę komisarycznego, którego zadaniem będzie zabezpieczenie majątku spółki i przeprowadzenie postępowania. W pierwszej fazie — tzw. postępowaniu zabezpieczającym — priorytetem jest utrzymanie ciągłości operacyjnej, czyli podtrzymanie działalności domów towarowych i zachowanie miejsc pracy.
Dla partnerów logistycznych kluczowe będą decyzje zarządcy dotyczące kontynuacji kontraktów. Zarządca komisaryczny ma uprawnienia do selektywnego utrzymania lub wypowiedzenia umów — kierując się kryterium opłacalności dla masy upadłościowej. Firmy logistyczne, które uznają za niezbędne dla dalszego funkcjonowania sieci, mogą liczyć na kontynuację współpracy, jednak już na zmienionych warunkach finansowych.
W tym kontekście kluczowe jest, by firmy transportowe i logistyczne aktywnie zarządzały swoją pozycją w tym procesie — zgłaszały wierzytelności w terminie, utrzymywały kontakt z zarządcą i monitorowały na bieżąco wszelkie informacje z postępowania.
Szerszy kontekst — kryzys europejskiego handlu stacjonarnego
Historia Galerii nie jest odosobnioną anomalią. Wpisuje się w szerszy, strukturalny trend przemian na europejskim rynku handlu detalicznego. Ekspansja e-commerce, zmiana zachowań konsumenckich po pandemii, inflacja kosztów operacyjnych i nieruchomości komercyjnych — wszystkie te czynniki łącznie tworzą niezwykle trudne środowisko dla tradycyjnych domów towarowych.
Przykłady z innych europejskich rynków są równie wymowne: brytyjska sieć Debenhams, włoskie La Rinascente, belgijskie ING stacjonarne formaty — wszystkie one zmagają się lub zmagały z podobnymi wyzwaniami. Niemcy, ze swoją silną kulturą konsumencką i gęstą siecią handlu stacjonarnego, przez długi czas były w stanie opierać się tej fali. Kolejne upadłości Galerii pokazują jednak, że i ten bastion zaczął pękać.
Beetz ma rację twierdząc, że model domu towarowego nie jest skazany na zagładę — ale tylko pod warunkiem radykalnej redefinicji oferty i doświadczenia zakupowego. Przykłady El Corte Inglés w Hiszpanii czy Selfridges w Wielkiej Brytanii pokazują, że wielki format handlowy może być rentowny, gdy stawia na unikalność, jakość i doświadczenie, a nie na masowość i cenę. Galeria tej drogi nie zdołała jak dotąd przejść skutecznie.
Ocena ryzyka dla partnerów logistycznych — rekomendacje EURODEBT.eu
W świetle powyższych analiz, firmy transportowe i logistyczne współpracujące z Galerią lub rozważające podjęcie takiej współpracy powinny wziąć pod uwagę następujące czynniki ryzyka:
- Ryzyko płatnicze — BARDZO WYSOKIE. Czwarta procedura upadłościowa w ciągu sześciu lat stanowi ekstremalny sygnał alarmowy. Brak historycznej wiarygodności płatniczej, cofnięte limity ubezpieczeniowe i brak dostępu do kredytu kupieckiego czynią Galerię kontrahentem najwyższego ryzyka.
- Ryzyko kontynuacji umów — WYSOKIE. Zarządca komisaryczny może w każdej chwili wypowiedzieć lub renegocjować obowiązujące kontrakty. Firmy logistyczne powinny być przygotowane na nagłą zmianę warunków lub zakończenie współpracy.
- Ryzyko efektu domina — UMIARKOWANE DO WYSOKIEGO, zależne od stopnia koncentracji przychodów z kontraktu galeriowego w całkowitych obrotach firmy. Im wyższy udział Galerii w przychodach, tym wyższe ryzyko systemowe dla całego przedsiębiorstwa.
- Ryzyko prawne — UMIARKOWANE. Możliwość kwestionowania przez zarządcę płatności dokonanych przed ogłoszeniem upadłości wymaga konsultacji z prawnikiem specjalizującym się w prawie upadłościowym — szczególnie w kontekście prawa niemieckiego.
Podsumowanie — lekcja dla rynku
Sprawa Galerii to kolejne, bolesne przypomnienie, że nawet pozornie stabilne, duże i rozpoznawalne marki mogą stanowić źródło poważnego ryzyka finansowego dla swoich partnerów biznesowych. Wewnętrzny konflikt między współwłaścicielem a zarządem dodatkowo komplikuje prognozowanie sytuacji i zmniejsza szanse na szybkie, sprawne wyjście z kryzysu.
Dla branży transportowej i logistycznej — zarówno w Niemczech, jak i w Polsce — najważniejszym wnioskiem jest konieczność stałego, aktywnego monitorowania kondycji finansowej kluczowych kontrahentów. Narzędzia takie jak wywiad gospodarczy, raporty o wypłacalności, limity kredytowe i ubezpieczenia należności nie są luksusem — są koniecznością w środowisku, gdzie jeden duży nierzetelny dłużnik może zagrozić egzystencji całej firmy.
Galeria może przetrwać. Nowy zarządca komisaryczny, nowa strategia operacyjna i być może nowy inwestor branżowy mogą dać sieci jeszcze jedną szansę. Jednak dla dostawców i partnerów logistycznych, którzy teraz stoją z zamrożonymi wierzytelnościami, filozoficzne rozważania o przyszłości domów towarowych mają drugorzędne znaczenie. Ich palącym problemem jest tu i teraz: odzyskanie należnych pieniędzy i ochrona własnej płynności finansowej.