Stawki frachtowe w Europie lecą w dół: kryzys płynności grozi falą upadłości w branży TSL
Europejski rynek transportowy stoi przed poważnym wyzwaniem — stawki frachtowe lecą w dół z powodu słabnącego popytu w przemyśle produkcyjnym, a marże przewoźników FTL kurczą się do poziomów, które nie pokrywają nawet podstawowych kosztów operacyjnych. Eksperci prognozują kolejną falę upadłości i konsolidacji rynku, co dla zleceniodawców oznacza realne ryzyko nagłych przerw w łańcuchach dostaw. Sprawdź, jak ocenić kondycję finansową swoich partnerów transportowych i jakie procedury wdrożyć, by zminimalizować ryzyko operacyjne.
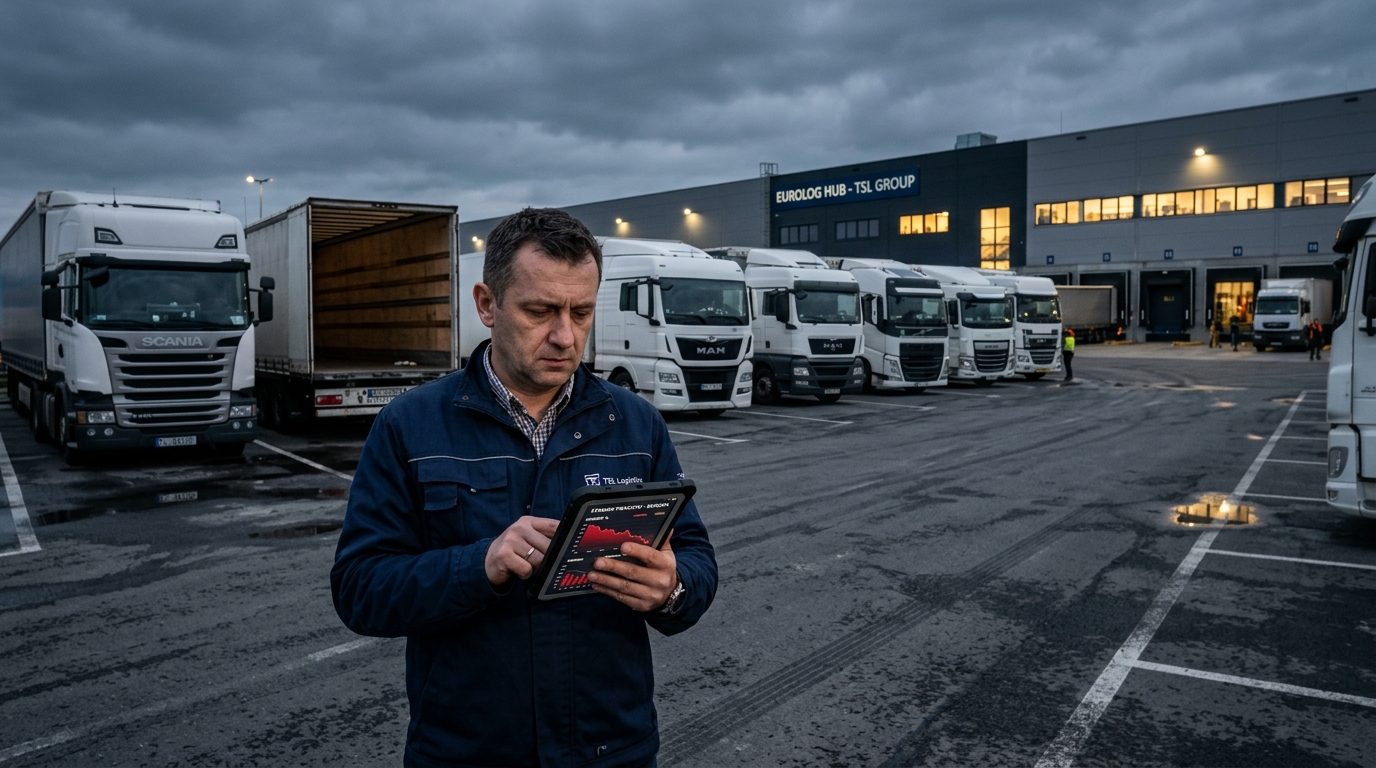
Europejski rynek transportowo-logistyczny stoi w obliczu poważnego kryzysu. Najnowsze dane rynkowe z kwietnia 2026 roku potwierdzają niepokojący trend — stawki frachtowe na kontynencie systematycznie spadają, a bezpośrednią przyczyną jest gwałtowne osłabienie popytu w przemyśle produkcyjnym. Dla menedżerów ryzyka i właścicieli firm logistycznych oznacza to jedno: czas na pilną weryfikację portfela partnerów transportowych i zaostrzenie procedur oceny kontrahentów.
Słabnący przemysł ciągnie w dół cały sektor TSL
Mechanizm jest prosty, choć jego skutki mogą być dalekosiężne. Europejskie zakłady produkcyjne ograniczają moce wytwórcze, redukują zamówienia i ostrożniej planują łańcuchy dostaw. Mniejsza produkcja oznacza mniej towarów do przewiezienia, a to z kolei przekłada się na dramatyczny spadek zapotrzebowania na usługi transportowe — zwłaszcza w segmencie przewozów całopojazdowych (FTL, ang. Full Truck Load).
W sytuacji, gdy liczba dostępnych ładunków maleje, a flota pojazdów pozostaje na zbliżonym poziomie, na rynku pojawia się nadpodaż mocy przewozowych. Przewoźnicy, chcąc utrzymać ciągłość zleceń i zatrzymać kierowców, wchodzą w spiralę cenową — obniżają stawki, by wygrać przetargi i nie tracić klientów. Efekt? Marże w sektorze FTL kurczą się do poziomów, które w wielu przypadkach nie są w stanie pokryć podstawowych kosztów operacyjnych.
Koszty rosną, przychody maleją — przepis na katastrofę finansową
To, co odróżnia obecną sytuację od poprzednich cykli schłodzenia koniunktury, to jednoczesna presja kosztowa z wielu stron. Przewoźnicy mierzą się dziś z:
- Rosnącymi kosztami paliwa — ceny diesla, mimo pewnych wahań, pozostają na historycznie wysokich poziomach w porównaniu do okresu sprzed 2020 roku;
- Wyższymi opłatami drogowymi — kolejne kraje europejskie rozbudowują systemy myta i wprowadzają dodatkowe opłaty ekologiczne związane z klasą emisji pojazdów;
- Presją płacową w segmencie kierowców — chroniczny niedobór wykwalifikowanych kierowców zawodowych zmusza przewoźników do oferowania coraz wyższych wynagrodzeń, by utrzymać pracowników;
- Kosztami ubezpieczeń i leasingu floty — które nie reagują na bieżące zawirowania rynkowe i stanowią stały, wysoki koszt stały.
Zestawienie spadających przychodów z jednoczesnym wzrostem kosztów operacyjnych tworzy skrajnie niekorzystne warunki dla płynności finansowej firm transportowych. Analitycy szacują, że w segmencie małych i średnich przewoźników FTL marże operacyjne spadły do poziomów jednocyfrowych, a w wielu przypadkach osiągają wartości ujemne. Oznacza to, że firmy realizują przewozy poniżej progu rentowności, finansując działalność z rezerw lub — co groźniejsze — z opóźnionych płatności wobec własnych dostawców i podwykonawców.
Konsolidacja rynku — nieuchronna fala przejęć i bankructw
Eksperci branżowi są zgodni: rynek europejski stoi przed kolejną falą konsolidacji. To zjawisko znane z poprzednich kryzysów w branży TSL, jednak tym razem może przebiegać ze szczególną intensywnością. Duże, finansowo stabilne grupy logistyczne będą przejmować osłabione podmioty — często za ułamek ich wartości rynkowej sprzed kryzysu. Mniejsze firmy, pozbawione dostępu do zewnętrznego finansowania i buforów kapitałowych, będą po prostu wypadać z rynku.
Historia branży transportowej pokazuje, że okresy konsolidacji trwają od 18 do 36 miesięcy i zawsze pozostawiają po sobie ofiary w postaci firm, które nie zdążyły ani się dostosować, ani znaleźć nabywcy. W perspektywie krótkoterminowej — czyli już w ciągu najbliższych 6–12 miesięcy — możemy spodziewać się:
- Wzrostu liczby postępowań restrukturyzacyjnych i upadłościowych wśród mniejszych przewoźników;
- Nagłego zaprzestania działalności przez firmy z poważnymi problemami płynnościowymi;
- Przejęć w trybie przyspieszonym przez silniejszych graczy rynkowych;
- Wycofywania się część przewoźników z określonych tras lub segmentów rynku.
Dla zleceniodawców usług transportowych każdy z tych scenariuszy oznacza potencjalne zakłócenia w łańcuchu dostaw — niekiedy bez żadnego ostrzeżenia i czasu na znalezienie alternatywy.
Ryzyko operacyjne dla zleceniodawców: kiedy partner bankrutuje z dnia na dzień
Nagłe zniknięcie przewoźnika z rynku to nie tylko problem organizacyjny. To poważne zagrożenie dla ciągłości działania firm korzystających z outsourcingu transportu. Scenariusze, z którymi coraz częściej mierzą się menedżerowie logistyki, obejmują:
- Zamrożone ładunki — towar w tranzycie lub na magazynie przewoźnika, do którego zleceniodawca nie ma dostępu w toku postępowania upadłościowego;
- Utrata zaliczek i przedpłat — środki wpłacone na poczet przyszłych usług, które stają się wierzytelnością w masie upadłości;
- Kary umowne — nałożone przez odbiorców końcowych za niedotrzymanie terminów dostaw, za które de facto odpowiada zbankrutowany podwykonawca;
- Konieczność pilnego poszukiwania alternatywnych przewoźników — często po wyższe stawkach rynkowych, dostępnych w trybie ekspresowym.
Szczególnie narażone na nagłą destabilizację są te podmioty transportowe, których portfel klientów jest silnie skoncentrowany. Firma realizująca 70–80% obrotów dla jednego lub dwóch dużych zleceniodawców z sektora produkcyjnego jest ekstremalnie wrażliwa na jakiekolwiek ograniczenie zamówień ze strony tych klientów. W obecnych warunkach rynkowych taki scenariusz nie jest teoretyczny — to codzienność wielu przewoźników europejskich.
Jak oceniać ryzyko kontrahenta transportowego w 2026 roku?
W obliczu narastającej presji rynkowej kluczowe staje się systematyczne i metodyczne podejście do weryfikacji partnerów logistycznych. Poniżej przedstawiamy zestaw wskaźników i obszarów, na które warto zwrócić szczególną uwagę podczas oceny ryzyka współpracy z firmą transportową:
Wskaźniki finansowe — sygnały ostrzegawcze
- Płynność bieżąca (Current Ratio) — wartości poniżej 1,0 sygnalizują poważne problemy z regulowaniem bieżących zobowiązań; w branży transportowej bezpieczny poziom to minimum 1,2–1,5;
- Wskaźnik zadłużenia — wysoki poziom kredytów i leasingów w stosunku do aktywów własnych zwiększa podatność na turbulencje rynkowe;
- Rentowność operacyjna — marże operacyjne poniżej 3–4% w segmencie FTL należy traktować jako sygnał alarmowy;
- Historia płatnicza — opóźnienia w płatnościach wobec dostawców paliwa, firm leasingowych czy ubezpieczycieli to jeden z najwcześniejszych sygnałów problemów finansowych.
Wskaźniki operacyjne i rynkowe
- Koncentracja portfela klientów — jak wspomniano, wysoka zależność od jednego lub dwóch zleceniodawców to czerwona flaga;
- Wiek i stan floty — starzejąca się flota generuje wyższe koszty utrzymania i może świadczyć o ograniczonych możliwościach inwestycyjnych;
- Rotacja kierowców — wysoka rotacja kadry może świadczyć o problemach z wypłatą wynagrodzeń lub złym zarządzaniu;
- Licencje i certyfikaty — weryfikacja aktualności licencji przewozowych, certyfikatów bezpieczeństwa i ubezpieczeń OC przewoźnika.
Procedury zabezpieczające dla zleceniodawców
Niezależnie od kondycji finansowej partnera logistycznego, warto wdrożyć procedury minimalizujące ryzyko operacyjne:
- Dywersyfikacja portfela przewoźników — unikanie uzależnienia od jednego dostawcy usług transportowych;
- Systematyczny monitoring finansowy kontrahentów — regularne sprawdzanie raportów kredytowych i rejestrów dłużników;
- Odpowiednie klauzule kontraktowe — zapisy o minimalnych standardach finansowych, prawie do audytu i warunkach rozwiązania umowy w przypadku pogorszenia kondycji finansowej;
- Ograniczenie lub eliminacja przedpłat — szczególnie w przypadku kontrahentów wykazujących podwyższone ryzyko;
- Ubezpieczenie należności handlowych — jako siatka bezpieczeństwa na wypadek niewypłacalności partnera.
Perspektywa regionalna: które rynki są najbardziej narażone?
Skala problemów różni się w zależności od regionu Europy. Kraje silnie uzależnione od eksportu przemysłowego — Niemcy, Polska, Czechy, Węgry czy Austria — odczuwają skutki słabszej koniunktury produkcyjnej ze szczególną intensywnością. Niemcy, jako lokomotywa europejskiego przemysłu i jednocześnie największy rynek transportowy kontynentu, przeżywają głęboki kryzys produkcyjny, który falami rozchodzi się na całą Europę Środkowo-Wschodnią.
Polscy przewoźnicy, tradycyjnie silnie powiązani z niemieckim przemysłem motoryzacyjnym i maszynowym, są w szczególnie trudnej sytuacji. Jeszcze kilka lat temu polska branża transportowa była lokomotywą wzrostu w całej Europie — dziś mierzy się z kombinacją spadających stawek, rosnących kosztów i kurczącego się popytu ze strony kluczowych zleceniodawców.
Podsumowanie: czas na proaktywne zarządzanie ryzykiem
Europejski rynek transportowy wchodzi w fazę, która będzie wymagać od menedżerów ryzyka i właścicieli firm logistycznych wzmożonej czujności i proaktywnego podejścia do zarządzania portfelem kontrahentów. Spadające stawki frachtowe, erodujące marże i rosnące koszty operacyjne tworzą środowisko, w którym nawet doświadczeni i dobrze zarządzani przewoźnicy mogą napotkać poważne problemy finansowe.
Kluczowe wnioski dla menedżerów ryzyka:
- Zaostrz procedury weryfikacyjne — szczególnie wobec mniejszych przewoźników i tych silnie zależnych od sektora produkcyjnego;
- Monitoruj sytuację regularnie — jednorazowa weryfikacja przy zawieraniu umowy to za mało; w obecnych warunkach rynek zmienia się w tempie miesięcznym;
- Dywersyfikuj dostawców — budowanie odporności łańcucha dostaw poprzez współpracę z kilkoma sprawdzonymi partnerami transportowymi;
- Przygotuj plany awaryjne — scenariusze na wypadek nagłego wypadnięcia kluczowego przewoźnika z rynku powinny być elementem standardowych procedur BCP (Business Continuity Planning).
Rynek TSL przechodzi przez jeden z trudniejszych momentów w swojej historii. Ci, którzy odpowiednio wcześnie dostosują swoje procedury zarządzania ryzykiem, będą w stanie nie tylko przetrwać tę burzę, ale też wyjść z niej z przewagą konkurencyjną — korzystając z możliwości, jakie konsolidacja rynku nieuchronnie przyniesie.