

Prejuízos de 197 milhões de euros: OLAF desmantela rede de fraude aduaneira e de sonegação de IVA no transporte internacional.rodowym
O OLAF e a Procuradoria Europeia desmantelaram em abril de 2026 uma rede organizada de fraude aduaneira e fraude carrossel ao IVA que durante anos lesou o orçamento da UE. Os prejuízos totais foram estimados em 197 milhões de euros — os criminosos importavam da China produtos têxteis, calçado e bicicletas elétricas, utilizando documentos CMR falsos e uma rede de empresas de fachada. O caso revela um risco grave para as empresas de transporte e logística, que podem ser responsabilizadas solidariamente por dívidas aduaneiras e fiscais, mesmo que tenham passado a integrar inadvertidamente uma cadeia de abastecimento criminosa.
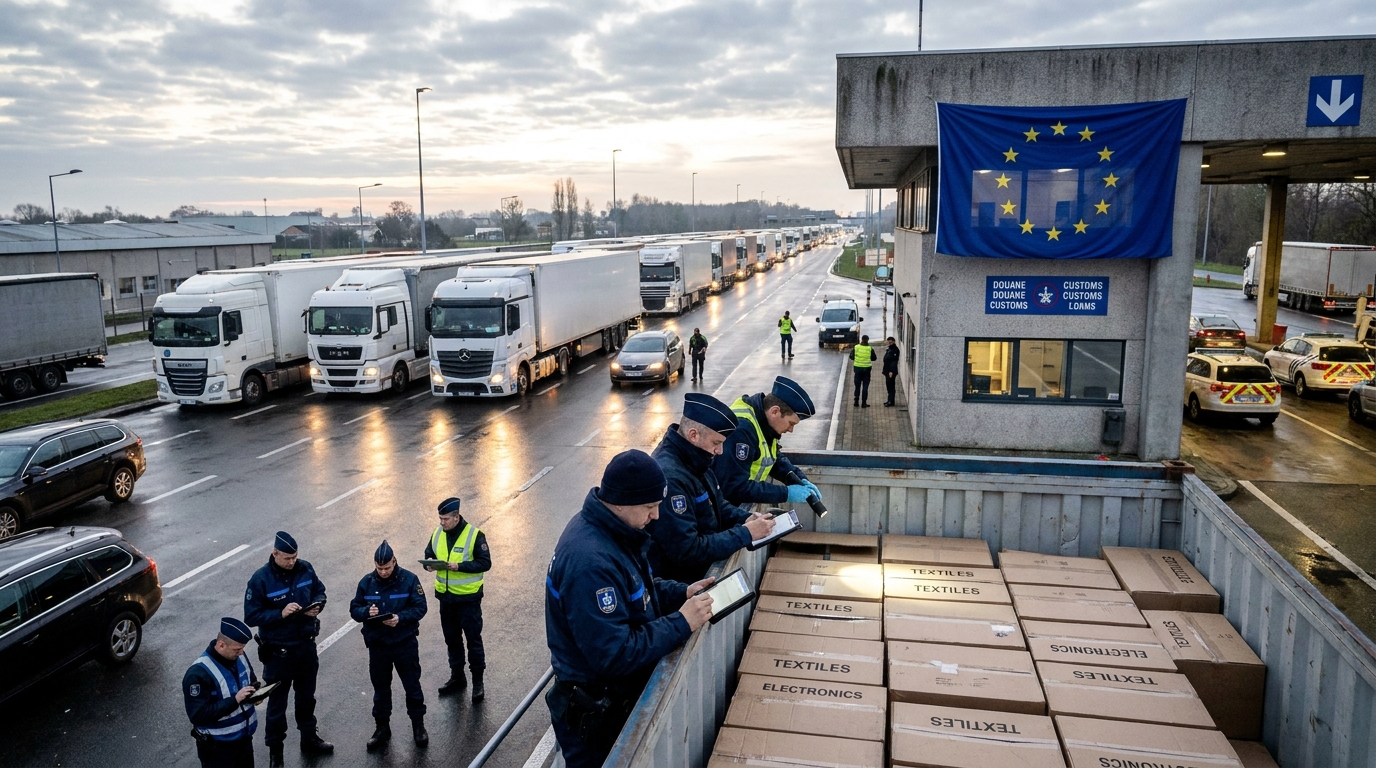
O Gabinete Europeu de Luta Antifraude (OLAF), em cooperação com a Procuradoria Europeia (EPPO), desmantelou uma das maiores redes de crime organizado envolvidas em fraude aduaneira e fiscal na história das investigações da UE. A operação, realizada em abril de 2026 e iniciada com base em informações fornecidas pelo serviço aduaneiro polaco, revelou fraude sistémica em transações internacionais.rodocadeia de suprimentos. As perdas totais para o orçamento da União Europeia foram estimadas em € 197 milhões, dos quais € 118 milhões correspondem a direitos aduaneiros não pagos e € 79 milhões a perdas de IVA. Nove suspeitos foram presos na Polônia durante a investigação.
Como funcionava a rede criminosa? Um modus operandi passo a passo.
Um grupo de crime organizado construiu um sistema sofisticado baseado no abuso deliberado de procedimentos aduaneiros legítimos da União Europeia. Os criminosos não agiram de forma aleatória — muito pelo contrário, criaram uma máquina bem azeitada que permaneceu fora do alcance das autoridades por muito tempo. A chave para entender a dimensão da operação reside em dois mecanismos aduaneiros, que eles habilmente converteram em ferramentas de fraude.
Abuso do procedimento de trânsito T1
O regime de trânsito T1 é um instrumento legal da UE que permite o transporte de mercadorias de fora da UE através da UE sem o pagamento imediato de direitos aduaneiros e IVA, desde que esses direitos sejam liquidados no país de destino. Este regime é a base de uma cadeia de abastecimento transeuropeia eficiente e é utilizado diariamente por milhares de comerciantes honestos.
Neste caso, criminosos falsificaram sistematicamente as declarações alfandegárias, especificando outros Estados-Membros como destino, enquanto as mercadorias — importadas da China através do posto alfandegário na fronteira polaco-bielorrussa — nunca saíram, na realidade, do território polaco. Consequentemente, a obrigação de pagar direitos aduaneiros e impostos foi permanentemente "suspensa" e nunca se concretizou.
Fraude aduaneira 42
O segundo instrumento amplamente utilizado pela rede foi o chamado Procedimento Aduaneiro 42. Seu objetivo é permitir que os importadores suspendam a cobrança do IVA no ponto de entrada das mercadorias no território aduaneiro da UE, caso a carga importada se destine, em última instância, a um comprador em outro Estado-Membro. Essa solução elimina a dupla tributação e simplifica o comércio intra-UE para os empresários legítimos.
Criminosos declaravam em massa entregas fictícias para destinatários em outros países da UE, aproveitando-se das isenções de IVA na fronteira. As mercadorias eram então enviadas para o mercado negro ou vendidas sem qualquer documentação fiscal. O IVA não era pago nem no país de entrada nem no suposto país de destino — porque este último simplesmente não existia.
CMRs falsos e uma rede de empresas de fachada.
Um elemento fundamental de todo o sistema era a criação de documentação para autenticar fluxos fictícios de mercadorias. Para isso, a rede utilizava informações internacionais fabricadas.rodoOs documentos CMR (conhecimentos de embarque) supostamente confirmam a entrega da carga aos destinatários finais designados. O CMR é um documento fundamental no transporte rodoviário de mercadorias – falsificá-lo não é apenas uma infração fiscal, mas também um ataque direto à integridade de todo o sistema de documentação de transporte na Europa.
Ao mesmo tempo, uma extensa rede de empresas de fachada, conhecidas como "empresas de fachada", mascarava as identidades dos compradores reais e conferia credibilidade a transações aparentemente legítimas. Essas empresas existiam apenas no papel, registradas em diversos Estados-membros, servindo como mais uma camada de camuflagem para o fluxo criminoso de fundos e mercadorias. Além disso, os criminosos subestimavam o valor aduaneiro da carga importada e manipulavam sua classificação tarifária, reduzindo ainda mais a base para potenciais direitos aduaneiros.
O que foi contrabandeado e para onde foi?
As importações ilegais visavam principalmente categorias de mercadorias consideradas de alto risco do ponto de vista da fraude comercial. Os investigadores identificaram três grupos principais de produtos importados da China:
- Têxteis e vestuário — mercadorias suscetíveis à subvalorização aduaneira, frequentemente classificadas de forma a permitir a aplicação de taxas alfandegárias mais baixas
- Calçados — uma categoria particularmente vulnerável ao dumping de preços e à manipulação tarifária no comércio transfronteiriço
- Bicicletas elétricas (e-bikes) — um produto de alto valor sujeito a direitos antidumping adicionais impostos pela UE sobre as importações da China, o que torna a evasão dessas taxas uma prática particularmente vantajosa.
As mercadorias entraram na UE pela fronteira polaco-bielorrussa, o que se enquadra no contexto mais amplo do aumento do fluxo de importações do Extremo Oriente através da fronteira oriental da UE. Sendo um dos maiores centros logísticos da UE e um país de trânsito prioritário da Ásia, a Polónia encontrou-se, assim, no centro de uma operação criminosa pan-europeia.
Abrangência geográfica e coordenação internacionalrodowa
A dimensão e a complexidade da operação exigiram uma ação coordenada das autoridades alfandegárias e policiais de vários países simultaneamente. Além da Polônia, participaram da operação serviços da Bélgica, Alemanha, Eslovênia e Hungria. O OLAF realizou inspeções físicas na Bélgica e na Polônia, e os investigadores analisaram imagens arquivadas de inspeções por raios X realizadas em postos de controle de fronteira da UE.
Um elemento crucial da investigação foi a obtenção de provas junto a operadores logísticos legítimos e entidades de comércio eletrônico. Este é um sinal de alerta particularmente significativo: algumas empresas legítimas de transporte e logística podem ter se tornado, sem saber, elos em uma cadeia de suprimentos controlada por uma rede criminosa. Seus documentos, infraestrutura e reputação estavam potencialmente sendo explorados sem seu conhecimento ou consentimento.
O Diretor-Geral do OLAF, Petr Klement, enfatizou que crimes fiscais organizados desse tipo não afetam apenas as finanças públicas. Importadores desonestos, que não arcam com os custos de direitos aduaneiros e IVA, conseguem oferecer mercadorias a preços impossíveis de serem praticados por empresas que cumprem a lei, o que leva à exclusão sistemática de comerciantes honestos do mercado e à distorção persistente da concorrência em toda a cadeia de valor.
Análise de Risco: O que este caso significa para a TSL e para o setor de logística?
Para os gestores de risco, proprietários de empresas de transporte e logística e instituições financeiras que atuam no setor de transporte, logística e logística, o caso detectado pelo OLAF e pela EPPO tem implicações operacionais muito específicas e sérias.
Risco de responsabilidade solidária
De acordo com a legislação aduaneira da UE, as entidades envolvidas na cadeia de abastecimento – incluindo agências aduaneiras, operadores de armazenagem temporária, transitários e transportadores rodoviários – podem ser responsabilizadas por Responsabilidade solidária por direitos aduaneiros e impostos não pagos, caso as autoridades comprovem que não exerceram a devida diligência na verificação dos contratados e da carga. Na prática, isso significa que a transportadora que transportou as mercadorias fraudulentas pode enfrentar multas da alfândega e da Receita Federal que chegam a milhões de euros — mesmo que formalmente fosse apenas uma subcontratada.
Efeito dominó e impasses nos pagamentos
O súbito impacto de decisões tributárias e aduaneiras significativas sobre as empresas de logística aumenta drasticamente o risco de insolvência. Empresas que não constituíram reservas adequadas e não possuem procedimentos de gestão de risco aduaneiro podem se encontrar em uma crise de liquidez poucas semanas após receberem a decisão administrativa. Dada a complexidade das relações de cooperação no setor de logística — onde um operador frequentemente é cliente, subcontratado e credor de dezenas de outras entidades — tal situação pode desencadear uma série de problemas. um efeito dominó gerando atrasos de pagamento em escala multimilionária em toda a região da Europa Central.
Implicações para os procedimentos de KYC e AML
O caso OLAF deve motivar uma revisão dos procedimentos de verificação de fornecedores (KYC – Conheça Seu Cliente) e da avaliação de risco de lavagem de dinheiro (AML) em todas as empresas, mesmo que indiretamente envolvidas com a importação de mercadorias da Ásia. Deve-se dar especial atenção a:
- Clientes que se registram imediatamente antes da transação — Uma história curta da empresa com grandes volumes de pedidos é um dos sinais de alerta clássicos.
- Inconsistências na documentação de envio — Quaisquer discrepâncias entre o CMR e outros documentos que o acompanham devem ser imediatamente comunicadas ao departamento de conformidade.
- Rotatividade excessiva na estrutura de propriedade da empreiteira. — A rápida rotatividade de acionistas ou da administração pode indicar o uso instrumental da empresa em um esquema de carrossel.
- Encomende a preços abaixo das taxas de mercado. — Se a remuneração pelos serviços de transporte ou agenciamento for irracionalmente baixa, vale a pena questionar de onde vem a margem de lucro do organizador da cadeia de suprimentos.
- Mudanças frequentes no destino da carga durante o transporte — um dos sinais característicos do abuso do procedimento T1
O papel da conformidade nas empresas de logística
A experiência deste caso indica que operadores logísticos honestos podem, sem saber, tornar-se ferramentas nas mãos de grupos do crime organizado. Criar procedimentos internos para verificar cargas, clientes e documentação alfandegária deixou de ser uma opção e tornou-se uma necessidade. uma exigência para sobreviver no mercadoAs empresas que investem em treinamento em legislação aduaneira, implementam sistemas para sinalizar transações suspeitas e estabelecem parcerias com agências aduaneiras de boa reputação não apenas reduzem seu próprio risco legal, mas também se tornam parceiras mais confiáveis para instituições financeiras e grandes clientes.
Resumo: Um sinal para todo o setor
A operação conjunta do OLAF e da EPPO em abril de 2026 não só foi um sucesso estrondoso para os serviços, como também um forte lembrete de que o sistema aduaneiro europeu, apesar da sua complexidade, não é impenetrável ao crime organizado. Prejuízos de 197 milhões de euros, nove detenções e muito mais.rodoEsta operação que envolveu cinco Estados-Membros revela uma ameaça que vai muito além de um único caso criminal.
Para o setor de transporte rodoviário e logística na Europa Central, isso deve ser encarado como um alerta da mais alta importância. A crescente pressão sobre os preços, as cadeias de suprimentos fragmentadas e a entrada maciça de importações baratas da Ásia estão criando um cenário crítico.rodoUm cenário onde práticas desleais podem prosperar à sombra de operações aparentemente legais. Somente empresas que gerenciam ativamente os riscos alfandegários e tributários, investem em diligência prévia com seus fornecedores e cultivam uma cultura de conformidade serão capazes de se proteger efetivamente das consequências — tanto financeiras quanto de reputação — de participar das práticas de terceiros.




