

A dívida das transportadoras polacas ultrapassou 1,32 mil milhões de PLN. O relatório revela a dimensão da crise no setor dos transportes
O endividamento do setor polaco do transporte rodoviário de mercadorias atingiu o nível recorde de 1,32 mil milhões de zlótis, e o número de empresas com dívidas vencidas ultrapassou as 23 700. A crise deve-se ao aumento dos custos do combustível, às tarifas de transporte não ajustadas nos contratos de longo prazo e aos atrasos crónicos nos pagamentos — 92 por cento dos transportadores não recebem os pagamentos dentro do prazo. A situação constitui um sério alerta para todas as empresas que recorrem aos serviços de operadores de transporte polacos.
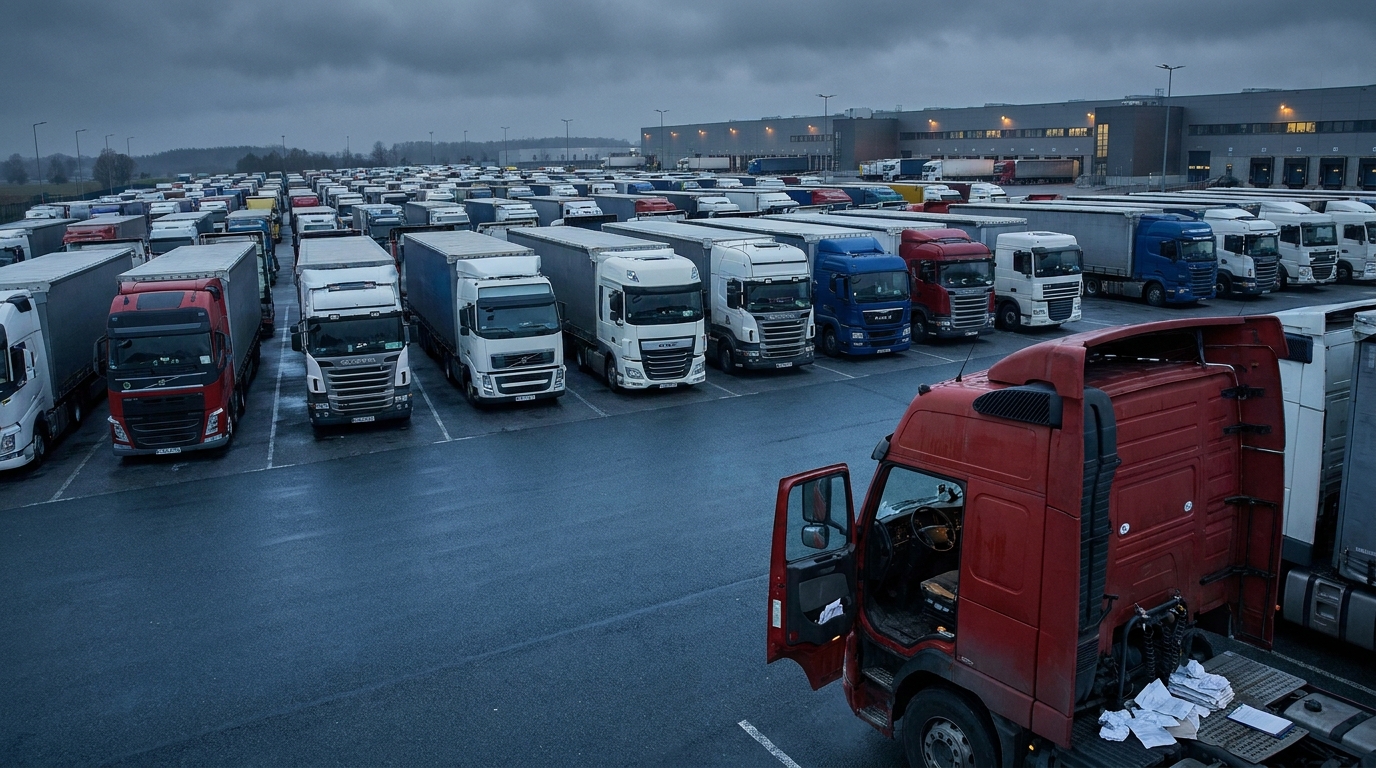
O endividamento total do setor polaco de transporte rodoviário de mercadorias atingiu, em novembro de 2026, o nível alarmante de 1,32 mil milhões de zlotys. Os dados do Registo Nacional de Dívidas indicam que mais de 23,7 mil empresas enfrentam obrigações financeiras vencidas. É um sinal claro de que a situação de um dos pilares da logística europeia se está a deteriorar sistematicamente — e o risco para as empresas que colaboram com transportadoras polacas aumenta de mês para mês.
Dimensão do endividamento: números que deveriam preocupar todos os gestores de risco
Segundo o relatório mais recente do Registo Nacional de Dívidas, o número de entidades de transporte com obrigações vencidas aumentou, em termos homólogos, em mais de 700 empresas, o que representa um crescimento de cerca de 3,1 por cento. O aumento do número de devedores, por si só, seria um sinal preocupante — mas, quando associado ao montante total da dívida superior a 1,32 mil milhões de PLN, o quadro torna-se inequivocamente alarmante.
É importante notar que a dívida média por empresa diminuiu ligeiramente e é atualmente de 55 700 PLN. Aparentemente, isso poderia ser um sinal de melhoria — mas, na realidade, estes dados indicam apenas que a crise abrange um número cada vez maior de entidades, e não que as empresas individuais estejam em melhor situação. O total mantém-se em níveis recorde e o número de empresas em risco — o mais elevado dos últimos anos.
O presidente do KRD, Adam Łącki, sublinha que estamos perante um problema sistémico e não uma vaga de dificuldades individuais. As transportadoras não perdem tanto a capacidade de cumprir as suas obrigações devido a erros de gestão próprios, mas antes caem numa armadilha criada pela estrutura do mercado: custos operacionais crescentes, tarifas de frete que não acompanham a inflação dos custos e atrasos crónicos nos pagamentos por parte dos clientes.
Combustível e contratos: a armadilha em que caem milhares de empresas
O principal motor da crise é a combinação desfavorável do aumento dos preços dos combustíveis com a ausência de mecanismos contratuais adequados que protejam as transportadoras deste risco.
Os dados da União Internacional dos Transportes Rodoviários (IRU) relativos ao segundo trimestre de 2026 mostram que os preços do gasóleo na União Europeia aumentaram, em média, 12 por cento. Trata-se de um encargo enorme para as empresas em que o combustível representa entre mais de dez e mais de trinta por cento de todos os custos operacionais, dependendo do tipo e do alcance dos transportes realizados.
As empresas que operam no mercado spot conseguiram, na maioria dos casos, repercutir este aumento nos preços dos serviços — as tarifas pontuais subiram cerca de 11 por cento. O problema reside, porém, nos contratos de longo prazo, em que as tarifas de frete aumentaram apenas 6 por cento — ou seja, metade do aumento dos próprios custos de combustível. O resultado é uma redução sistemática das margens operacionais das transportadoras que basearam o seu modelo de negócio em contratos de vários meses com grandes expedidores.
Um efeito particularmente destrutivo resulta da ausência de cláusulas de combustível numa parte significativa dos contratos de transporte de longo prazo. Estas cláusulas permitem ajustar automaticamente a tarifa de frete em função das alterações dos preços dos combustíveis, constituindo um instrumento padrão de gestão do risco de custos em mercados logísticos maduros. Onde estas cláusulas faltam, as transportadoras têm de absorver por si próprias a diferença de custos — à custa da sua própria liquidez financeira.
Para a maioria das empresas, a renegociação dos contratos revela-se um caminho sem saída. Os grandes expedidores — cadeias comerciais, fabricantes ou operadores de armazéns — dispõem de uma posição negocial muito mais forte do que as pequenas e médias transportadoras. Na prática, as empresas de transporte enfrentam uma escolha: aceitar condições desfavoráveis e esperar sobreviver, ou desistir do contrato e arriscar perder um fluxo estável de encomendas.
Atrasos nos pagamentos: 92 por cento das empresas não recebem o dinheiro a tempo
Um problema igualmente grave — e para muitas empresas ainda mais penoso do que os custos de combustível — são os atrasos nos pagamentos. Um estudo realizado pela Keralla Research a pedido da Bibby Financial Services apresenta dados chocantes: 92 por cento das empresas de transporte polacas recebem regularmente pagamentos depois do prazo estipulado no contrato.
A mediana do valor dos créditos vencidos aumentou de 75 500 PLN para 90 000 PLN. Isto significa que uma transportadora polaca média aguarda, em determinado momento, a liquidação de faturas que totalizam mais de 90 mil zlotys — tendo simultaneamente a obrigação de cumprir as suas próprias obrigações correntes.
É precisamente aqui que reside o cerne do problema de liquidez financeira no transporte. O modelo de negócio do setor caracteriza-se por uma assimetria fundamental dos fluxos de caixa: os custos — abastecimento, salários dos motoristas, prestações de leasing dos veículos, prémios de seguro e despesas de manutenção — têm de ser suportados antecipadamente. As receitas, pelo contrário, chegam com um atraso considerável, muitas vezes 30, 60 e por vezes até 90 dias após a prestação do serviço.
Quando a esta assimetria se acrescentam atrasos prolongados nos pagamentos por parte dos clientes, temos a receita perfeita para uma espiral de endividamento. Para manter a continuidade operacional, as transportadoras recorrem a crédito para fundo de maneio ou a factoring — gerando custos financeiros adicionais que sobrecarregam ainda mais as suas já fragilizadas margens. As que não têm acesso a financiamento externo ou não querem suportar os seus custos começam também a atrasar os pagamentos aos seus fornecedores — criando atrasos secundários em toda a cadeia de abastecimento.
Quem está mais em risco? Perfil do devedor e mapa geográfico do risco
Os dados do KRD permitem identificar com precisão quais os segmentos do mercado que suportam o maior peso da crise.
Estrutura das entidades: microempresários sob maior pressão
Quase dois terços de todas as empresas de transporte endividadas são pessoas singulares que exercem atividade empresarial individual. O seu número total ultrapassa 15 mil entidades e o montante dos atrasos atinge 750 milhões de PLN. Estas transportadoras — muitas vezes proprietárias de um ou de alguns camiões — operam sem uma almofada financeira sob a forma de reservas de capital, acesso aos mercados de capitais ou apoio de um grupo empresarial. Cada semana de atraso no pagamento por parte de um cliente pode significar para elas a impossibilidade de pagar a tempo uma prestação de leasing ou um prémio de seguro.
Entre as entidades mais endividadas destacam-se dois casos: uma transportadora do distrito de Otwock com uma dívida próxima de 7 milhões de PLN e uma empresa de transporte de Nowy Tomyśl com atrasos que atingem 7,6 milhões de PLN. Ambos os casos ilustram que problemas extremos de liquidez afetam tanto pequenos operadores como empresas de dimensão um pouco maior.
Mapa geográfico do endividamento: três voivodias sob análise
Em termos territoriais, a maior concentração da dívida das transportadoras encontra-se em três regiões que são, simultaneamente, os maiores centros logísticos e de transporte da Polónia:
- Mazóvia — dívida total de 260,6 milhões de PLN que abrange 4 608 empresas. Esta região concentra o maior número de entidades de transporte, o que se traduz num domínio absoluto na classificação do endividamento.
- Silésia — dívida de 190,1 milhões de PLN. É importante notar que é precisamente aqui que se regista a maior dívida média por empresa, superior a 67 000 PLN — claramente acima da média nacional. A forte concentração da indústria e da logística gera um elevado número de contratos de longo prazo que — como demonstrado anteriormente — se revelam uma armadilha perante custos operacionais crescentes.
- Grande Polónia — atrasos no valor de 180,5 milhões de PLN, uma região que há anos é um dos motores da logística polaca, sobretudo nas ligações para oeste.
As empresas que ponderam iniciar ou continuar a colaborar com transportadoras destas voivodias devem ter especial prudência e implementar procedimentos aprofundados de verificação da solvabilidade dos parceiros.
Credores e devedores: quem perde mais?
A crise nos transportes não é apenas um problema das próprias transportadoras — tem um impacto alargado noutras indústrias e nas instituições financeiras.
Os maiores credores das empresas de transporte polacas são as instituições financeiras e seguradoras — bancos, sociedades de leasing e empresas de cobrança de dívidas. O montante total dos seus créditos sobre o setor dos transportes é de 884,6 milhões de PLN. Este montante reflete a medida em que o setor dos transportes depende de financiamento externo para os veículos e para a atividade operacional. Quando as transportadoras perdem liquidez, os primeiros a senti-lo são precisamente as sociedades de leasing e os bancos.
Em segundo lugar encontra-se o setor dos combustíveis, com créditos na ordem dos 241,2 milhões de PLN. Os postos de combustível e os distribuidores de gasóleo concedem crédito comercial às transportadoras — e cada vez mais frequentemente não recebem o pagamento. É por isso que tantos postos e distribuidores tornam mais rigorosas as condições de crédito ou exigem pagamentos em numerário às empresas cuja situação financeira é questionável.
Ao mesmo tempo, as próprias transportadoras são vítimas da cadeia de obrigações não liquidadas. O setor dos transportes aguarda 170 milhões de PLN dos seus próprios devedores — sobretudo empresas comerciais, entidades industriais e empresas de construção. É uma prova clara de que os atrasos nos pagamentos têm um caráter sistémico e em cascata: os atrasos numa fase da cadeia de abastecimento propagam-se rapidamente aos elos seguintes.
Contração do mercado: sinais de alerta para a logística europeia
A crise de liquidez descrita começa a exercer um impacto direto na estrutura e no potencial do mercado polaco de transportes. Os dados da Inspeção-Geral dos Transportes Rodoviários (GITD) mostram que, em apenas meio ano, o número de empresas com licença para transporte internacional diminuiu em 644 entidades. Este ritmo ultrapassa significativamente a rotação natural do mercado resultante de encerramentos de atividade, fusões ou aquisições.
Ao mesmo tempo, os estudos de mercado indicam que quase metade das empresas de transporte suspendeu por completo todos os planos de investimento e desenvolvimento. Em vez de modernizarem a frota, investirem em novas tecnologias ou alargarem o âmbito das operações, estas empresas concentram todos os recursos exclusivamente na sobrevivência no período atual. Numa perspetiva de vários meses, isto significa o envelhecimento da frota, custos de manutenção crescentes e uma diminuição da competitividade das transportadoras polacas no mercado europeu.
A frota de transporte polaca é um dos maiores e mais importantes elementos do sistema logístico europeu. Os camiões polacos realizam uma parte enorme do transporte intra-União Europeia e os motoristas polacos constituem um dos grupos mais numerosos de motoristas profissionais nas estradas europeias. A contração deste potencial — devido a falências, retirada de licenças ou congelamento de investimentos — afeta diretamente a disponibilidade de capacidade de transporte em toda a Europa, o que, por sua vez, influencia os preços dos fretes e a fiabilidade das cadeias de abastecimento.
Perspetiva do risco empresarial: o que devem fazer as empresas que colaboram com transportadoras polacas?
Para os gestores de risco e proprietários de empresas de logística na Europa, o relatório do KRD apresenta algumas conclusões práticas fundamentais.
Reforçar os processos de verificação das contrapartes
Com mais de 23 700 empresas com obrigações vencidas, uma verificação padrão num único registo ou um relatório de crédito isolado podem ser insuficientes. Vale a pena recorrer a verificações de múltiplas fontes — combinando dados do KRD, do registo do GITD, de bases de dados de leasing e do histórico de pagamentos nos sistemas de informação setoriais. Deve haver especial prudência relativamente aos microempresários (atividade empresarial individual) e às empresas registadas na Mazóvia, Silésia e Grande Polónia, onde a concentração da dívida é mais elevada.
Monitorizar as contrapartes de forma contínua, e não pontual
A situação financeira das empresas de transporte pode mudar rapidamente — sobretudo em condições de preços variáveis dos combustíveis e flutuações sazonais da procura de transporte de mercadorias. Uma avaliação pontual da fiabilidade de pagamento efetuada no momento da assinatura do contrato não protege contra o risco que se materializa alguns meses mais tarde. Recomenda-se a implementação de mecanismos de monitorização contínua — alertas sobre novos registos de dívida ou alterações no estado da licença da transportadora.
Ter em conta o risco dos combustíveis na estrutura dos contratos
As empresas que celebram contratos de longo prazo com transportadoras e pretendem manter parceiros logísticos estáveis e solventes devem ponderar a introdução de cláusulas de combustível como elemento padrão. Um mecanismo de ajuste automático da tarifa às alterações dos preços dos combustíveis protege ambas as partes — o expedidor de renegociações súbitas e da perda da transportadora, e a própria transportadora da erosão da margem que conduz à falência. A longo prazo, os contratos sem cláusulas de combustível são uma bomba-relógio que gera riscos tanto para o prestador do serviço como para o destinatário.
Diversificar a base de fornecedores de transporte
Numa situação em que quase uma em cada oito empresas de transporte tem obrigações vencidas, a dependência de uma ou duas transportadoras torna-se um risco operacional sério. As interrupções nas entregas resultantes da falência súbita ou da suspensão da licença de um parceiro essencial podem ter consequências catastróficas para a continuidade da cadeia de abastecimento. A construção de uma carteira diversificada de fornecedores de transporte — com uma reserva adequada de capacidade e rotas alternativas — é um elemento indispensável da gestão do risco logístico nas atuais condições de mercado.
Resumo: um setor numa encruzilhada
A situação do setor polaco de transporte rodoviário em novembro de 2026 resulta de vários fatores desfavoráveis sobrepostos: custos operacionais recorde, tarifas de frete inadequadas nos contratos de longo prazo, atrasos crónicos nos pagamentos por parte dos clientes e a fragilidade estrutural de milhares de microempresários sem reservas financeiras de segurança.
Uma dívida de 1,32 mil milhões de PLN, que abrange quase 23 800 empresas, não é uma curiosidade estatística — é um risco real para cada empresa que contrata transportes a operadores polacos ou que faz parte de uma cadeia de abastecimento servida por camiões polacos. A diminuição do número de transportadoras licenciadas, o congelamento dos planos de investimento e as crescentes espirais de endividamento compõem o retrato de um setor que, sem mudanças estruturais mais profundas — no domínio do direito contratual, da política de pagamentos e do acesso ao financiamento — poderá encontrar-se numa crise ainda mais profunda nos próximos trimestres.
Para os gestores de risco e as empresas de logística de toda a Europa, os dados acima constituem um sinal claro: é tempo de reforçar os procedimentos de verificação dos parceiros de transporte, diversificar a base de fornecedores e gerir conscientemente o risco contratual na cadeia de abastecimento.




