

Onda de falências no setor dos transportes: Europa atinge o nível mais alto de falências dos últimos 13 anos. O que significa isto para os seus parceiros comerciais?
O número de falências de empresas na Alemanha atingirá em 2026 os 25 900 casos — o nível mais elevado dos últimos 13 anos, enquanto as empresas do setor dos transportes e da logística vão à falência a um ritmo mais de duas vezes superior ao do resto da economia da UE. Os dados do Eurostat relativos ao segundo trimestre de 2026 mostram um aumento de 11,4% nas falências no setor dos transportes, enquanto a Roménia registou só em setembro um salto de 73% no transporte rodoviário. Os especialistas da Allianz Trade alertam que a estabilização ocorrerá, no mínimo, em 2028, o que significa pelo menos dois anos de risco de contraparte extremamente elevado no setor dos transportes, da expedição e da logística.
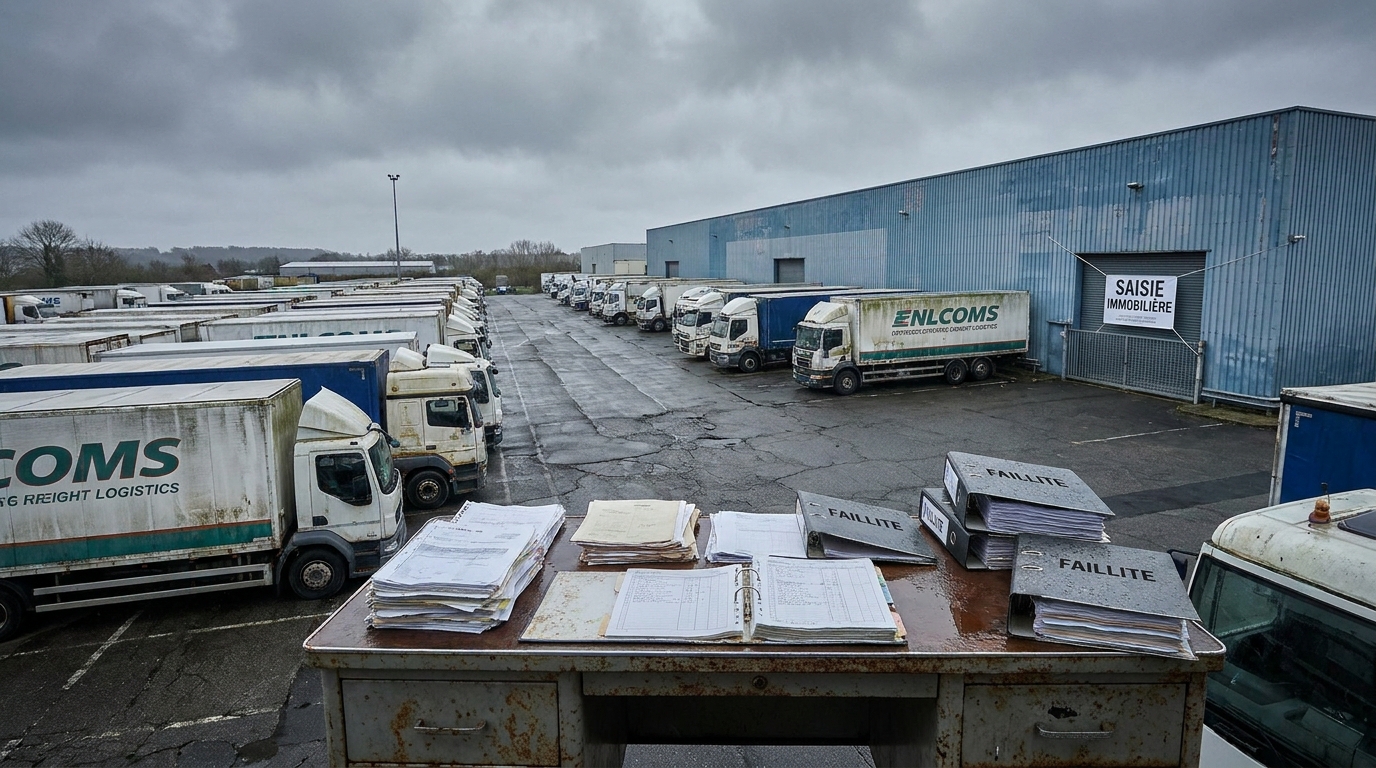
A seguradora de créditos Allianz Trade publicou, em 27 de outubro de 2026, o relatório Global Insolvencies Outlook 2028, que traça um quadro alarmante da situação das empresas europeias. Segundo as suas conclusões, o número de insolvências empresariais na Alemanha atingirá em 2026 um nível sem precedentes nos últimos 13 anos, e o setor dos transportes e da logística está entre os mais afetados em todo o continente. Ao mesmo tempo, os dados do Eurostat relativos ao segundo trimestre de 2026 confirmam que as insolvências no transporte na União Europeia crescem a um ritmo mais de duas vezes superior ao do resto da economia. Para os gestores de risco e proprietários de empresas do setor dos transportes, da expedição e da logística, isto significa uma coisa: a verificação dos parceiros comerciais e a proteção dos créditos tornam-se uma prioridade operacional absoluta.
Alemanha: 25 900 insolvências e o pior resultado desde 2013
A Alemanha, a maior economia da Europa e um mercado essencial para a maioria dos operadores logísticos europeus, atravessa um dos períodos mais difíceis da sua história do pós-guerra. De acordo com as previsões da Allianz Trade, em 2026 irão à falência cerca de 25 900 empresas no país — mais 8% do que no ano anterior e mais de 85% do que no relativamente tranquilo ano de 2021. O que é particularmente preocupante é que, ainda na primavera de 2026, os analistas previam um aumento de apenas 2%. A dimensão da revisão em alta da previsão demonstra como as condições de atividade se deterioraram rapidamente em apenas alguns meses.
Face à média pré-pandemia de 2016–2019, o número de falências já é superior em 30%. A Alemanha não registava um nível tão elevado de insolvências desde 2013, quando a economia ainda sentia os efeitos da crise financeira global. O agravamento das dificuldades estruturais — enfraquecimento da procura interna, conjuntura desfavorável na indústria, aumento dos custos de energia e de financiamento — afeta particularmente os setores intensivos em capital e sensíveis às oscilações da conjuntura. Os transportes e a logística, a construção, a hotelaria e as indústrias automóvel e de maquinaria são apontados pelos especialistas da Allianz Trade como os setores com o perfil de risco mais elevado.
Dados do Eurostat: insolvências nos transportes crescem mais depressa do que no resto da UE
O quadro do setor europeu dos transportes que emerge dos dados do Eurostat é ainda mais expressivo. No segundo trimestre de 2026, o número de insolvências registadas entre as empresas de transportes na UE aumentou 11,4% face ao trimestre anterior. Para comparação — o aumento no conjunto da economia da UE foi de 5,7%, enquanto os setores da construção e do comércio registaram, no mesmo período... quedas (de 1,7% e 1,2%, respetivamente).
Por outras palavras, enquanto outros setores começam a estabilizar a situação, o transporte acelera em direção ao precipício. Este contraste mostra que os problemas do setor dos transportes, da expedição e da logística têm um caráter sistémico e não resultam apenas da conjuntura geral desfavorável — decorrem de desafios específicos enfrentados pelo mercado europeu de transportes.
Mapa da crise: quem perde, quem ganha?
A situação no continente apresenta fortes diferenças geográficas. Vale a pena analisá-la em pormenor para compreender onde o risco de contraparte é mais elevado.
Alemanha e França — gigantes sob pressão
Já descrevemos a Alemanha em pormenor. A França, o segundo maior mercado de transportes da Europa, caminha em 2026 para um recorde histórico: prevêem-se cerca de 71 000 insolvências, o que representa um aumento de 3% face ao ano anterior. Cada um destes números representa um risco real para as empresas polacas, checas, belgas ou neerlandesas que executam encomendas de clientes franceses ou colaboram com subcontratados locais.
Roménia — aumento dramático no transporte rodoviário
Chegam dados particularmente preocupantes da Roménia, que há anos é um importante fornecedor de serviços de transporte rodoviário para toda a Europa. A consultora Sierra Quadrant registou que só em setembro de 2026 o número de insolvências de transportadoras rodoviárias romenas aumentou 73% — o valor mensal mais elevado dos últimos anos. Em todo o ano de 2026, o número total de falências na Roménia poderá atingir 8 200 casos, o que representa um aumento de 9%. Para as empresas que contratam transportes na Europa de Leste, este é um sinal de alerta: a fiabilidade e a liquidez financeira dos parceiros comerciais romenos exigem uma verificação particularmente minuciosa.
Bélgica — crise destrói microtransportadoras
Na Bélgica, um dos principais centros logísticos da Europa, a crise atinge sobretudo os menores participantes do mercado. Segundo dados do Instituto belga de Transportes e Logística (ITLB), nos primeiros nove meses de 2026 faliram 297 empresas de transporte de mercadorias no país. É significativo que mais de 70% das empresas que apresentaram pedidos de insolvência no terceiro trimestre dispusessem de uma frota de, no máximo, cinco veículos. Os microoperadores — muitas vezes a trabalhar como subcontratados de grupos logísticos maiores — não têm reservas de capital suficientes para sobreviver a um aumento súbito dos custos sem, ao mesmo tempo, poder renegociar as tarifas.
Polónia — uma ilha verde num mapa vermelho?
No contexto europeu, a Polónia destaca-se favoravelmente. As previsões para 2026 apontam para uma diminuição de 5% no número de insolvências, para cerca de 5 200 casos. Observam-se tendências semelhantes em Espanha e Itália (-2% em cada país) e na Hungria, onde se prevê uma queda de 21%. Isso não significa, porém, que as empresas polacas possam sentir-se seguras — afinal, operam em estreita interdependência com os mercados ocidentais, e a insolvência de um transitário alemão ou de um operador logístico belga afeta diretamente os subcontratados polacos.
Porque está o transporte a rebentar pelas costuras? Análise das causas
Por detrás da vaga de falências estão vários fatores sobrepostos que criam um ambiente excecionalmente hostil para as empresas de transportes:
- Aumento dos custos de energia: Os analistas da Allianz Research estimam que, desde janeiro de 2026, os custos de energia na Europa aumentaram cerca de 60%. Uma consequência direta é a potencial redução das margens líquidas no transporte rodoviário europeu em até 10 pontos percentuais. Para um setor em que as margens historicamente oscilam entre 2–5%, esta é a diferença entre a rentabilidade e a falência. As transportadoras que não conseguem transferir os custos crescentes para os clientes sob a forma de tarifas de frete mais elevadas perdem liquidez a um ritmo alarmante.
- Condições de crédito mais difíceis: As subidas das taxas de juro pelos bancos centrais europeus e o endurecimento dos critérios de concessão de crédito pelos bancos comerciais tornaram o acesso a financiamento externo hoje muito mais difícil e dispendioso do que há apenas dois anos. As empresas que nos anos anteriores baseavam a sua atividade em financiamento por dívida enfrentam agora um aumento dramático dos custos do serviço da dívida.
- Escassez de trabalhadores qualificados: A falta crónica de motoristas profissionais, operadores de armazém e especialistas em logística não só limita a capacidade operacional das empresas, como também aumenta os custos salariais. Em conjunto com a pressão dos custos de energia e de crédito, o aumento da massa salarial funciona como uma terceira frente de ataque às demonstrações de resultados.
- Enfraquecimento da procura e incerteza geopolítica: O abrandamento económico nas principais economias europeias traduz-se diretamente em menores volumes de transporte. Ao mesmo tempo, a incerteza associada ao contexto geopolítico global leva os clientes a reduzir os contratos de longo prazo, preferindo acordos flexíveis e de curto prazo — o que desestabiliza o planeamento dos fluxos de caixa das transportadoras.
Efeito dominó: quando cai um grande, desaparecem muitos pequenos
Um dos fenómenos mais preocupantes descritos no relatório da Allianz Trade é o forte aumento do número de grandes insolvências — ou seja, casos de empresas com um volume de negócios anual superior a 50 milhões de euros. Nos primeiros nove meses de 2026 foram registados em todo o mundo 376 desses casos, dos quais 229 só na Europa Ocidental. No setor dos transportes já faliram 18 grandes empresas — enquanto em todo o ano de 2025 esse número foi de 11.
A queda de um grande operador raramente fica limitada a ele. Um bom exemplo é a recente falência do grupo logístico belga Ziegler — uma empresa com uma longa história e uma vasta rede de subcontratados. A sua queda provocou dificuldades financeiras imediatas a dezenas de empresas mais pequenas, para as quais as faturas não pagas emitidas à Ziegler significaram perda de liquidez e dificuldades próprias no cumprimento das obrigações. Este é o mecanismo clássico do efeito dominó no setor dos transportes, da expedição e da logística.
O problema é tão grave que as associações setoriais começam a exigir alterações legislativas. A organização belga TLV (Transport en Logistiek Vlaanderen) propõe a introdução de disposições que protejam os subcontratados à semelhança da Loi Gayssot francesa — uma norma que, em determinadas circunstâncias, garante aos subcontratados de transportes proteção direta contra os efeitos da insolvência dos seus clientes. Este debate mostra que o mercado reconhece lentamente a necessidade de soluções sistémicas, mas a sua implementação ainda está longe.
Dimensão social da crise: milhões de postos de trabalho ameaçados
Por detrás das estatísticas de insolvências estão destinos humanos. A Allianz Research estima que, tanto em 2026 como em 2027, as insolvências empresariais em todo o mundo ameaçarão diretamente o emprego de cerca de 2,7 milhões de pessoas por ano. Só na Europa, o problema poderá afetar até 1,6 milhões de trabalhadores.
Por país, os dados das maiores economias são particularmente preocupantes: em França estão ameaçados até 268 mil postos de trabalho, na Alemanha — 239 mil, e no Reino Unido — 213 mil. O setor dos transportes, com a sua estrutura específica de emprego (muitos trabalhadores independentes, pequenos subcontratados, empresas familiares), está particularmente exposto aos efeitos em cascata das insolvências.
Perspetivas: quando ocorrerá a estabilização?
A boa notícia é que ela virá — os analistas preveem-na. A má notícia é que não acontecerá rapidamente. O índice global de insolvências deverá aumentar mais 1% em 2027, antes de uma eventual estabilização. Uma ligeira diminuição mensurável só é prevista para 2028 — para a Alemanha estima-se então uma redução do número de falências de cerca de 5%.
Isto significa que o setor europeu dos transportes e da logística terá de operar num ambiente de risco elevado durante pelo menos mais dois anos. Não se prevê um alívio rápido dos custos, uma recuperação acentuada da conjuntura ou uma solução súbita para o problema de pessoal. As empresas que sobreviverem a este período serão aquelas que implementarem já hoje mecanismos adequados de gestão de risco.
Perspetiva do risco empresarial: o que deve fazer já?
Para os gestores de risco e proprietários de empresas do setor dos transportes, da expedição e da logística, a situação descrita tem implicações práticas muito concretas. Eis as principais conclusões:
- Verifique os parceiros comerciais regularmente, não uma única vez. A situação financeira das empresas muda rapidamente — um parceiro que era fiável há seis meses pode hoje ter graves problemas de liquidez. Os dados disponíveis em plataformas como a EURODEBT.eu permitem acompanhar continuamente as alterações na situação financeira dos parceiros comerciais.
- Preste especial atenção às empresas da Alemanha, França e Roménia. Estes são atualmente os mercados com maior risco de contraparte no setor dos transportes. Exigem uma avaliação mais rigorosa antes de iniciar ou prolongar uma colaboração.
- Tenha cuidado com as microtransportadoras. Os dados belgas mostram claramente: são precisamente as empresas com frotas de até cinco veículos que falem mais frequentemente. Se utiliza os serviços de subcontratados muito pequenos, certifique-se de que dispõe de cadeias de abastecimento alternativas.
- Proteja os créditos com instrumentos financeiros. Seguros de crédito, garantias bancárias ou factoring são instrumentos que, nas atuais condições de mercado, se tornam um elemento indispensável da gestão financeira, e não um luxo.
- Monitorize os sinais de alerta precoce. Atrasos nos pagamentos, alterações súbitas das condições de colaboração, pedidos de adiamento de prazos — tudo isto pode anunciar problemas financeiros de um parceiro. Aja de forma proativa antes que o problema atinja dimensões difíceis de controlar.
- Diversifique a base de fornecedores e clientes. A dependência de um único grande cliente ou de um único subcontratado essencial é, no atual ambiente empresarial, um risco que não pode ser ignorado. A queda de uma empresa não deve ameaçar a sua empresa.
Conclusão: tempo de agir, não de esperar
O relatório da Allianz Trade e os dados do Eurostat compõem um quadro coerente, embora preocupante: o setor europeu dos transportes e da logística entra num dos períodos mais difíceis em mais de uma década. O número de insolvências cresce mais depressa do que em qualquer outro setor, o efeito dominó ameaça os pequenos subcontratados e a melhoria só se prevê para 2028.
Neste ambiente, uma atitude passiva é um luxo que nenhuma empresa pode permitir-se. A verificação profissional dos parceiros comerciais, a gestão ativa do risco de crédito e a diversificação dos parceiros comerciais não são hoje uma opção — são uma condição para a sobrevivência e a manutenção da liquidez financeira. As plataformas que agregam dados sobre a solvabilidade e o histórico de pagamentos das empresas europeias, como a EURODEBT.eu, tornam-se neste contexto uma ferramenta de trabalho indispensável para qualquer gestor responsável pela segurança financeira da sua organização.
Fontes: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, dados para Q2 2026; Sierra Quadrant, relatório para o mercado romeno; ITLB (Instituto de Transportes e Logística, Bélgica).




