

Crise no transporte rodoviário polaco: mais 15% de falências em 2026 e dívidas de milhares de milhões no setor TSL
Os dados do III trimestre de 2026 revelam a crise mais grave no setor polaco dos transportes, expedição e logística em mais de uma década: o número de processos de insolvência aumentou 15 por cento em termos homólogos, o endividamento total do setor ultrapassou 1,32 mil milhões de zlótis e mais de 1200 empresas saíram silenciosamente do mercado ao longo de um único trimestre. As principais causas são os elevados custos do serviço da dívida, os problemas económicos estruturais da Alemanha e a crescente pressão regulatória. Para os parceiros comerciais que colaboram com transportadoras polacas, isto significa a necessidade de reforçar imediatamente a política de risco de crédito.
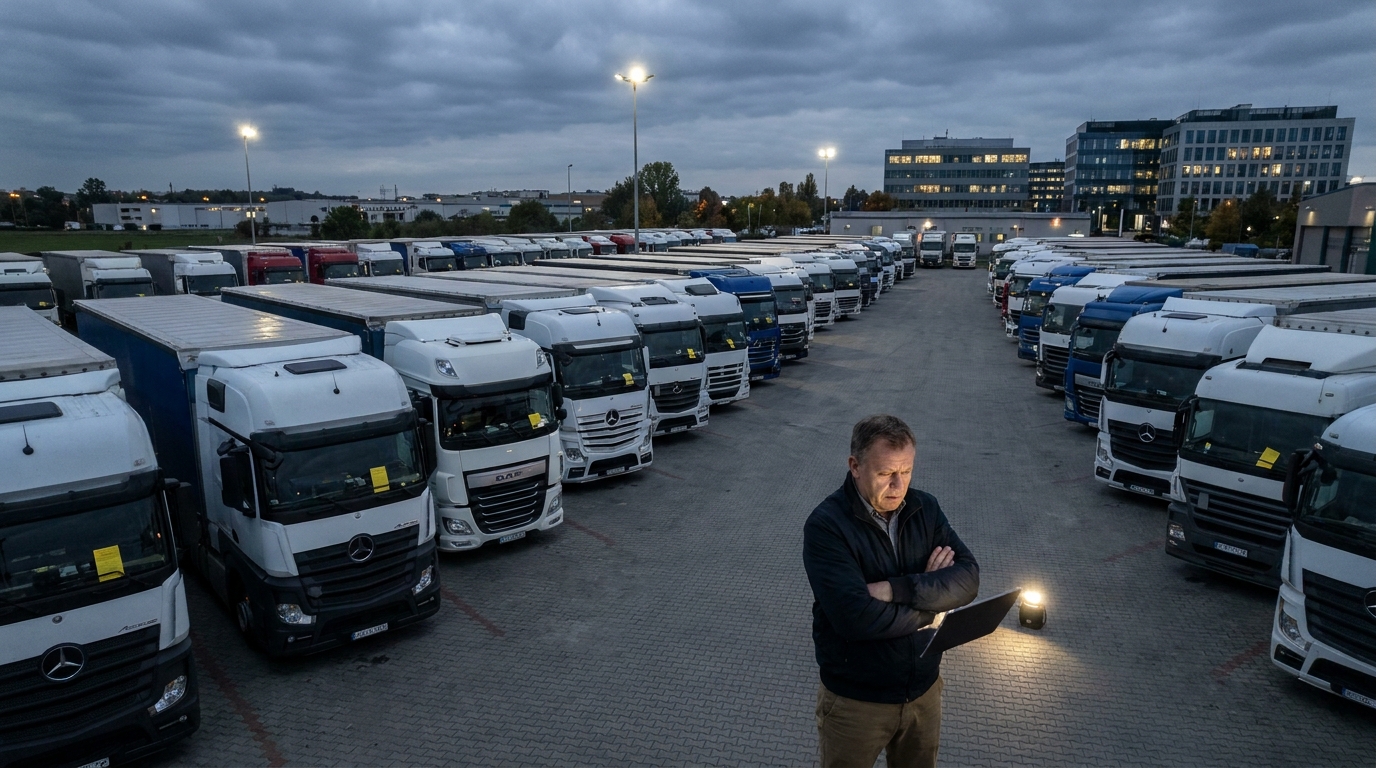
As empresas de transporte polacas encontram-se na situação financeira mais difícil dos últimos mais de dez anos. Os dados relativos ao terceiro trimestre de 2026, recolhidos pelos principais portais do setor e verificados pelos analistas da EURODEBT.eu, não deixam dúvidas: o setor dos Transportes, Expedição, Logística (TSL) atravessa uma profunda crise estrutural, cujas consequências serão sentidas não só pelos próprios transportadores, mas sobretudo pelos seus parceiros comerciais — carregadores, transitários e prestadores de serviços em todo o continente. O número de processos formais de insolvência e reestruturação aumentou 15 por cento em termos homólogos, o endividamento total do setor ultrapassou 1,32 mil milhões de zlotys e mais de 1200 empresas saíram do mercado em apenas um trimestre. Para os gestores de risco e proprietários de empresas que trabalham com transportadores polacos, o momento de agir é agora.
A dimensão do problema: números que falam por si
O setor TSL é há anos considerado um dos motores da economia polaca e um elemento essencial das cadeias de abastecimento europeias. A frota polaca de camiões é uma das maiores do continente e os transportadores nacionais asseguram uma parte significativa do volume de transporte entre a Europa Oriental e Ocidental. No entanto, esta posição de mercado aparentemente forte não protegeu o setor de uma vaga de dificuldades financeiras que ganhou um ritmo dramático precisamente nos últimos dois trimestres.
Os dados estatísticos do terceiro trimestre de 2026 indicam um aumento de 15 por cento no número de processos de insolvência e reestruturação em comparação com o período homólogo do ano anterior. Trata-se de um aumento que ultrapassa os cenários mais pessimistas formulados pelos analistas no início do ano. Além disso, estima-se que os problemas de liquidez corrente afetem cerca de 24 mil empresas de transporte registadas na Polónia — ou seja, não apenas as que apresentaram formalmente um pedido de insolvência ou iniciaram um processo de recuperação, mas também dezenas de milhares de empresas que se equilibram à beira da insolvência.
Um fenómeno particularmente preocupante é o aumento acentuado das chamadas saídas silenciosas do mercado (em inglês silent exits). Só no terceiro trimestre de 2026, mais de 1200 empresas de transporte suspenderam ou encerraram totalmente a atividade — sem grandes anúncios, sem notícias nos meios de comunicação, muitas vezes sem avisar previamente os parceiros comerciais. Para os credores, um desaparecimento deste tipo é particularmente perigoso: os créditos resultantes de faturas não pagas perdem-se ou integram a massa insolvente, da qual a recuperação é mínima.
Causas da crise: uma conjugação de fatores desfavoráveis
As atuais dificuldades do transporte polaco não resultam de um único acontecimento. São o efeito da acumulação de vários problemas macroeconómicos, de mercado e regulamentares sobrepostos que, em conjunto, criam um ambiente operacional excecionalmente destrutivo.
Custos elevados do serviço da dívida e erosão das margens
A maioria das empresas de transporte polacas financia a sua atividade — em particular a aquisição e modernização da frota — através de empréstimos bancários e locação financeira. Num contexto de taxas de juro elevadas, que se mantém há vários anos, os custos de cumprimento destas obrigações aumentaram drasticamente. Ao mesmo tempo, a pressão sobre os preços no mercado de fretes reduziu sistematicamente as margens operacionais. O resultado é fácil de prever: empresas que ainda há alguns anos conseguiam cumprir tranquilamente as suas obrigações de dívida com as receitas operacionais são hoje obrigadas a recorrer às reservas de caixa — reservas que diminuem a um ritmo alarmante.
Em conjunto com os crescentes atrasos em cadeia nos pagamentos ao longo das cadeias de abastecimento — a situação em que o transitário espera pelo pagamento do carregador e, entretanto, está ele próprio em dívida para com o transportador — cria-se um efeito dominó, particularmente perigoso para as pequenas e médias empresas sem uma almofada financeira.
Crise estrutural no mercado ocidental, especialmente na Alemanha
O setor polaco dos transportes construiu a sua vantagem competitiva na exploração de rotas entre a Europa Ocidental e Oriental, e a Alemanha gerou historicamente o maior volume de encomendas para os camiões polacos. Infelizmente, a economia do outro lado do Oder enfrenta problemas estruturais que vão muito além do ciclo económico. A crise do setor automóvel e da indústria de maquinaria na Alemanha traduz-se diretamente numa menor quantidade de bens produzidos e, consequentemente — numa oferta drasticamente reduzida de cargas para transporte.
O resultado é um desequilíbrio fundamental entre o espaço de carga disponível e a procura real. No mercado à vista surgiu uma guerra de preços destrutiva, em que as tarifas de frete por quilómetro caíram abaixo do limiar de rentabilidade. As empresas de transporte, para manter os seus motoristas a trabalhar e pagar as prestações da locação financeira, aceitam encomendas a preços que geram de facto perdas operacionais — contando com uma melhoria da situação. Na maioria dos casos, essa esperança revela-se infundada.
Instabilidade dos custos do combustível
Embora os preços do gasóleo nos mercados grossistas europeus tenham registado algumas oscilações, do ponto de vista dos transportadores polacos estas não trouxeram um alívio suficiente para melhorar a rentabilidade. O combustível continua a ser uma das componentes mais importantes dos custos variáveis no transporte rodoviário, e a sua imprevisibilidade dificulta o planeamento financeiro eficaz e a negociação de contratos de longo prazo com proteção da margem.
Pressão regulamentar sem precedentes
As exigências legais, somadas às dificuldades operacionais, criam um desafio adicional. O Pacote da Mobilidade, cujas sucessivas disposições entraram em vigor nos últimos anos, limitou as possibilidades de otimização de custos utilizadas por alguns transportadores. As regras de cabotagem, a exigência de regresso do veículo ao país de matrícula e os regulamentos relativos ao destacamento de motoristas traduziram-se em aumentos reais dos custos operacionais.
No horizonte surge outra grande alteração regulamentar: a inclusão do transporte rodoviário no sistema de comércio de licenças de emissão de CO₂ (ETS2). Embora a implementação integral do sistema esteja faseada no tempo, as empresas têm já hoje de planear investimentos numa frota mais moderna e ecológica — num momento em que os seus balanços estão no vermelho. Para muitos transportadores, este é um encargo impossível de suportar sem financiamento externo, cujo acesso — devido à deterioração das avaliações de solvabilidade — é cada vez mais difícil.
Geopolítica e acesso ao capital
A persistente instabilidade geopolítica na região da Europa Central e Oriental afetou negativamente a disposição das instituições financeiras para investir capital no setor dos transportes. Os bancos e as empresas de locação financeira, ao aumentarem as exigências de garantias e tornarem mais rigorosos os critérios de crédito, cortam efetivamente o acesso dos pequenos e médios transportadores ao capital circulante necessário para o funcionamento corrente. As empresas que antes refinanciavam as suas dívidas sem problemas deparam-se hoje com um muro — e, consequentemente, acabam em registos de devedores ou em tribunais de reestruturação.
Risco para os parceiros comerciais: o que devem saber os carregadores e transitários
A crise no transporte polaco não é apenas um problema dos próprios transportadores. Qualquer entidade que trabalhe com uma empresa TSL polaca — seja um carregador, um operador logístico, uma agência aduaneira ou uma oficina automóvel — incorre num risco financeiro mensurável. Apresentamos abaixo as principais áreas que merecem especial atenção.
- Risco de perda de adiantamentos e pagamentos antecipados: As empresas em dificuldades financeiras podem aceitar encomendas e adiantamentos sem conseguirem executá-las. Em caso de declaração de insolvência, a recuperação desses montantes é extremamente difícil.
- Perturbações na cadeia de abastecimento: O desaparecimento repentino de um transportador do mercado — incluindo a saída silenciosa referida anteriormente — pode causar problemas graves na execução das encomendas, especialmente no caso de cargas sensíveis ao tempo.
- Risco crescente no transporte de mercadorias: Em tempos de crise, alguns transportadores podem negligenciar o seguro das cargas ou deixar de pagar os prémios, o que significa que, em caso de danos, o carregador poderá não receber indemnização.
- Baixas taxas de recuperação de créditos: Nos processos polacos de insolvência e recuperação, os credores sem garantias recuperam geralmente apenas uma fração dos seus créditos. Em condições de insolvências em massa num único setor, a situação torna-se ainda mais difícil, porque os ativos a repartir são limitados e a fila de credores — longa.
A perspetiva da EURODEBT.eu: como gerir o risco nas condições atuais
Perante uma deterioração tão rápida da situação no setor TSL polaco, é essencial rever e atualizar imediatamente a política de risco relativa aos parceiros comerciais deste setor. Apresentamos abaixo recomendações práticas para gestores de risco e proprietários de empresas que trabalham com transportadores polacos.
1. Maior rigor nos critérios de limite de crédito
Os limites de crédito até agora concedidos às empresas de transporte devem ser revistos sem demora com base nos dados financeiros atuais do parceiro comercial. Recomendamos a obtenção de demonstrações financeiras atualizadas, o acompanhamento dos registos no Registo Nacional Judicial e a verificação do estatuto da empresa nas bases de dados de devedores. No caso das entidades para as quais não seja possível obter dados atualizados — considerá-las de risco elevado até à verificação.
2. Redução dos prazos de pagamento e reforço das garantias
Os prazos de pagamento padrão de 30 ou 60 dias, que durante anos foram a norma no setor, devem hoje ser considerados um período de exposição demasiado longo. Sempre que possível, negoceie prazos de pagamento mais curtos ou pagamento na entrega. Para volumes de colaboração maiores, considere exigir garantias adicionais: garantias bancárias, cartas de crédito ou penhores registados sobre a frota.
3. Monitorização reforçada dos créditos e escalonamento rápido
Qualquer atraso de pagamento da ordem dos 7 aos 14 dias deve ser tratado como um sinal de alerta e imediatamente escalado no processo de cobrança. Em condições de crise de liquidez, estes atrasos raramente resultam de um lapso acidental — são geralmente o primeiro sintoma de problemas mais graves. Uma reação rápida aumenta as hipóteses de recuperar os créditos antes de a empresa entrar num processo formal.
4. Verificação regular da situação do parceiro comercial
Uma verificação pontual do parceiro comercial no início da colaboração é hoje manifestamente insuficiente. Recomendamos a monitorização periódica — pelo menos trimestral — dos principais sinais de alerta: aparecimento de registos na base de devedores, alterações na estrutura acionista, flutuações no número de trabalhadores ou apresentação de pedidos de registo no KRS relativos a processos de reestruturação.
5. Diversificação da base de transportadores
De uma perspetiva estratégica, vale a pena rever hoje o grau de concentração da colaboração com um ou alguns transportadores. A dependência de uma entidade que pode abandonar subitamente o mercado gera um risco operacional que, a longo prazo, pode revelar-se mais dispendioso do que uma falta temporária de otimização de preços.
Perspetivas para os próximos trimestres
A crise no setor TSL polaco chegará ao fim em breve? Os analistas são cautelosos quanto a previsões otimistas. Os problemas estruturais da indústria alemã não desaparecerão de um dia para o outro, e o ajustamento da oferta excessiva de veículos nos mercados europeus pode demorar ainda vários trimestres. Ao mesmo tempo, a aproximação da implementação do ETS2 exigirá mais investimentos que a maioria dos operadores financeiramente mais frágeis não conseguirá suportar.
Um cenário positivo seria uma recuperação gradual da procura de transporte de mercadorias que — se acontecer — começará provavelmente pelo segmento contratual e só depois melhorará as condições no mercado à vista. Contudo, mesmo num cenário otimista, o ciclo de ajustamento do mercado demorará mais de um ano. Durante esse período, é necessário contar com mais insolvências, mais consolidação do mercado e um novo aumento do risco de crédito associado aos transportadores.
O setor entrou numa fase de profunda seleção natural. Sobreviverão as empresas com balanços saudáveis, carteiras de encomendas diversificadas e uma gestão eficiente dos custos. As restantes — e poderão ser mais do que indicam hoje as estatísticas oficiais — juntar-se-ão à lista crescente de entidades envolvidas em processos judiciais.
Conclusão: a proteção da própria liquidez como prioridade
Os dados do terceiro trimestre de 2026 devem constituir um sinal de alerta para qualquer entidade que faça negócios com o setor polaco dos transportes. A vaga de insolvências, as saídas silenciosas em massa do mercado, o endividamento de milhares de milhões e a pressão destrutiva sobre os preços criam um ambiente em que os procedimentos padrão de gestão de risco podem revelar-se insuficientes.
A proteção da própria liquidez — através da verificação cuidadosa dos parceiros comerciais, da redução da exposição ao crédito e de uma reação rápida aos sinais de alerta — tem de se tornar uma prioridade absoluta. Em condições de crise, a única forma eficaz de defesa é uma política de risco proativa, não uma cobrança reativa.
A plataforma EURODEBT.eu monitoriza em tempo real a situação financeira das empresas europeias de transporte e logística. Incentivamos a verificação dos seus parceiros comerciais do setor TSL antes de iniciar ou continuar uma colaboração — sobretudo num momento de mercado tão sensível como aquele que vivemos na segunda metade de 2026.




