

A DSV adquire a DB Schenker por € 14,3 bilhões. O que essa mudança na liderança logística significa para as transportadoras polonesas?
O gigante dinamarquês DSV adquiriu oficialmente a DB Schenker por 14,3 mil milhões de euros, criando o maior operador logístico do mundo. No mercado polaco, a DSV Road registou um aumento das vendas de quase duas vezes, e a nova rede de carga fracionada está a alterar o equilíbrio de forças em todo o setor dos transportes, da expedição e da logística. Para os pequenos e médios transportadores, isto significa uma pressão crescente sobre as margens, o risco de marginalização em segmentos rentáveis do mercado e a necessidade de adaptar urgentemente a estratégia empresarial.
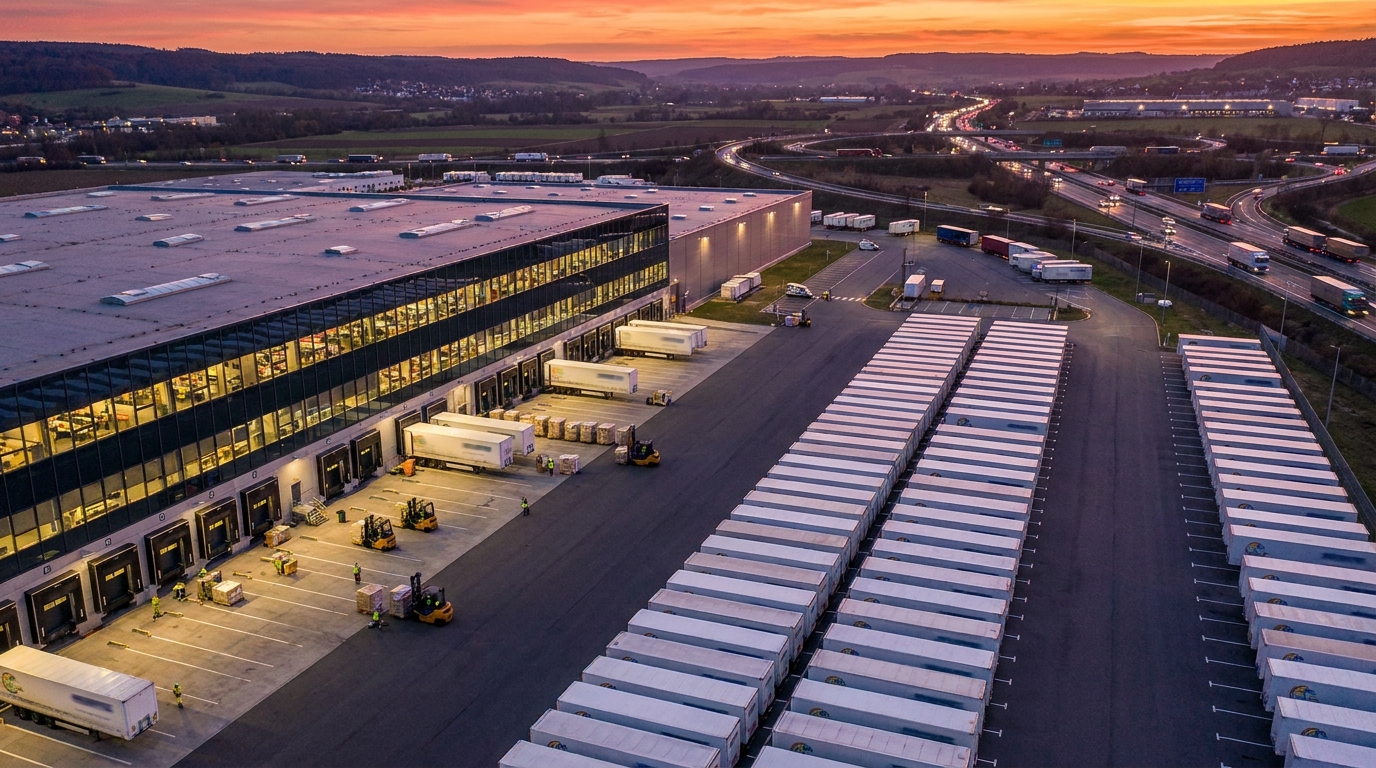
A conclusão de uma das maiores transações da história do setor de transportes e logística europeu tornou-se realidade. A gigante dinamarquesa de logística DSV adquiriu oficialmente a DB Schenker por aproximadamente € 14,3 bilhões, criando uma entidade sem igual em termos de escala operacional global. A aprovação da Comissão Europeia, concedida no início de 2025, abriu caminho para a integração das duas potências e desencadeou uma série de mudanças que impactarão todo o setor de transportes e logística europeu. Para as transportadoras, agentes de carga e PMEs polonesas que atuam no setor de transportes e logística, o novo equilíbrio de poder representa um desafio que não pode ser subestimado.
A transação histórica e seu contexto regulatório.
A Comissão Europeia aprovou a aquisição da DB Schenker pela DSV de acordo com os procedimentos padrão de controle de fusões. Bruxelas concluiu que, apesar do surgimento de uma gigante global, o mercado de serviços de agenciamento de cargas — rodoviário, aéreo, marítimo e logística contratada — permanece suficientemente fragmentado para permitir que os clientes mantenham uma escolha real de fornecedores. Esse argumento provou ser crucial: a Comissão Europeia não encontrou uma posição dominante que representasse uma ameaça à concorrência.
A entidade resultante da fusão emprega um número estimado de pessoas. 147 funcionários em mais de 90 paísesNão se trata mais apenas de uma grande empresa — é uma organização capaz de moldar os padrões da indústria em escala global. O CEO do Grupo DSV, Jens H. Lund, anunciou que a integração fortalecerá significativamente a competitividade em todas as três divisões principais: Aérea e Marítima, Rodoviária e Soluções.
A Alemanha como pilar da nova organização.
A Alemanha, centro operacional tradicional da DB Schenker, manterá particular importância na nova estrutura. A DSV comprometeu-se a manter muitas funções centrais na atual sede da Schenker em Essen. Além disso, anunciou investimentos de 1 bilhão de euros no mercado alemão Ao longo dos próximos três a cinco anos. Isso indica que o novo proprietário encara a Alemanha não como uma área para reestruturação, mas como a base estratégica de todo o grupo.
Do ponto de vista das empresas polacas que colaboram com ambas as organizações, a estabilidade operacional do centro de Essen é uma boa notícia — pelo menos a curto prazo. No entanto, a questão fundamental é a rapidez e a eficiência com que se dará a integração dos sistemas de TI, dos procedimentos operacionais e das estruturas de gestão em ambos os lados da fronteira.
Revolução no mercado polonês de TSL - carga geral como campo de batalha
A Polônia é um dos maiores mercados de transporte rodoviário da Europa. Um país com forte tradição em empreendedorismo no setor de transportes, em grande parte baseado nas PMEs, enfrenta agora uma nova realidade. A DSV Road, divisão responsável pelo transporte rodoviário, observou isso. vendas quase dobraram Após a integração com as estruturas da Schenker, posicionou-se entre os líderes absolutos do mercado polonês.
A estratégia do grupo DSV na área de transporte rodoviário centra-se claramente em desenvolvimento da rede de grupagem (grupagem). A grupagem — ou seja, o transporte de cargas que não constituem uma carga completa de caminhão (LTL, Less than Truckload) — é um dos segmentos de mercado mais rentáveis e com crescimento mais dinâmico. A rede consolidada da DSV-Schenker permite:
- Otimização dos custos operacionais preenchendo melhor o espaço de carga dos veículos (maior fator de carga),
- Reduzir os tempos de trânsito graças a uma rede mais densa de terminais e conexões de linha,
- Padronização tecnológica — integração de sistemas de rastreamento de remessas, documentação eletrônica e plataformas de troca de dados de clientes,
- Uma posição de negociação mais forte tanto para clientes quanto para subcontratados.
Para as empresas de transporte polacas, que até agora têm competido com sucesso no nicho de serviços de grupagem, o surgimento de um interveniente tão poderoso representa um alerta. A nova entidade possui recursos, escala e tecnologia que não podem ser replicados por empresas familiares individuais ou mesmo por operadores regionais com dezenas de funcionários.
Riscos para o setor das PME - análise de ameaças
Do ponto de vista da avaliação de risco empresarial e da verificação da credibilidade de pagamento das empresas – competências-chave da plataforma EURODEBT.eu – a consolidação do mercado em torno do DSV gera uma série de ameaças significativas para as entidades de menor dimensão.
1. Pressão sobre as tarifas de frete
O player dominante possui enorme poder de negociação. Em seus relacionamentos com subcontratados — pequenas e médias transportadoras que executam pedidos como subcontratadas no mercado — a DSV pode ditar os termos de preços. Na prática, isso significa risco. redução nas margens operacionais Empresas menores que não têm alternativa a encomendas de um grande transitário. Para empresas com baixo capital próprio e reservas de liquidez limitadas, qualquer redução significativa nas taxas de juro pode comprometer a sua estabilidade financeira.
2. Marginalização no segmento de carga geral
Um dos segmentos de mercado mais lucrativos — o de carga geral — pode se tornar domínio exclusivo das grandes redes. Empresas menores, privadas de infraestrutura própria de terminais e amplas conexões de rede, podem ser relegadas ao papel de... apenas subcontratados de tração: aqueles que realizam o transporte físico, mas sem contato direto com o cliente final e sem acesso à margem de lucro dos serviços completos. Essa é uma mudança estrutural no modelo de negócios que, a longo prazo, enfraquece a posição dos players menores.
3. Dependência de um ou mais clientes
As empresas de transporte cuja carteira de receitas depende fortemente de encomendas de um único grande transitário — neste caso, potencialmente o grupo integrado DSV-Schenker — são particularmente vulneráveis ao risco de concentração. Renegociar os termos de cooperação, alterar os procedimentos de pagamento ou simplesmente decidir internalizar determinadas rotas pode comprometer a sua liquidez financeira. Diversificação da carteira de clientes torna-se um fator de segurança fundamental neste contexto.
4. Barreiras tecnológicas como uma nova forma de exclusão
A DSV investe consistentemente na digitalização de seus processos logísticos. A integração com os sistemas de TI do grupo — plataformas de troca de dados, sistemas de rastreamento de remessas e documentação eletrônica de envio — está se tornando um requisito de fato para acessar os pedidos. Empresas que não possuem a infraestrutura de TI adequada ou que não conseguem arcar com os custos da integração técnica podem ser excluídas do ecossistema de fornecedores. Paradoxalmente, A tecnologia está se tornando a nova barreira de entrada. — tão eficaz quanto capital ou material rodante.
Uma oportunidade no período de transição – para quem e por quanto tempo?
Toda grande fusão traz consigo não apenas ameaças, mas também oportunidades temporárias. A integração operacional da DSV e da Schenker é um processo que — com base em precedentes históricos do setor — pode levar muitos meses, até mesmo anos. Durante esse período, novos desafios podem surgir. turbulência operacional temporáriaAtrasos no processamento de remessas, desorganização da rede de terminais, saída de funcionários-chave, confusão nos sistemas de TI.
Esta é uma janela de oportunidade paradoxal para operadores logísticos de médio porte, que podem oferecer aos clientes algo que as grandes estruturas corporativas não conseguem fornecer durante a fase de integração: flexibilidade, rapidez na tomada de decisões e personalização do serviço.Os clientes que enfrentarem problemas de relacionamento com a nova organização buscarão ativamente alternativas — pelo menos até que a integração esteja concluída.
No entanto, essa janela de oportunidade é inerentemente temporária. A longo prazo, os investimentos maciços em digitalização, infraestrutura e conectividade anunciados pela DSV criarão barreiras competitivas permanentes, difícil de superar para entidades com capital de investimento limitado.
Perspectiva da Verificação de Riscos - Recomendações para o Setor
À luz dessas mudanças, instituições financeiras, gestores de risco e proprietários de empresas de logística devem considerar a revisão de seus modelos de avaliação da saúde financeira de seus parceiros comerciais de transporte, logística e logística (TSL). A seguir, algumas recomendações importantes:
- Aumento do monitoramento da liquidez financeira das PMEs do setor de transportes. — especialmente empresas cujas receitas estão fortemente concentradas em um ou poucos grandes clientes do setor de agenciamento de cargas.
- Análise de diversificação da carteira de clientes Como critério para avaliar a resistência de uma empresa às mudanças de mercado, as empresas que dependem da DSV para mais de 50% de suas receitas exigem atenção especial.
- Verificação de capacidades tecnológicas Parceiros – empresas que não possuem sistemas que permitam a integração com as plataformas de grandes operadoras – devem ser tratadas como entidades expostas ao risco de perder o acesso a pedidos importantes.
- Acompanhamento da dinâmica das taxas de frete no segmento de carga geral como um indicador principal da situação do setor de transporte de PMEs.
- Avaliação da estratégia de adaptação Empresas que investem ativamente em especialização, tecnologia ou consolidação com outras transportadoras de menor porte demonstram maior resistência à pressão do mercado.
Resumo - As regras do jogo mudaram.
A aquisição da DB Schenker pela DSV não é apenas um evento corporativo de natureza financeira. uma mudança fundamental na arquitetura do mercado logístico europeuO que terá impactos reais nos níveis operacional, de preços e tecnológico nos próximos anos. O novo líder do setor tem os recursos, a escala e a ambição para inevitavelmente redefinir os padrões de serviço, os requisitos dos subcontratados e a dinâmica de preços em todo o setor.
Para o mercado polonês de TSL (Tecnologia, Software e Telecomunicações) — fortemente baseado no empreendedorismo de pequenas e médias empresas — aproxima-se um período de escolhas difíceis. Especialização, consolidação, investimento em tecnologia ou a busca por novos nichos de mercado: essas são estratégias que podem proteger as empresas menores da marginalização. As empresas que não se adaptarem correm o risco de uma perda gradual de posição no mercado — não como resultado de uma única decisão drástica, mas sim como consequência da erosão lenta das margens de lucro e do acesso a pedidos.
Como plataforma para verificação de empresas e avaliação de riscos, a EURODEBT.eu monitorará continuamente os efeitos dessa integração na saúde financeira das entidades do setor de TSL na Polônia e em toda a Europa. Mudanças no topo da pirâmide do setor sempre têm repercussões na base — e é aí que residem os maiores riscos.




