

European Cargo declara falência: a falência da transportadora de carga britânica afeta as cadeias de suprimentos da China.
A companhia aérea britânica de carga European Cargo Limited foi oficialmente colocada sob administração em 3 de junho de 2026, encerrando as operações com uma frota de sete aeronaves Airbus A340-600 imobilizadas em Bournemouth e Teesside. A falência da transportadora, especializada no transporte de mercadorias de comércio eletrónico nas rotas China–Reino Unido, cria uma lacuna de capacidade nos aeroportos regionais e gera um risco direto para transitários e importadores. Os administradores da Teneo Financial Advisory assumiram o controlo dos ativos da empresa.
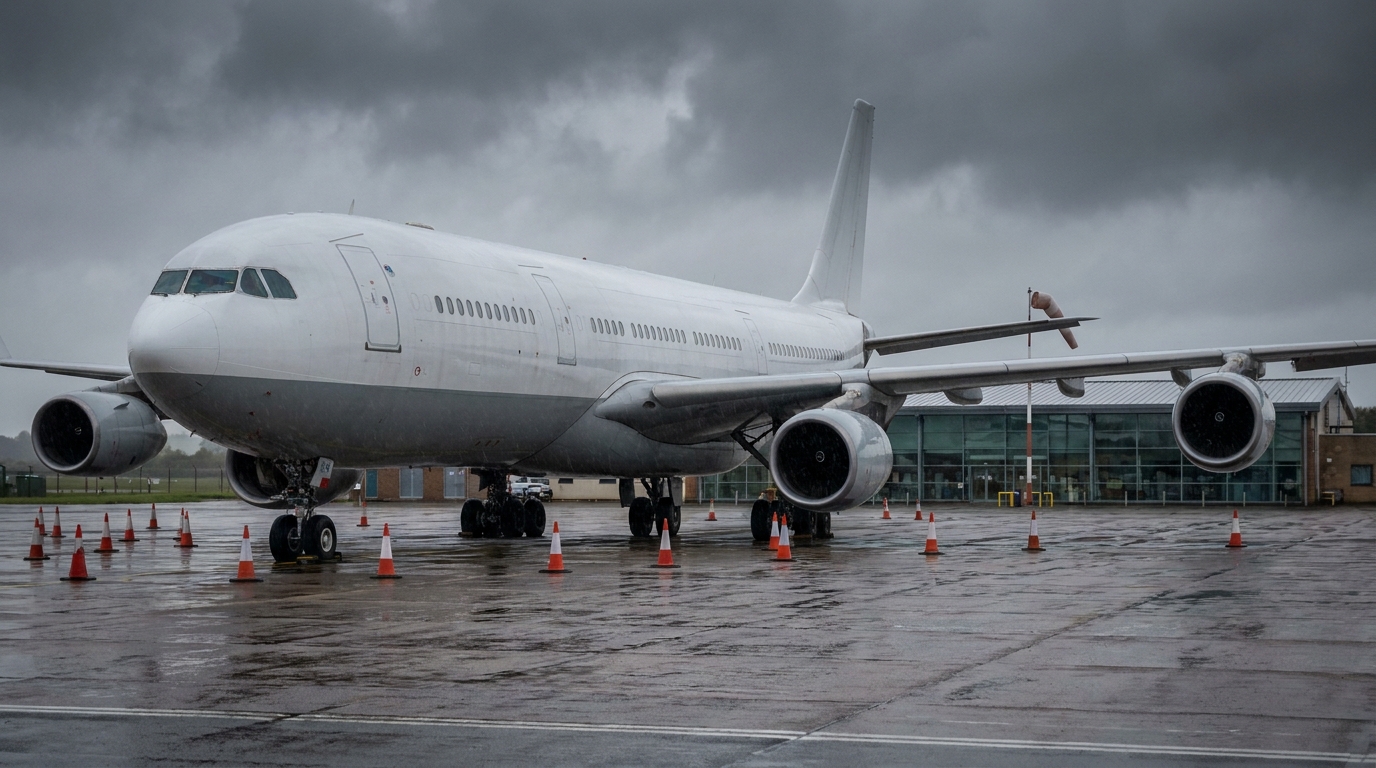
A companhia aérea britânica de carga European Cargo Limited entrou oficialmente em processo de administração judicial em 3 de junho de 2026, encerrando suas operações com sua frota de sete aeronaves Airbus A340-600 paralisada nos aeroportos de Bournemouth e Teesside. A decisão de iniciar o processo de administração judicial ocorre após semanas de suspensão efetiva dos voos, com as últimas operações sob o código SE/URO registradas em 19 de maio de 2026. O colapso da companhia aérea representa um alerta significativo para agentes de carga e importadores que operam entre a China e o Reino Unido.
Fim das operações: frota parada, gestores assumem o controle.
Stuart Morris, Robert Fishman e David Soden, da Teneo Financial Advisory Limited, uma das principais empresas de consultoria especializadas em processos de reestruturação e insolvência no Reino Unido, assumiram a administração judicial da European Cargo Limited. Sua prioridade é proteger os ativos da empresa e investigar a viabilidade de vendê-los ou reestruturar parcialmente o negócio. Na prática, isso significa que o destino das aeronaves, dos slots operacionais existentes e de todos os contratos com fornecedores permanece suspenso até a conclusão do processo.
Dados de sistemas de rastreamento de voos, incluindo o FlightAware, confirmam que a cessação efetiva das operações ocorreu antes mesmo da declaração formal de falência. Após 19 de maio de 2026, nenhuma das aeronaves da European Cargo operou voos comerciais. Seis aeronaves, com matrículas incluindo G-ECLB, G-ECLC e G-ECLN, foram estacionadas em seu aeroporto de origem em Bournemouth (BOH), enquanto a sétima foi transferida para o Aeroporto de Teesside (MME). Teesside tornou-se o local de um clímax particularmente amargo e simbólico desta história.
Base em Teesside: inauguração em março, falência em junho.
Apenas três meses antes de seu colapso formal, em março de 2026, a European Cargo comemorou a inauguração de uma nova base operacional no Aeroporto de Teesside. Os planos anunciados na época previam cinco voos de carga de longa distância por semana a partir desse local — voos destinados a atender à demanda por entregas rápidas de mercadorias de comércio eletrônico importadas da China para o mercado britânico. O anúncio foi apresentado como um novo capítulo na história da companhia aérea e como prova de um modelo de negócios estabilizado após o desafiador período da pandemia.
A realidade, porém, mostrou-se diametralmente oposta. Os planos ambiciosos de expansão da malha aérea nunca se concretizaram plenamente, e o investimento na abertura de uma nova base só agravou a já precária situação financeira da empresa. Para a região de Teesside, que contava com a revitalização econômica associada à nova transportadora, a falência da European Cargo representou um duro golpe — ainda mais por ter ocorrido logo após a cerimônia oficial de inauguração.
O modelo de negócios do A340: uma aposta arriscada em jatos quadrimotores usados.
Para entendermos os motivos do declínio da European Cargo, precisamos voltar ao modelo de negócios que sustentou toda a estratégia da companhia. A empresa construiu sua frota exclusivamente em torno de aeronaves Airbus A340-600 — aeronaves de longo alcance com quatro motores, que a Virgin Atlantic estava retirando gradualmente do serviço de passageiros. Em um momento em que a maioria das operadoras de carga em todo o mundo investia em aeronaves modernas de fuselagem larga com dois motores — como o Boeing 777F e o Airbus A330-200F —, a European Cargo foi na contramão.
Em uma perspectiva de curto prazo, essa estratégia fazia sentido. O acesso a A340 aposentados era relativamente barato, e as próprias aeronaves têm capacidade de carga e alcance significativos, permitindo voos diretos entre a China e o Reino Unido sem a necessidade de reabastecimento intermediário. Durante o pico da pandemia de COVID-19, essas aeronaves foram inicialmente usadas para transportar equipamentos de proteção individual (EPI), quando a demanda global por esses suprimentos era enorme e as taxas de frete estavam em níveis recordes. Com o tempo, a European Cargo se transformou em uma fornecedora de capacidade de carga para o setor de comércio eletrônico em rápido crescimento.
O problema, porém, era que as aeronaves quadrimotoras eram estruturalmente muito mais caras de operar do que suas contrapartes bimotoras. Maior consumo de combustível, verificações de manutenção (MRO) mais complexas e caras, menor disponibilidade de técnicos qualificados e idade crescente das aeronaves se traduziam em custos operacionais que, nas novas condições de mercado, eram difíceis de cobrir com a receita de frete.
Ambiente de mercado: o transporte de carga em porões de aeronaves de passageiros está abocanhando uma fatia do mercado, as margens estão caindo.
O colapso da European Cargo faz parte de uma tendência de mercado mais ampla que vem moldando o setor de cargas europeu desde 2022. Após anos de pandemia recordes, em que a capacidade de transporte de carga era escassa e as taxas spot atingiram patamares históricos, o mercado de cargas entrou em uma fase de normalização — uma normalização que tem sido muito dolorosa para operadores de nicho.
Um fator crucial que alterou a equação de custos para transportadoras como a European Cargo foi a retomada massiva dos voos de passageiros pelas principais companhias aéreas. Toda aeronave de passageiros de longa distância possui, automaticamente, espaço para carga no porão — espaço esse que as companhias aéreas oferecem ao mercado de cargueiros como uma fonte adicional de receita. Com a normalização das redes de passageiros, centenas de milhares de toneladas de capacidade adicional de carga aérea entraram no mercado, a qual as grandes transportadoras integradas puderam oferecer a preços competitivos, cobrindo os custos fixos do voo com a receita dos passageiros.
Para operadores de carga especializados que dependem de aeronaves caras e de manutenção complexa, isso significou uma drástica redução nas margens de lucro. O rendimento do frete — o valor por quilograma de carga transportada — caiu para níveis que tornaram a operação dos A340 de quatro motores inviável. Nessa situação, cada mês de operação contínua apenas aprofundava o déficit financeiro.
Consequências para transitários e importadores: lacuna de capacidade nas regiões
A falência da European Cargo não é um problema apenas para os acionistas e credores da empresa. Para o ecossistema logístico que lida com as importações de comércio eletrônico da China para o Reino Unido, a saída repentina da transportadora do mercado significa reais interrupções operacionais.
A European Cargo ocupava um nicho de mercado bem definido: oferecia conexões diretas de carga para aeroportos regionais — Bournemouth e Teesside — evitando assim os congestionados centros logísticos de Londres (Heathrow, Gatwick, Stansted). Para os transitários que atendiam clientes no sul da Inglaterra e no norte do país, essa era uma alternativa valiosa aos trânsitos caros e demorados pelos principais portos. A perda dessa capacidade obriga os importadores a buscar soluções alternativas — geralmente a custos mais elevados e com tempos de trânsito mais longos.
- Custos spot mais elevados: Os transitários que procuram capacidade junto de transportadoras alternativas terão de aceitar tarifas mais elevadas do que as oferecidas pela European Cargo ao abrigo dos seus contratos.
- Prazo de entrega mais longo: A necessidade de encaminhar a carga por meio de importantes centros de distribuição em Londres ou na Europa continental (por exemplo, Frankfurt, Amsterdã) pode acrescentar um ou dois dias à cadeia de suprimentos.
- Risco para contas a receber: Empresas que possuíam faturas em aberto ou realizaram pagamentos antecipados por capacidade de carga com a European Cargo podem ter dificuldades em recuperar os valores devidos durante processos administrativos.
- Pressão para reduzir a capacidade: Operadores de comércio eletrônico que dependem de entregas regulares da China devem tomar medidas imediatas para contratar capacidade alternativa com outras transportadoras antes que o problema se agrave.
Sinais de alerta que você deveria ter notado antes
Do ponto de vista da análise de risco empresarial, o caso da European Cargo oferece lições importantes. Vários sinais de alerta eram evidentes com bastante antecedência, tanto para os parceiros comerciais quanto para os financeiros da transportadora.
Em primeiro lugar, a escolha de uma frota baseada na aposentadoria de aeronaves quadrimotoras foi um risco estratégico que já era evidente no momento do lançamento. O consenso da indústria sobre a superioridade de custo das aeronaves bimotoras não é segredo; era de domínio público e analisado por qualquer observador racional do mercado de carga.
Em segundo lugar, a dinâmica do mercado de cargas pós-pandemia a partir de 2022 indicou claramente uma iminente erosão das margens. Os operadores que haviam dependido das altas taxas de frete durante a pandemia para obter lucratividade, sem um plano para a normalização do mercado, estavam assumindo riscos significativos.
Em terceiro lugar, os planos agressivos de expansão (abertura da base de Teesside em março de 2026) num momento em que o mercado dava sinais de queda na rentabilidade são um sintoma clássico de uma gestão que sobrestima as suas próprias capacidades financeiras sob pressão para demonstrar crescimento.
Para gestores de risco e expedidores, a principal lição é simples: a saúde financeira das transportadoras de carga especializadas deve ser monitorada regularmente, especialmente quando dependem de uma frota personalizada ou de planos de expansão agressivos em um ambiente de mercado desafiador.
Quais são os próximos passos para os ativos e a frota?
Os administradores da Teneo Financial Advisory têm agora a tarefa de monetizar os ativos da empresa da forma mais vantajosa possível. As próprias aeronaves continuam sendo o principal ativo — sete A340-600 —, embora seu valor de mercado seja atualmente limitado devido à tendência global de abandono das plataformas de quatro motores. Os potenciais compradores podem incluir operadores de mercados emergentes ou empresas especializadas em desmanche e venda de peças de reposição.
É importante acompanhar o andamento do processo administrativo, considerando os potenciais valores a receber de parceiros comerciais e a dimensão das obrigações para com os funcionários. A Teneo Financial Advisory divulgará novos comunicados à medida que o processo avançar, os quais devem ser acompanhados por todas as partes interessadas que possuam qualquer vínculo financeiro com a empresa.
Perspectiva de Risco Empresarial: Conclusões para o Mercado
O colapso da European Cargo Limited é mais uma prova de que o mercado de carga aérea está entrando em uma nova fase — uma fase mais exigente para operadores de nicho especializados e mais favorável para transportadoras integradas com frotas de passageiros e cargueiros dedicados.rodoDiante da redução das margens de lucro e da crescente concorrência do transporte de carga em porões de aeronaves, aqueles que conseguirem amortizar os custos fixos dentro de um modelo de receita diversificado sairão vencedores.
Para as empresas europeias de transporte e logística, o caso European Cargo deve servir como um catalisador para a revisão de seus próprios procedimentos de verificação de fornecedores. A avaliação regular da saúde financeira dos principais fornecedores de capacidade aérea — com ênfase especial no tamanho da frota, modelo de custos e histórico financeiro — é um requisito fundamental para a gestão do risco operacional na cadeia de suprimentos.




