

Maersk e Hapag-Lloyd retornam ao Canal de Suez – quarto serviço lançado, mas o retorno em massa da frota ainda está distante.
A partir de 10 de agosto de 2026, a aliança Gemini Cooperation (Maersk e Hapag-Lloyd) retomou a operação de uma quarta ligação através do Canal de Suez – o serviço AE19, que liga a Ásia à Europa através do Mar Vermelho. Apesar da redução do tempo de trânsito em cerca de quatro semanas, os armadores excluem um regresso maciço da frota a esta rota, receando uma queda abrupta das taxas de frete causada pelo excesso de capacidade de transporte. Para as empresas europeias de logística, isto significa um período difícil de cadeias de abastecimento assimétricas e maior incerteza no planeamento.
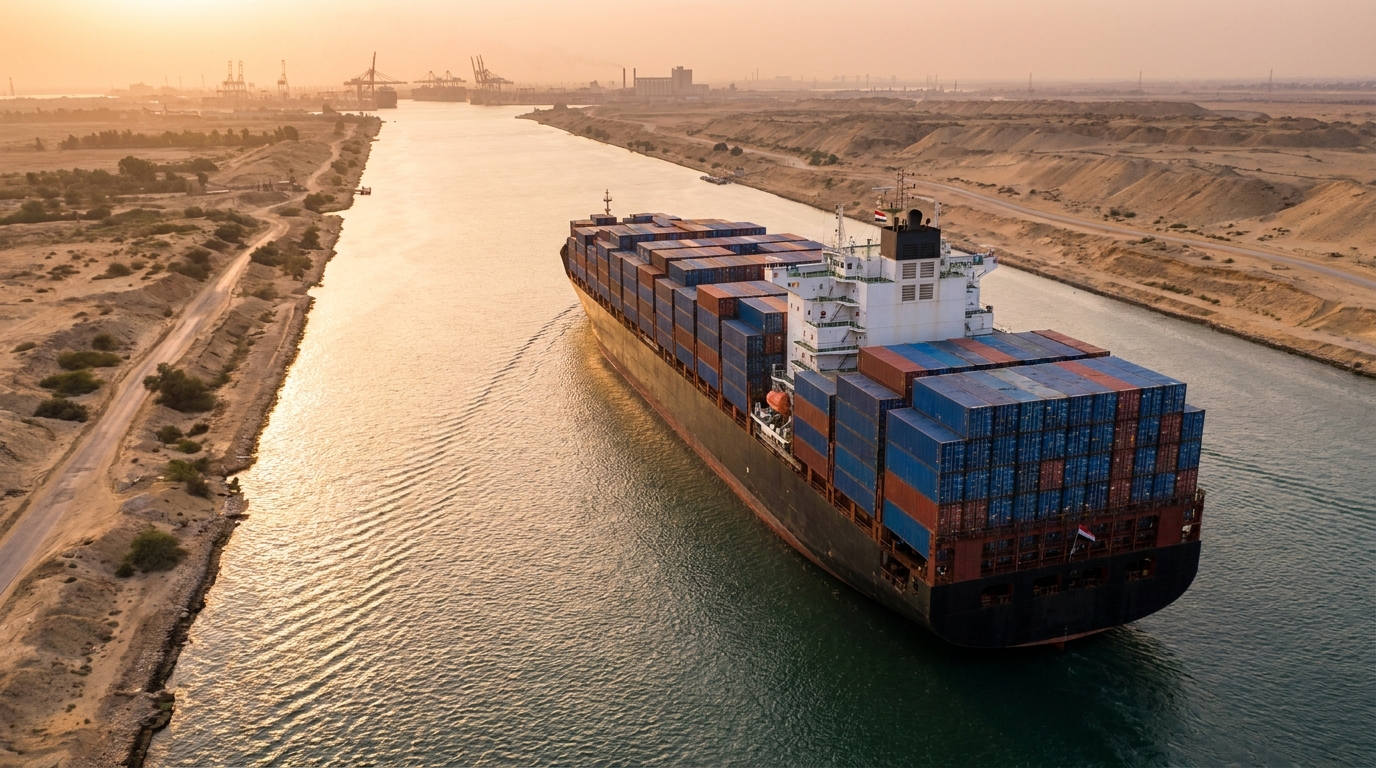
Em 10 de agosto de 2026, o mercado global de transporte marítimo apresentou mais um sinal de normalização cautelosa: a aliança Gemini Cooperation, que reúne a gigante dinamarquesa Maersk e a transportadora alemã Hapag-Lloyd, retomou as operações na rota AE19, pelo Mar Vermelho e Canal de Suez. Esta é a quarta linha a retornar a essa rota desde o início de julho de 2026. Embora essa decisão seja significativa, tanto os armadores quanto os principais analistas do setor estão moderando o entusiasmo – um retorno em massa da frota a essa rota não ocorrerá rapidamente, e o risco de uma queda acentuada nas taxas de frete continua sendo uma das ameaças mais sérias à estabilidade de todo o setor de transporte marítimo nos próximos trimestres.
O quarto passo na longa jornada de volta
Para a Gemini Cooperation, o retorno à rota do Canal de Suez não é uma decisão repentina ou impulsiva. A aliança entre as duas maiores empresas de transporte marítimo do mundo está, metodicamente, serviço por serviço, testando as possibilidades de retomar o trânsito regular pela hidrovia, que há apenas um ano e meio estava praticamente fechada para grandes navios porta-contêineres devido à ameaça de ataques dos militantes houthis do Iêmen.
O serviço AE19, o quarto da linha, foi precedido pelo serviço AE15, pelo serviço WAF6 para a África Ocidental e pelo serviço MECL, que liga portos no Oriente Médio e na Índia à Costa Leste dos Estados Unidos. Cada uma dessas rotas foi cuidadosamente analisada em termos de segurança e eficiência econômica antes de se decidir o próximo passo.
A viagem inaugural da modernizada rota AE19 rumo ao oeste foi realizada pelo navio porta-contentores Berlin Maersk – uma embarcação construída em 2025 com uma impressionante capacidade de 17.480 TEUs. O navio partiu da Malásia, com escalas em Jeddah, na Arábia Saudita, e em portos egípcios, a caminho de destinos europeus. O serviço AE19 conecta o Sudeste Asiático com o Mediterrâneo, a Arábia Saudita e a Europa, evitando a antiga rota mais longa ao redor do Cabo da Boa Esperança.
As implicações práticas dessa mudança são difíceis de superestimar: usar o Canal de Suez em vez da rota africana reduz o tempo de trânsito em aproximadamente quatro semanas.rodoEm um mercado onde a gestão de estoque e a entrega pontual se traduzem diretamente nos resultados financeiros das empresas, essa diferença representa uma economia operacional real para os expedidores.
A cautela como estratégia: por que os armadores não estão voltando às atividades imediatamente.
Apesar dos sinais positivos, tanto a Hapag-Lloyd quanto a Maersk estão comunicando suas decisões com notável discrição. A Hapag-Lloyd chamou explicitamente a retomada do serviço AE19 de "realinhamento direcionado" — um termo que, na linguagem corporativa, indica claramente: não se trata de uma mudança estratégica, mas de uma manobra tática precisa.
A essência dessa cautela reside em dois fatores de risco sobrepostos. O primeiro é de natureza geopolítica e operacional. A missão de defesa europeia EUNAVFOR Aspides, conduzida continuamente há 30 meses, está produzindo resultados tangíveis: inúmeros ataques foram repelidos com sucesso, diversos drones de combate e mísseis foram neutralizados e mais de 2260 navios mercantes foram escoltados ou receberam apoio. Contudo, a região do Mar Vermelho não é uma zona completamente segura. Incidentes — particularmente aqueles que visam embarcações ligadas à Arábia Saudita ou navios de transporte de GNL — continuam a ocorrer. Nessa situação, os armadores aplicam o princípio da seletividade: embarcações que transportam cargas de menor valor ou que operam em rotas secundárias em relação ao seu portfólio geral têm permissão para atravessar o Canal de Suez.
As principais vias de ligação entre a Ásia e os portos do norte da Europa – incluindo Roterdão, Hamburgo e Antuérpia – ainda utilizam a rota do Cabo da Boa Esperança. Essas rotas geram os maiores volumes e receitas, e sua segurança é uma prioridade máxima.
A Economia da Rota Africana – O Paradoxo do Desvio Benéfico
O segundo fator que impede os armadores de retornarem completamente ao Canal de Suez é puramente econômico e frequentemente negligenciado no discurso dominante do setor. Simon Heaney, analista sênior da renomada consultoria Drewry, destaca um paradoxo que define a situação atual do mercado: a rota circum-africana, embora mais cara e demorada, desempenha um papel fundamental na regulação da oferta no mercado global de transporte marítimo.
O mecanismo é simples, mas as suas consequências são enormes. A rota mais longa pelo Cabo da Boa Esperança exige um número significativamente maior de navios para manter uma frequência semanal consistente. Por outras palavras, a mesma capacidade de transporte — o mesmo número de contentores entregues na Europa por semana — requer mais navios do que a rota pelo Canal de Suez.
Nesse contexto, outra tendência global deve ser considerada: os estaleiros do mundo todo, atendendo aos pedidos feitos durante o auge do boom logístico da pandemia, estão entregando ao mercado um número recorde de novos navios porta-contêineres. Se toda a frota, de repente, encurtasse suas rotas simultaneamente, retornando ao Canal de Suez, surgiria uma enorme supercapacidade no mercado. O efeito seria imediato e doloroso: uma queda acentuada e em cascata nas taxas de frete, impactando a lucratividade de todos os participantes do mercado.
As empresas de transporte marítimo estão plenamente cientes disso. Portanto, o retorno ao Canal de Suez deve ser gerenciado de forma lenta, controlada e gradual, para não prejudicar suas próprias receitas em um momento em que o mercado já enfrenta a pressão de um excesso de oferta de novas embarcações.
Logística em duas velocidades – um desafio para os importadores europeus
Para as empresas europeias que importam mercadorias da Ásia, a situação atual cria um novo e complexo desafio de planejamento que pode ser descrito como "logística de duas velocidades". Os comerciantes que utilizam os serviços restaurados do Canal de Suez, como o recém-lançado AE19, podem esperar entregas até quatro semanas mais rápidas do que por rotas alternativas ao redor da África.
Isso parece uma boa notícia. Tempos de trânsito mais curtos significam a possibilidade de reduzir estoques de segurança dispendiosos, melhor gestão do fluxo de caixa e maior flexibilidade operacional. No entanto, esses benefícios só se aplicam a quem encontra o serviço certo na hora certa.
O problema surge em toda a cadeia de suprimentos da empresa: dois contêineres carregados na mesma semana no mesmo porto asiático podem chegar ao destinatário europeu com até quatro semanas de diferença, dependendo da transportadora e do serviço escolhido. Essa assimetria complica drasticamente a previsão logística, o planejamento da produção, a gestão de armazéns e o agendamento de vendas.
Os departamentos de logística e compras das empresas europeias precisam, portanto, monitorar constantemente quais serviços operam através do Canal de Suez e quais contornam a região — ajustando seus pedidos, estoques de segurança e contratos com fornecedores de acordo. Na prática, isso se traduz em custos de coordenação mais elevados e maior risco de erros de planejamento do que em uma rede de conexões totalmente previsível e uniforme.
O Egito aguarda o retorno dos navios – a receita do canal é crucial para a economia.
A crise no Mar Vermelho teve um impacto significativo não apenas nas cadeias de suprimentos globais, mas também na economia egípcia. O Canal de Suez é uma das fontes mais importantes de divisas para o Cairo, e a recusa das principais companhias de navegação em utilizar essa rota durante meses resultou em enormes perdas nas taxas de trânsito.
A Autoridade do Canal de Suez (SCA), liderada pelo Almirante Osama Rabie, está empenhada em acelerar o retorno dos navios. Os incentivos incluem descontos atrativos nas taxas de trânsito e melhorias operacionais para as embarcações que optarem pela travessia. As autoridades egípcias também apontam o exemplo da empresa de navegação francesa CMA CGM como prova de que o retorno é possível e rentável – a empresa realizou, de forma independente, 104 travessias pelo Canal entre janeiro e maio de 2026.
Apesar desses esforços, a normalização completa do tráfego pelo Canal de Suez continua sendo um cenário dependente principalmente da situação política e militar no Oriente Médio. Nenhum incentivo econômico substituirá a necessidade fundamental de navegação segura na região.
Perspectiva de risco para empresas de transporte e logística
Observando as mudanças descritas, os gestores de risco e proprietários de empresas do setor de TSL devem prestar atenção especial a diversas áreas de risco importantes nos próximos trimestres.
Risco de desestabilização das taxas de frete
Embora o retorno gradual ao Canal de Suez esteja sendo controlado, qualquer aceleração inesperada nesse processo — devido, por exemplo, a uma melhora repentina na situação de segurança ou à pressão competitiva entre armadores — poderia desencadear uma avalanche. Uma redução drástica nas rotas, combinada com um influxo simultâneo de novas embarcações provenientes de estaleiros, criaria as condições para uma queda acentuada nas tarifas. As empresas de logística que operam com contratos de frete de longo prazo devem revisar suas cláusulas de indexação às tarifas de mercado e avaliar como quaisquer reduções drásticas impactariam suas margens operacionais.
Risco de imprevisibilidade na cadeia de suprimentos
A mencionada "logística de duas velocidades" não é apenas um desafio operacional, mas também uma fonte de risco contratual. Empresas que se comprometeram com datas de entrega ou níveis de estoque específicos junto aos seus clientes podem encontrar dificuldades para cumprir essas obrigações caso o serviço de transporte escolhido altere repentinamente sua rota ou cronograma. Vale a pena revisar as cláusulas de força maior e a responsabilidade por atrasos nos contratos com os fornecedores.
Riscos geopolíticos e de segurança
A situação na região do Mar Vermelho ainda está longe de ser estabilizada. As empresas que optam por utilizar serviços através do Canal de Suez — direta ou indiretamente, como proprietárias da carga — devem garantir que suas apólices de seguro cubram os riscos atuais de guerra e terrorismo nessa hidrovia. As taxas de seguro contra guerra e outros riscos nessa região podem diferir significativamente das taxas padrão e exigem análise individual.
Risco de liquidez financeira dos parceiros
A prolongada crise no Mar Vermelho afetou a saúde financeira de muitos operadores logísticos de menor porte, transitários e prestadores de serviços portuários. É importante realizar avaliações contínuas da situação financeira dos principais parceiros da cadeia de suprimentos — especialmente aqueles que operam em regiões diretamente afetadas pela crise — para garantir que possam cumprir suas obrigações em caso de novas interrupções.
O que vem a seguir? Cenários para os próximos meses
Analistas do mercado de transporte marítimo estão delineando vários cenários possíveis para o segundo semestre de 2026 e início de 2027. O cenário base pressupõe a continuidade da atual abordagem cautelosa por parte dos armadores: a adição gradual de serviços adicionais via Canal de Suez, mantendo-se as principais conexões Ásia-Europa pela rota africana. Nesse cenário, os fretes permanecem relativamente estáveis, embora sob pressão gradual da nova tonelagem proveniente dos estaleiros.
O cenário otimista – normalização completa da segurança na região e retorno em massa ao Canal de Suez – traz tanto oportunidades (custos de transporte mais baixos para os importadores, tempos de trânsito mais curtos) quanto sérias ameaças ao setor (risco de guerra de preços entre armadores, pressão sobre as margens dos operadores logísticos).
O cenário pessimista pressupõe uma escalada do conflito no Oriente Médio e um novo fechamento das rotas do Mar Vermelho, o que levaria o mercado de volta aos piores momentos da crise, entre 2024 e 2025.
Cada um desses cenários exige que as empresas de logística mantenham um alto nível de prontidão operacional e flexibilidade contratual – o que, na prática, significa evitar a dependência excessiva de uma única transportadora, uma única rota ou um único modelo operacional.
Resumo – hora de otimismo cauteloso, não de euforia.
O retorno do serviço AE19 pelo Canal de Suez é um sinal positivo e demonstra a normalização gradual do transporte marítimo global de contêineres. Reduzir o tempo de trânsito em quatro semanas é um benefício real e tangível para toda a cadeia de suprimentos. No entanto, tanto a escala quanto o ritmo da mudança estão sendo deliberadamente limitados pelos próprios armadores — e por um bom motivo.
O mercado enfrenta uma situação rara em que uma melhoria muito rápida pode ser tão desestabilizadora quanto uma crise prolongada. O excesso de oferta de capacidade de transporte, causado pelo encurtamento simultâneo das rotas e pela entrada de novas embarcações, é uma ameaça sistêmica que pode impactar severamente todo o setor de transporte marítimo e terrestre – desde grandes armadores até pequenos agentes de carga e operadores logísticos.
Para gestores de risco e proprietários de empresas de transporte e logística, a mensagem principal é a necessidade de manter a vigilância e a flexibilidade operacional. Monitorar a situação de segurança no Mar Vermelho, acompanhar as decisões dos armadores quanto à retomada das operações e revisar regularmente a saúde financeira dos parceiros da cadeia de suprimentos são ações que podem determinar a vantagem competitiva ou proteger contra surpresas dispendiosas nos próximos meses.
O Canal de Suez está reabrindo gradualmente. Mas a reabertura é lenta e seletiva – e, por enquanto, esse ritmo é o mais seguro para a logística global.




