

A congestão nos portos de contêineres atinge níveis recordes, com mais de 4,3 milhões de TEUs fora de circulação.
O congestionamento global nos portos de contentores atingiu em agosto de 2026 um recorde histórico — navios com uma capacidade total de mais de 4,3 milhões de TEU aguardam entrada nos portos, ultrapassando o pico da pandemia de COVID-19. A perda efetiva de capacidade do mercado equivale à frota inteira da Evergreen, e a fiabilidade dos horários caiu para um nível alarmante de 60–65%. A situação representa um sério risco operacional e de custos para as cadeias de abastecimento europeias antes da crucial época de outono e inverno.
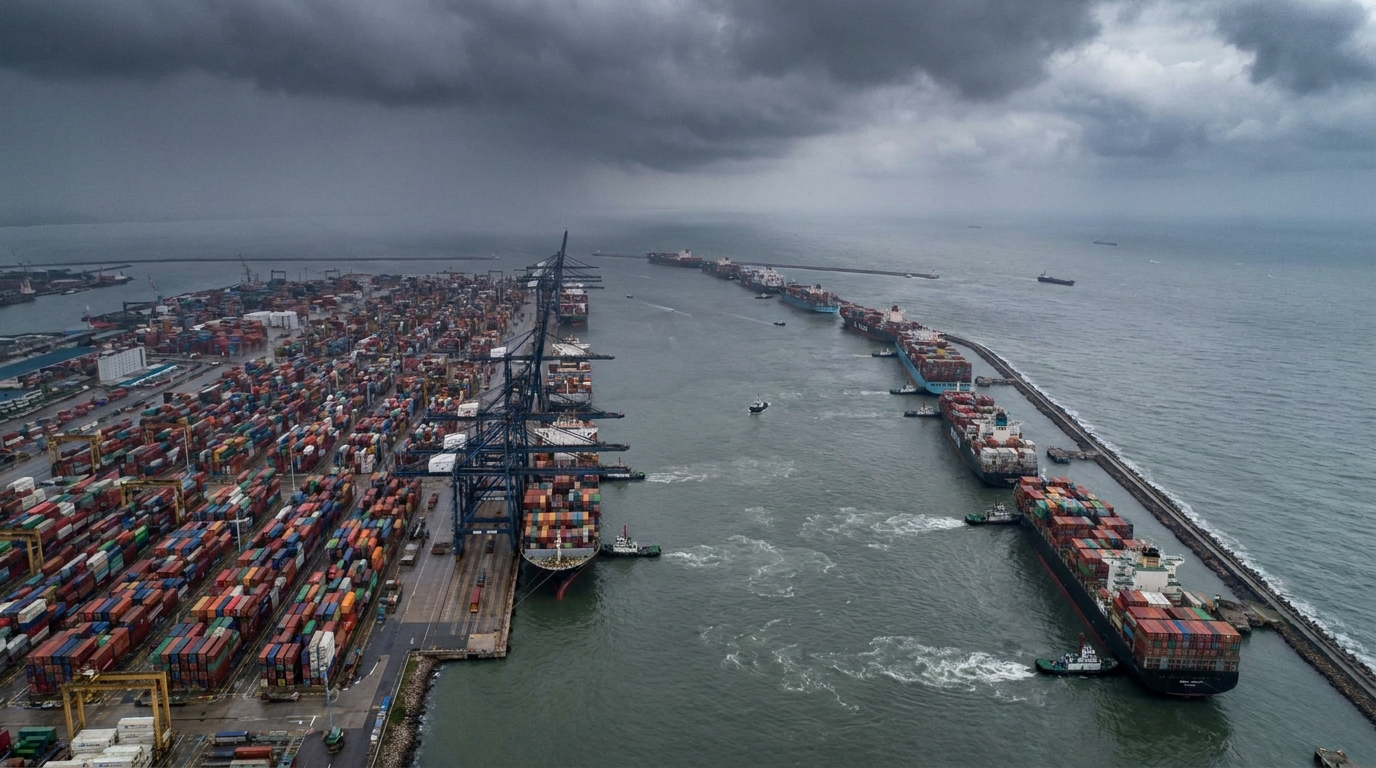
Em agosto de 2026, a congestão global nos portos de contêineres atingiu níveis nunca antes vistos pela indústria naval — não apenas em termos absolutos, mas também em termos do impacto operacional em toda a cadeia de suprimentos global. Dados da empresa de análise Linerlytica indicam que navios com capacidade total superior a [inserir valor aqui] 4,3 milhões de TEUsPara os gestores de risco e proprietários de sistemas logísticos europeus, este número deveria ser um sinal de alerta — e neste momento, com a aproximação da crucial temporada de outono/inverno.
Recorde quebrado - novos dados superam o pico da pandemia
Para muitos no setor de transportes, a pandemia da COVID-19 continua sendo sinônimo de caos logístico. O congestionamento portuário de 2021-2022, quando navios com capacidade combinada de quase 4 milhões de TEUs aguardavam nos portos, parecia sem precedentes. A situação atual supera esses picos — tanto em números absolutos quanto em termos de consequências reais para o mercado.
No entanto, é importante manter o contexto analítico apropriado. Em 2022, os 4 milhões de TEUs bloqueados representaram um total de 15,7% Naquela época, a frota global de contêineres era de 25,3 milhões de TEUs. Hoje, são 4,3 milhões de TEUs. 12,6% uma frota muito maior, estimada em 34,4 milhões de TEUs. Apesar da menor participação percentual, os efeitos no mercado são tão severos – e em alguns aspectos mais severos – do que durante a pandemia.
A empresa de análise Sea-Intelligence utiliza uma metodologia ligeiramente diferente, focando não na tonelagem em espera nas filas, mas no que denomina perda efetiva de capacidade. De acordo com suas estimativas, os atrasos e o tempo de inatividade atuais removem, na prática, o equivalente a 1,7 milhões de TEUs Para que você tenha uma ideia da dimensão desse fenômeno, isso representa mais do que toda a frota da empresa de transporte marítimo taiwanesa Evergreen — uma das maiores empresas de transporte marítimo do mundo, classificada em oitavo lugar em termos de capacidade.
Para efeito de comparação, antes da pandemia, entre 2011 e 2019, o congestionamento consumia, em média, apenas 2,2% da largura de banda global e foram tratadas como um ruído de fundo operacional inofensivo. Em junho de 2026, essa taxa já havia aumentado para 5% e a tendência continua ascendente.
A confiabilidade dos horários está em níveis historicamente baixos.
Como consequência direta do congestionamento recorde, a confiabilidade dos horários de voos despencou. A pontualidade das entregas globais estagnou em apenas 60-65% — o que significa que, estatisticamente, uma em cada três ou quatro remessas não chega a tempo. Além disso, os navios atrasados chegam ao porto de destino em média 5 a 5,5 dias após a data planejada. Em comparação, em condições estáveis antes da pandemia, os atrasos eram em média de 3 a 4 dias.
Essa diferença aparentemente pequena — um ou dois dias a mais — se traduz em interrupções significativas no planejamento de produção e vendas. Para empresas que operam no modelo just-in-time, a falta de um componente por apenas algumas dezenas de horas pode resultar em paralisações da linha de produção, penalidades contratuais e perda de clientes.
Ásia Oriental no epicentro da crise - tufões e filas de centenas de navios
O principal fator que desencadeou o pico de congestionamento deste ano foi a instabilidade operacional nos maiores portos do Leste Asiático. Uma série de tufões e tempestades tropicais violentas que atingiram a região em julho e agosto de 2026 praticamente paralisou as operações portuárias na China, o centro global de produção e exportação de contêineres.
Os dados da plataforma Portcast mostram a escala absoluta do fenômeno: no momento de pico de entrada em Porto de Xangai esperou até 139 naviose em frente ao vizinho Ningbo colejne 77 unidadesOs tempos de espera nos Terminais de Yangshan, em Xangai — um dos maiores e mais avançados complexos portuários do mundo — aumentaram para 5–6 dias para serviços pertencentes à aliança Gemini, e para outras companhias aéreas chegou mesmo a atingir 7–8 dias.
Especialistas da Alphaliner alertam que o problema não é temporário. As mudanças climáticas significam não apenas uma intensificação dos tufões na Ásia, mas também secas prolongadas em outros importantes centros de trânsito. Isso fica evidente pela situação em Canal do Panamáonde as vagas diárias de trânsito para grandes navios da classe Neopanamax serão drasticamente reduzidas a partir de setembro de 2026, devido à necessidade de conservar os recursos de água doce. A partir de 3 de setembro, o número de vagas diárias disponíveis deverá cair para apenas nove, com restrições ainda mais severas planejadas para 15 de setembro.
Meganavios versus infraestrutura portuária europeia
Além dos fatores climáticos e geopolíticos, os analistas do setor estão apontando cada vez mais para problema estrutural da arquitetura de frota como um dos principais fatores do crescente congestionamento. Trata-se da expansão massiva dos chamados megaships – navios porta-contentores com capacidades superiores a 20.000 ou mesmo 24.000 TEU – e do seu impacto nos portos de transbordo europeus.
Dados AIS (Sistema de Identificação Automática) para o porto de Hamburgo As declarações de julho de 2026 são eloquentes:
- sempre-viva — navios atracados por 137 a 187 horas (5,7 a 7,8 dias)
- HMM — o tempo no cais foi de 89 a 103 horas
- ONE — as unidades permaneceram entre 98 e 111 horas no porto
- Hapag-Lloyd — tempo relativamente mais curto: 37–55 horas
- Maersk — 52–63 horas no cais
Essas grandes discrepâncias entre os armadores não são uma coincidência devido a diferenças na eficiência operacional. São uma simples consequência. projetando redes de conexão (o chamado design de rede). Os serviços de megacruzeiros, que escalam um número cada vez menor de portos europeus, geram operações de transbordo pontuais e em grande escala, semelhantes a avalanches. Enquanto o cruzeiro Swan da MSC pressupõe um transbordo médio de cerca de 2500 TEU em cada porto europeu de escala, o serviço CEM da Evergreen Line — operado por navios com capacidade superior a 23.000 TEU e que escalam apenas três portos da Europa Ocidental — pode gerar um único transbordo de quase 7830 TEU em um porto.
Essa gigantesca concentração de volumes em um mesmo lugar e tempo cria o chamado carga máxima — um impacto repentino na infraestrutura dos terminais, cuja capacidade de processamento é fisicamente limitada. As consequências são sentidas não apenas pelos próprios operadores portuários, mas principalmente pelas transportadoras rodoviárias e ferroviárias: pátios de manobras estão bloqueados, filas de caminhões estão aumentando e o transporte ferroviário para a Europa está sofrendo atrasos de vários dias.
A geopolítica faz a sua parte – o Mar Vermelho permanece fechado.
O congestionamento portuário não seria tão grave se não fosse por outra crise de longa data no setor de transporte marítimo: a recusa da maioria das companhias de navegação globais em utilizar o Mar Vermelho e o Canal de Suez em resposta à tensa situação geopolítica na região (incluindo os conflitos armados no Irã). Redirecionar o tráfego pelo Cabo da Boa Esperança acrescenta de 10 a 14 dias à viagem típica da Ásia para a Europa, o que:
- absorve uma grande parte da capacidade efetiva da frota (os navios estão "a caminho" em vez de realizarem viagens subsequentes),
- agrava a escassez de tonelagem disponível no mercado à vista,
- Isso impõe um fardo adicional aos portos europeus já sobrecarregados, onde os navios chegam de forma desigual e com atrasos.
A combinação de congestionamento portuário recorde e redirecionamento contínuo está criando um efeito sinérgico que está elevando os custos de frete a níveis comparáveis aos dos piores meses da pandemia.
Tarifas de frete sob pressão - SCFI em níveis alarmantes
Os efeitos cumulativos de todos esses fatores — congestionamento portuário, desvios de rotas, restrições no Canal do Panamá e escassez de capacidade efetiva — terão um impacto significativo nos preços do frete de contêineres. E já estão tendo.
Segundo estimativas da Linerlytica, Índice de Frete Contêinerizado de Xangai (SCFI) atingiu o nível Pontos 3355, que é um aumento de 156% em comparação com o período anterior ao início do último conflito armado no Irã. Ao mesmo tempo, o índice S&P Global Platts Container subiu em 21 de agosto para o nível US$ 7565 por contêiner de 40 pés (FEU) — no máximo em 2026. A Freightos Agency, uma das plataformas mais confiáveis para rastrear tarifas de frete em tempo real, indica claramente a congestão portuária como O principal fator de crescimento que impulsiona o atual aumento de preços..
Para os importadores europeus, isso significa um aumento drástico nos custos de aquisição de capacidade de transporte marítimo — tanto no mercado à vista quanto na tentativa de renegociar contratos de longo prazo. As empresas que firmaram acordos-quadro antes da crise atual podem contar com proteção parcial — embora os armadores estejam utilizando cada vez mais sobretaxas e cláusulas de força maior também nesses casos.
Perspectiva de risco empresarial para empresas europeias
A situação atual nos mercados globais de transporte marítimo gera diversas categorias de risco que os gestores da cadeia de suprimentos em empresas europeias devem considerar imediatamente em seus planos de continuidade de negócios.
Risco operacional - atrasos na entrega
Com uma confiabilidade global de cronogramas de 60 a 65% e atrasos médios de até 5,5 dias, as empresas que importam componentes industriais ou bens de consumo da Ásia enfrentam interrupções frequentes no planejamento de produção e vendas. Empresas que operam em regime just-in-time ou just-in-sequence, com estoques de segurança mínimos, são particularmente vulneráveis.
Risco de custo - Inflação de importação
Tarifas de frete mais de 150% superiores às de um ano atrás impactam diretamente o custo dos produtos vendidos para importadores e distribuidores. Para setores com margens reduzidas (bens de consumo, eletrônicos, têxteis), isso pode significar repassar os custos mais altos para os consumidores finais, exercendo pressão inflacionária adicional sobre os mercados europeus.
Risco da temporada de outono/inverno
Agosto e setembro são tradicionalmente um período de intenso volume de encomendas pré-temporada, com as empresas a receberem mercadorias para as vendas de pico (Black Friday, Natal e festas de fim de ano). Com o atual nível de congestionamento e incerteza em relação aos prazos de entrega, o risco de falta de stock ou de os produtos chegarem após o final da temporada de vendas representa uma ameaça real para muitos setores do retalho na Europa.
Risco de Contraparte - Problemas com Fornecedores e Transportadoras
Vale lembrar que fretes caros e caos operacional não são neutros para todos os participantes do mercado. Pequenas empresas de agenciamento de cargas, agentes de carga e subcontratados de logística que não possuem contratos de longo prazo ou têm recursos financeiros limitados podem se encontrar sob forte pressão financeira. O risco de atrasos no cumprimento de pedidos, alterações unilaterais nos termos do contrato ou — em casos extremos — problemas de liquidez do contratante aumenta.
O que as empresas devem fazer? Recomendações para gestores de risco.
Diante da crise descrita, especialistas em gestão de riscos no setor de logística recomendam diversas ações que podem limitar a exposição de uma empresa às ameaças mencionadas:
- Verificação de fornecedores de logística — Verificar a situação financeira e operacional dos principais transitários, agentes de carga e transportadoras. Vale a pena usar ferramentas como o EURODEBT.eu para avaliar a credibilidade dos parceiros comerciais no setor de transporte e logística.
- Diversificação dos portos de entrada — considerar portos de escala alternativos para cargas destinadas à Europa (por exemplo, Gdańsk, Koper, Bremerhaven) em vez de se concentrar em um único centro que pode ser particularmente vulnerável à congestão.
- Construção de buffers de armazenamento — Aumentar os níveis de segurança de estoque para componentes e mercadorias críticas durante o período de pico do outono-inverno.
- Renegociação de cláusulas contratuais — revisão e atualização das cláusulas de força maior, atraso e penalidades em contratos com fornecedores e clientes para refletir a realidade atual do mercado.
- Monitoramento de taxas e disponibilidade de tonelagem — Monitoramento regular do SCFI, do Freightos Baltic Index e dos relatórios operacionais dos principais armadores para detectar precocemente novas mudanças no mercado.
- Análise de cenários — elaborar planos de contingência para um cenário de agravamento da crise (por exemplo, novas restrições ao Canal do Panamá, aumento das tensões no Mar Vermelho).
Resumo – uma crise sistêmica, não uma interrupção temporária.
A crise do transporte marítimo no verão de 2026 não é uma mera coincidência de circunstâncias infelizes. É um sintoma de tensões estruturais mais profundas no sistema logístico global: mudanças climáticas, geopolítica tensa, uma arquitetura de megafrotas inadequada para a capacidade portuária e infraestrutura portuária persistentemente insuficiente em importantes centros europeus.
O bloqueio de mais de 12% da capacidade global de contêineres, aliado à paralisação simultânea de uma parcela significativa da capacidade efetiva por meio do desvio de rotas, cria uma situação em que o mercado operará abaixo de sua capacidade nominal por um período prolongado. Para as empresas europeias que importam mercadorias da Ásia — e são milhares delas —, isso significa encarar a gestão de riscos da cadeia de suprimentos não como um exercício acadêmico, mas como uma prioridade operacional constante.
A EURODEBT.eu acompanhará os desdobramentos e manterá você informado sobre mudanças nas condições de mercado, a situação dos principais participantes do setor e sinais de alerta relativos à estabilidade das empresas europeias de transporte e logística.




