

Crise nos estoques de diesel na Europa: a pressão sobre os preços no inverno se aproxima, podendo afetar o setor de transportes.
Os stocks europeus de gasóleo diminuíram quase 30 por cento na véspera da época de inverno, e o fim dos programas governamentais de apoio aos combustíveis em países-chave da UE agrava a crise. Os preços grossistas do gasóleo ultrapassaram os do combustível de aviação pela primeira vez em mais de um ano, e as pequenas empresas de transporte com margens reduzidas enfrentam um risco real de perda de liquidez. Os gestores de risco devem verificar urgentemente as cláusulas relativas ao combustível nos contratos e acompanhar a situação financeira dos subcontratados.
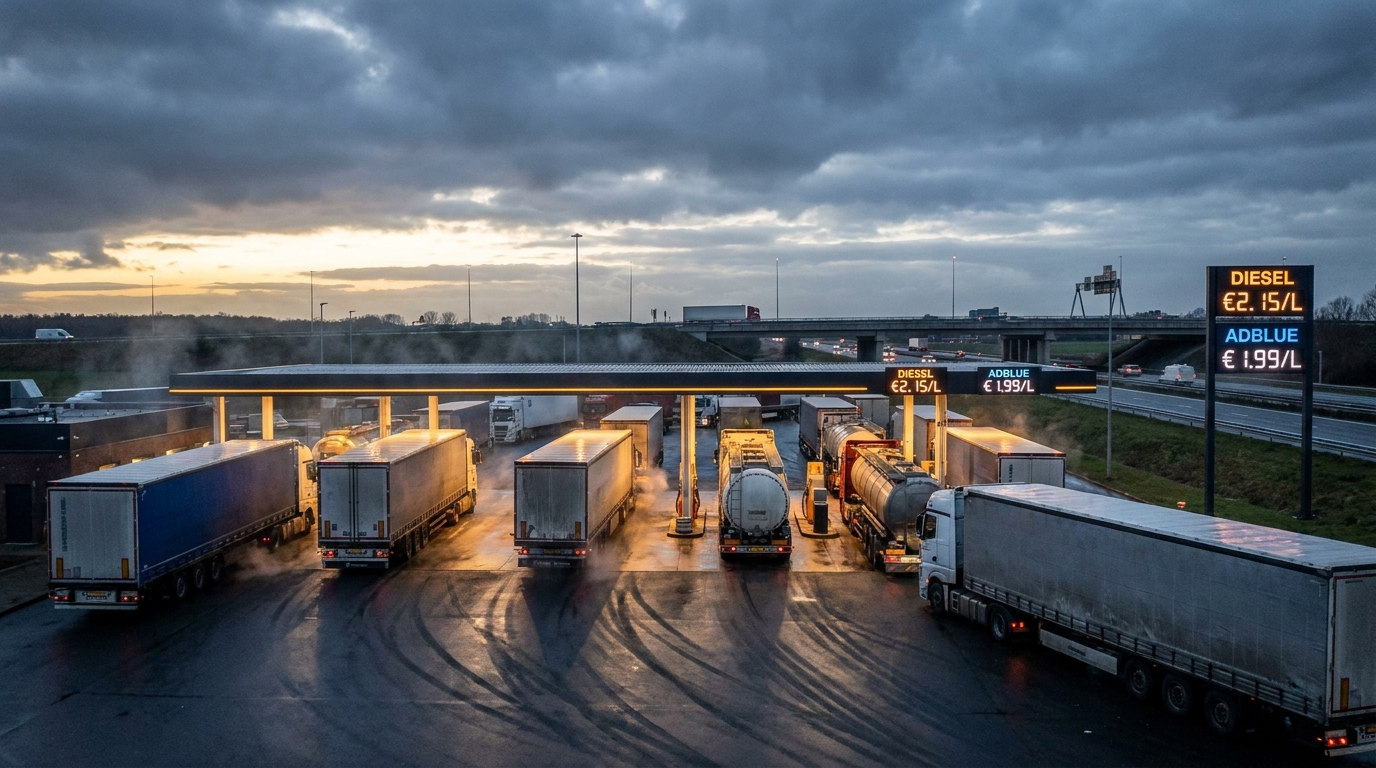
O mercado europeu de combustíveis está entrando em uma fase perigosa. O fornecimento de diesel em todo o continente caiu quase 30%, e a temporada de inverno — tradicionalmente marcada pelo aumento da demanda por diesel — ainda está por vir. Para o setor de transporte e logística, onde o combustível representa de 30% a 40% dos custos operacionais, essa situação pode se revelar um dos maiores desafios dos últimos anos. Gestores de risco e proprietários de frotas devem analisar seus riscos agora e preparar planos de contingência.
Os estoques de diesel estão diminuindo - a dimensão do problema.
Os dados analíticos coletados pela plataforma iTransports e por renomadas empresas de análise, incluindo Goldman Sachs e S&P Global Energy, não deixam dúvidas: as reservas estratégicas de diesel na Europa atingiram níveis alarmantes. O declínio estimado de quase 30% não é uma anomalia isolada — é o resultado do acúmulo de desafios estruturais e geopolíticos que, coletivamente, impactam o mercado europeu de combustíveis com uma força sem precedentes.
É importante ressaltar que, do ponto de vista operacional, não enfrentamos atualmente uma ameaça real de falta de combustível nos postos de gasolina. A ameaça, no médio prazo, está relacionada principalmente a preços e à oferta. No entanto, em um setor onde as margens são medidas em centavos por quilômetro e os contratos são fechados com meses ou trimestres de antecedência, mesmo um aumento moderado de preço em meio à redução da oferta pode causar sérias turbulências financeiras.
A geopolítica está destruindo as cadeias de suprimento de matérias-primas.
A crise de estoques é impulsionada por diversos fatores sobrepostos, a maioria dos quais externos e fora do controle dos participantes do mercado europeu.
A Rússia e as consequências do conflito ucraniano
Os ataques precisos da Ucrânia contra as instalações de refino russas e a proibição de Moscou à exportação de determinados produtos petrolíferos reduziram significativamente uma das fontes historicamente importantes de abastecimento de produtos refinados para os mercados europeus. Embora a Europa tenha tomado medidas para diversificar o abastecimento após a invasão russa da Ucrânia, substituir o volume de diesel russo provou ser mais difícil e caro do que o previsto inicialmente.
O Oriente Médio e o Estreito de Ormuz
Ao mesmo tempo, o aumento das tensões no Oriente Médio — incluindo ações militares envolvendo o Irã — interrompeu gravemente o transporte marítimo pelo Estreito de Ormuz, uma das principais rotas mundiais de transporte de energia. Custos mais altos de seguro de carga, rotas mais longas e atrasos nas entregas estão tendo um impacto direto nos preços finais nos mercados atacadistas europeus.
Dados concretos da empresa de análise Kpler ilustram a dimensão do declínio: as importações europeias de diesel caíram de 1,97 milhão de barris por dia em janeiro deste ano para apenas 1,56 milhão de barris por dia em julho — uma queda de mais de 20% em poucos meses. Ao mesmo tempo, as importações de querosene de aviação aumentaram, levando a uma anomalia sem precedentes: pela primeira vez em mais de um ano, os preços do diesel no atacado na Europa superaram os do querosene de aviação. Este é um sinal que os analistas do mercado de energia consideram extremamente preocupante — e ao qual os gestores de risco logístico devem prestar igual atenção.
O preço do diesel torna-se independente do preço do petróleo – um novo risco para a indústria.
Uma das tendências mais preocupantes que impactam diretamente o modelo de negócios de muitas empresas de transporte é a crescente divergência entre os preços do petróleo bruto e do diesel nos postos de gasolina.
O preço do petróleo bruto Brent caiu acentuadamente nos últimos meses, oscilando em torno de US$ 83 por barril, em parte como resposta a sinais diplomáticos sobre a possibilidade de negociações de paz em zonas de conflito. Enquanto isso, motoristas e operadores de frotas na Europa estão sentindo pouco alívio nos preços dos combustíveis. Isso ocorre porque o preço do diesel agora depende menos dos preços do petróleo bruto e muito mais da capacidade de refino, da disponibilidade de reservas e dos fluxos comerciais globais — todos os quais permanecem gravemente afetados.
Os Estados Unidos oferecem um excelente ponto de comparação, com o preço do galão de diesel subindo cerca de 40% desde o início do verão, enquanto o próprio petróleo bruto subiu apenas 5% no mesmo período. Essa disparidade ilustra um mecanismo que também estamos observando cada vez mais na Europa: o diesel tem sua própria dinâmica de preços, independente do petróleo bruto.
Para as empresas de transporte, isso representa um sério problema estrutural. Muitos contratos de longo prazo entre transportadoras e seus clientes contêm cláusulas de combustível indexadas aos preços do petróleo bruto — e não ao preço real do diesel nos postos de gasolina. Na prática, o preço do Brent está caindo, o cliente exige uma redução no valor do frete e a transportadora continua pagando preços recordes no reabastecimento. Essa assimetria de informação e contratual está se tornando uma das ameaças mais graves à liquidez financeira das empresas de logística nos próximos meses.
O fim dos subsídios governamentais para combustível – um golpe duplo para as companhias aéreas.
A situação complica-se ainda mais pelo facto de ter coincidido com o fim ou a redução significativa dos programas de apoio aos combustíveis em muitos países da União Europeia. Os governos que, face a choques de preços anteriores, tinham implementado isenções fiscais e reduções do IVA para o setor dos combustíveis, decidiram retirar estes instrumentos precisamente quando as pressões sobre os preços no mercado estavam a regressar.
- Niemcy — a redução do imposto sobre combustíveis expirou no final de junho deste ano.
- Hiszpania — O programa de redução do IVA para o combustível diesel e o apoio específico para frotas profissionais foram concluídos.
- Itália, República Checa, França — Os programas de proteção para o setor de transportes foram encerrados ou significativamente reduzidos
Como resultado, em grande parte da Europa, os preços do diesel nos postos de abastecimento permanecem bem acima do limite de € 2 por litro. De acordo com dados dos mercados europeus de combustíveis, os preços mais altos são atualmente registrados na Holanda (€ 2,42/l), Dinamarca (€ 2,34/l) e Alemanha (€ 2,256/l). Para transportadoras que operam rotas internacionais,rodoPara as companhias aéreas, especialmente aquelas que operam no corredor da Europa Ocidental, isso significa a necessidade de um planejamento de reabastecimento extremamente preciso e uma busca ativa por preços mais baixos nos países de trânsito – uma estratégia que envolve tempo e recursos de gestão, e cujos efeitos são limitados.
O fenômeno da rigidez dos preços no varejo – uma armadilha para a logística.
Economistas do mercado de energia há muito apontam para uma assimetria na dinâmica dos preços dos combustíveis no varejo: os preços sobem rapidamente quando os preços das matérias-primas sobem, mas caem muito mais lentamente e com mais relutância, mesmo após a queda dos preços do petróleo. Esse fenômeno, conhecido como preços "rígidos", é particularmente acentuado na atual conjuntura de mercado.
Como Międzyna enfatizarodoSegundo a União Internacional de Transporte Rodoviário (IRU), os preços nos postos de gasolina ainda refletem os altos custos de transporte e refino dos meses anteriores. Qualquer correção de preços, se houver, será distribuída ao longo do tempo — e o setor de transportes precisa pagar suas contas agora. Para empresas que operam com reservas de caixa suficientes para várias semanas de operação, cada mês de aumento nos custos de combustível, sem a possibilidade de repassá-los aos clientes, representa um risco real de perda de liquidez.
Perspectiva de Risco Empresarial: Quem está mais em risco?
Do ponto de vista da análise de risco dos parceiros – crucial para os leitores do EURODEBT.eu – a situação atual no mercado de diesel cria vários grupos de risco claramente mais elevados no setor de transportes e logística.
Pequenas e médias empresas de transporte (PMEs)
Este é o segmento mais vulnerável à turbulência descrita. As empresas de transporte de menor porte têm, inerentemente, margens de lucro menores, reservas de capital limitadas e menor poder de negociação em contratos. Elas não têm a capacidade de proteger seus investimentos em mercados futuros ou negociar contratos de combustível de longo prazo com grandes fornecedores. Muitas delas já operam no ponto de equilíbrio, considerando as taxas de mercado atuais. A pressão contínua sobre os custos nos próximos meses provavelmente levará a um aumento nos atrasos de pagamento, prazos de pagamento estendidos para fornecedores e subcontratados e, consequentemente, a uma onda de falências neste segmento.
Transportadoras com contratos indexados ao petróleo
Empresas que assinaram contratos de longo prazo com cláusulas de combustível indexadas aos preços do petróleo Brent — em vez dos preços reais do diesel — podem em breve se encontrar em uma situação extremamente difícil. Com a queda dos preços do petróleo e o diesel ainda caro, as margens de lucro diminuem drasticamente. Revisar a estrutura das cláusulas de combustível em todos os contratos vigentes deve ser uma prioridade tanto para transportadoras quanto para prestadores de serviços de transporte preocupados com a estabilidade de suas cadeias de suprimentos.
Operadoras dependentes de rotas da Europa Ocidental
Empresas que utilizam intensamente as rodovias da Alemanha, Holanda, Dinamarca e Áustria incorrem em custos de combustível desproporcionalmente mais altos em comparação com concorrentes que operam nos corredores de menor custo do leste e sul da Europa. Esse desequilíbrio de custos pode ser um fator decisivo na determinação da vantagem competitiva, ou não, em licitações para contratos de logística.
Risco de inflação para toda a economia
Os efeitos da crise no fornecimento de diesel não se limitarão ao setor de transportes. O diesel é essencial para uma grande parte da economia real: agricultura, construção civil, aquecimento industrial e frotas de entrega de última milha. O aumento dos custos de transporte impacta diretamente os preços de quase todos os produtos entregues a lojas e armazéns.
Nos próximos meses de inverno, com o aumento sazonal da demanda por diesel e a manutenção de baixas reservas, existe um risco real de pressões inflacionárias persistentes, impulsionadas pelos custos de energia e transporte. Analistas do Goldman Sachs e da S&P Global Energy estimam que o risco de preços estruturalmente elevados, resultantes da escassez física, é atualmente maior para o diesel do que para o próprio petróleo bruto — tornando essa categoria de commodities um fator de risco macroeconômico singular.
O que os gestores de risco devem fazer agora?
Diante do cenário descrito, a gestão profissional de riscos na cadeia de suprimentos e no transporte exige a adoção de medidas preventivas específicas:
- Auditoria da Cláusula de Combustível — Verificação de todos os contratos ativos quanto à indexação, seja ela baseada no preço do petróleo ou no preço real do diesel; renegociação dos termos, se necessário.
- Monitoramento da situação dos subcontratados — Verificação ativa da estabilidade financeira de pequenas e médias transportadoras na carteira de fornecedores; aumento da frequência de verificação dos registros de devedores e agências de inteligência de mercado.
- Diversificação da cadeia de suprimentos de transporte — Evitar a concentração excessiva de volumes em uma única transportadora, especialmente uma pequena, que pode não sobreviver aos próximos meses de pressão sobre os preços.
- Análise de cenários de custos — incluindo variantes nos orçamentos para o 4º trimestre de 2024 e o 1º trimestre de 2025, assumindo um aumento adicional nos preços do diesel de 10 a 20% em comparação com os níveis atuais.
- Visão geral das condições de pagamento — considerando a redução dos prazos de pagamento para pequenas transportadoras como forma de apoiar sua liquidez em troca de uma garantia de continuidade do serviço de rota
soma
O mercado europeu de diesel está entrando no inverno com estoques historicamente baixos, cadeias de suprimentos interrompidas e sem os incentivos governamentais que amorteceram os impactos dos custos em anos anteriores. A combinação desses fatores, juntamente com a rigidez dos preços no varejo, uma crescente divergência entre os preços do petróleo e do diesel e a queda das taxas de frete à vista, cria um cenário particularmente desfavorável para as empresas de logística — especialmente as do segmento de pequenas e médias empresas (PMEs).
Para gestores de risco e proprietários de empresas de transporte, o sinal é claro: o tempo da gestão reativa desta ameaça já passou. É hora de adotar medidas preventivas proativas — tanto em termos de suas próprias finanças quanto na verificação de seus parceiros comerciais. As empresas que negligenciarem o monitoramento da saúde de seus subcontratados de transporte nos próximos meses podem se ver inesperadamente privadas de capacidade logística no pior momento possível — em pleno pico operacional do inverno.




