

Fim das importações isentas de impostos da China: UE introduz taxa de €3 por encomenda a partir de 1 de julho de 2026.
A partir de 1 de julho de 2026, cada encomenda importada para a UE de países terceiros com um valor inferior a 150 euros ficará sujeita a um direito aduaneiro fixo de 3 euros. A Comissão Europeia publicou as regras de execução detalhadas que regulam este mecanismo, pondo assim fim à isenção aduaneira que vigorava há muitos anos e facilitava fraudes em grande escala baseadas na subavaliação de mercadorias. Os operadores logísticos e as empresas de serviços de estafeta dispõem de tempo limitado para integrar os novos requisitos nos sistemas aduaneiros, a fim de evitar atrasos e sanções financeiras.
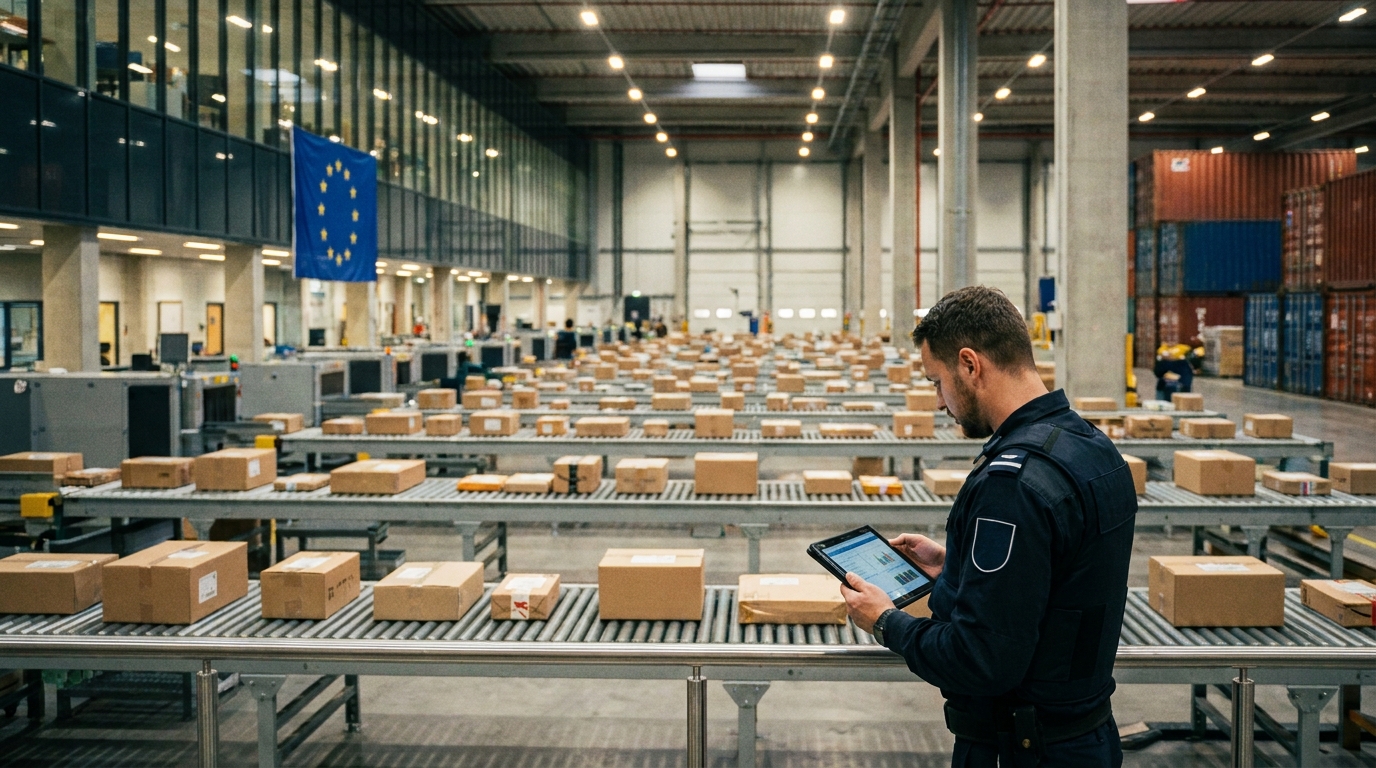
A partir de 1 de julho de 2026, todas as encomendas importadas para a União Europeia provenientes de países terceiros com valor inferior a 150 € estarão sujeitas a uma taxa aduaneira fixa de 3 €. A Comissão Europeia publicou as regras de implementação detalhadas que regem este mecanismo — Regulamento de Execução (UE) 2026/1200, de 5 de junho de 2026 — formalizando uma das alterações mais significativas à legislação aduaneira da UE na última década. Para as empresas de transporte, operadores logísticos e plataformas de comércio eletrónico, isto significa uma adaptação urgente dos processos e dos sistemas informáticos.
A isenção aduaneira de longo prazo está se tornando coisa do passado.
Durante anos, as importações de pequenos bens provenientes de países não pertencentes à UE estiveram totalmente isentas de direitos aduaneiros, desde que o valor da remessa não ultrapassasse 150 €. Este mecanismo visava originalmente simplificar o trabalho aduaneiro e reduzir a burocracia associada ao processamento de pequenas encomendas de consumo. Numa época em que o comércio eletrónico transfronteiriço era um fenómeno de nicho, a solução funcionou sem problemas e sem grandes controvérsias.
No entanto, o rápido crescimento do comércio eletrônico — especialmente de plataformas asiáticas como Shein, Temu e AliExpress — tornou o sistema antigo suscetível a abusos em massa. Em 2024, aproximadamente 4,6 bilhões de parcelas de baixo valor, dos quais quase 91% tinham origem na China. A dimensão deste fenómeno significava que milhares de milhões de euros em mercadorias não declaradas ultrapassavam anualmente o limiar de 150 euros, evadindo tanto os direitos aduaneiros como, frequentemente, o IVA.
Os mecanismos mais comumente usados para burlar a lei incluíam: subavaliação deliberada do valor aduaneiro mercadorias declaradas nos documentos de transporte e divisão artificial de ordens em lotes menores, de modo que cada um individualmente se enquadrasse no limite que lhes dava direito à isenção. Essas práticas distorciam a concorrência no mercado varejista europeu, colocando os empresários locais em desvantagem em relação aos importadores que não cumpriam as regulamentações aplicáveis.
Regulamento 2026/1200 – o que exatamente está mudando?
O Regulamento de Execução (UE) 2026/1200 da Comissão entrou formalmente em vigor em 9 de junho de 2026, mas a sua aplicação prática terá início no próximo trimestre, ou seja, a partir de 1 de julho de 2026. Estas disposições constituem uma superestrutura técnica e processual do Regulamento (UE) 2026/382 do Conselho, que aboliu formalmente as isenções aduaneiras para remessas de baixo valor.
As novas regulamentações introduzem diversas alterações operacionais importantes para todas as entidades envolvidas na importação de mercadorias para a UE:
- Taxa fixa de alfândega de 3 euros por item. — cobrada em todas as remessas com valor inferior a € 150, independentemente do conteúdo ou do país de envio. A taxa é calculada automaticamente e não substitui o IVA, sendo cobrada adicionalmente a ele.
- Regras de garantia abrangente modificadas — as novas regulamentações permitem o uso de garantias gerais na liberação de mercadorias para livre circulação sob o procedimento especial IOSS (Import One-Stop Shop), o que representa uma importante conveniência operacional para grandes operadores logísticos.
- Identificação das repartições aduaneiras competentes — para remessas não abrangidas pelo procedimento IOSS, a declaração aduaneira para liberação em livre circulação deve ser apresentada na alfândega em Estado-membro de destino das mercadoriasEssa alteração visa evitar discrepâncias entre o local de desembaraço aduaneiro e o local de cobrança do IVA, que têm sido a origem de inúmeras complicações processuais.
- Novos requisitos de dados para declarações aduaneiras — O Anexo B modificado do regulamento aduaneiro introduz campos adicionais e procedimentos de reporte que permitem a cobrança automatizada da nova taxa de €3. Os operadores cujos sistemas informáticos não estejam preparados para lidar com estes dados poderão encontrar problemas significativos no desembaraço aduaneiro.
IOSS e IVA – o que permanece igual?
Vale ressaltar que as novas regulamentações alfandegárias Eles não modificam o sistema atual de IVA. ou regras de venda à distância. O procedimento IOSS, implementado em julho de 2021 como parte do pacote de reforma do IVA para o comércio eletrônico, continuará a operar de acordo com as regras atuais. Os vendedores registrados no IOSS continuarão a liquidar o IVA sobre as mercadorias vendidas diretamente por meio desse procedimento, e a nova taxa aduaneira de € 3 será adicionada à transação como um item separado.
Para empresas não pertencentes à UE que não utilizam o IOSS, a responsabilidade pelo pagamento dos direitos aduaneiros e do IVA recairá sobre o operador postal ou de entregas expressas que atua como despachante aduaneiro. Isso cria um ônus administrativo adicional para transportadoras e transitários, que devem estar preparados para desempenhar essa função em milhares de remessas por dia.
Natureza transitória – o que acontecerá depois de 2028?
O contexto importante de toda a reforma é o seu natureza temporáriaA taxa de 3 euros não é uma solução permanente – é uma solução provisória que permanecerá em vigor até o lançamento completo. Centro de Dados Aduaneiros da UE, previsto para meados de 2028. Uma vez implementado, este sistema substituirá a taxa fixa atual por taxas aduaneiras padrão – diferenciadas de acordo com a categoria do produto e o país de origem.
O Centro de Dados Aduaneiros da UE é um elemento fundamental da reforma mais ampla da legislação aduaneira da UE. A nova plataforma visa permitir a digitalização e centralização completas dos dados aduaneiros, eliminando a fragmentação da informação entre os Estados-Membros. Para o setor da logística, isto significa mais uma onda de mudanças sistémicas, para as quais as empresas devem preparar-se antecipadamente.
Implicações para operadores de logística e transporte de mercadorias
Do ponto de vista das empresas de transporte e logística que operam no mercado europeu, a reforma introduz uma série de desafios operacionais específicos que exigem ação imediata:
- Integração de sistemas de TI Os sistemas alfandegários e WMS devem ser atualizados para calcular automaticamente a taxa de €3, suportar novos campos nas declarações alfandegárias e gerenciar pagamentos em nome dos clientes. Atrasos na implementação podem resultar em bloqueios nos postos de controle nas fronteiras da UE.
- Procedimentos de desembaraço aduaneiro — A alteração na obrigatoriedade de apresentação de declarações à alfândega do país de destino (para remessas fora do IOSS) exige uma revisão e atualização dos procedimentos logísticos existentes, especialmente para operadores que atuam em redes de distribuição multinacionais.
- Gestão de garantias — As empresas que utilizam o procedimento IOSS devem avaliar as oportunidades e os benefícios das novas disposições de garantia abrangentes, que podem otimizar o fluxo de caixa ao lidar com grandes volumes de remessas.
- Comunicação com clientes — Os operadores logísticos que atendem os importadores devem comunicar claramente as alterações nos custos e procedimentos, especialmente às pequenas e médias empresas que podem não estar cientes das novas obrigações aduaneiras.
- Risco de multas e atrasos — O não cumprimento dos novos requisitos de dados nas declarações aduaneiras pode resultar não apenas em atrasos na entrega, mas também em sanções financeiras impostas pelas autoridades aduaneiras.
Impacto no mercado de comércio eletrônico e na concorrência
A reforma está mudando as regras do jogo no mercado europeu de comércio eletrônico. Embora uma taxa de €3 possa parecer pequena para um único pacote, seu impacto na rentabilidade de modelos de negócios baseados na importação em massa de produtos muito baratos da Ásia pode ser significativo. As margens de lucro em produtos que custam alguns euros — típicas de plataformas como Temu ou Shein — serão significativamente reduzidas, especialmente quando a taxa alfandegária for combinada com os custos administrativos para o vendedor e a transportadora.
Varejistas e fabricantes europeus, que há anos reclamam da concorrência desleal de plataformas asiáticas, veem a reforma como um passo na direção certa. Embora a equiparação das condições aduaneiras não resolva todos os problemas associados ao dumping de preços, ela irá coibir os mecanismos de evasão mais flagrantes que, durante anos, conferiram aos importadores que não se registram para o IVA e subestimam os direitos aduaneiros uma vantagem competitiva injustificada.
No entanto, é importante notar que a reforma também acarreta o risco de aumentar os custos para os consumidores europeus que fazem compras no exterior, e sua eficácia na redução da fraude aduaneira dependerá da aplicação consistente das normas pelas administrações aduaneiras nacionais – especialmente no contexto do enorme volume de encomendas que atravessam as fronteiras da UE diariamente.
Avaliação de riscos empresariais – O que observar?
Para gestores de risco e tomadores de decisão em empresas de transporte e logística, a reforma aduaneira de 1º de julho de 2026 gera diversas áreas de risco aumentado que devem ser monitoradas:
- Risco operacional: A incapacidade de adaptar os sistemas de TI aos novos requisitos de dados antes de 1º de julho de 2026 poderá paralisar os serviços alfandegários e causar atrasos massivos nas entregas e perda de receita.
- Risco financeiro: As empresas que atuam como despachantes aduaneiros para remessas fora do IOSS são responsáveis pelo cálculo e pagamento corretos dos direitos aduaneiros – erros podem resultar em penalidades financeiras e reclamações por parte dos clientes.
- Risco reputacional: Atrasos nas entregas resultantes da falta de preparo operacional podem prejudicar seriamente o relacionamento com o cliente, especialmente no segmento de comércio eletrônico, onde o prazo de entrega é um parâmetro fundamental.
- Risco regulatório na perspectiva de 2028: O caráter temporário da taxa de €3 significa que as empresas agora precisam planejar a próxima rodada de adaptação de seus sistemas à reforma aduaneira completa relacionada ao lançamento do Centro de Dados Aduaneiros da UE.
As empresas que abraçarem as próximas mudanças como um catalisador para a modernização completa de seus processos aduaneiros poderão não apenas evitar riscos, mas também construir uma vantagem operacional sustentável sobre os concorrentes que hesitarem em se adaptar. No setor de logística, onde as margens são apertadas e os custos dos erros são altos, uma abordagem proativa para a gestão da conformidade regulatória está se tornando um elemento-chave da estratégia de negócios.




