

O ataque dos EUA ao Irã faz com que os preços do petróleo disparem. O setor de transportes e logística europeu está sob forte pressão.
Os ataques militares dos EUA ao Irão provocaram, em 31 de agosto de 2026, uma forte subida dos preços do petróleo — o Brent ultrapassou os 90 dólares por barril, valorizando-se mais de 3% numa única sessão. O setor europeu dos transportes e da logística enfrenta um aumento drástico dos custos operacionais, uma onda de aumentos das tarifas de transporte e o risco real de falência de muitos transportadores de menor dimensão. A situação ameaça desencadear um efeito inflacionista de segunda ordem, complicando a política monetária do BCE e as perspetivas económicas de toda a zona euro.
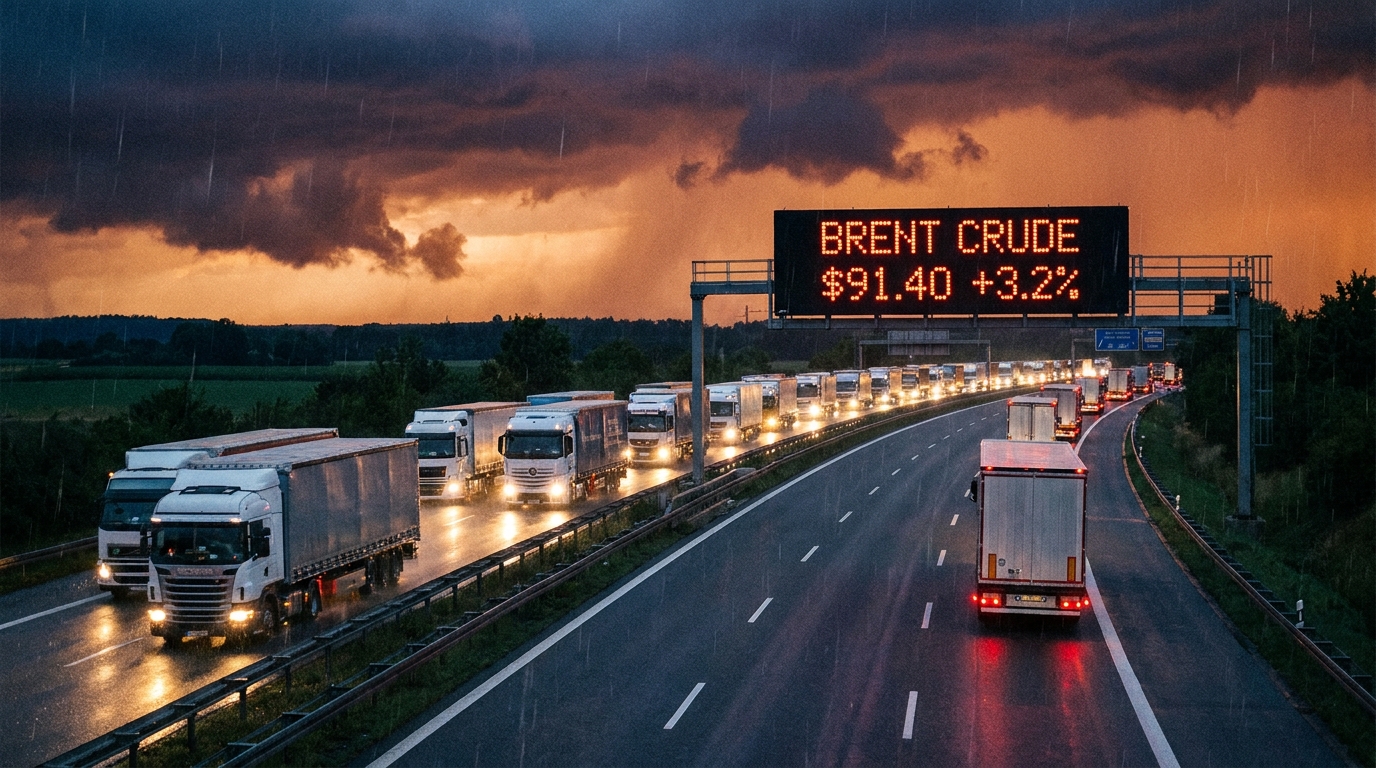
Na segunda-feira, 31 de agosto de 2026, os mercados de commodities europeus e globais enfrentaram um dos maiores choques de preços dos últimos anos. O gatilho imediato foram os relatos de ataques militares dos Estados Unidos contra instalações estratégicas localizadas no Irã. A reação do mercado foi rápida e brutal em sua escala — o petróleo Brent, principal referência para a Europa, rompeu a barreira psicológica de US$ 90 por barril, registrando um ganho de mais de 3% em uma única sessão. Para o setor de transporte e logística no Velho Continente, esse sinal significa uma coisa: é hora de uma revisão detalhada da exposição ao risco e de medidas de proteção imediatas.
Estreito de Ormuz - o gargalo global volta aos holofotes
Para compreender a dimensão da reação do mercado, é preciso analisar a geografia e as estatísticas. O Estreito de Ormuz, um istmo estreito que liga o Golfo Pérsico ao Oceano Índico, é uma das águas mais estratégicas do mundo. Estima-se que 20 a 30% de todo o fornecimento mundial de petróleo passe por ele — incluindo as exportações da Arábia Saudita, dos Emirados Árabes Unidos, do Kuwait, do Iraque e do próprio Irã. Caso ocorra algum conflito armado nas imediações dessa área marítima, os mercados financeiros acionam automaticamente um mecanismo que aumenta drasticamente o chamado prêmio de risco.
A notícia de que os ataques atingiram infraestruturas localizadas em áreas particularmente próximas a essa rota estratégica provocou uma reação imediata entre investidores e operadores do mercado — vendas em pânico de outros ativos e compras maciças de petróleo como proteção contra o risco de interrupções no fornecimento. A falta de sinais claros de desescalada por parte de qualquer uma das entidades envolvidas significa que os analistas não descartam um cenário em que os preços do Brent possam subir para US$ 100 por barril, caso o conflito comece a envolver outros atores regionais.
Transporte rodoviário: imediatamente e da forma mais dolorosa
De todos os setores da economia europeia, é o setor de TSL — Transporte, Expedição e Logística — que sentirá o choque geopolítico de forma mais rápida e direta. Isso se deve a uma aritmética de custos simples, porém inexorável. O combustível, especificamente o diesel B7 ou HVO usado em caminhões e veículos de entrega, normalmente representa de 25% a 40% dos custos operacionais totais de uma transportadora. Nenhum outro setor — além da aviação e do transporte marítimo — é tão direta e estruturalmente dependente do preço do petróleo.
O impacto da alta dos preços do petróleo bruto nos preços do diesel, tanto no atacado quanto no varejo, não é imediato, mas, dadas as condições atuais do mercado, postos de gasolina e distribuidores costumam atualizar suas tabelas de preços com antecedência, prevendo novos aumentos. Isso significa que, em poucos dias úteis após o choque de segunda-feira, motoristas e operadores de frotas sentirão o impacto diretamente nas bombas de combustível.
Margens do setor: já pressionadas
O contexto fundamental para avaliar a gravidade da situação reside no facto de o setor dos transportes europeu entrar nesta crise numa situação financeira extremamente fragilizada. Os últimos anos assistiram à acumulação de uma série de fenómenos desfavoráveis:
- Aumento dos custos de mão de obra — O aumento do salário mínimo nos países da Europa Ocidental e a implementação do pacote de mobilidade obrigaram as transportadoras da Europa Central e Oriental a rever radicalmente os seus modelos de negócio e as estruturas de remuneração dos motoristas.
- Altas taxas de juros — durante uma parte significativa do período recente, o setor de transportes europeu financiou investimentos em frotas (leasing, empréstimos) norodoDiante dos custos de capital recordes, que sobrecarregaram significativamente os balanços de muitas empresas.
- Aumento dos pedágios nas estradas — Cada vez mais países europeus estão implementando ou reforçando seus sistemas de pedágio (incluindo a Alemanha na área de regulamentação das emissões de CO₂), aumentando os custos operacionais de cada quilômetro da rota.
- Pressão de grandes clientes — As redes varejistas e os fabricantes se esforçam constantemente para manter ou reduzir as taxas de frete, o que aperta as margens operacionais das transportadoras a níveis historicamente baixos.
Nesse contexto, qualquer aumento acentuado nos preços dos combustíveis representa um golpe literal para muitas empresas de transporte — especialmente as de pequeno e médio porte — e pode ser a gota d'água. Empresas que não se protegeram com cláusulas adequadas de combustível em seus contratos (o chamado Fator de Ajuste de Combustível ou Fator de Ajuste de Bunker) ou que não implementaram instrumentos de hedge no mercado futuro se encontrarão em uma situação extremamente difícil.
Uma onda de falências na Europa Central e Oriental representa uma ameaça real.
O setor de transportes na Europa Central e Oriental, e particularmente na Polônia, um dos maiores operadores de transporte rodoviário de toda a União Europeia, é especialmente vulnerável neste contexto. As transportadoras polonesas operam coletivamente uma das maiores frotas de caminhões da Europa, e a maioria de seus modelos de negócio depende de margens de lucro mínimas, mantendo contratos firmados em condições anteriores à crise do petróleo.
Com base na análise da estrutura financeira das entidades monitorizadas pela EURODEBT.eu, pode-se prever que as mais expostas ao risco de uma deterioração repentina da liquidez financeira serão:
- Pequenas empresas de transporte Empregando até 10-15 motoristas, sem reservas de capital e com a capacidade de renegociar rapidamente os termos dos contratos com os fornecedores.
- Transportadoras que operam em rotas com baixa margem de lucro por unidade. — especialmente no segmento de transporte de cargas a granel e em contêineres, onde a concorrência de preços é mais acirrada.
- Empresas com alto endividamento de curto prazo, cujo modelo de financiamento se baseia no uso intensivo de factoring ou empréstimos de capital de giro com taxa variável.
- Empresas sem cláusulas de combustível eficazes em contratos de longo prazo com os beneficiários dos serviços.
Precedentes históricos – incluindo a onda de falências após o aumento acentuado do preço dos combustíveis em 2022 e 2008 – indicam claramente que tais choques de preços levam a um aumento no número de pedidos de reestruturação e declarações de falência dentro de 3 a 6 meses após sua ocorrência.
Um aumento maciço nas taxas de frete – uma certeza, não um cenário.
A lógica de mercado é inexorável neste caso: as empresas de transporte que sobreviverem ao choque de preços terão apenas um instrumento de defesa: aumentar as tarifas de frete. Portanto, o aumento dos preços de frete na Europa deve ser encarado não como um cenário possível, mas como uma consequência certa dos acontecimentos atuais. A única questão é a escala e o ritmo desses aumentos.
Os efeitos diretos serão sentidos, em primeiro lugar, por aqueles que contratam serviços de transporte: produtores de diversos bens, redes varejistas e operadores logísticos. Estes últimos, atuando como intermediários, serão obrigados a repassar os custos mais altos aos seus clientes finais. Indiretamente, mas inevitavelmente, o aumento das tarifas de frete impactará os preços dos produtos disponíveis para os consumidores finais — tanto no mercado polonês quanto em toda a União Europeia.
Efeito da Segunda Rodada: A Inflação Volta ao Jogo
Os economistas usam o termo "efeito de segunda ordem" para descrever o mecanismo pelo qual o impulso inflacionário inicial — neste caso, a alta dos preços do petróleo — permeia gradualmente toda a economia, manifestando-se nos preços de categorias subsequentes de produtos e serviços. A logística e o transporte são um dos principais canais pelos quais esse efeito é transmitido, pois afetam praticamente todos os elos da cadeia de suprimentos.
Um retorno à inflação elevada na zona do euro, e de forma mais ampla em toda a Europa, é altamente provável no contexto atual. Tal cenário representaria sérias complicações para o Banco Central Europeu e os bancos centrais dos países da região. Até recentemente, essas instituições sinalizavam sua disposição em continuar o ciclo de cortes nas taxas de juros para apoiar a recuperação econômica. Um retorno à pressão inflacionária poderia efetivamente bloquear esses planos ou mesmo forçar um retorno a uma política monetária restritiva.
Com os altos custos de energia, o crédito caro e a demanda estagnada impactando simultaneamente, o risco de recessão, ou pelo menos de estagflação, na zona do euro está claramente aumentando. Para as empresas do setor de TSL (Tecnologia, Segurança e Meio Ambiente), isso significaria o pior cenário possível: pressão simultânea sobre os custos e redução do volume de pedidos.
O que os gestores de risco devem fazer agora?
Diante dos eventos de 31 de agosto de 2026, esperar passivamente que a situação se desenrole é um luxo que nenhuma empresa responsável pode se dar ao luxo de ter. Abaixo, apresentamos recomendações específicas para diversas categorias de entidades que atuam no setor de TSL e indústrias relacionadas.
Para empresas de transporte e logística:
- Renegociação urgente de contratos de longo prazo — entrar em contato imediatamente com os clientes para introduzir ou atualizar cláusulas de combustível que ajustem automaticamente as taxas de frete aos preços atuais do diesel.
- Revisão e atualização das listas de preços à vista — As tarifas para serviços prestados sem contratos de longo prazo devem refletir imediatamente o novo nível dos custos de combustível.
- Análise da carteira de contratos em termos de exposição ao risco. — Identificar contratos nos quais a empresa assume todo o risco de aumento de custos e desenvolver uma estratégia para sua rescisão gradual ou renegociação.
- Considerando instrumentos de cobertura — para entidades de maior porte, implementação ou revisão dos contratos a termo aplicados no mercado de petróleo ou diesel.
- Monitoramento da liquidez financeira — aumento da frequência de relatórios internos sobre o fluxo de caixa, especialmente na área de custos com combustível e cobrança pontual de contas a receber.
Para empresas que contratam serviços de transporte (produção, comércio, comércio eletrônico):
- Preparando-se para os inevitáveis aumentos de preços — Os orçamentos de logística para os próximos trimestres devem levar em consideração o cenário de um aumento significativo nos custos de transporte.
- Verificação da situação dos principais prestadores de serviços de transporte — o crescente risco de falência das transportadoras justifica um acompanhamento financeiro mais intensivo dos parceiros logísticos, incluindo a verificação em plataformas como a EURODESK.eu.
- Diversificação da base de prestadores de serviços de transporte — A dependência de uma ou mais transportadoras em uma situação de crise pode resultar em interrupções na cadeia de suprimentos.
Para instituições financeiras e seguradoras:
- Aperto da política de crédito voltada para entidades do setor de transporte, armazenamento e logística (TSL), especialmente aquelas com balanços patrimoniais mais frágeis e sem segurança de combustível em contratos.
- Monitoramento rigoroso das contas a receber — a maior probabilidade de atrasos no pagamento de passivos por parte das transportadoras justifica um controle mais rigoroso da exposição ao crédito.
- Revisão dos limites de crédito e factoring Para entidades com elevado rácio de endividamento que operam no setor dos transportes rodoviários.
Perspectiva de médio prazo: o mercado não retornará ao equilíbrio rapidamente.
Mesmo que a situação militar no Golfo Pérsico se estabilize mais rapidamente do que os pessimistas preveem, os mercados de commodities não retornarão imediatamente aos seus níveis pré-31 de agosto. A experiência de crises geopolíticas anteriores (incluindo o conflito Rússia-Ucrânia em 2022 e os ataques à infraestrutura petrolífera da Arábia Saudita em 2019) mostra que, após um aumento acentuado, os preços do petróleo se estabilizam em um nível significativamente mais alto do que antes do evento, mesmo quando o risco imediato de interrupções no fornecimento já passou.
Isso significa que o setor de TSL (Transporte, Armazenamento e Liquidação) deve se preparar não para um choque pontual e temporário, mas para operar em condições de custos de combustível estruturalmente mais altos por pelo menos alguns meses. Ao longo desse horizonte temporal, as empresas sem flexibilidade contratual adequada e uma reserva de capital perderão gradualmente a capacidade de honrar seus compromissos de curto prazo.
Avaliação de risco da EURODEBT.eu: Setor de transportes sob escrutínio
Em resposta aos eventos de 31 de agosto de 2026, a equipe editorial e analítica do EURODEBT.eu está intensificando o monitoramento de entidades do setor de transporte e logística na Europa Central e Oriental. Gestores de risco e empresários devem estar particularmente atentos aos seguintes sinais de alerta entre seus parceiros:
- Atrasos nos pagamentos a fornecedores e subcontratados são o primeiro e mais comum sintoma de problemas de liquidez.
- Alterações preocupantes na estrutura de pedidos – cancelamentos repentinos de contratos ou reduções drásticas nos volumes – podem indicar dificuldades operacionais.
- Alterações nas políticas de compra de combustível – a transição de pagamentos sem dinheiro para pagamentos em dinheiro pode indicar problemas com os limites de crédito nos postos de gasolina.
- Informações sobre demissões coletivas ou reduções de frota – sinais de reestruturação antes de processos formais.
A experiência europeia com crises anteriores de commodities demonstra claramente que a falência de uma transportadora de grande ou médio porte pode desencadear uma série de problemas para seus parceiros, subcontratados e credores — muitas vezes sem qualquer aviso prévio. Verificar a situação financeira dos parceiros comerciais no setor de transportes está se tornando não uma ferramenta opcional de due diligence, mas um requisito fundamental para a gestão de riscos operacionais.
soma
Os eventos de 31 de agosto de 2026 abalaram o setor europeu de transporte marítimo e terrestre em um momento em que a indústria já se encontrava fragilizada por meses de pressão sobre os custos. A ultrapassagem da marca de US$ 90 por barril pelo petróleo Brent não é apenas um número abstrato nas bolsas de valores — representa uma ameaça direta à liquidez financeira de milhares de empresas de transporte marítimo, um sinal de iminentes aumentos nas tarifas de frete e um potencial gatilho para uma nova onda de inflação no continente. O tempo da observação passiva acabou — tanto para as transportadoras que buscam proteção contratual quanto para as empresas cujas cadeias de suprimentos dependem da estabilidade do setor de transportes.




