

Revisão da Diretiva Eurovinheta 2026: novas portagens para camiões e o crescente risco de insolvência nos transportes
A Comissão dos Transportes do Parlamento Europeu aprovou em 2 de setembro de 2026 a revisão da diretiva Eurovinheta, introduzindo um novo sistema de portagens diretamente associado às emissões de CO2 dos veículos pesados de mercadorias. Estas alterações criam uma enorme pressão sobre os custos dos transportadores com frotas tradicionais a gasóleo, particularmente severa para as pequenas e médias empresas da Europa Central e Oriental. Segundo análises do ICCT, a diferença no custo total de propriedade entre um camião elétrico e um veículo com motor de combustão interna poderá atingir 25% até 2030, alterando fundamentalmente a situação financeira do setor.
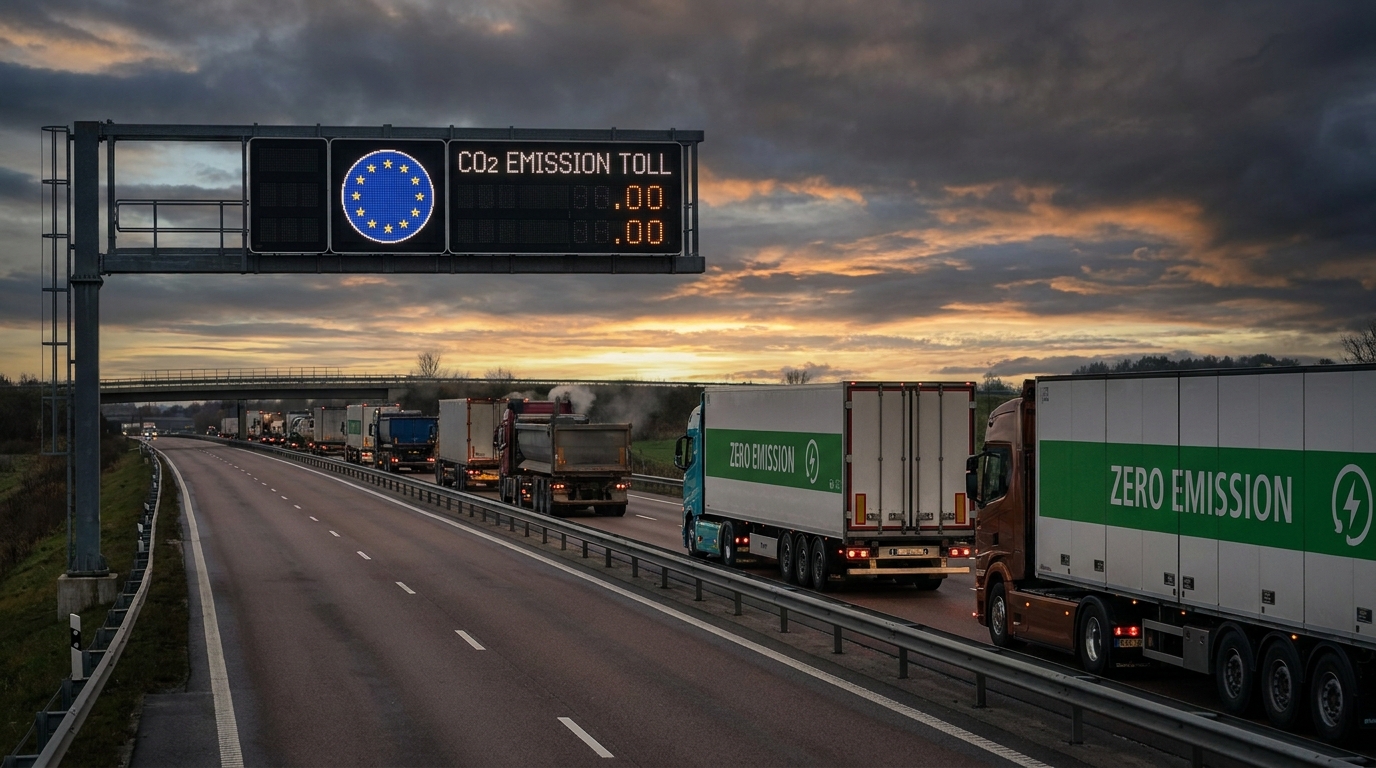
Em 2 de setembro de 2026, a Comissão de Transportes do Parlamento Europeu aprovou um acordo provisório sobre a revisão da Diretiva Eurovinheta, que regulamenta os portagens para veículos pesados de mercadorias. A votação — 30 votos a favor, 5 contra e 4 abstenções — confirmou o compromisso político alcançado entre o Conselho da UE e o Parlamento Europeu em junho de 2026. As novas regulamentações, diretamente ligadas às normas de emissão de CO2 em vigor a partir de 1 de julho de 2026, irão alterar as bases financeiras do transporte rodoviário europeu. Para os gestores de risco e proprietários de empresas de logística, isto significa uma coisa: chegou a hora de uma revisão fundamental da estabilidade financeira dos parceiros comerciais no setor do transporte rodoviário.
De onde surgiu essa revisão e o que a está motivando?
A Diretiva Eurovinheta, em sua forma original, foi um dos pilares do sistema de cobrança de infraestrutura rodoviária da UE para veículos pesados de mercadorias. No entanto, foi criticada durante anos por sua inconsistência com as ambições climáticas da União Europeia, uma vez que as taxas cobradas aos transportadores não refletiam adequadamente a pegada de carbono real de cada veículo.
A revisão, finalizada para coincidir com a entrada em vigor das novas normas de emissão de CO2 para veículos pesados em julho de 2026, visa mudar essa situação. Os legisladores da UE decidiram vincular diretamente o sistema de pedágio rodoviário à classe de emissão do veículo, criando assim um forte incentivo econômico para acelerar a descarbonização das frotas de transporte. Na prática, isso significa que os caminhões a diesel ficarão cada vez mais caros de operar — não apenas devido ao aumento dos preços dos combustíveis, mas também às taxas de pedágio rodoviário progressivamente mais altas.
O acordo político que precedeu a votação em setembro de 2026 foi o resultado de meses de negociações. Sua conclusão pouco antes da entrada em vigor das novas normas de emissão de CO2 não foi coincidência — o objetivo era garantir que a regulamentação da tarifação rodoviária estivesse pronta justamente quando os setores automotivo e de transporte entravam em uma nova era regulatória.
O que exatamente a diretiva altera? Principais disposições
Descontos para veículos com baixas ou zero emissões
A ferramenta mais importante da diretiva revista é um sistema de tarifas rodoviárias preferenciais para veículos de baixas emissões. Os Estados-Membros da União Europeia terão a opção — mas não a obrigação — de conceder descontos significativos para esses veículos:
- Até 30 de junho de 2031: Os países da UE poderão reduzir a tarifa padrão de portagem em até 75% para caminhões de baixa emissão.
- Após 1º de julho de 2031: o nível máximo de desconto será reduzido para 50% tarifa padrão.
- Condição fundamental: Tarifas preferenciais para veículos de baixa emissão só podem ser concedidas se o país em questão tiver condições ainda mais favoráveis – ou isenção total de taxas – para veículos com emissão zero, ou seja, em particular, caminhões totalmente elétricos.
Esta última condição é particularmente importante na perspectiva da arquitetura de todo o sistema. Os legisladores europeus garantiram que a hierarquia de preferências fosse clara e irreversível: os maiores benefícios financeiros deveriam ser concedidos aos operadores que tivessem dado o salto tecnológico mais radical — ou seja, eliminado completamente as emissões, e não apenas as reduzido.
Segurança jurídica e definições unificadas
A revisão também esclarece as definições de termos-chave que anteriormente geravam discrepâncias de interpretação entre os diferentes Estados-Membros. A alteração esclarece:
- Definições de Veículos emissão zero e baixa emissão no contexto dos pedágios rodoviários.
- Critérios para classificar veículos em categorias individuais classes de emissão de CO2.
- Status veículos especializados — como caminhões de lixo ou equipamentos pesados de construção — que até agora estavam em uma zona cinzenta regulatória.
Para empresas como a Axxès — operadora de um sistema de cobrança de pedágio que atua nos mercados francês e europeu — a unificação das definições significa uma gestão tarifária mais eficiente e evita custosas disputas de interpretação com as administrações nacionais. Para as transportadoras, elimina a incerteza sobre a tarifa de pedágio que pagarão por um determinado veículo em uma determinada rota.
O que faltava - aerodinâmica do reboque adiada
Vale ressaltar que os legisladores europeus decidiram renunciar Um dos mecanismos inicialmente considerados foi a modulação dos pedágios rodoviários com base na aerodinâmica do reboque. A ideia era recompensar as transportadoras que utilizassem reboques com melhores parâmetros aerodinâmicos, o que se traduz em menor consumo de combustível e emissões.
Em última análise, concluiu-se que a implementação de tal sistema seria operacionalmente complexa demais, especialmente para inspeções rodoviárias, onde a identificação rápida e inequívoca da categoria do veículo é crucial. No entanto, a Comissão Europeia anunciou que o tema poderá ser revisitado em futuras legislações. Para transportadoras e fabricantes de reboques, isso indica que os investimentos em aerodinâmica ainda podem gerar benefícios regulatórios, embora um pouco mais tarde do que o planejado inicialmente.
A Revolução da Contabilidade de Custos: O que os Dados Revelam?
A alteração das regras de tarifação rodoviária é apenas uma das muitas forças que moldam a economia do transporte rodoviário europeu atualmente. No entanto, quando combinada com outras tendências de custos, seu impacto pode ser transformador.
Pesquisas realizadas pelo ICCT (Conselho Internacional de Transporte Limpo) apresentam dados concretos. Analistas dessa organização calcularam que isenção de portagens rodoviárias Para veículos elétricos, isso significaria que o custo total de propriedade (TCO) de um caminhão trator elétrico para transporte de longa distância seria menor até 2026. 4,9% menor do que o custo de um veículo a diesel comparável.
O cenário muda drasticamente quando adicionamos à equação as taxas máximas de emissão de CO2 impostas aos veículos com motor de combustão interna. Nesse cenário:
- Em 2026, um trator elétrico terá um custo operacional menor. 15,8% em comparação com o diesel.
- Até 2030, essa vantagem poderá aumentar para quase 25%.
Essas não são diferenças marginais. Com as margens operacionais do setor frequentemente não ultrapassando alguns pontos percentuais, uma diferença de 15 a 25% no Custo Total de Propriedade (TCO) pode representar a diferença entre o futuro de uma empresa de transporte e o seu próprio. Analistas de crédito e gestores de risco devem considerar esses números como um parâmetro de referência ao avaliar a saúde financeira de uma transportadora.
Quem está mais em risco? Mapa de riscos para o setor da TFL
As novas regulamentações não afetam todos os participantes do mercado de transportes da mesma forma. A análise geográfica e estrutural permite identificar grupos de entidades particularmente suscetíveis a uma deterioração da sua situação financeira devido à revisão da Eurovieniata.
Pequenas e médias empresas de transporte - no centro do risco
O mercado europeu de transporte rodoviário é altamente fragmentado. Milhares de pequenas e médias empresas — que operam com alguns ou uma dúzia de veículos, muitas vezes financiados por leasing — constituem a sua espinha dorsal. Estas entidades são as mais vulneráveis aos efeitos da revisão da Eurovieniata por diversas razões:
- Frota legada: As PMEs do setor de transportes têm menos probabilidade do que as grandes empresas de renovar regularmente a sua frota. Os seus camiões têm frequentemente vários anos ou mais de uso, muitas vezes não cumprindo sequer as normas Euro VI — quanto mais as classes de baixas emissões.
- Acesso limitado ao financiamento: A aquisição de um caminhão elétrico custa entre € 300 e € 500, ou mais. Para uma pequena transportadora com orçamento apertado e histórico de dificuldades de acesso a crédito, esse investimento é simplesmente inviável sem auxílio externo.
- Baixas margens operacionais: Em um contexto de intensa concorrência de preços, que observamos especialmente nos segmentos de carga consolidada e FTL (carga completa), cada custo operacional adicional reduz diretamente a margem, que já é bastante reduzida.
- Poder de negociação limitado: Grandes empresas de logística podem tentar repassar o aumento dos custos para seus clientes. Pequenas subcontratadas, dependentes de uma ou poucas grandes empresas contratantes, têm significativamente menos margem para renegociar preços.
Transportadoras da Europa Central e Oriental sob pressão
As empresas de transporte da Polônia, dos Estados Bálticos, da República Tcheca, da Eslováquia, da Romênia e da Bulgária merecem atenção especial. Esses países atualmente fornecem a maior parte dos serviços de transporte no mercado europeu — e é justamente neles que se encontra a maior concentração de pequenas empresas com frotas antigas.
As transportadoras polacas são líderes no setor de cabotagem europeu e no transporte internacional.rodoEles operam principalmente com frotas a diesel. A eletromobilidade no transporte rodoviário pesado ainda está em seus primórdios nesta parte da Europa — a infraestrutura de recarga é rudimentar e a disponibilidade de financiamento para a transformação da frota é significativamente menor do que na Europa Ocidental. O aumento dos pedágios para veículos a diesel, portanto, afetará essas transportadoras de forma mais severa e rápida do que muitos esperam.
Consolidação de mercado – uma consequência inevitável
A lógica econômica das novas regulamentações leva a uma conclusão quase inevitável: o mercado de transportes na Europa está à espera. consolidação aceleradaGrandes grupos logísticos com capital para transformar suas frotas, acesso a financiamento verde e poder de negociação com os clientes obterão uma vantagem competitiva estrutural. Entidades menores que não conseguirem se transformar — ou não obtiverem apoio financeiro suficiente — enfrentarão um risco real de perder liquidez e solvência.
Para o setor como um todo, isso significa menos concorrentes, porém mais fortes. Para os provedores de serviços logísticos e seus clientes, isso significa preços de frete potencialmente mais altos nos próximos anos, já que a oferta de serviços de transporte é limitada pela saída de concorrentes mais fracos do mercado.
Perspectiva da Avaliação de Riscos: O que os Analistas e Gestores de Riscos Devem Monitorar?
A revisão da Diretiva Eurovinheta introduz uma nova dimensão crucial na avaliação dos riscos de crédito e de negócio das empresas do setor dos transportes. Para gestores de risco, analistas financeiros e proprietários de empresas que contratam serviços de transporte, aqui estão os indicadores de alerta mais importantes a considerar nos processos de due diligence e na monitorização contínua dos parceiros:
- Estrutura etária e de emissões da frota: Uma transportadora com uma frota de veículos Euro V ou mais antigos, sem um plano de substituição da frota, representa um risco elevado nos próximos 2 a 4 anos. A questão crucial é: com que rapidez os seus custos operacionais aumentarão devido às novas taxas?
- Presença ou ausência de estratégia de transformação: Uma empresa que não possui um plano para descarbonizar sua frota — mesmo em seus estágios iniciais — envia um sinal preocupante. Em um setor onde as pressões regulatórias sobre a eletrificação são iminentes, a falta de estratégia se traduz em falta de adaptabilidade.
- Índices de liquidez e endividamento: O aumento dos custos operacionais, aliado às baixas margens de lucro, corrói rapidamente a liquidez financeira. Empresas com altos índices de endividamento em relação ao EBITDA e baixa cobertura de juros devem ser consideradas candidatas à inadimplência.
- Acesso a financiamento e relacionamento bancário: Uma transportadora com linhas de crédito ativas e um histórico comprovado de cooperação com instituições financeiras tem maior probabilidade de sobreviver ao período de transição. A ausência de tais relações ou um histórico de problemas de crédito são sinais alarmantes.
- Diversificação geográfica e de clientes: Empresas que dependem fortemente de um único mercado ou cliente são mais suscetíveis a choques. A concentração de receita combinada com o aumento dos custos é uma combinação tóxica.
- Estrutura dos contratos com os clientes: A transportadora tem capacidade para repassar os aumentos de custos aos seus clientes? Contratos de longo prazo com tarifas fixas, firmados antes de 2026, podem se revelar uma armadilha para empresas que não conseguirem renegociá-los.
Contexto regulatório – A diretiva como parte de um quebra-cabeça maior
A revisão da Eurovieniata não existe isoladamente. Faz parte de um pacote regulatório muito mais amplo que o setor de transportes europeu terá de absorver nos próximos anos. As normas de emissão de CO2 para veículos pesados, a Diretiva de Infraestruturas de Combustíveis Alternativos (AFID), os requisitos de relatórios ESG e os regulamentos de cabotagem criam uma pressão regulatória complexa e crescente.
Nesse contexto, a Eurovinheta é única, pois seu impacto é imediato e diretamente mensurável nos cálculos de custos. Enquanto os requisitos ESG podem ser temporariamente ignorados por empresas menores (pelo menos até que se tornem uma condição para acesso a contratos ou financiamento), o aumento dos pedágios rodoviários deve ser aplicado agora, por cada quilômetro percorrido.
Vale ressaltar também que a diretiva concede aos Estados-Membros alguma discricionariedade na aplicação de descontos, mas não a torna obrigatória. Isso significa que as taxas específicas variam entre os países, dificultando o planejamento preciso dos custos por parte das transportadoras internacionais. Para empresas que operam em múltiplos mercados simultaneamente, o acompanhamento das taxas vigentes em cada país se tornará um elemento crucial da gestão operacional.
Oportunidades ofuscadas por ameaças – quem se beneficiará com as novas regulamentações?
Embora o tom dominante na discussão sobre a revisão do Festival Eurovisão da Canção seja a ansiedade – especialmente norodoNo caso de pequenas e médias transportadoras, vale também destacar os aspectos positivos das novas regulamentações para aquelas que estão preparadas ou aptas a se adequarem a elas.
Empresas que investirem cedo na eletrificação ou hidrogenação de suas frotas obterão uma vantagem de custo mensurável já em 2026. Com o passar do tempo e o aumento dos impostos sobre veículos a combustão, essa vantagem crescerá — podendo atingir uma diferença de 25% no Custo Total de Propriedade (TCO) até 2030. Isso pode ser um fator decisivo na conquista de contratos com grandes clientes, que estão considerando cada vez mais a pegada de carbono dos fornecedores de logística em suas decisões de compra.
Os fabricantes de caminhões elétricos e infraestrutura de recarga também reconheceram a oportunidade: a demanda por seus produtos e serviços crescerá à medida que a pressão econômica pela transformação se intensificar. Empresas de leasing e financiamento que oferecem financiamento verde para o transporte também se beneficiarão: com o portfólio de produtos certo, elas podem se tornar parceiras essenciais no processo de transformação da frota.
Resumo: Nova era, novos riscos, novos padrões de avaliação
A aprovação da revisão da Diretiva Eurovinheta pela Comissão de Transportes do Parlamento Europeu marca um ponto de virada para o setor de transporte rodoviário europeu. As novas regulamentações, intimamente ligadas aos padrões de emissão de CO2 que entrarão em vigor em julho de 2026, criam um poderoso motor econômico para acelerar a descarbonização das frotas de caminhões — mas, ao mesmo tempo, impõem um ônus financeiro crescente às transportadoras que não conseguem ou não querem fazer a transição.
Do ponto de vista da avaliação de riscos de negócios e de crédito, as conclusões são claras: A ausência de um plano de transformação da frota ou a incapacidade de implementá-lo é atualmente um dos indicadores mais graves de aumento do risco de insolvência. No setor de transportes, gestores de risco, analistas de crédito e proprietários de empresas que contratam serviços de transporte devem incluir uma avaliação de prontidão para a transformação como parte integrante do processo de seleção de parceiros comerciais.
O mercado de transportes enfrenta uma consolidação inevitável. As empresas que sobreviverão e fortalecerão sua posição serão aquelas que pensarem estrategicamente sobre a estrutura de suas frotas, o acesso a financiamento e a capacidade de adaptação às novas realidades regulatórias. Todas as outras enfrentam a questão não de se encontrarão problemas, mas quando.




