

Blocada Strâmtorii Hormuz: Mii de nave blocate și un val de riscuri pentru logistica europeană
În aprilie 2026, Centrul pentru Studii Orientale a publicat un raport analitic cuprinzător privind consecințele escaladării conflictului armat din Golful Persic. Autorii documentului, Sandra Baniak-Stachowiak și Konrad Popławski, detaliază mecanismele prin care conflictul militar regional a escaladat într-o criză logistică globală cu consecințe economice potențial pe termen lung. Pentru companiile care operează în sectoarele transporturilor, expedierilor și logisticii - și în special pentru instituțiile de finanțare a comerțului și de gestionare a riscurilor de credit - concluziile acestui raport sunt fundamentale astăzi.
Golful Persic în flăcări: Originile crizei
Declanșatorul imediat al turbulențelor actuale au fost atacurile militare ale Statelor Unite și Israelului care au vizat instalațiile strategice iraniene. Iranul a răspuns cu o mișcare împotriva căreia analiștii avertizaseră de ani de zile, dar care a rămas mult timp în domeniul scenariilor teoretice de război: închiderea completă a Strâmtorii Hormuz pentru transportul maritim comercial. Această decizie, luată ca instrument de presiune geopolitică, a provocat o perturbare imediată și fără precedent pe piețele globale de transport maritim.
Strâmtoarea Hormuz este unul dintre cele mai strategice puncte din comerțul global. Între 20 și 25% din cererea globală de petrol și o parte semnificativă din exporturile de gaze naturale lichefiate din Peninsula Arabică trec prin acest pasaj maritim îngust. Blocajul său nu este doar o problemă energetică - acesta paralizează întregul sistem comercial Asia-Europa, care timp de decenii a fost coloana vertebrală a economiei globale.
O mie de nave prinse în capcană: amploarea și mecanismul crizei maritime
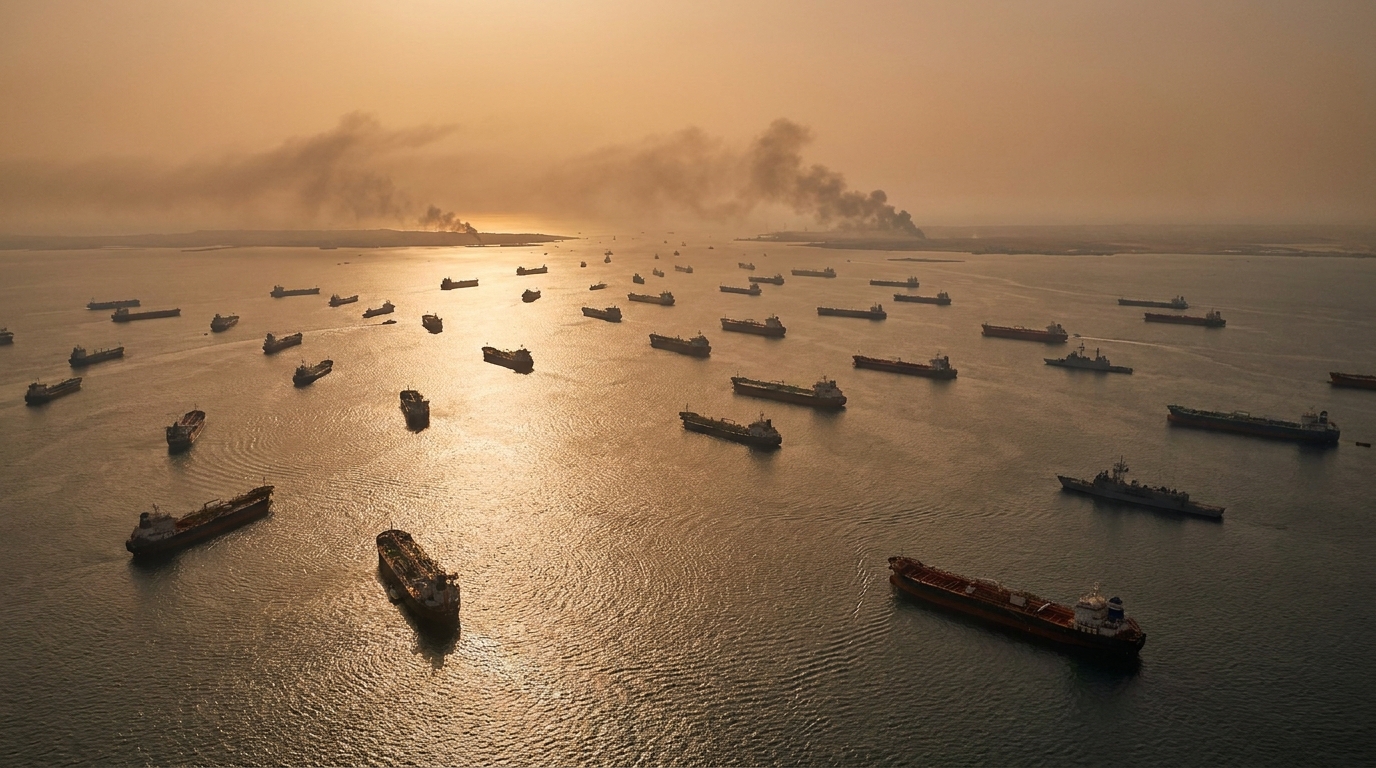
Consecința imediată și măsurabilă a blocadei este blocarea a aproape o mie de nave în zona de conflict. Acestea includ atât petroliere cheie care transportă țiței și GNL, cât și nave container care se ocupă de schimbul de bunuri de consum și produse industriale semifabricate. Pentru companiile care gestionează aceste active, aceasta înseamnă blocarea capitalului pentru o perioadă necunoscută, creșterea datoriilor financiare și o pierdere completă a controlului operațional.
Armatorii ale căror nave au scăpat din capcană s-au confruntat cu o alegere doar de alternative costisitoare. Redirecționarea navelor în jurul Capului Bunei Speranțe adaugă câteva zile la călătorie, generând o creștere dramatică a costurilor cu combustibilul. Asigurarea de marfă și de corp în zonele cu risc de război - așa-numitele prime de risc de război - a atins niveluri nemaiîntâlnite în ultimele decenii, iar în unele segmente de piață, asigurătorii au refuzat complet să emită polițe pentru rutele de tranzit prin zone sensibile.
Impactul financiar este imediat și sever. Tarifele de transport, care se stabilizaseră la începutul acestui an după fluctuațiile anterioare legate de criza Houthi din Marea Roșie, au crescut vertiginos. Creșterea costurilor transportului maritim afectează mecanic prețurile mărfurilor importate, ridicând îngrijorări serioase cu privire la un nou val de inflație în Europa - de data aceasta alimentat nu de perturbările post-pandemice, ci de conflictul armat în curs.
Transport aerian de marfă sub presiune: spații aeriene închise
Efectele conflictului se extind mult dincolo de navigația maritimă. Închiderea spațiului aerian deasupra unei mari părți a Orientului Mijlociu a obligat companiile aeriene să desemneze rute alternative, mult mai lungi. Consecința nu este doar timpi de livrare mai lungi și creșterea costurilor de operare pentru companiile aeriene, ci mai presus de toate, o scădere spectaculoasă a capacității pieței globale de transport aerian de marfă - estimată la 12% din totalul traficului de marfă.
Transportul aerian joacă un rol crucial în livrarea de bunuri cu valoare ridicată, componente electronice, produse farmaceutice și produse perisabile. Restricțiile sale au un impact direct asupra industriilor care nu își pot permite timpi prelungiți de onorare a comenzilor - de la industria farmaceutică la industria auto și tehnologie. Pentru producătorii care operează pe principiul just-in-time, fiecare zi de întârziere generează pierderi financiare măsurabile și amenință să oprească liniile de producție.
Polonia sub presiune deosebită: o scădere cu 20% a capacității
Printre țările europene, Polonia se remarcă prin expunerea sa deosebit de dureroasă la criza actuală. Rapoartele financiare indică faptul că sectorul logistic al țării a înregistrat o scădere de 20% a volumului de producție - o cifră care ar putea însemna limita profitabilității pentru multe companii.
Aceasta nu este o coincidență. De ani de zile, Polonia și-a construit constant poziția de centru logistic strategic în Europa Centrală și de Est. Centrele de distribuție moderne, o rețea densă de autostrăzi și autostrăzi și un sector de expediere de mărfuri bine dezvoltat au făcut din țara noastră un nod cheie în lanțurile de aprovizionare europene, puternic dependentă de importurile de componente și produse finite din Asia. Această poziție strategică, anterior o sursă de avantaj competitiv, devine acum o povară în fața perturbărilor de pe rutele din Orientul Mijlociu.
Companiile poloneze de expediere de mărfuri și logistică se confruntă simultan cu mai mulți factori negativi: rezilierea contractelor de către contractorii care nu pot respecta termenele de livrare, creșterea costurilor rutelor și modurilor de transport alternative, întârzieri tot mai mari în vămuire și - în special în ceea ce privește - accesul dificil la finanțare pe fondul incertitudinii crescânde a pieței. Cu o scădere de 20% a cifrei de afaceri și creșteri simultane ale costurilor de operare, sectorul TSL se află într-o situație dificilă, ceea ce ar putea duce la un val de falimente în rândul operatorilor mai mici și mijlocii.
Piețele financiare și riscul de credit: noi vectori de amenințare
Din perspectiva instituțiilor de finanțare a comerțului și a managerilor de risc de credit, situația actuală prezintă o serie de amenințări specifice care necesită un răspuns imediat.
Riscul de insolvență al armatorilor mai mici
Mulți armatori operează pe baza unui model de finanțare bazat pe datorii mari. Creșterea bruscă a costurilor de operare, coroborată cu blocarea flotei în zone de conflict sau cu necesitatea de a suporta costuri enorme de ocolire, le înrăutățește dramatic ratele de lichiditate. Pentru băncile și fondurile care finanțează flota maritimă, acest lucru înseamnă o nevoie urgentă de a-și revizui portofoliile de credite și de a pregăti scenarii de restructurare.
Presiunea asupra instrumentelor de finanțare a comerțului
Scrisori de credit, garanții bancare și asigurare de credit la export - toate aceste instrumente sunt vulnerabile la întârzieri neprevăzute și reclamații care decurg din neexecutare. Clauzele de forță majoră vor fi invocate în masă de participanții la tranzacții, generând valuri de litigii și cereri de despăgubire.
Inflația costurilor operaționale și EBITDA
Costurile de transport în creștere afectează direct marjele operaționale ale companiilor care comercializează cu furnizori asiatici. Pentru companiile cu structuri de costuri stricte, chiar și o creștere de 10% a cheltuielilor de logistică poate împinge EBITDA sub nivelurile impuse de clauzele de împrumut, declanșând mecanisme de rambursare accelerată sau renegocierea termenilor de finanțare.
Rute alternative – salvare sau iluzie?
Confruntați cu criza de pe rutele maritime și aeriene tradiționale, actorii logistici globali își îndreaptă atenția către coridoare de transport alternative. De un interes deosebit este așa-numitul Coridor Mijlociu, care traversează Asia Centrală - prin Kazahstan, Marea Caspică, Azerbaidjan și Georgia, și apoi către piețele europene.
Cu toate acestea, raportul OSW subliniază pe bună dreptate limitele fundamentale ale acestei opțiuni. În ciuda investițiilor semnificative din ultimii ani, infrastructura Coridorului Central este încă mult sub capacitatea de procesare necesară pentru a absorbi chiar și o fracțiune din volumele deturnate de blocada Hormuz. Capacitatea porturilor caspice, calitatea conexiunilor feroviare și eficiența verificărilor la frontieră constituie blocaje care nu pot fi eliminate pe termen scurt.
Răspunsul pe termen lung la criză va trebui să ia forma unei reconfigurări cuprinzătoare a lanțurilor de aprovizionare. nearshoring — apropierea producției și a aprovizionării de piețele țintă — apare din ce în ce mai mult în dezbaterile din industrie, dar implementarea sa necesită ani și miliarde de euro de investiții. Pentru sectorul financiar, aceasta reprezintă atât o oportunitate uriașă de a participa la finanțarea acestei transformări, cât și necesitatea de a dezvolta noi modele pentru evaluarea riscurilor proiectelor de logistică și producție.
Perspectivă pe termen lung: o eră a incertitudinii persistente
Analiștii OSW trag o concluzie care ar trebui tratată ca un semnal de alarmă pentru toate entitățile care operează în sectoarele TSL și finanțarea comerțului: cutia Pandorei din Orientul Mijlociu este deja deschisă, iar închiderea ei – chiar și în cazul unui armistițiu iminent – nu va restabili automat ordinea logistică anterioară.
Asigurătorii vor menține primele ridicate pentru riscurile de război pe rutele din Orientul Mijlociu pentru o perioadă lungă de timp. Armatorii și expeditorii de mărfuri vor concepe strategii logistice având în vedere riscul unei escaladări suplimentare. Producătorii și lanțurile de retail își vor diversifica furnizorii și rutele de aprovizionare, acceptând costuri mai mari drept preț al rezilienței operaționale. Toate acestea înseamnă o creștere permanentă - nu temporară - a costurilor comerțului global.
Pentru sectorul polonez TSL, consecințele pe termen lung pot fi ambivalente. Pe de o parte, șocul pe termen scurt este profund și ar putea declanșa falimente în rândul operatorilor mai puțin capitalizați. Pe de altă parte, Polonia - ca țară cu o infrastructură logistică dezvoltată, bine conectată atât cu Europa de Vest, cât și cu Ucraina și Asia prin rute feroviare estice - ar putea beneficia de tendința pe termen lung de scurtare a lanțurilor de aprovizionare și de relocare a producției în Europa. Cu toate acestea, acest lucru necesită depășirea șocului actual și menținerea capacității operaționale și financiare.
Recomandări pentru managerii de risc
Având în vedere amenințările descrise, EURODEBT.eu recomandă ca entitățile care operează în industria transporturilor și logisticii, precum și creditorii și partenerii financiari ai acestora să ia următoarele măsuri:
- Audit imediat al expunerilor la riscuri din Orientul Mijlociu — identificarea contractelor, rutelor și partenerilor de afaceri legați de rutele de tranzit prin Strâmtoarea Hormuz sau spațiul aerian al Orientului Mijlociu.
- Verificarea capacității financiare a contractanților — ar trebui acordată o atenție specială operatorilor maritimi mai mici, companiilor de expediere care operează în segmentul asiatic și entităților cu o pondere ridicată a costurilor operaționale variabile în structura financiară.
- Revizuirea contractelor și a clauzelor contractuale — analiza prevederilor privind forța majoră, riscul de război, întârzierile și penalitățile contractuale, având în vedere situația geopolitică actuală.
- Diversificarea rutelor și a furnizorilor — Elaborarea de planuri de contingență care să acopere rute de transport alternative, inclusiv opțiuni feroviare prin Asia Centrală și transport aerian prin rute care ocolesc spațiul aerian închis.
- Monitorizarea indicatorilor de avertizare timpurie — urmărirea tarifelor de transport, a indicilor de asigurare de război, a nivelurilor rezervelor de numerar ale principalilor parteneri de afaceri și a ratingurilor de credit ale instituțiilor de finanțare a comerțului.
- Verificarea securității financiare — în cazul portofoliilor de credit, expunerea față de entități din sectorul maritim și logistic ar trebui supusă unor teste de stres, ținând cont de scenariul unei blocade prelungite și al unei escaladări suplimentare a conflictului.
Rezumat: Alertă operațională pentru industria TSL
Raportul OSW, redactat de Sandra Baniak-Stachowiak și Konrad Popławski, este unul dintre primele studii analitice cuprinzătoare care evaluează, dintr-o perspectivă europeană, amploarea riscurilor care decurg din actuala destabilizare din Golful Persic. Blocada Strâmtorii Hormuz, blocarea a aproape o mie de nave, o scădere de 12% a transportului aerian de mărfuri la nivel mondial și o scădere de 20% a capacității logistice din Polonia - acestea nu sunt statistici derivate din modele economice abstracte. Sunt date concrete care descriu realitatea operațională actuală a mii de companii din întreaga Europă.
Industria TSL intră într-o perioadă în care flexibilitatea, capacitatea de adaptare rapidă și accesul la capital pentru a acoperi costurile operaționale în creștere rapidă vor fi apreciate. Companiile fără rezerve solide de lichiditate, rute diversificate și asigurări împotriva riscurilor de război se confruntă cu o provocare existențială serioasă. Pentru instituțiile care finanțează sectorul TSL, acesta este un moment pentru o selecție excepțional de atentă a portofoliului și o gestionare activă a expunerii la credit.
Într-o eră în care geopolitica devine o variabilă cheie în modelele de risc de afaceri, capacitatea de a monitoriza și stabili prețul riscurilor geopolitice nu mai este un lux rezervat celor mai mari corporații - devine o cerință de supraviețuire chiar și pentru companiile de transport și logistică de dimensiuni medii.










