

Rinul uscat în 2026: Criza de pe căile navigabile europene afectează lanțurile de aprovizionare și lichiditatea companiilor
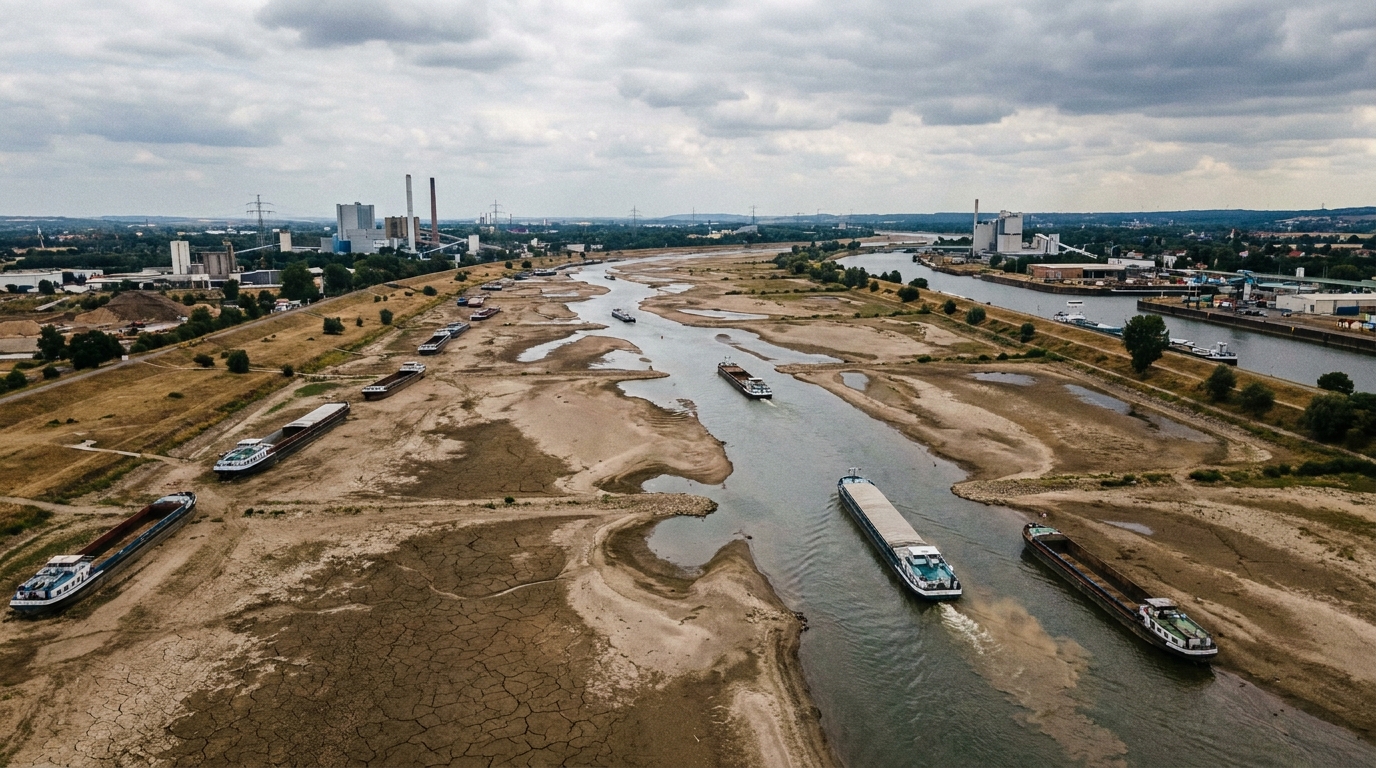
În august 2026, industria europeană de transport și logistică s-a confruntat cu o criză operațională excepțional de gravă. Nivelurile scăzute istorice ale apei pe Rin - principala arteră de transport maritim interioară a continentului - au dus la o reducere drastică a capacității de transport fluvial, declanșând o reacție în lanț de creștere a costurilor de transport, întârzieri la livrare și o presiune financiară tot mai mare asupra a sute de companii europene. Ceea ce a început ca un fenomen meteorologic s-a transformat rapid într-un test de stres pentru întreaga arhitectură a lanțurilor de aprovizionare europene.
Rinul ca arteră economică a Europei - care sunt riscurile blocării sale?
Rinul nu este un râu obișnuit. Este una dintre cele mai importante rute logistice de pe Bătrânul Continent, legând centrele industriale ale Germaniei, Franței și Elveției cu principalele porturi maritime de la Marea Nordului - în principal Rotterdam și Anvers. Zeci de milioane de tone de mărfuri sunt transportate anual pe această cale navigabilă: cărbune, minereu de fier, substanțe chimice, combustibili, cereale și componente industriale. Costul transportului fluvial este de multe ori mai mic decât cel al alternativelor rutiere sau feroviare, ceea ce a făcut din Rin, timp de decenii, o piatră de temelie a profitabilității multor ramuri ale industriei grele europene.
Când nivelurile apei scad sub pragurile de funcționare viabile din punct de vedere economic, întregul sistem începe să se prăbușească. Exact asta a experimentat Europa în vara anului 2026 - și nu pentru prima dată. Episoade similare, deși mai puțin severe, au avut loc în 2003, 2018 și 2022, demonstrând clar o tendință climatică de intensificare pe care industria logistică trebuie să o abordeze sistemic.
Capacitatea barjelor scade la 20% – ce înseamnă asta în practică?
Un parametru cheie care ilustrează amploarea crizei este scăderea dramatică a capacității navelor. În condiții normale de apă, barjele fluviale funcționează la capacitate maximă sau aproape de aceasta. În august 2026, cu niveluri extrem de scăzute ale apei în punctele de măsurare critice - cum ar fi faimosul indicator Kaub din Germania - capacitatea multor nave a scăzut la doar o cincime din normal. În practică, aceasta înseamnă că transportul aceleiași cantități de marfă necesită de cinci ori mai multe călătorii sau de cinci ori mai multe barje.
Consecințele financiare sunt imediate și grave. Armatorii care operează pe Rin au introdus așa-numitele subvenții pentru niveluri scăzute ale apei (Ang. suprataxe reduse pentru apă), care, în funcție de secțiunea râului și de tipul de marfă, pot depăși de multe ori tariful standard de transport. Tarifele de transport pentru transportul unei tone de marfă, care în mod normal se învârt în jurul a o duzină de euro, au crescut la câteva zeci, iar în unele cazuri chiar la peste o sută, în perioada de vârf a crizei. Aceste costuri sunt absorbite în principal de producători și importatori - entități incapabile să renegocieze prețurile cu clienții cu preaviz scurt.
Pentru managerii de risc și analiștii de credit, acesta este un semnal de alarmă important. Companiile dependente de transportul fluvial - în special cele cu marje operaționale relativ mici - pot trece de la profitabilitate la pierderi în câteva săptămâni dacă nu au implementate măsuri de siguranță adecvate.
Migrarea mărfurilor către drumuri și căi ferate - infrastructura supraîncărcată ca al doilea blocaj
Răspunsul natural la paralizarea transportului fluvial este mutarea mărfurilor către moduri alternative de transport. Companiile de logistică și clienții acestora au început să caute masiv camioane, vagoane și alte resurse de transport disponibile pentru a salva programul de livrare. Cu toate acestea, realitatea s-a dovedit a fi brutală: infrastructura rutieră și feroviară a Europei a intrat în criza Reynai deja semnificativ supraîncărcată.
Deficitul de șoferi de camion, care a afectat industria TSL în Europa de ani de zile, a devenit din ce în ce mai acută. Camioanele disponibile sunt insuficiente pe piața spot, iar prețurile lor au crescut vertiginos din cauza creșterii bruște a cererii. În același timp, nodurile feroviare - în special cele care deservesc terminalele de transbord intermodal - s-au confruntat cu congestie. Capacitatea liniilor de marfă din Germania și Olanda, deja întinsă la limită, nu a putut absorbi volumele suplimentare fără întârzieri semnificative.
Rezultatul a fost crearea unui fel de dublu blocaj: prima pe râu, a doua pe uscat. Companiile care au decis să își reorganizeze rapid lanțurile de aprovizionare au plătit scump pentru asta, atât prin creșterea tarifelor, cât și prin pierderea de timp în organizarea logisticii alternative. Cele care au amânat sau nu au avut suficiente resurse operaționale și financiare au înregistrat întârzieri semnificative în livrarea materiilor prime și a componentelor.
Cele mai vulnerabile sectoare: industria chimică, metalurgie și energie
Criza a lovit diferite industrii cu grade diferite de severitate, dar mai multe s-au aflat într-o situație deosebit de dificilă.
Industria chimică
Germania și țările Benelux sunt centrul european al producției chimice. Majoritatea marilor uzine chimice situate de-a lungul Văii Rinului depind de aprovizionarea regulată cu materii prime de bază - de la produse petroliere, acizi anorganici și gaze industriale. Restricțiile privind transportul fluvial reprezintă o amenințare reală de întrerupere a producției. În plus, datorită naturii lor, unele substanțe chimice nu pot fi transportate cu ușurință pe șosea sau pe calea ferată, necesitând material rulant specializat, a cărui disponibilitate este limitată.
Industria metalurgică și siderurgică
Marile oțelării din Valea Ruhrului și estul Franței sunt receptori masivi de cărbune cocsificabil și minereu de fier transportat pe apă din porturi maritime. Chiar și câteva săptămâni de întreruperi ale aprovizionării pot necesita reduceri ale alimentării furnalelor, generând costuri tehnologice și operaționale enorme. Oprirea și apoi repornirea unui furnal este o operațiune costisitoare și consumatoare de timp - un proces pe care compania nu și-l poate permite să-l repete frecvent.
Energie convențională
Unele centrale electrice pe cărbune încă funcționează în Europa, în special ca rezervă de capacitate. Transportul cărbunelui termic cu barja este una dintre cele mai ieftine metode disponibile. Perioada de nefuncționare pe Rin se traduce prin costuri mai mari ale combustibilului, ceea ce, pe o piață energetică reglementată sau contractuală, poate însemna pierderi operaționale pentru operatorii unor astfel de centrale.
Aspecte juridice și contractuale: forță majoră și renegocieri ale contractelor
Criza de pe Rin a ridicat o serie de probleme juridice complexe care afectează în mod direct participanții la industria transporturilor și logisticii. Multe contracte de transport de marfă și de furnizare conțin clauze forță majoră — forță majoră — care, în teorie, protejează părțile de consecințele unor evenimente imposibil de prevăzut sau de controlat. În practică, însă, aplicarea acestor clauze poate face obiectul unor litigii.
Întrebarea cheie este dacă secetele recurente sistematice de pe Rin – înregistrate în mod repetat în ultimele două decenii – pot fi încă considerate evenimente imprevizibile sau dacă devin un risc operațional previzibil, pentru care pregătirea revine expeditorilor și expeditorilor. Răspunsul la această întrebare va determina cine va suporta costurile întârzierilor și abaterilor de la contracte.
Pentru companiile de logistică și clienții acestora, aceasta înseamnă revizuirea contractelor existente și, acolo unde este posibil, renegocierea termenilor, inclusiv a clauzelor privind condițiile de navigație. Multe companii au fost nevoite să încheie modificări ale contractelor sau să negocieze termene de livrare prelungite, generând costuri administrative și juridice suplimentare.
Riscul de lichiditate și implicațiile pentru piața datoriilor corporative
Din perspectiva analizei riscurilor financiare – și aceasta este perspectiva pe care o urmăm pe platforma EURODEBT.eu – criza de pe Rin oferă mai multe semnale importante care nu ar trebui subestimate.
În primul rând, creșteri bruște și neprevăzute ale costurilor logistice Acestea reprezintă o amenințare directă la adresa lichidității financiare a întreprinderilor. Companiile care și-au planificat bugetele de logistică la începutul anului pe baza disponibilității normale a Rinului s-au confruntat cu cheltuieli de transport de câteva ori mai mari în august. Această discrepanță dintre plan și realitate impune căutarea de finanțare suplimentară pe termen scurt - linii de credit, factoring sau alte instrumente de lichiditate. Companiile cu structuri de finanțare stricte se pot confrunta cu dificultăți în obținerea acestor fonduri în condiții acceptabile.
În al doilea rând, scăderea producției și a întârzierilor la livrare se traduce prin riscul unor penalități contractuale și al unor reclamații din partea contractanților. Chiar dacă o companie invocă cu succes forța majoră, procedura de apărare în sine necesită timp și bani. În cazuri extreme, acest lucru poate duce la rezilierea unor contracte cheie și la pierderea unor clienți strategici.
În al treilea rând, piața trebuie să monitorizeze situația emitenților de obligațiuni corporative în sectoarele logisticii, chimicului și siderurgiei, din cauza unei potențiale deteriorări a ratelor serviciului datoriei. Companiile care în mod normal reușeau să își achite datoriile pot, în cazul unei crize de costuri, să depășească pragurile specificate în clauzele lor de împrumut, ceea ce poate declanșa mecanisme de salvgardare pentru bănci și deținătorii de obligațiuni.
Slăbiciune structurală a sistemului: își va învăța Europa lecțiile?
Fiecare secetă succesivă de pe Rin dezvăluie aceeași slăbiciune profund înrădăcinată în lanțurile de aprovizionare europene: dependența excesivă de o singură rută de transport, lipsa unor zone tampon suficiente și a unor planuri de contingență. Ani de zile, industria logistică a beneficiat de costurile reduse ale transportului fluvial, optimizându-și modelele operaționale pentru eficiență în condiții favorabile. Prețul acestei optimizări este dezvăluit tocmai în momentele de criză.
Experții indică mai multe direcții de adaptări necesare:
- Investiții în nave cu pescaj mai mic — Noile generații de barje fluviale, proiectate să opereze la niveluri scăzute ale apei, pot reduce semnificativ vulnerabilitatea la secetă. Cu toate acestea, o astfel de modernizare a flotei necesită timp și cheltuieli de capital de miliarde de dolari.
- Diversificarea rutelor de aprovizionare — Companiile ar trebui să identifice în avans rute de transport alternative și să construiască relații cu furnizorii de servicii multimodale, în loc să le păstreze doar ca o opțiune de rezervă.
- Rezerve strategice de stocuri — menținerea rezervelor tampon de materii prime și produse semifabricate la un nivel care să permită producția pe parcursul a mai multor săptămâni fără aprovizionare externă este un cost care poate, totuși, proteja împotriva unor pierderi mult mai mari în timpul unei crize.
- Clauzele de indexare și asigurare din contracte — tot mai multe companii decid să introducă mecanisme automate de ajustare a prețurilor în contractele lor de transport de marfă în funcție de nivelurile apei și să achiziționeze o asigurare specializată pentru riscurile de navigație.
Cu toate acestea, implementarea acestor propuneri necesită coordonare la nivel sectorial și de reglementare. O singură companie, chiar și una mare, nu poate elimina riscul sistemic de una singură. Este nevoie de o politică europeană activă, atât în ceea ce privește adaptarea infrastructurii de apă, cât și sprijinirea investițiilor în flote adaptate la schimbările climatice.
Perspectivă pe termen scurt: optimism prudent în aceste circumstanțe
La sfârșitul lunii august 2026, precipitațiile din bazinul Rinului au adus o oarecare ușurare - nivelurile apei au crescut ușor în puncte cheie, permițând creșterea capacității barjelor. Cu toate acestea, experții din industrie sunt de acord: această ușurare este temporară și insuficientă pentru a compensa efectele crizei de câteva săptămâni.
Restanțele logistice acumulate în august se vor resimți timp de săptămâni și chiar luni. Companiile trebuie să-și reconstruiască rezervele din depozit, să abordeze restanțele de producție și să abordeze financiar consecințele crizei. Pentru expeditori și transportatori, aceasta este o perioadă de muncă operațională intensă - și, în același timp, un moment în care vor fi dezvăluite slăbiciunile financiare ale entităților care au fost depășite, nu doar afectate, de criză.
Concluzii pentru managerii de risc și participanții la piața financiară
Criza de la Rin din 2026 oferă mai multe lecții practice care ar trebui să se reflecte în metodologiile de evaluare a riscurilor și în politicile de creditare pentru entitățile din sectorul TSL și industriile dependente de transportul fluvial.
Mai presus de toate, Riscul hidrologic ar trebui tratat ca un element complet al evaluării riscului operațional companiile de logistică și clienții acestora — precum și riscurile geopolitice, valutare și de reglementare. Atunci când se evaluează bonitatea companiilor dependente de Rin, merită analizate planurile lor de contingență și gradul de diversificare logistică.
În al doilea rând, Acordurile contractuale încheiate cu companiile de transport ar trebui auditate în ceea ce privește clauzele privind condițiile de navigație.Absența unor astfel de clauze sau interpretarea lor nefavorabilă poate însemna că, în cazul unei noi secete, entitatea va suporta integral costurile logistice, fără posibilitatea de a le distribui între furnizorul de servicii de transport.
În al treilea rând, Sectoarele chimic și metalurgic din Germania, Austria și Elveția merită o atenție specială din partea analiștilor din domeniul datoriilor în contextul monitorizării ratelor de lichiditate și de serviciu al datoriei în lunile rămase ale anului 2026. Efectele crizei de la Rin vor apărea în rezultatele trimestriale cu o întârziere - și acesta este momentul în care ar putea surprinde piața.
Rinul uscat nu este doar o fotografie a unei albii crăpate pe rețelele de socializare. Este o amenințare serioasă, măsurabilă, la adresa profitabilității și solvabilității a zeci de entități de pe piața europeană. Cei care o recunosc la timp și o prețuiesc corect în modelele lor de risc vor obține un avantaj. Cei care o ignoră ar putea fi surprinși de consecințe, care vor apărea exact în cel mai nepotrivit moment.










