

Criza datoriilor în sectorul TSL: datorii record de 3,38 miliarde PLN și aproape 39 de companii în dificultate
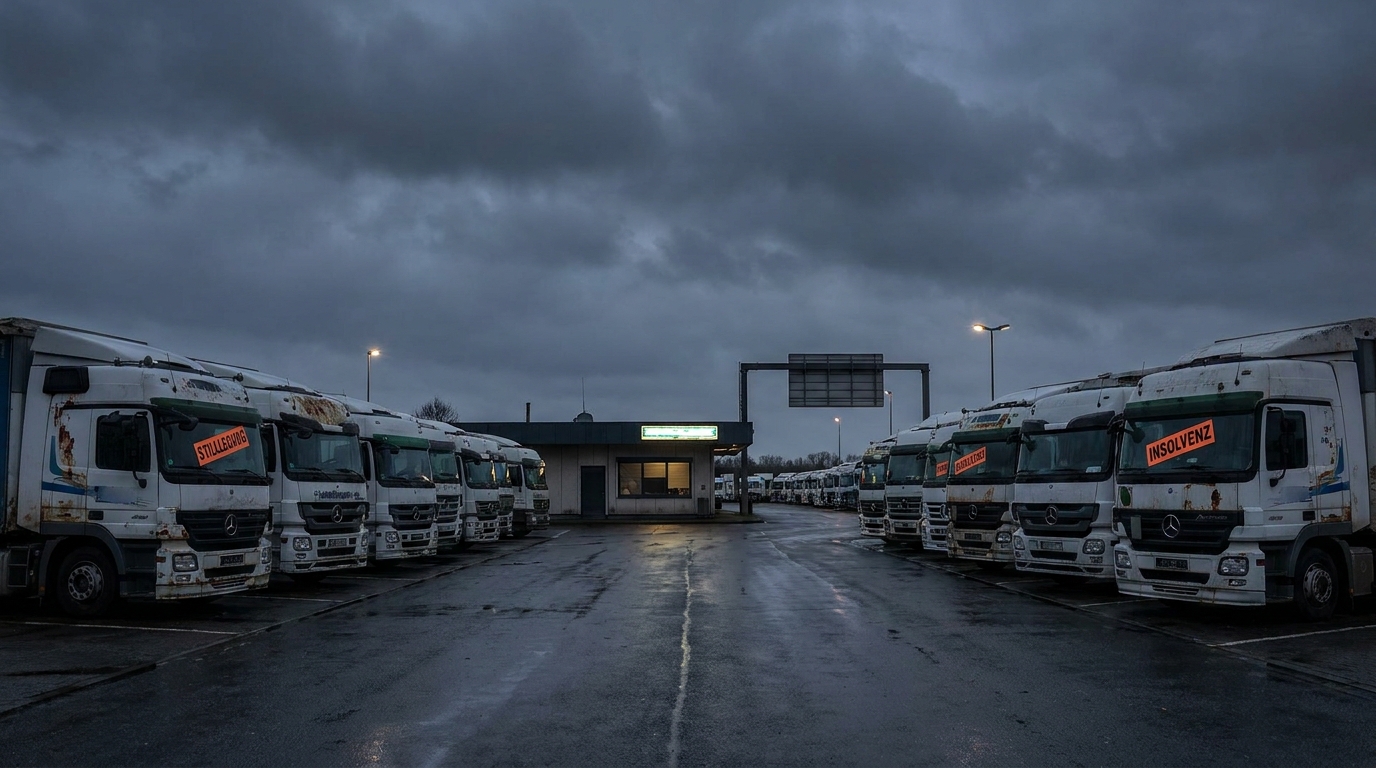
Sectorul transporturilor, expedițiilor și logisticii (TSL) din Polonia s-a aflat în mijlocul unei grave crize financiare la sfârșitul primei jumătăți a anului 2026. Conform ultimelor date publicate de BIG InfoMonitor, datoria totală a industriei a depășit pragul... 3,38 miliarde de zloți — un nivel nemaiînregistrat până acum în istoria logisticii poloneze. Problema afectează deja aproape 39 de mii de întreprinderi...iar rata de creștere a datoriei depășește 5% față de anul precedent. Experții sunt de acord: dacă nu se intervine urgent o intervenție sistemică, sectorul se confruntă cu un val de falimente în masă care vor zdruncina lanțurile de aprovizionare europene.
Cifre concrete care nu lasă nicio îndoială
Pentru a înțelege pe deplin amploarea problemei, merită examinată dinamica acesteia pe o perioadă scurtă de timp. În ianuarie 2026, mai puțin de 38.300 de companii TSL erau înregistrate ca debitori, iar restanțele lor totale se înălțau în jurul sumei de 3,31 miliarde PLN. Acestea erau deja semne îngrijorătoare. Cu toate acestea, în decurs de doar un trimestru, situația s-a înrăutățit semnificativ.
La sfârșitul lunii aprilie 2026, BIG InfoMonitor a înregistrat deja 38.900 de entități au dificultăți în a-și îndeplini obligațiile la timp, iar datoria lor acumulată a crescut la suma menționată anterior, de 3,38 miliarde PLN. Aceasta reprezintă o creștere de peste 70 de milioane PLN în mai puțin de o sută de zile - un ritm care ar trebui să stârnească alarmă nu numai în rândul antreprenorilor, ci, mai ales, în rândul factorilor de decizie politică și al instituțiilor financiare.
Mai mult, experții din industrie subliniază că amploarea reală a crizei ar putea fi semnificativ mai mare din ceea ce apare în registrele oficiale. Așa-numitele datorii ascunse — datorii neachitate care nu au fost încă introduse în bazele de date ale debitorilor din cauza întârzierilor în raportare sau a reticenței creditorilor de a formaliza litigiile — pot supraestima semnificativ situația financiară reală a industriei.
Ce se ascunde în spatele datoriei record? Anatomia unei crize
Starea actuală a sectorului TSL nu este rezultatul unui singur șoc izolat. Mai degrabă, este efectul cumulativ al mai multor procese macroeconomice și geopolitice nefavorabile, suprapuse, care au lovit industria aproape simultan.
Geopolitica și creșterea costurilor transportului de mărfuri
Conflictul armat din Ucraina, care durează din 2022, a lăsat o amprentă durabilă asupra logisticii poloneze. Pierderea piețelor estice, închiderea rutelor de tranzit tradiționale prin Belarus și Rusia și necesitatea de a căuta coridoare de transport alternative au crescut costurile de operare pentru mulți transportatori cu între zece și câteva zeci de procente. Polonia, ca țară de primă linie și centru logistic important din punct de vedere istoric care leagă Europa de Vest cu Estul, a fost deosebit de puternic afectată de aceste schimbări.
În plus, în 2026, a apărut o altă sursă de destabilizare — escaladarea tensiunilor Orientul MijlociuPerturbările transportului maritim prin Marea Roșie și Canalul Suez i-au obligat pe armatori să aleagă rute mult mai lungi în jurul Africii. Rezultatul? Costurile transportului maritim global au crescut vertiginos și, în consecință, au crescut și tarifele de asigurare a mărfurilor și polițele de asigurare pentru flotele de transport maritim. Transportatorii terestre polonezi care operează lanțuri de aprovizionare multimodale au resimțit direct aceste schimbări.
Viciul energetic
Industria TSL este unul dintre cei mai mari consumatori de energie din întreaga economie. Combustibilul reprezintă 30-40% din totalul costurilor operaționale pentru multe companii de transport. Având în vedere volatilitatea persistentă și ridicată a prețurilor petrolului și gazelor – alimentată atât de conflictele geopolitice, cât și de speculațiile de pe piață – planificarea bugetară devine aproape imposibilă pentru transportatori. Companiile care au încheiat contracte cu tarife fixe cu câteva luni înainte s-au aflat într-o situație dificilă: execută comenzi sub pragul de rentabilitate, deoarece costurile combustibilului au depășit calculele asumate.
Încetinirea ritmului în rândul principalilor parteneri comerciali
Economia poloneză este strâns legată de ciclul economic al Germaniei - cel mai mare partener comercial al nostru. Între timp, economia germană se confruntă cu o încetinire semnificativă de mai multe trimestre, iar industriile auto și chimică - principalii generatori de transport rutier de mărfuri - se confruntă cu scăderi ale producției. Activitatea industrială redusă din Germania și Europa de Vest, în sens mai larg, se traduce direct prin mai puține comenzi de transport disponibile pentru companiile poloneze. Efectul este de două ori mai dureros: tarifele de transport scad din cauza supraofertei de capacitate de transport, în timp ce costurile fixe rămân ridicate.
Presiunea salarială și lipsa șoferilor
Piața forței de muncă în transportul rutier se confruntă de ani de zile cu o lipsă structurală de șoferi profesioniști calificați. Forța de muncă îmbătrânită, atractivitatea limitată a profesiei pentru generațiile tinere și cerințele de reglementare legate de permisele de categoria C și CE înseamnă că șoferii de camion cu experiență rămân puțini. Companiile care doresc să își mențină capacitatea operațională trebuie să ofere salarii din ce în ce mai mari, ceea ce duce la creșterea costurilor forței de muncă - a doua cea mai mare componentă a cheltuielilor de exploatare. Combinată cu tarifele scăzute de transport de marfă, aceasta creează un amestec toxic: creșterea costurilor și scăderea veniturilor.
Efectul de domino – o amenințare care depășește limitele industriei TSL
Analiștii de risc trag un semnal de alarmă dintr-un alt motiv. Criza din sectorul TSL nu este o problemă izolată - dimpotrivă, efectele sale se pot răspândi rapid în alte sectoare ale economiei, creând o situație clasică... efect de domino.
Transportatorii îndatorați întârzie sau suspendă plățile către furnizorii lor: distribuitori de combustibil și operatori de carduri de combustibil, ateliere de reparații și furnizori de service pentru anvelope, precum și furnizori de piese de schimb și accesorii pentru flote. Aceste companii, la rândul lor, încep să se confrunte cu propriile probleme de lichiditate, care sunt apoi transferate către producătorii de componente, bănci și companii de leasing care finanțează achizițiile de vehicule.
Instituțiile financiare care au acordat credite de leasing pentru achiziționarea de flote de camioane evaluate la sute de milioane de zloți se confruntă cu riscul rezilierii masive a contractelor și al silitării. Cu toate acestea, piața secundară pentru vehiculele comerciale are o capacitate limitată - o potențială ofertă masivă de autocamioane second-hand ar însemna o scădere drastică a valorii acestora, adâncind pierderile atât pentru transportatori, cât și pentru băncile care le finanțează.
Din perspectiva economiei reale, falimentul a mii de companii de transport mici și mijlocii ar însemna dezorganizarea lanțurilor de aprovizionare pentru sectoare cheie: comerțul cu amănuntul de bunuri de larg consum (FMCG), industria auto, comerțul electronic și construcțiile. Fiind o țară prin care trece o parte semnificativă a tranzitului est-vest al Europei, Polonia ar juca rolul unei verigi slabe în logistica europeană în acest scenariu.
Cine este cel mai expus riscului? Profilul de risc al industriei
Nu toate segmentele sectorului TSL sunt afectate în mod egal de criză. Analiza datelor indică faptul că transport terestru — în principal drumurile — înregistrează cea mai rapidă creștere a restanțelor la plată. Aici se concentrează cel mai mare număr de întreprinderi mici și individuale, cu cele mai mici rezerve financiare și cea mai scăzută capacitate de a absorbi șocurile de cost.
Un grup deosebit de vulnerabil este format din:
- Companii mici de transport (1–5 vehicule) — funcționare cu un buffer minim de lichiditate, complet dependentă de plățile la timp din partea clienților;
- Subcontractanți ai marilor operatori logistici — adesea forțați să accepte termene de plată extinse (60–90 de zile), ceea ce, combinat cu creșterea costurilor de funcționare, duce la o epuizare rapidă a capitalului de lucru;
- Companii cu o pondere mare de leasing în flota lor — orice întârziere în executarea comenzilor sau o reducere a tarifelor de transport se traduce imediat în dificultăți în gestionarea ratelor de leasing;
- Transportatori care deservesc direcțiile estice — confruntați cu pierderea directă a piețelor de desfacere din cauza conflictelor armate și a sancțiunilor.
Marile grupuri logistice cu un portofoliu de servicii diversificat, proprii depozite și contracte pe termen lung cu parteneri corporativi se descurcă relativ mai bine. Cu toate acestea, acestea raportează și dificultăți tot mai mari în menținerea profitabilității la nivelurile actuale.
Se va descurca piața singură? Voci care cer intervenție
Un număr tot mai mare de economiști și reprezentanți ai industriei consideră că mecanismele pieței nu pot face față singure unei crize de o asemenea amploare. Sectorul TSL este prea strâns legat de restul economiei, iar un potențial val masiv de falimente ar avea consecințe sistemice prea grave pentru a fi considerat un proces natural de selecție a pieței.
Printre cei postulați instrumente de intervenție sunt menționate în special următoarele:
- Programe de restructurare a datoriilor — proceduri mai simple pentru încheierea de decontări cu creditorii instituționali, în special cu societățile de leasing și băncile, cu posibilitatea împărțirii restanțelor în tranșe fără sancțiuni suplimentare;
- Vacanțe temporare de leasing — similar soluțiilor utilizate în timpul pandemiei de COVID-19, permițând transportatorilor să suspende plățile în rate pentru o perioadă specificată fără riscul de a-și pierde vehiculele;
- Programe guvernamentale de sprijinire a lichidității — împrumuturi cu dobândă redusă sau garanții de credit pentru operatori logistici strategici, finanțate din fonduri publice sau din instrumente ale Bank Gospodarstwa Krajowego;
- Mecanisme pentru scurtarea termenelor de plată — stimulente fiscale sau de reglementare pentru marii contractori pentru a achita mai rapid facturile către subcontractanții de transport, ceea ce ar îmbunătăți în mod direct fluiditatea întregului lanț de aprovizionare;
- Scutire de cheltuieli de afaceri — reduceri sau amânări temporare ale contribuțiilor la asigurările sociale, avansurilor fiscale sau taxelor pentru utilizarea infrastructurii rutiere.
Organizațiile din industrie, inclusiv asociațiile transportatorilor rutieri, fac apel la guvern să inițieze urgent un dialog cu sectorul și să elaboreze un pachet de salvare înainte ca amploarea falimentelor să atingă punctul fără întoarcere.
Perspective pentru a doua jumătate a anului 2026 - scenarii de risc
Analizând datele disponibile și previziunile macroeconomice, putem contura câteva scenarii posibile pentru sectorul TSL în lunile următoare.
Scenariu pesimist Aceasta presupune lipsa unei intervenții externe semnificative, creșteri suplimentare ale costurilor energiei și o încetinire economică continuă în Europa de Vest. În acest caz, numărul falimentelor companiilor de transport ar putea crește de câteva ori față de mediile istorice din a doua jumătate a anului 2026. Companiile poloneze pierd cotă de piață în fața transportatorilor din țări cu costuri de operare mai mici, iar reconstruirea acestor poziții ar putea dura întregul deceniu următor.
Scenariul de referință Prognoza prevede o stabilizare parțială a situației geopolitice, o scădere moderată a prețurilor la combustibili și un sprijin public selectiv pentru cei mai mari operatori. Numărul falimentelor va crește, dar nu va apărea o criză sistemică. Piața se va consolida, jucătorii mai puternici preluând capacitatea de transport a companiilor falimentare și reconstruind profitabilitatea la tarife de transport mai mari, rezultate din oferta mai mică.
Scenariul optimist necesită un răspuns rapid și decisiv din partea guvernului, o relansare semnificativă a industriei germane și o dezescaladare a tensiunilor din Orientul Mijlociu. Cu o combinație potrivită a acestor factori, industria ar putea evita cel mai rău scenariu posibil, deși o revenire la condițiile de dinainte de 2022 va dura încă câțiva ani.
Evaluarea riscurilor pentru partenerii de afaceri - Ce trebuie să știe managerii
Din punctul de vedere al companiilor care utilizează serviciile transportatorilor și operatorilor logistici, situația actuală necesită o revizuire imediată. politici de gestionare a riscului de contrapartidăIată recomandările cheie:
- Verificarea situației financiare a furnizorilor de servicii TSL — verificarea regulată a statutului contractanților în bazele de date ale debitorilor (BIG InfoMonitor, KRD, ERIF) ar trebui să devină o procedură standard și nu o acțiune singulară la semnarea unui contract;
- Diversificarea bazei de transportatori — dependența de unul sau doi operatori logistici în contextul actual prezintă un risc semnificativ pentru continuitatea operațională; este util să se construiască relații cu furnizori alternativi înainte de apariția problemelor;
- Clauzele de urgență din contracte — contractele cu transportatorii ar trebui să conțină prevederi clare privind procedurile care trebuie urmate în caz de nerespectare a contractului, inclusiv dreptul la rezilierea imediată a contractului și transferul către un alt operator;
- Monitorizarea semnalelor de avertizare timpurie — timpii mai lungi de executare a comenzilor, solicitările frecvente de plăți în avans sau avansuri, fluctuația șoferilor și înlocuirea flotei cu vehicule mai vechi sunt semnale care pot indica probleme financiare ale partenerului logistic;
- Asigurarea de credit — companiile expuse riscului de insolvență a subcontractanților ar trebui să ia în considerare extinderea acoperirii lor de asigurare pentru a include polițe de protecție împotriva pierderii creanțelor.
Rezumat: O industrie la o răscruce de drumuri
Datoria record a sectorului TSL, care depășește 3,38 miliarde PLN, nu este o anomalie statistică - este un simptom al unei crize structurale profunde, care se acumulează de ani de zile și este acum pe deplin manifestă. Industria transporturilor și logisticii, forța vitală a economiei moderne, necesită o atenție urgentă atât din partea factorilor de decizie, cât și a instituțiilor financiare.
Pentru managerii de risc și proprietarii de afaceri care utilizează servicii TSL, o concluzie este clară: Timpul pentru observarea pasivă s-a terminatVerificarea activă a contractorilor, diversificarea partenerilor logistici și actualizarea procedurilor de gestionare a riscurilor nu mai sunt un lux, ci o necesitate în afaceri. Companiile care ignoră aceste semnale pot deveni următoarele victime ale crizei - nu ca participanți direcți în sectorul TSL, ci ca clienți ai acestora, lipsiți brusc de un lanț de aprovizionare fiabil.
Lunile următoare vor dezvălui dacă logistica poloneză va găsi o ieșire din criză - fie prin intervenție guvernamentală, consolidarea pieței sau o economie globală îmbunătățită. Un lucru este sigur: deciziile luate acum - atât de antreprenori, cât și de guverne - vor modela sănătatea acestei industrii strategice pentru următorul deceniu.










