

Noi taxe în Benelux și volume în scădere: Transportul rutier european înaintea unei crize de lichiditate în 2026
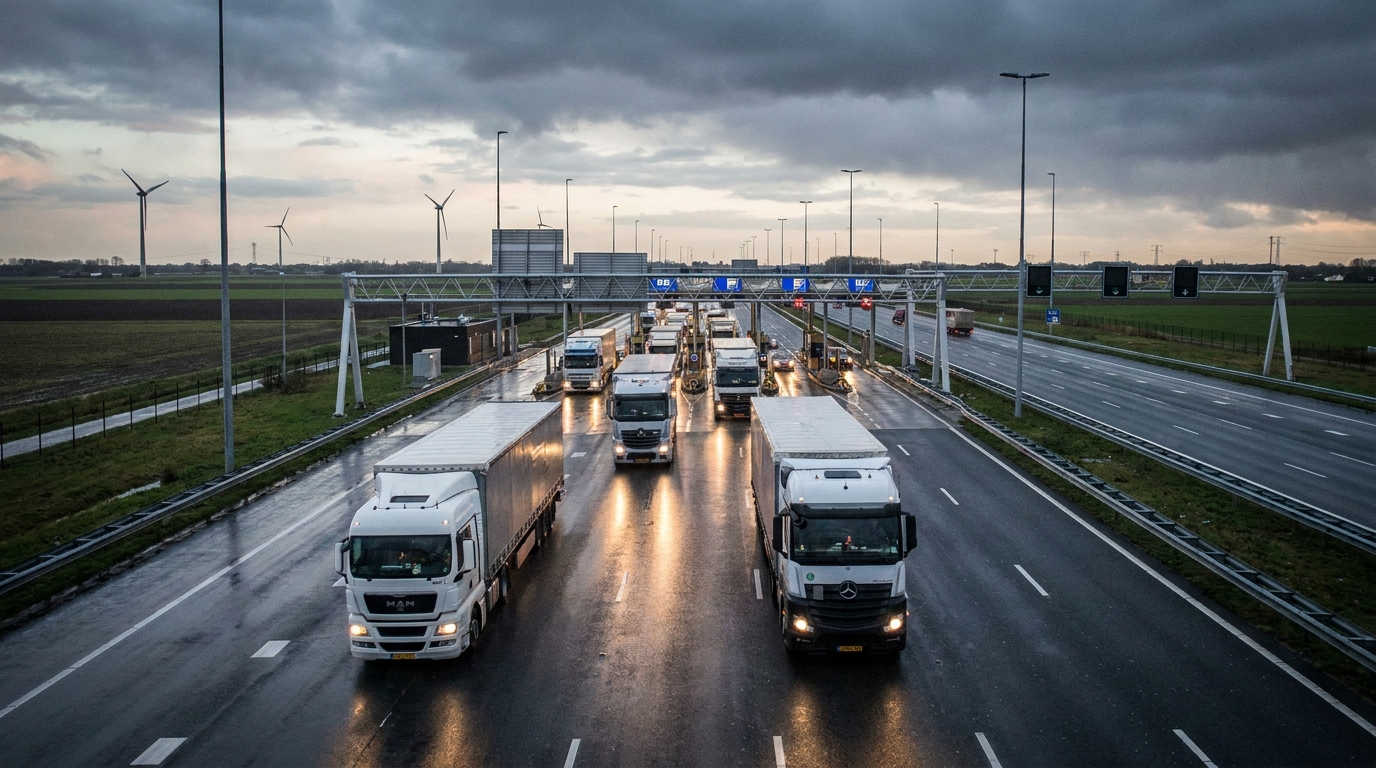
Federația Franceză de Transport Rutier (FNTR) a tras un semnal de alarmă. Datele statistice pentru primul trimestru al anului 2026, coroborate cu anunțurile de noi taxe fiscale în Olanda și Belgia, prezintă o imagine a unei piețe europene de transport rutier care se îndreaptă spre o criză financiară gravă. Segmentul transportatorilor mici și mijlocii este deosebit de riscat, deoarece marjele operaționale au rămas puțin peste pragul de rentabilitate timp de ani de zile. Dacă previziunile FNTR se confirmă, a doua jumătate a anului 2026 ar putea înregistra o accelerare semnificativă a valului de insolvențe din industria TSL în Europa de Vest.
Date din primul trimestru al anului 2026: creșterea tarifelor nu salvează scăderea veniturilor
La prima vedere, datele pentru primele trei luni ale anului 2026 ar putea părea prudent optimiste – tarifele medii de transport rutier de marfă au crescut cu 1,4% față de anul precedent. În condiții normale de piață, astfel de mișcări de prețuri ar fi interpretate ca un semn al unei îmbunătățiri a sectorului și al unei consolidări a poziției de negociere a transportatorilor cu expeditorii. Cu toate acestea, realitatea este cu totul alta.
Un indicator paralel, mult mai alarmant, este scăderea cu 4% a tonajului total de marfă transportat în aceeași perioadă. Această cifră ilustrează clar starea reală a cererii de servicii de transport în Europa. Creșterea tarifelor nu se datorează creșterii cererii de servicii - este mai degrabă o încercare de a ajusta prețurile la creșterea costurilor de operare. Odată cu scăderea concomitentă a volumelor de transport, veniturile companiilor de transport scad în termeni reali, chiar dacă factura către clienți este puțin mai mare.
Acest fenomen – rate mai mari cu mai puține comenzi – este un semnal de alarmă pentru analiștii din industrie. Indică o slăbire a cererii în economia reală europeană și, prin urmare, perspective limitate de creștere pentru sectorul logistic, cel puțin pe termen scurt. Datele de la FNTR și de la biroul francez de statistică SDES confirmă că tendința observată nu este o anomalie singulară, ci un model persistent de piață.
Revoluție fiscală în Benelux de la 1 iulie 2026
Ca și cum presiunea pieței nu ar fi fost suficientă, transportatorii europeni se confruntă și cu un val de noi reglementări fiscale și parafiscale care intră în vigoare în principalele centre logistice europene.
Olanda: o nouă taxă pe camioane
Începând cu 1 iulie 2026, Olanda introduce o nouă taxă percepută direct vehiculelor grele de marfă care operează pe rețeaua rutieră olandeză. Această reglementare va afecta orice transportator - indiferent de țara de înmatriculare a vehiculului - care utilizează infrastructura rutieră olandeză în scopuri de tranzit sau distribuție.
Importanța acestei decizii nu poate fi supraestimată. Rotterdam este cel mai mare port maritim din Europa și unul dintre cele mai importante centre logistice din lume. Mărfuri din întreaga lume circulă pe drumurile olandeze, cu destinația clienților din Germania, Polonia, Franța, țările scandinave și zeci de alte piețe. Pentru mii de companii de transport, rutele prin Olanda nu sunt o opțiune, ci o necesitate care decurge din structura lanțurilor de aprovizionare ale clienților lor.
Prin urmare, introducerea noii taxe înseamnă o creștere imediată și aproape inevitabilă a costurilor de operare pentru companiile care deservesc aceste rute. Estimările privind cotele specifice de impozitare nu sunt încă pe deplin cunoscute, dar simpla anunțare a regulamentului este considerată de FNTR ca o amenințare serioasă la adresa profitabilității transportului transfrontalier.
Belgia: taxe kilometrice mai mari
Aproape simultan, Belgia vecină a anunțat creșteri semnificative ale taxelor kilometrice pentru vehiculele grele de marfă. Sistemul viatoll funcționează în Belgia de câțiva ani și acoperă o rețea vastă de autostrăzi și drumuri naționale. Creșterea înseamnă că fiecare kilometru parcurs pe drumurile belgiene va costa transportatorii mai mult decât înainte.
Pentru companiile care operează de-a lungul coridorului vest-european — care conectează porturile din Anvers cu piețele interne ale Europei — taxele kilometrice belgiene constituie o componentă semnificativă a structurii lor de costuri variabile. Anvers, al doilea port maritim ca mărime al continentului, servește drept poartă de acces pentru milioane de tone de mărfuri importate și exportate în fiecare an. Prin urmare, creșterile taxelor de drum pe drumurile belgiene vor fi resimțite de o gamă largă de transportatori, indiferent de dimensiunea sau țara lor de origine.
Combinarea ambelor reglementări – taxa olandeză pentru camioane și creșterile taxelor kilometrice din Belgia – creează un efect sinergic din punct de vedere fiscal. Rutele prin Benelux, considerate anterior mai scumpe, dar încă profitabile datorită accesului la porturi europene majore, vor deveni și mai costisitoare. Nu există o alternativă simplă care să ocolească ambele țări simultan, fără rute semnificativ mai lungi și un consum suplimentar de combustibil.
Efectul foarfecei costurilor: Mecanismul de distrugere a marjei
Economiștii și analiștii de risc au folosit mult timp termenul „foarfece de costuri” pentru a descrie o situație în care o companie se confruntă cu creșteri simultane ale costurilor fixe și variabile, în timp ce nu este capabilă să crească proporțional prețurile produselor sau serviciilor sale. În industria transporturilor, acest mecanism este deosebit de distructiv din cauza structurii costurilor unui transportator tipic.
O companie de transport suportă costuri în mai multe categorii principale: combustibil, salariile șoferilor și ale personalului, leasingul sau finanțarea flotei, asigurări, taxe rutiere și întreținere și reparații. Majoritatea acestor elemente sunt relativ fixe sau dificil de controlat - mai ales pe termen scurt. Combustibilul este supus fluctuațiilor prețurilor petrolului, salariile șoferilor cresc din cauza lipsei cronice de forță de muncă din industrie, iar plățile de leasing sunt predeterminate contractual.
În scenariul descris, noile taxe și tarife rutiere din Olanda și Belgia se vor alătura acestei liste de sarcini dificil de redus. În același timp, scăderea volumelor de marfă limitează capacitatea de a genera venituri suficiente pentru a acoperi baza de costuri în continuă creștere. Rezultatul? Marjele operaționale, deja reduse, se vor micșora și mai mult, iar unele companii vor depăși pragul de rentabilitate și vor începe să genereze pierderi operaționale.
Companiile de transport mici și mijlocii, în centrul crizei
Este important de subliniat faptul că piața europeană a transportului rutier de mărfuri este dominată structural de microîntreprinderi și întreprinderi mici și mijlocii. Grupurile logistice mari - deși vizibile și recognoscibile - reprezintă doar vârful aisbergului. Marea majoritate a comenzilor sunt îndeplinite de companii cu câteva sau o duzină de vehicule, adesea gestionate chiar de proprietari, care operează adesea ca întreprinderi individuale cu câțiva șoferi angajați.
Acest segment de piață este caracterizat de mai multe caracteristici specifice care îl fac deosebit de vulnerabil la amenințările descrise:
- Marje nete mici — Într-un IMM tipic din domeniul transporturilor, profitul net rareori depășește 2-3% din venituri și adesea se situează în jurul a 1%. Orice creștere neprevăzută a costurilor de câteva procente poate transforma un profit într-o pierdere.
- Datorii mari pentru materialul rulant — Un cap tractor modern care respectă standardele de emisii Euro 6 sau costuri mai mari, de la 150 EUR la peste 200 EUR. Majoritatea transportatorilor mai mici finanțează achizițiile de flote prin leasing sau împrumuturi, ceea ce generează datorii fixe, nenegociabile față de instituțiile financiare.
- Poziție slabă de negociere față de transportatori — Într-un mediu de scădere a cererii și intensificare a concurenței prin prețuri, companiile mai mici au o capacitate limitată de a transfera costurile mai mari către clienți. Expeditorii vor transfera pur și simplu comenzile către un concurent mai ieftin.
- Rezerve limitate de numerar — lipsa unei rezerve financiare înseamnă că până și o deteriorare temporară a lichidității poate declanșa o spirală a datoriilor: întârzieri la plățile către furnizori, acumularea de dobânzi, probleme cu plata ratelor de leasing.
Combinația acestor factori cu noile poveri fiscale și volumele în scădere creează orodoAceasta reprezintă un risc foarte mare pentru stabilitatea financiară a sectorului de transport pentru IMM-uri. Companiile care au operat anterior la limita rentabilității ar putea fi obligate să își suspende sau să își lichideze operațiunile. Companiile cu marje de profit ușor mai mari vor intra într-o perioadă dificilă de restructurare.
Transformarea verde ca o povară suplimentară pentru investiții
Contextul fiscal și de piață ar reprezenta în sine suficiente provocări. Cu toate acestea, sectorul european al transporturilor se confruntă simultan cu o altă provocare, la fel de fundamentală: presiunile de reglementare și de cost asociate cu tranziția ecologică.
Politica climatică a Uniunii Europene impune cerințe din ce în ce mai stricte sectorului transporturilor.rodoRaportul FNTR din 2025, dedicat problemelor de mediurodoSănătatea și siguranța în transportul rutier de mărfuri arată clar amploarea cheltuielilor de capital (CAPEX) pe care transportatorii trebuie să le suporte pentru a se adapta noilor standarde. Aceasta se referă în principal la:
- Investiții în vehicule cu emisii zero — Capetele electrice, deși din ce în ce mai accesibile din punct de vedere tehnologic, rămân semnificativ mai scumpe decât cele diesel. Diferența de preț de achiziție poate ajunge până la câteva zeci de procente, iar infrastructura de încărcare rămâne insuficientă.
- Surse alternative de energie — Tehnologiile pe bază de hidrogen se află în stadiul de implementare pilot și necesită investiții uriașe atât din partea transportatorilor, cât și a furnizorilor de infrastructură de realimentare.
- Programe de condus ecologic și telematică — Implementarea sistemelor de monitorizare a stilului de condus și de optimizare a consumului de combustibil necesită atât investiții tehnologice, cât și costuri de formare a personalului.
Pentru marile grupuri de transport, finanțarea acestor investiții este o provocare dificilă, dar este realizabilă prin accesul la piețele de capital, emisiunea de obligațiuni sau sprijin financiar din programele UE. Pentru IMM-uri, accesul la finanțare externă accesibilă este mult mai limitat, mai ales că băncile devin din ce în ce mai precaute în ceea ce privește acordarea de credite entităților dintr-un sector în care riscurile sistemice în creștere sunt evidente.
Transportatorii care nu fac investiții în domeniul mediului riscă să fie excluși de pe o parte a pieței - atât din cauza cerințelor de reglementare, cât și din cauza așteptărilor tot mai mari ale marilor transportatori corporativi, pentru care amprenta de carbon a lanțului lor de aprovizionare devine un criteriu cheie în selectarea partenerilor logistici. Cei care decid să investească își împovărează bilanțurile într-un moment în care deja se luptă să mențină lichiditatea financiară.
Perspectiva pieței: Consolidarea este răspunsul inevitabil
Toate tendințele descrise mai sus duc la o singură concluzie: piața europeană a transportului rutier de mărfuri se confruntă cu o restructurare profundă. Companiile mai slabe din punct de vedere financiar, cele cu datorii mari și rezerve reduse, vor fi forțate treptat să iasă de pe piață - prin falimente, preluări sau suspendarea voluntară a operațiunilor. Companiile cu un capital mai puternic își vor dobândi cota de piață și resursele - în principal flotă și șoferi.
Acest proces de consolidare, deși ar putea duce la o creștere a eficienței sectorului din perspectivă macroeconomică, va genera turbulențe pe termen scurt. Falimentele transportatorilor înseamnă datorii neplătite către creditori - bănci de leasing, expeditori de mărfuri, furnizori de combustibil și prestatori de servicii - și amenință continuitatea operațiunilor logistice pentru companiile care le-au încredințat îndeplinirea comenzilor.
Este important să ne amintim că unele dintre entitățile care vor întâmpina dificultăți financiare în trimestrele următoare sunt companii cu poziții stabilite pe piață, relații de lungă durată cu clienții și bilanțuri aparent sănătoase. Efectul reducerii costurilor poate fi surprinzător de rapid - câteva trimestre sunt suficiente chiar și pentru ca o companie relativ stabilă să își epuizeze rezervele de numerar, confruntându-se cu creșteri simultane ale costurilor și scăderi ale veniturilor.
Perspectiva riscului de afaceri: Ce trebuie să știe managerii și partenerii comerciali
Pentru companiile care colaborează cu transportatori rutieri europeni - fie ca expeditori, instituții financiare, asigurători de credit sau parteneri logistici - această situație necesită o revizuire a politicilor lor de gestionare a riscurilor de contrapartidă. Mai jos sunt recomandări practice cheie:
- Verificarea situației financiare a partenerilor de transport — în special cele care operează pe rute prin Benelux, Germania și Franța. Merită să verificați situațiile financiare actuale, ratele de îndatorare și rotația creanțelor. Companiile cu rate ridicate ale vânzărilor restante (DSO) ar putea deja să se confrunte cu probleme de lichiditate.
- Evaluarea capacității de absorbție a costurilor transportatorului — întrebarea dacă un partener comercial are o structură de costuri care îi va permite să facă față creșterilor taxelor rutiere din Țările de Jos și Belgia fără o deteriorare dramatică a rezultatelor este astăzi crucială pentru evaluarea riscului continuării cooperării.
- Monitorizarea schimbărilor în structura flotei — Un transportator care își mărește rapid ponderea vehiculelor mai vechi din flota sa în detrimentul celor moderne ar putea semnala probleme în finanțarea înlocuirii flotei. Acesta este un indicator indirect al problemelor de lichiditate sau de acces la credite.
- Diversificarea bazei de furnizori de transport — dependența de unul sau de un grup foarte restrâns de transportatori pe rute cheie reprezintă un risc operațional care se poate materializa brusc dacă un partener intră în procedură de faliment sau își suspendă operațiunile.
- Analiza clauzelor de indexare din contractele de transport — Merită să se verifice dacă contractele existente includ mecanisme de ajustare automată a tarifelor în funcție de modificările taxelor de drum și ale impozitelor. Absența unor astfel de clauze poate duce la conflicte și la renegocieri tensionate ale contractelor.
Rezumat: Semnal roșu pentru industria TSL din Europa de Vest
Semnalele care reies din datele FNTR și SDES pentru primul trimestru al anului 2026 sunt clare: transportul rutier european de mărfuri intră într-o perioadă de presiune financiară sporită. Impactul simultan al scăderii volumelor de mărfuri, al noilor taxe și tarife rutiere din Olanda și Belgia și al cerințelor unei tranziții ecologice costisitoare creează o...rodoun mediu extrem de solicitant pentru întreaga industrie - și deosebit de periculos pentru cel mai mare segment al său, și anume transportatorii mici și mijlocii.
A doua jumătate a anului 2026 va fi un test al solidității financiare pentru mii de companii de transport din întreaga Europă. Pentru managerii de risc și proprietarii de companii de logistică, aceasta înseamnă o revizuire amănunțită a portofoliilor lor de parteneri comerciali și o reîmprospătare a procedurilor de evaluare a capacității operaționale a contractorilor.rodoÎntr-o lume în care chiar și companiile cu mulți ani de tradiție se pot confrunta cu dificultăți financiare în câteva trimestre, previziunea și gestionarea proactivă a riscurilor sunt neprețuite.
Platforma EURODEBT.eu va monitoriza continuu situația din sectorul TSL și va oferi informații cu privire la principalele schimbări fiscale, de reglementare și de piață care afectează situația transportatorilor rutieri europeni.










