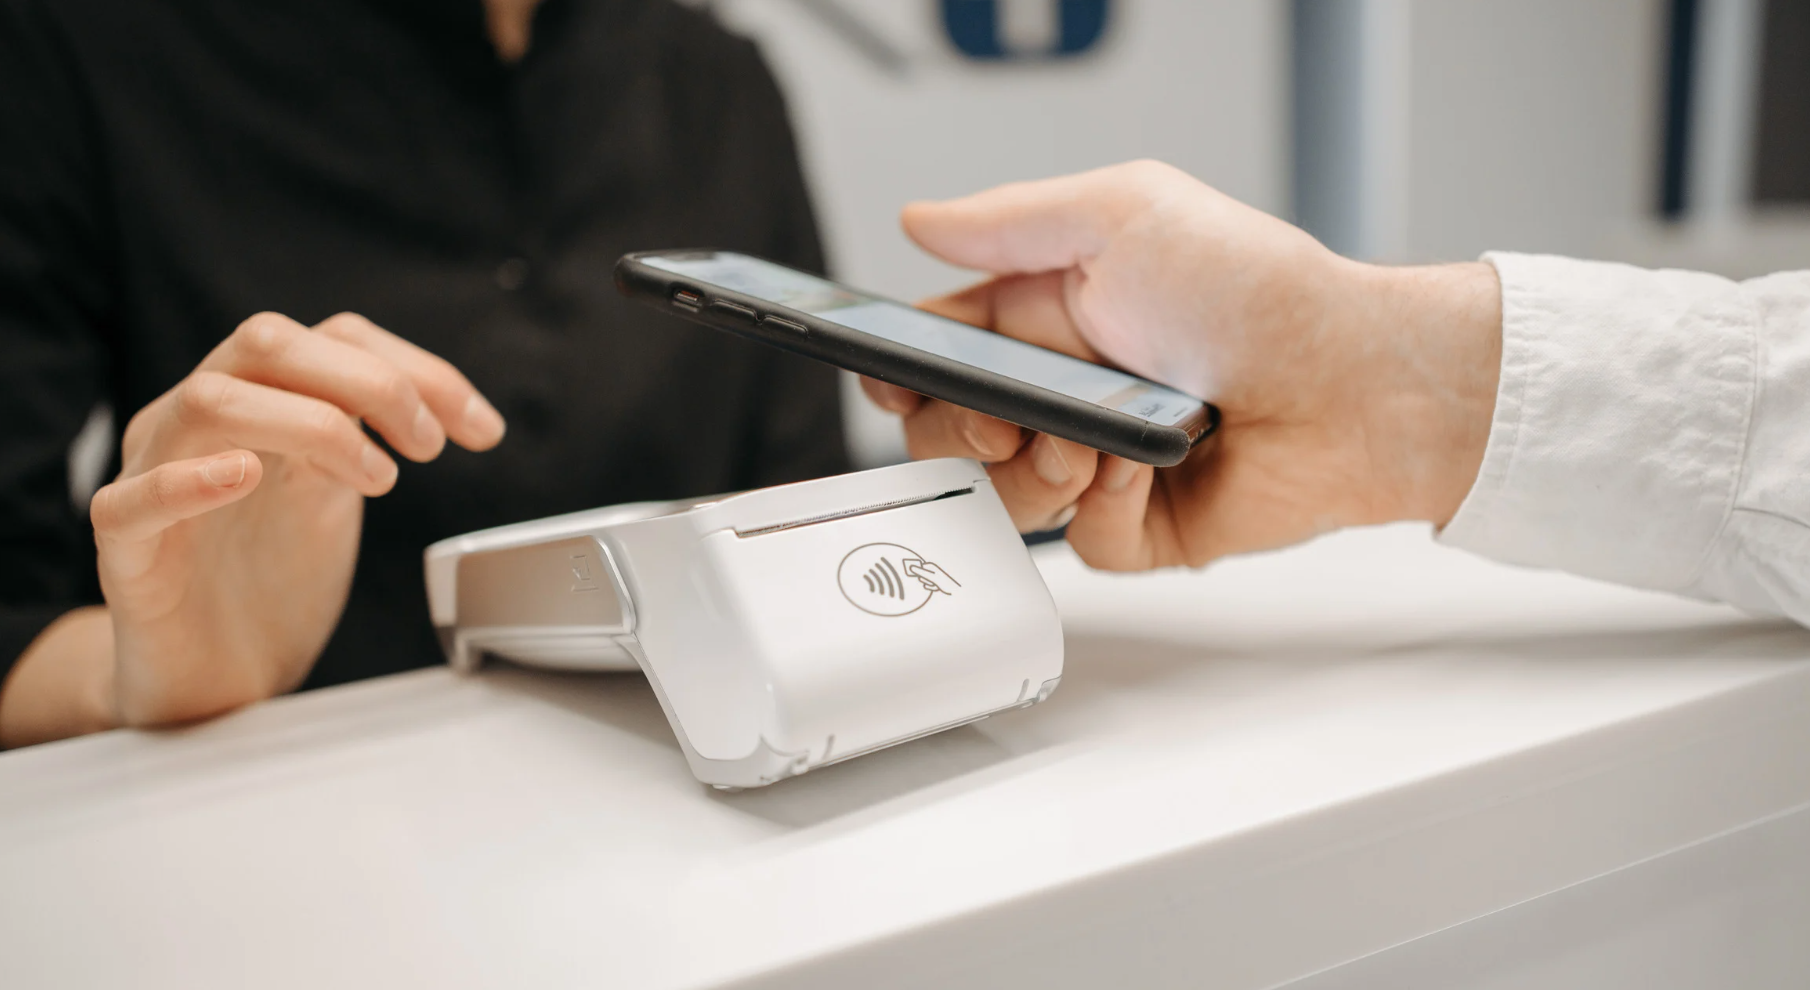
Scăderea globală a utilizării numerarului și creșterea plăților digitale, pe baza datelor BCE
Potrivit celor mai recente rapoarte ale Băncii Centrale Europene (BCE) și InternaționalrodoFondul Monetar (FMI) suferă o schimbare semnificativă în modul în care sunt efectuate tranzacțiile. Din ce în ce mai puțini oameni folosesc numerar, iar metodele de plată digitale câștigă popularitate la nivel global.
Cercetările FMI arată că în 2021, doar 20% din tranzacțiile la punctul de vânzare au fost efectuate în numerar, iar această tendință va continua și în următorii ani. BCE confirmă, de asemenea, această direcție de schimbare, constatând o scădere cu 8% a utilizării numerarului în zona euro pe parcursul a doi ani. O excepție interesantă sunt însă Țările de Jos și Finlanda, unde a fost observată o revenire parțială la plățile în numerar după 2022. Acest fenomen se explică prin nivelul ridicat anterior de adoptare a plăților digitale și prin ridicarea restricțiilor legate de pandemia COVID-19.
Dezvoltarea plăților digitale și consecințele acesteia
Transformarea plăților nu se limitează la carduri – plățile instantanee, portofelele digitale și aplicațiile mobile joacă un rol din ce în ce mai important. Cu toate acestea, înlocuirea tot mai mare a metodelor tradiționale de tranzacționare ridică îngrijorări în rândul autorităților de reglementare financiară. În prezent, majoritatea tranzacțiilor digitale se bazează pe așa-numitele „bani privați”, emiși de băncile comerciale și furnizorii de servicii de plată (PSP). Astfel, rolul monedei tradiționale emise de băncile centrale este în scădere. Analiștii ING avertizează că lipsa garanțiilor adecvate poate duce la consecințe financiare semnificative pentru bănci și întregul sector monetar. Utilizarea în scădere a numerarului și creșterea plăților digitale îi conduc pe experți să reflecteze asupra viitorului banilor băncii centrale ca fundație pentru stabilitatea financiară. Încrederea actuală în formele private de bani se bazează pe convertibilitatea acestora în fonduri emise de băncile centrale, care le garantează valoarea. Dacă s-ar pierde această convertibilitate, ar putea submina încrederea atât în monedele digitale, cât și în instituțiile responsabile de stabilitatea financiară.
Monede digitale ale Băncii Centrale (CBDC) ca răspuns la schimbare
Ca răspuns la aceste provocări, băncile centrale din întreaga lume iau în considerare introducerea monedelor digitale ale băncilor centrale (CBDC). Banca Reglementărilor Internaționalerodo(BRI) definește CBDC ca o formă digitală de bani emisă de o bancă centrală care oferă utilizatorilor o creanță directă asupra acelei instituții. Acest lucru face ca CBDC să fie liberă de riscurile de credit și de lichiditate asociate băncilor comerciale tradiționale și PSP-urilor. Introducerea CBDC are ca scop adaptarea sistemului financiar la era digitală și asigurarea stabilității și securității tranzacțiilor în economia modernă. Dacă monedele digitale ale băncii centrale sunt implementate pe scară largă, ele ar putea schimba semnificativ peisajul financiar global și modul în care efectuăm plățile zilnic.
Eurodebt.eu
Verificați compania înainte de a lua o decizie
Evaluați credibilitatea unui antreprenor sau transportator. Utilizați date care ajută la evaluarea riscului de cooperare.