

Sfârșitul scutirii de taxe pe combustibil în Germania de la 1 iulie 2026: Alarmă pentru transportatorii polonezi și risc crescut de faliment în industria TSL
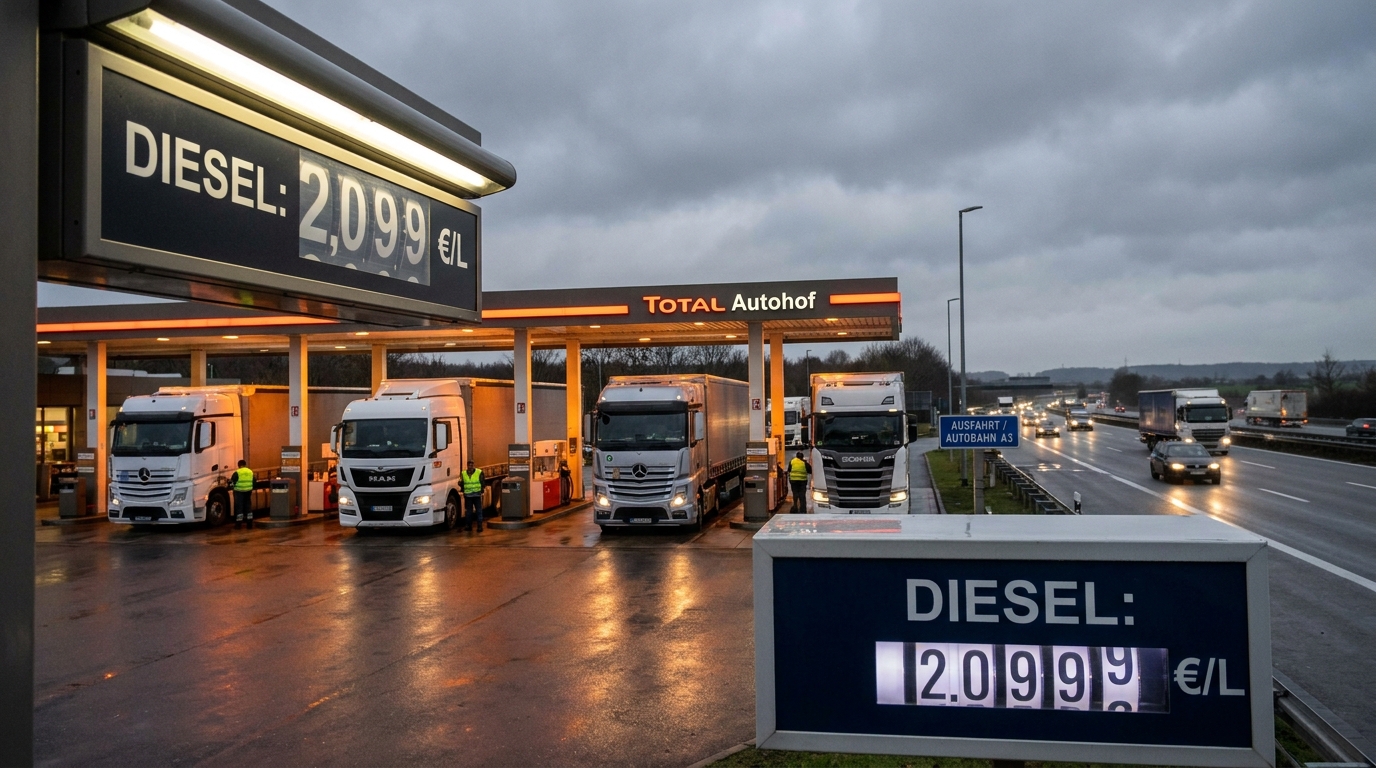
Începând cu 1 iulie 2026, piața europeană a transportului rutier se va confrunta cu unul dintre cele mai semnificative șocuri fiscale din ultimii ani. În Germania - inima logistică a continentului și un coridor de tranzit absolut crucial pentru companiile poloneze TSL - o reducere temporară a taxei energetice pentru combustibili, introdusă ca o scutire de piață, va expira. Efectul va fi imediat: prețurile motorinei în stațiile de la granița de vest vor crește cu aproximativ 14-17 cenți pe litru. Pentru industria transporturilor, expedierilor și logisticii, care operează cu marje minime și cu un capital de lucru restrâns, această schimbare nu este doar o ajustare statistică a costurilor - reprezintă o amenințare reală la adresa solvabilității a zeci de entități.
Ce anume expiră pe 1 iulie 2026?
În ultimii ani, Germania a redus temporar taxa federală pe energie (Energiesteuer) pentru benzină și motorină. Acest mecanism a fost strict limitat în timp - legiuitorii nu au anunțat niciodată o prelungire dincolo de data limită stabilită. Începând cu 1 iulie 2026, reglementările aplicabile reintroduc ratele standard, semnificativ mai mari, ale acestei taxe, fără nicio perioadă de tranziție sau eliminare treptată.
Efectul asupra pieței se va resimți imediat. Previziunile industriei indică o creștere bruscă a prețului unui litru de motorină. 14–17 cenți de euroTranspunând acest lucru în realități operaționale: un camion cu o capacitate a rezervorului de 700 de litri, alimentat complet de partea germană, va costa în prima săptămână a lunii iulie de la Cu 98 până la 119 euro mai mult decât cu o săptămână mai devreme. Presupunând că vehiculul este alimentat în Germania de mai multe ori pe lună, creșterea anuală a costurilor cu combustibilul per vehicul ar putea ajunge la câteva mii de euro.
De ce este Germania atât de importantă pentru transportatorii polonezi?
Polonia și-a menținut mult timp poziția de lider pe piața europeană a transportului rutier. Companiile poloneze TSL gestionează o parte semnificativă a transportului de mărfuri între Europa de Est și cea de Vest, iar Germania este un nod central inevitabil în acest sens. Fiecare rută către Franța, Benelux, Marea Britanie (prin Calais sau Eurotunel) sau Scandinavia (prin Danemarca) trece prin teritoriul german sau este dominată de secțiuni de autostradă germane.
Pentru sectorul transporturilor din Polonia, Germania îndeplinește simultan trei funcții:
- Țara de destinație — destinatar direct al mărfurilor în comerțul polono-german, care reprezintă una dintre cele mai mari relații comerciale din Europa;
- Țara de tranzit — coridor obligatoriu pentru livrările către Franța, Țările de Jos, Belgia, Luxemburg și Insulele Britanice;
- Baza de combustibil — Datorită infrastructurii și prețurilor competitive din punct de vedere istoric, operatorii germani de stații au fost o alegere populară pentrurodoflote de camioane.
Pierderea celei de-a treia dintre aceste funcții — cel puțin în ceea ce privește atractivitatea prețurilor — combinată cu inevitabilitatea tranzitului, plasează transportatorii într-o poziție de negociere excepțional de dificilă. Aceștia nu pot pur și simplu „evita” realimentarea în Germania dacă operează pe rute din Europa de Vest.
Marje care nu au unde să se micșoreze acum
Pentru a înțelege gravitatea situației, trebuie să analizăm structura costurilor unui transportator tipic de dimensiuni mici sau mijlocii. În industria transportului rutier, combustibilul reprezintă 25 până la 35% din toate costurile de exploatare flotă. Pentru companiile care operează exclusiv în segmentul FTL (camion complet) pe rutele din Europa de Vest, această cifră ar putea fi chiar mai mare. În același timp, presiunea asupra prețurilor din partea clienților - operatori logistici mari, lanțuri de retail și producători - a însemnat că tarifele de transport nu au ținut pasul cu creșterea costurilor timp de mai multe trimestre.
Prin urmare, marjele nete ale multor IMM-uri din domeniul transportului se situează la câteva procente, iar în lunile mai dificile, acestea scad la zero sau chiar la negativ. Într-o astfel de structură a costurilor, o creștere bruscă a costurilor combustibilului cu aproximativ o duzină de eurocenți pe litru nu poate fi absorbită fără consecințe financiare grave.
Clauze privind combustibilul: Protecție de care majoritatea companiilor nu dispun
Instituția care ar trebui, teoretic, să protejeze transportatorii împotriva acestui tip de fluctuații este așa-numita clauză privind combustibilul (BAF - Factorul de ajustare a bunkerului sau echivalentul său rutier). Acest mecanism, încorporat în contractul de transport, permite recalcularea automată a tarifului de transport pe baza prețurilor actuale ale combustibilului. În practică, însă, astfel de clauze sunt domeniul jucătorilor mari - operatori logistici corporativi - care au puterea de negociere pentru a impune astfel de prevederi clienților.
Companiile de transport mai mici, care încheie contracte cu contractori mai puternici, acceptă adesea termenii impuși de partea comandantă - fără clauze privind combustibilul, fără indexare, dar cu termene limită rigide și penalități pentru întârzieri. Pe măsură ce costurile cresc, transportatorul, în calitate de parte mai slabă a contractului, suportă întregul risc financiar. Având în vedere creșterea prețurilor din iulie în Germania, astfel de entități se vor afla sub o presiune enormă asupra lichidității.
Deficit de lichiditate: Combustibil astăzi, plată în 90 de zile
Criza costurilor are o altă dimensiune structurală, adesea trecută cu vederea în analizele de risc de credit. Industria transporturilor este caracterizată de un model unic de flux de numerar: costurile sunt suportate imediat (alimentare, autostrăzi, salariile șoferilor), în timp ce veniturile ajung cu o întârziere de câteva săptămâni sau luniTermenele de plată în sectorul TSL ajung adesea la 60 sau chiar 90 de zile – în ciuda reglementărilor care combat restanțele la plăți.
Creșterea prețurilor la combustibili de la 1 iulie înseamnă că transportatorii vor suporta cheltuieli de numerar sporite în prima săptămână a lunii, dar nu vor vedea venituri care să acopere aceste costuri decât în septembrie sau octombrie. În această perioadă, aceștia trebuie să finanțeze deficitul de lichiditate din resurse proprii sau externe. Pentru IMM-uri, aceasta înseamnă:
- utilizarea sporită a factoringului (care costă bani și reduce marjele);
- creșterea datoriilor la liniile de credit și la conturile curente;
- întârzierea plăților către proprii furnizori – subcontractanți, ateliere, furnizori de anvelope și piese;
- în cazuri extreme, suspendarea executării ordinului din cauza lipsei de fonduri pentru combustibil.
Ultimul scenariu este deosebit de periculos pentru reputația și sănătatea companiei, deoarece duce la penalități contractuale, pierderea clienților și o spirală a datoriilor.
O confluență de circumstanțe nefavorabile: vara anului 2026 cu multe semne de întrebare
Creșterea prețurilor la combustibili în Germania nu se produce în vid – aceasta coincide cu o serie de alți factori care afectează industria transporturilor în aceeași perioadă.
Interdicții de circulație pentru camioane pe timpul verii
În mod tradițional, iulie și august sunt lunile cu cele mai restrictive interdicții de circulație a camioanelor din Europa. În 2026, acestea vor afecta, printre altele:
- cehă — interdicții de circulație în weekenduri și de sărbători pe principalele rute de transport în comun;
- Austria — restricții deosebit de stricte în zonele de trecere a Tirolului, Salzburgului și Brennerului, care reprezintă un coridor obligatoriu pentru traficul către Italia și Balcani;
- Bulgaria și România — interdicții extraordinare legate de valurile de căldură, introduse ad-hoc și care complică planificarea operațională;
- limba germana — creșterea numărului de inspecții tehnice pe podurile de pe autostradă, ceea ce a dus la cozi și timpi de inactivitate.
Pentru un transportator, fiecare perioadă de nefuncționare reprezintă un cost: șoferul încasează o diurnă și un salariu, vehiculul stă nefuncțional, iar comanda este întârziată. Închiderile de vară reprezintă o provocare logistică în fiecare an, dar, combinate cu creșterea costurilor combustibilului, acestea creează un amestec extrem de toxic pentru bugetele operaționale.
Noi taxe rutiere în Olanda
Olanda a implementat noi reglementări privind taxele rutiere pentru vehiculele grele de marfă. Aceasta reprezintă o altă povară pentru rutele care trec prin centrul logistic olandez - unul dintre cele mai aglomerate din Europa de Vest - și un alt element de cost care nu poate fi ușor transferat clienților fără renegocierea contractelor.
Pierderi la granițele de est
Organizația ZMPD avertizează asupra pierderilor care ajung la o jumătate de miliard de euro, generate de cozile lungi și de timpii de așteptare la granițele de est, în special în contextul transportului către Ucraina. Companiile implicate pe această rută suferă pierderi rezultate din statul la coadă - timp neproductiv care, însă, îi costă pe șoferi și depreciază vehiculul.
Perspectiva riscului de afaceri: Cine este cel mai expus riscului?
Din punctul de vedere al evaluării credibilității plăților și a riscului de insolvență, pot fi identificate mai multe categorii de entități care sunt deosebit de expuse consecințelor creșterii costurilor combustibililor din luna iulie:
Transportatori mici și mijlocii (1–20 vehicule)
Companiile de această dimensiune nu includ, de obicei, clauze privind combustibilul în contractele lor, au rezerve de numerar limitate și depind mai mult de clienții sau mandatarii individuali. O creștere de câteva procente a costurilor cu combustibilul poate afecta profitabilitatea unei luni întregi. Aceste entități prezintă cel mai mare risc din perspectiva creditului.
Companii cu o cotă mare de rute din Europa de Vest
Transportatorii pentru care rutele prin Germania reprezintă 60-80% din activitatea operațională a flotei lor vor resimți creșterea costurilor proporțional mai acut. Aceștia nu își pot diversifica destinațiile pe termen scurt - extinderea rutelor către alte piețe necesită noi contracte și certificări.
Subcontractanți ai marilor operatori logistici
Acest grup este deosebit de vulnerabil: lucrează pentru unul sau câțiva clienți mari care dictează tarifele, termenele limită și condițiile. Nu au putere de negociere sau capacitatea de a trece rapid la un alt segment de piață. Creșterile de costuri după 1 iulie vor avea un impact direct asupra marjelor lor, iar lunile următoare ar putea aduce o creștere cumulativă a problemelor de lichiditate.
Semne de avertizare la care managerii de risc ar trebui să fie atenți
Pentru companiile care colaborează cu transportatorii rutieri — atât ca furnizori de servicii de transport, cât și ca contrapărți de credit — lunile următoare necesită o vigilență sporită. La ce ar trebui să acordăm o atenție deosebită?
- Prelungirea bruscă a termenelor de plată de la companiile de transport către compania dumneavoastră - poate indica probleme de lichiditate;
- Cereri de plăți în avans sau plată în avans — necaracteristic pentru un anumit partener, poate indica o lipsă de fonduri pentru cheltuielile de funcționare curente;
- Creșterea ratei de rotație a flotei și vânzarea de vehicule - un semnal de cedare a activelor pentru obținerea de numerar;
- Anularea rutelor sau a comenzilor în absența unei justificări raționale, este posibil ca firma să nu poată finanța costurile de implementare;
- Întârzieri în îndeplinirea comenzilor din motive neoperaționale (nu ambuteiaje sau interdicții de circulație, ci lipsa fondurilor pentru combustibil sau defecțiuni rezultate din neglijența întreținerii).
În acest context, monitorizarea regulată a situației financiare a contractorilor din sectorul TSL utilizând platforme de verificare devine nu un instrument opțional, ci un standard pentru gestionarea riscurilor în lanțul de aprovizionare.
Consolidarea pieței: cine va supraviețui și cine va fi preluat?
Dintr-o perspectivă macroeconomică și structurală, creșterile de costuri după 1 iulie 2026 ar putea cataliza procesele de consolidare pe care analiștii le-au prezis de mult timp că vor afecta inevitabil piața europeană a transportului rutier. O piață cu un număr excesiv de entități mici care operează la limita profitabilității este susceptibilă la valuri de falimente și preluări ori de câte ori apare un șoc extern al costurilor.
Jucătorii mai puternici — grupuri mari de transport și logistică cu acces la finanțare accesibilă, clauze privind combustibilul în contracte și o bază de venituri diversificată geografic — nu numai că vor supraviețui, dar pot și profita de turbulențele, achiziționând clienți și resurse (material rulant, contracte, certificate) de la entități care nu pot rezista presiunii. Istoria industriei europene TSL arată că fiecare șoc major al costurilor are ca rezultat o reducere a numărului de jucători și o creștere a concentrării pieței.
Pentru transportatorii IMM-uri, aceasta înseamnă necesitatea de a lua decizii strategice rapide și preventive: renegocierea contractelor, revizuirea rutelor din punct de vedere al profitabilității, implementarea clauzelor privind combustibilul acolo unde este încă posibil și evaluarea dacă amploarea actuală a operațiunilor oferă o rezervă suficientă pentru a absorbi costurile viitoare.
Ce ar trebui să facă companiile TSL înainte de 1 iulie?
Timpul până la sfârșitul lunii iunie 2026 este limitat, dar suficient pentru a lua măsuri de atenuare a riscurilor. Pașii prioritari pentru managerii de flotă și contracte de transport includ:
- Auditul contractului în ceea ce privește existența sau posibilitatea introducerii clauzelor privind combustibilul - fiecare contract fără o astfel de garanție reprezintă o expunere deschisă la riscul de cost;
- Modelarea scenariilor impactul creșterii prețului motorinei cu 14–17 ct/l asupra profitabilității rutelor individuale și a clienților – aceste date stau la baza discuțiilor cu contractorii privind ajustările tarifelor;
- Revizuirea politicii privind combustibilii — analiza locurilor de realimentare a flotei și a posibilității unei optimizări geografice (de exemplu, realimentarea în Polonia înainte de intrarea în Germania, dacă capacitatea rezervorului și kilometrajul permit acest lucru);
- Asigurarea liniilor de credit — creșterea limitelor de factoring și credit disponibile înainte de iulie, când băncile și factorii de credit vor înregistra o deteriorare a indicatorilor din industrie și ar putea înăspri criteriile;
- Verificarea solvabilității contractanților — atât clienții (vor putea plăti la timp?), cât și subcontractanții (își vor respecta obligațiile față de compania dumneavoastră?).
Rezumat: Risc ridicat pentru industrie în a doua jumătate a anului 2026
Expirarea creditului fiscal pentru combustibil în Germania, la 1 iulie 2026, nu este un eveniment de piață, ci o creștere sistemică a costurilor de operare pentru întregul sector european al transportului rutier. Având în vedere marjele mici, lipsa unor mecanisme comune de indexare a costurilor în contracte și un deficit structural de lichiditate în industrie, o creștere a prețurilor motorinei cu doar câțiva cenți pe litru va avea consecințe mult dincolo de simplele calcule privind combustibilul.
Pentru managerii de risc și proprietarii de afaceri de logistică, principalele concluzii sunt: Monitorizarea situației financiare a partenerilor de transport ar trebui intensificată, gestionați activ propria expunere la riscuri legate de furnizori (aprovizionarea cu un singur furnizor reprezintă un risc deosebit), iar orice contracte pe termen lung încheiate în următoarele săptămâni ar trebui să includă necondiționat clauze privind combustibilul sau alte mecanisme de partajare a riscurilor legate de costuri.
Previzăm că segmentul de transport rutier pentru IMM-uri din Polonia și Europa Centrală va înregistra o creștere semnificativă a restanțelor la plăți, a restructurărilor datoriilor și a procedurilor formale de faliment în a doua jumătate a anului 2026. Companiile care efectuează o analiză amănunțită a riscurilor și implementează măsuri de protecție astăzi vor fi într-o poziție mult mai bună pentru a ieși din perioada următoare fără pierderi semnificative. Cei care ignoră semnele de avertizare vor plăti un preț dublu.










