

Taxe vamale din China: Fiscul urmărește logisticienii polonezi pentru fraudă vamală. Industria TSL este în pragul prăpastiei.
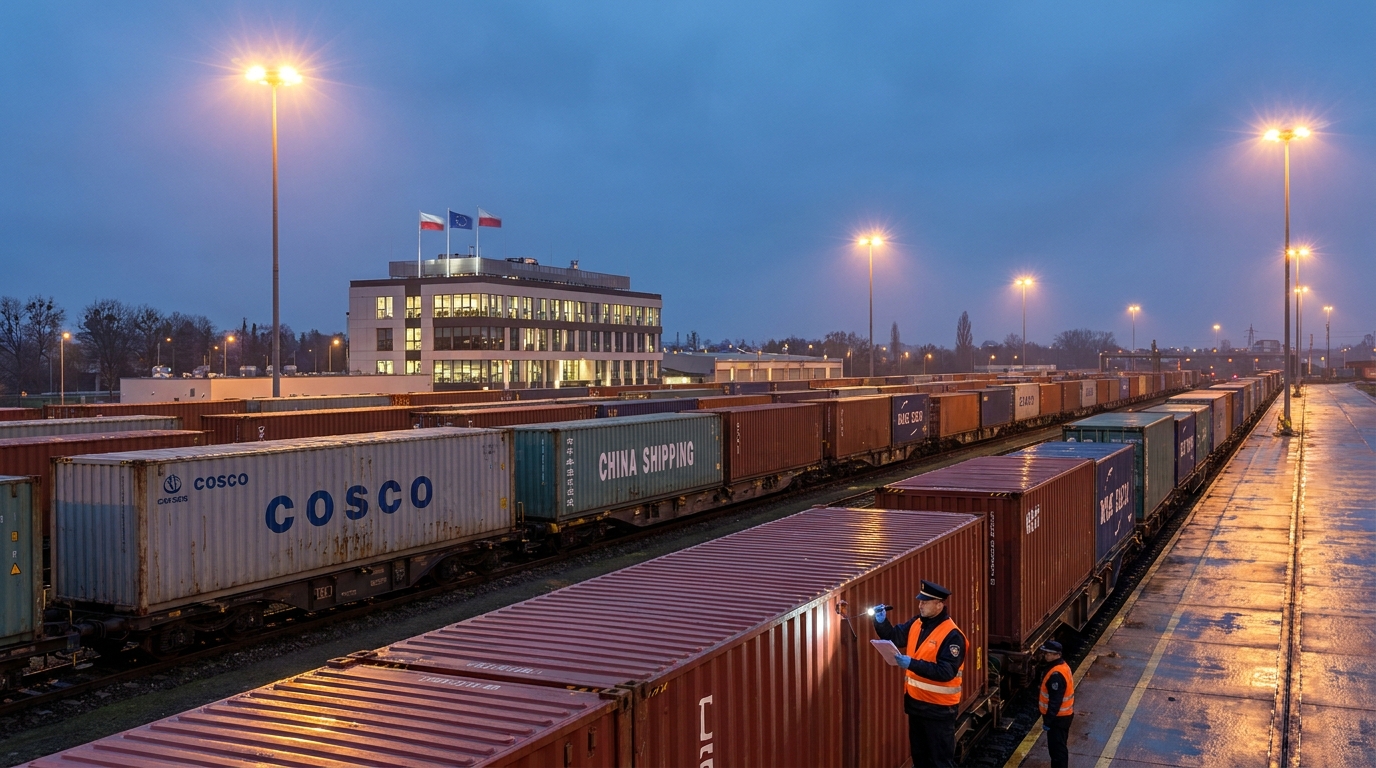
Industria poloneză de transport, expediere și logistică (TFL) se confruntă cu o criză tot mai mare, care ar putea zgudui din temelii întregul sector. Administrația Națională de Venituri (KAS) trimite cereri masive de plată a taxelor vamale restante către companiile de logistică și transportatorii feroviari care deservesc Noul Drum al Mătăsii - entități care, potrivit anchetatorilor UE, nu au fost implicate în mod conștient în nicio fraudă. Incapabile să recupereze plățile de la autorii efectivi ai fraudei - companii asiatice de paravan care au dispărut de mult de pe piață - autoritățile fiscale se adresează companiilor legale care operează în Polonia și le impun datorii vamale pe baza unor clauze de răspundere solidară. Consecințele acestei abordări ar putea fi dezastruoase nu numai pentru companiile individuale, ci pentru întreaga infrastructură logistică care leagă Europa de Asia.
Cum funcționa mecanismul de combatere a fraudei vamale?
Pentru a înțelege de ce companiile poloneze de logistică se află într-o situație atât de dificilă, este necesar să urmărim mecanismul criminal care a stat la baza crizei actuale. Această practică a fost inițial descoperită și documentată de Oficiul European de Luptă Antifraudă (OLAF) în cadrul unei anchete de amploare privind importurile din China în Uniunea Europeană.
Schema escrocilor a fost planificată meticulos și executată cu consecvență. Importatorii străini, cel mai adesea legați de entități asiatice sau de companii offshore special înființate, au introdus mărfuri pe teritoriul vamal al Uniunii Europene folosind documente false sau manipulate. Frauda a implicat două metode de bază: fie declararea conținutului containerelor ca fiind complet diferit de conținutul real, fie subestimarea drastică a valorii în vamă a mărfurilor importate.
Rezultatul a fost întotdeauna același: aceste companii au plătit o fracțiune din taxele și impozitele datorate, obținând astfel un avantaj de preț masiv și nejustificat față de concurenții onești de pe piața unică europeană. Atunci când autoritățile fiscale au început să manifeste interes pentru o anumită entitate, importatorii le-au lichidat imediat operațiunile și au dispărut literalmente de pe piață, lăsând în urmă companii goale și datorii nerecuperabile. Drept urmare, autoritățile fiscale - din Polonia și din alte țări ale UE - s-au confruntat cu un zid impenetrabil: adevărații autorii au devenit inaccesibili, iar bugetele publice au suferit pierderi reale.
Răspunderea solidară - o lege care lovește pe cei nevinovați
În această situație, autoritățile fiscale au recurs la un instrument prevăzut atât în Codul Vamal al UE, cât și în reglementările fiscale naționale – principiul răspunderii solidare pentru datoria vamală. Cu toate acestea, aplicarea sa în contextul actual ridică întrebări juridice și etice fundamentale.
Conform interpretării Ministerului Finanțelor, simplul fapt de a participa la o procedură vamală — inclusiv depunerea documentelor de tranzit în numele importatorului — poate genera răspunderea pentru o datorie vamală contractată ca urmare a furnizării de date incorecte. Cu alte cuvinte, dacă datele dintr-o declarație vamală se dovedesc a fi inexacte, orice entitate implicată în îndeplinirea formalităților poate fi trasă la răspundere financiară — indiferent dacă a fost conștientă de nereguli sau a acționat cu bună-credință.
În practică, aceasta înseamnă că cererile KAS merg către:
- Agențiile vamale — care s-au ocupat profesional de vămuire și au depus documente în numele importatorilor;
- Transportatori feroviari — deservirea rutelor de pe Noul Drum al Mătăsii și transportul containerelor către birourile vamale ale UE;
- Operatori logistici — responsabil pentru organizarea lanțului de aprovizionare și a procedurilor de tranzit.
Ministerul Finanțelor își apără poziția, subliniind că firmele care consideră deciziile fiscale inechitabile au la dispoziție o cale de atac. Pentru mulți antreprenori, în special cei din sectorul IMM-urilor, perspectiva unor bătălii juridice lungi și costisitoare cu autoritățile fiscale este echivalentă cu un verdict - chiar dacă în cele din urmă câștigă, și-ar putea pierde lichiditatea financiară cu mult înainte de anunțarea verdictului.
Vocea industriei: Nevinovații plătesc pentru vinovați
ŚrodoIndustria reacționează la această situație cu o îngrijorare crescândă. Experții și practicienii pieței TSL subliniază o neînțelegere fundamentală a naturii specifice a activității transportatorilor de marfă, care pare să stea la baza acțiunilor autorităților fiscale.
Joanna Porath, CEO al agenției vamale AC Porath, subliniază o problemă cheie: companiile de logistică și transportatorii sunt singurii responsabili pentru procedura de tranzit. Sarcina lor este de a livra fizic, în siguranță și la timp marfa de la punctul de încărcare - adesea un port sec la granița de est a UE - până la biroul vamal desemnat. Asta și nimic mai mult. Logistienii nu au nici accesul tehnic, nici autoritatea legală de a deschide containerele și de a verifica conținutul lor real - sigiliile vamale sunt, prin definiție, inviolabile până la vămuirea oficială. În plus, agențiile vamale nu dispun de instrumentele și expertiza necesare pentru a verifica independent clasificările tarifare specializate impuse de expeditori și importatori.
„E ca și cum ai trage la răspundere un curier pentru faptul că pachetul pe care l-a livrat conținea mărfuri de contrabandă”, comentează un expert din industrie. „Curierul primește pachetul cu un conosament și îl livrează la adresa specificată. Nu are nici dreptul, nici obligația să-l deschidă și să-i verifice conținutul.”
Este important de menționat că constatările OLAF confirmă în mod clar că firmele poloneze de logistică și transport nu au fost implicate intenționat în fraudă vamală și nu sunt considerate suspecte de participare la grupuri de crimă organizată. Cu toate acestea, legea - așa cum este interpretată în prezent - permite executarea silită a datoriilor acestora care nu au fost din vina lor.
Dimensiunea europeană: Polonia nu face excepție
Problema descrisă nu este specifică Poloniei. Cazuri similare apar în întreaga Uniune Europeană, oriunde companiile de logistică interne au operat lanțuri de aprovizionare care au fost implicate, fără să știe, cu importatori asiatici necinstiți. Germania, Franța, țările Benelux - în fiecare dintre aceste țări, autoritățile vamale și fiscale se confruntă cu aceeași dilemă: cum să recupereze veniturile bugetare pierdute atunci când autorii adevărați sunt inaccesibili?
Natura sistemică a problemei provine din mai mulți factori care se suprapun. În primul rând, dezvoltarea dinamică a conexiunilor feroviare Asia-Europa, ca parte a Noului Drum al Mătăsii în ultimul deceniu, a creat volume enorme de mărfuri și documente vamale care sunt dificil de controlat eficient. În al doilea rând, prevederile Codului Vamal al Uniunii, deși detaliate, conțin lacune care permit interpretări variate ale domeniului de aplicare al responsabilității participanților la procedurile de tranzit. În al treilea rând, diferite state membre aplică aceste prevederi cu grade diferite de rigoare, ceea ce creează un mediu eterogen și imprevizibil.rodocadrul juridic pentru operatorii care operează transfrontalier.
Risc sistemic pentru logistica poloneză
Experții avertizează: consecințele cursului actual ar putea fi de amploare și foarte costisitoare pentru economia poloneză. Polonia ocupă o poziție strategică în rețeaua logistică europeană - un nod cheie pentru conexiunile feroviare și rutiere pe axa est-vest. De-a lungul anilor, companiile poloneze TSL și-au construit o poziție puternică în deservirea Noului Drum al Mătăsii, devenind o legătură crucială în fluxul de mărfuri dintre Asia și Europa.
Dacă politica KAS nu se modifică sau nu se elaborează reguli clare pentru a proteja buna-credință a participanților la procedurile vamale, industria se confruntă cu următoarele amenințări:
- Un val de falimente — creanțele autorităților fiscale pot depăși capacitățile financiare ale companiilor individuale, în special ale agențiilor vamale mai mici și ale transportatorilor regionali, ceea ce poate duce la falimentul acestora;
- Paralizia comercială — companiile, dorind să evite riscurile, ar putea înceta masiv servirea clienților din China sau ar putea opri, în general, tranzitarea mărfurilor din Asia, ceea ce va paraliza rute comerciale cheie;
- Creșterea costurilor serviciilor — chiar și acele companii care decid să își continue operațiunile vor fi obligate să majoreze drastic prețurile serviciilor pentru a acoperi riscurile și costurile sporite ale procedurilor de verificare;
- Pierderea competitivității — Operatorii polonezi vor deveni mai scumpi și mai puțin atractivi în comparație cu concurenții din țările în care reglementările sunt aplicate mai puțin riguros.
Cunoaște-ți clientul în industria TSL – necesitate sau ficțiune?
Ca răspuns la riscul tot mai mare de reglementare, unele companii de logistică încearcă să implementeze proceduri cunoscute anterior în principal din sectorul financiar - așa-numitele KYC (Know Your Customer - Cunoaște-ți clientul) - adică proceduri pentru verificarea temeinică a credibilității clienților. În practică, aceasta înseamnă, printre altele, verificarea istoricului de credit și a registrului clienților, verificarea afilierilor lor corporative, analizarea declarațiilor vamale anterioare și monitorizarea listelor de sancțiuni și a avertismentelor din partea autorităților vamale.
Problema este că nici cele mai bine concepute proceduri KYC nu oferă protecție completă. Vehiculele cu scop special, create fără niciun istoric operațional sau legături vizibile cu fraude anterioare, sunt prin definiție dificil de identificat ca entități cu risc ridicat. Atunci când comandă un serviciu de transport, o companie de logistică adesea nu are nicio modalitate de a verifica ce se află de fapt în interiorul containerelor sau dacă valoarea în vamă declarată este corectă.
Mai mult, implementarea procedurilor avansate de verificare vine cu costuri reale - atât financiare (sisteme IT, taxe de acces la baze de date și angajarea specialiștilor în conformitate), cât și operaționale (timpi prelungiți de procesare a comenzilor). Pentru entitățile mai mici, aceste costuri pot fi prohibitive.
Ce necesită situația? O perspectivă de gestionare a riscurilor.
Din perspectiva managementului riscurilor de afaceri, situația actuală impune companiilor TSL care operează în Polonia și în întreaga UE să ia măsuri de adaptare imediate. Managerii de risc din cadrul companiilor de transport și logistică ar trebui să își auditeze mai întâi portofoliile de clienți pentru expunerea la riscuri vamale, cu accent deosebit pe entitățile care importă mărfuri din China prin punctele de trecere a frontierei poloneze și terminalele feroviare.
Recomandările cheie pentru companiile din sectorul TSL includ:
- Revizuirea contractelor cu importatorii — în special în ceea ce privește clauzele de răspundere pentru exactitatea datelor vamale și mecanismele de recurs în cazul unor reclamații din partea autorităților fiscale;
- Implementarea sau extinderea procedurilor KYC — cu accent deosebit pe verificarea noilor clienți din afara UE și a entităților cu o experiență scurtă pe piață;
- Asigurarea de risc vamal — este util să se verifice disponibilitatea produselor de asigurare care oferă protecție împotriva cererilor de despăgubire din partea autorităților vamale pe baza răspunderii solidare;
- Participarea activă la dialogul de reglementare — companiile ar trebui să colaboreze cu asociațiile industriale pentru a face lobby în vederea modificărilor interpretării reglementărilor sau a emiterii unor orientări ministeriale clare;
- Monitorizarea dosarelor judiciare și a jurisprudenței — urmărirea hotărârilor judecătorești în cazuri similare poate oferi argumente juridice și poate indica strategii de apărare eficiente.
Nevoie urgentă de dialog: industria vs. Ministerul Finanțelor
Potrivit experților și reprezentanților sectorului TSL, un element cheie în soluționarea crizei este stabilirea cât mai curând posibil a unui dialog constructiv între Ministerul Finanțelor și organizațiile care reprezintă industria logistică. Scopul acestui dialog ar trebui să fie dezvoltarea unor criterii de responsabilitate clare, transparente și proporționale, care, pe de o parte, să protejeze interesele bugetului de stat, iar, pe de altă parte, să nu ducă la ruinarea entităților care au acționat cu bună-credință și în limitele autorității lor.
În special, se propune:
- Emiterea de către Ministerul Finanțelor a unor îndrumări oficiale care să precizeze ce activități specifice de due diligence din partea agențiilor vamale și a transportatorilor sunt suficiente pentru a exclude răspunderea lor solidară;
- Introducerea așa-numitei zone de siguranță pentru entitățile logistice care au exercitat diligența necesară;
- Crearea unui mecanism pentru consultări rapide ale industriei privind interpretarea reglementărilor vamale în cazuri noi, care creează precedent;
- Armonizarea abordării la nivelul UE, astfel încât companiile poloneze să nu fie tratate mai dur decât concurenții lor din alte state membre.
Rezumat: Risc pentru parteneri și contractori
Această situație are un impact direct asupra evaluării riscurilor asociate colaborării cu companiile de logistică și transportatorii feroviari polonezi. Aceste entități ar putea deveni oricând destinatarii unor reclamații financiare grave din partea autorităților fiscale - reclamații care nu provin din propria lor neglijență, ci din activitățile unor fraudatori evazivi.
Pentru partenerii de afaceri, contractorii și instituțiile financiare din sectorul TSL, aceasta înseamnă luarea în considerare a acestui risc specific de reglementare atunci când se evaluează situația financiară și stabilitatea operațională a companiilor de logistică poloneze. Merită să se verifice dacă o anumită companie are proceduri vamale și fiscale deschise, ce proceduri de conformitate a implementat și cum gestionează riscul de răspundere solidară.
Industria logistică poloneză se află într-o situație fără precedent – plătind prețul pentru imperfecțiunile sistemice ale legislației vamale și pentru neputința agențiilor de aplicare a legii în fața grupurilor de crimă organizată care operează în străinătate. Fără o intervenție legislativă rapidă, sau cel puțin o schimbare a practicii interpretative, din partea Ministerului Finanțelor, sectorul ar putea intra într-o fază de criză structurală profundă, ale cărei consecințe se vor resimți în întreaga economie poloneză.










